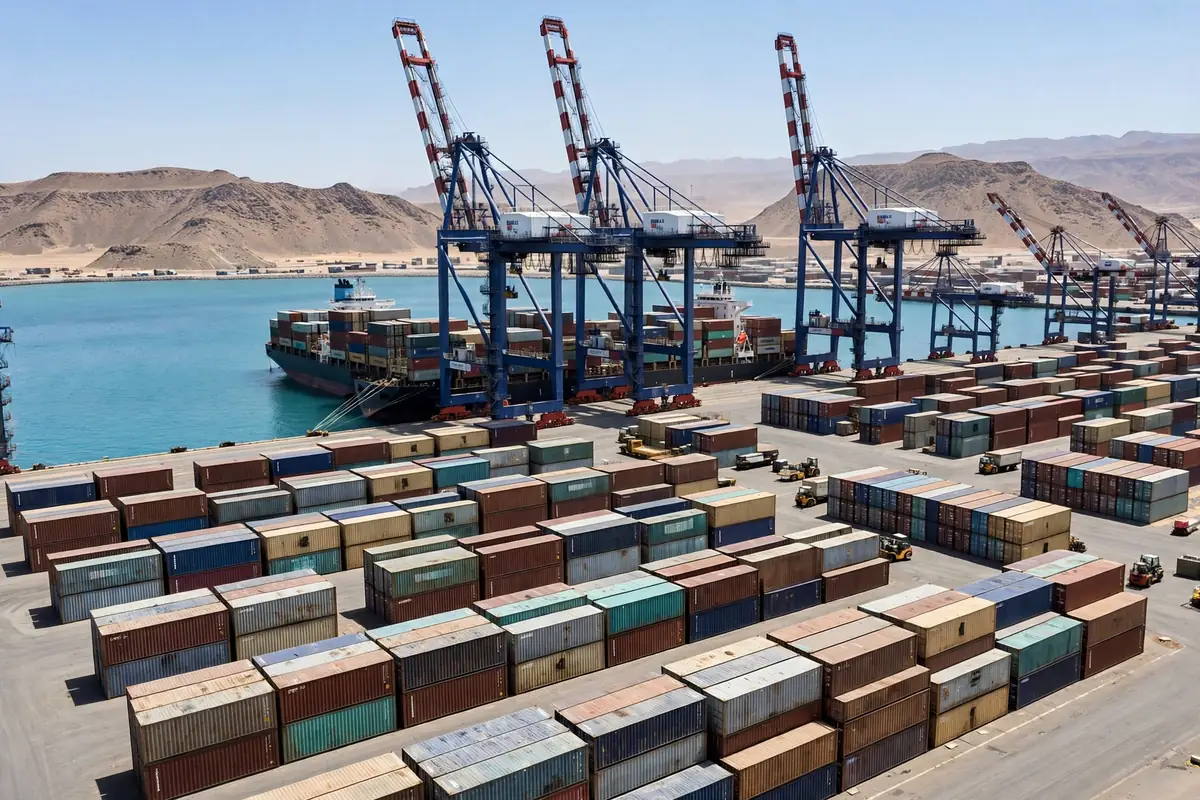
Para entender la logística de almacenamiento del puerto de Yibuti, hay que empezar no en Yibuti sino en la confluencia del mar Rojo y el Cuerno de África. Según datos públicos, Yibuti movió 1.29 millones de TEU en todo el país en 2024, un 49.6% más que el año anterior. En un ranking portuario mundial, esa cifra no llama la atención. Lo que merece atención es su estructura: un país pequeño en superficie y población que registra un crecimiento de contenedores de casi el 50% en un solo año está siendo movido por una fuerza mayor que su propia demanda interna. Esa fuerza es Etiopía.
Etiopía no tiene salida al mar. No tiene puerto marítimo, y sus importaciones y exportaciones se mueven principalmente a través de Yibuti. Ese solo hecho marca el tono de todo lo relacionado con el almacenamiento en este puerto: la mayor parte de la carga que pasa por aquí no se consume en Yibuti. Está en tránsito. La división entre la carga de puerta de entrada y la carga de transbordo determina cómo deben construirse los almacenes, qué tamaño deben tener y dónde deben ubicarse. Un puerto que solo sirve a su mercado interno puede construir sus almacenes al ritmo del consumo local. Un puerto puerta de entrada que sirve a un gran interior sin salida al mar debe construir al ritmo del comercio de otro país: más volátil y mucho más exigente en flexibilidad.
La terminal de contenedores de Doraleh es el nodo que hace legible este puerto. Según datos públicos, la terminal movió 1.2 millones de TEU en 2024, un récord, incluidos 110,000 TEU solo en el mes de marzo de 2024. En el mismo periodo, su capacidad anual de manipulación era de 1.5 millones de TEU, con un plan para elevarla a 3.5 millones de TEU en 2030. Leídas juntas, las tres cifras cuentan una historia clara: el rendimiento real de 2024 ya alcanzó aproximadamente cuatro quintas partes de la capacidad, por lo que la expansión no es un plan lejano sino una respuesta a una demanda que ya presiona. Para cualquiera que trabaje en almacenamiento, eso significa que la capacidad de la terminal está creciendo, y la capacidad de almacenes y patios tiene que crecer con ella; de lo contrario, el cuello de botella simplemente se traslada del muelle al almacén.
La carga de puerta de entrada y el transbordo del puerto de Yibuti son dos negocios distintos
La primera distinción en la logística de almacenamiento del puerto de Yibuti es entre la carga de puerta de entrada y la carga de transbordo. La carga de puerta de entrada entra y sale de Etiopía: bienes de consumo, maquinaria y materiales de construcción que entran; café, oleaginosas y otros productos agrícolas que salen. Es direccional, estable en volumen y estacional de forma legible. El trabajo de almacén es tránsito, distribución y consolidación, y lo que importa es la velocidad de rotación, no el almacenamiento prolongado. La carga de transbordo pasa por Yibuti camino de otro puerto. Lo que importa ahí es la conexión entre escalas; el almacén es sobre todo un patio de estancia corta, y la rotación del patio importa más que la superficie de almacenamiento.
Los dos tipos de carga exigen almacenes distintos. La carga de puerta de entrada necesita almacenes de distribución cerca de la terminal y del corredor vial: de tamaño moderado, con entrada y salida fáciles, capaces de hacer clasificación y consolidación sencillas. La carga de transbordo necesita eficiencia de patio: contenedores que entran, contenedores que salen, con el mínimo rodeo dentro de la zona portuaria. Un error habitual es gestionar ambas en un mismo almacén con un mismo programa, de modo que la carga de puerta de entrada se ve perturbada por la volatilidad de las escalas de transbordo mientras la carga de transbordo se retrasa por el despacho aduanero de la carga de puerta de entrada. Separarlas —en el análisis y en la planificación— es el primer paso.
La segunda característica estructural que merece atención es la zona franca. La zona franca de Yibuti trabaja en tándem con el puerto y ofrece almacenamiento en régimen de depósito aduanero, procesamiento y distribución. Para los propietarios de la carga, el valor de la zona no es el alquiler barato; es que las mercancías pueden permanecer, procesarse y reexportarse bajo fianza, estirando el ritmo de despliegue del capital. Pero un almacén de zona franca no es una respuesta universal. Su ventaja está en el almacenamiento en depósito y la reexportación, no en servir al mercado local. Aparcar en una zona franca durante una larga estancia carga destinada únicamente al mercado etíope añade un trámite en lugar de eliminarlo. Antes de elegir un almacén, pregunte adónde se dirige en última instancia la carga y si el almacenamiento en depósito ahorra dinero o añade fricción para ese flujo concreto.
Hacer las cuentas en plena ampliación de capacidad
Un plan de capacidad que se multiplica por más de dos —de 1.5 millones de TEU a un objetivo de 3.5 millones de TEU en 2030— es un movimiento importante para cualquier puerto. La primera pregunta de un investigador es de dónde procede la demanda. En el caso de Yibuti, la respuesta es relativamente clara: el crecimiento del comercio de Etiopía, la demanda de transbordo a lo largo del corredor del mar Rojo y la posibilidad de carga desviada desde otros puertos regionales. Esas tres fuerzas juntas hacen creíble el plan de expansión. Pero también importa la otra cara: un objetivo de capacidad es una cifra de planificación. El rendimiento real dependerá de la economía del interior, del diseño de la red de líneas navieras y de las condiciones regionales actuando juntas. El error clásico del almacenamiento es tratar una cifra de planificación como demanda realizada y construir para ella.
Merece la pena hacer una comparación. Tomemos un escenario —las cifras son ilustrativas, un ejemplo hipotético—: un cargador mueve 200 contenedores al mes por Yibuti, la mitad carga de puerta de entrada y la mitad transbordo. La carga de puerta de entrada permanece en el almacén una media de 10 días; la carga de transbordo permanece una media de 4 días. Los dos flujos exigen cosas muy distintas de la misma instalación. Ponderada por el tiempo de permanencia, la carga de puerta de entrada consume más del doble de recurso de almacenamiento que la carga de transbordo, aunque el número de contenedores sea idéntico. Una vez clara esa cuenta, una decisión de alquiler se vuelve legible: qué flujo merece más superficie y cuál merece más capacidad de rotación. El punto contraintuitivo es que el mayor cliente por número de contenedores no es necesariamente el mayor consumidor de espacio de almacén. El tiempo de permanencia, no el volumen, es la variable que decide el coste del almacenamiento.
De ahí se sigue un segundo juicio contraintuitivo: un aumento repentino del rendimiento portuario no significa automáticamente que el negocio del almacenamiento mejore de inmediato. El rendimiento nacional subió un 49.6% en 2024, una tasa llamativa, pero los rendimientos del almacén dependen de cuánto tiempo permanece la carga en la zona y de cuánto trabajo de valor añadido genera. Si la carga solo pasa rápidamente, el puerto gana rendimiento mientras el almacén apenas gana más que una breve tarifa de almacenamiento. Lo que engrosa el negocio del almacenamiento es la distribución, la consolidación, el etiquetado y el procesamiento ligero: el trabajo que se queda en la zona. Ampliar el espacio de almacén basándose solo en una curva de rendimiento entraña el riesgo de construir en el lugar equivocado.
Puerto de Yibuti: una posición de corredor que es a la vez dividendo y variable
La ubicación de Yibuti es su mayor activo y su mayor variable. El corredor del mar Rojo une Europa y Asia, y Yibuti se encuentra cerca del estrecho de Bab el-Mandeb, una de las puertas de entrada al mar Rojo. Esa posición atrae carga de transbordo y también sensibilidad a las condiciones regionales. Cuando las navieras cambian de ruta, los patrones de escala cambian, y los planes de entrada y salida de los almacenes tienen que cambiar con ellos. Quien gestione el almacenamiento del puerto de Yibuti tiene que incorporar esa volatilidad al plan: un stock de seguridad más grueso que en un puerto de ruta estable, términos contractuales que dejen margen para los vaivenes de los horarios y condiciones de alquiler que no aten demasiado al principio.
Mirando hacia adelante, hay tres direcciones que merece la pena vigilar. Primero, la estructura cambiante del comercio de Etiopía: exportaciones dominadas por productos agrícolas, importaciones por bienes industriales y productos de consumo. Esa estructura define la mezcla de carga que pasa por Yibuti y es improbable que cambie bruscamente a corto plazo. Segundo, el ritmo de ampliación de capacidad de Doraleh: a medida que la capacidad sube de 1.5 millones hacia 3.5 millones de TEU, si la productividad de la terminal, la capacidad del patio y la oferta de almacenes avanzan al mismo ritmo decidirá dónde aparece el cuello de botella. Tercero, la competencia entre puertos regionales: otros puertos del Cuerno de África y de la costa del mar Rojo también se están ampliando, por lo que el desvío siempre es posible. La ventaja duradera de Yibuti es el corredor vial hacia Etiopía que ya funciona; su eficiencia es algo que otros puertos no pueden replicar rápidamente.
Para los cargadores y proveedores de almacenamiento que estén considerando Yibuti, la secuencia sensata tiene tres pasos: primero, mapear la propia mezcla de carga —cuánta es de puerta de entrada, cuánta de transbordo y cuánto permanece cada una—; después, mirar la ubicación y la función del almacén —distribución cerca de la terminal o tránsito cerca del corredor—; y solo entonces discutir la duración del alquiler y la superficie, dejando margen para absorber la volatilidad. La historia del puerto de Yibuti parece en la superficie un récord de rendimiento. Por debajo, es una historia de interdependencia entre un país sin salida al mar y una puerta de entrada del mar Rojo. Una vez entendida esa interdependencia, las cuentas del almacenamiento se vuelven claras. En cuanto a hacia dónde va la historia, la respuesta no está en los documentos de planificación del puerto. Está en los datos comerciales de Etiopía y en la dirección de la navegación por el mar Rojo.
Por Dr. Chen, Investigador de la cadena de suministro Traducido del inglés. En caso de discrepancia, prevalece la versión en inglés.