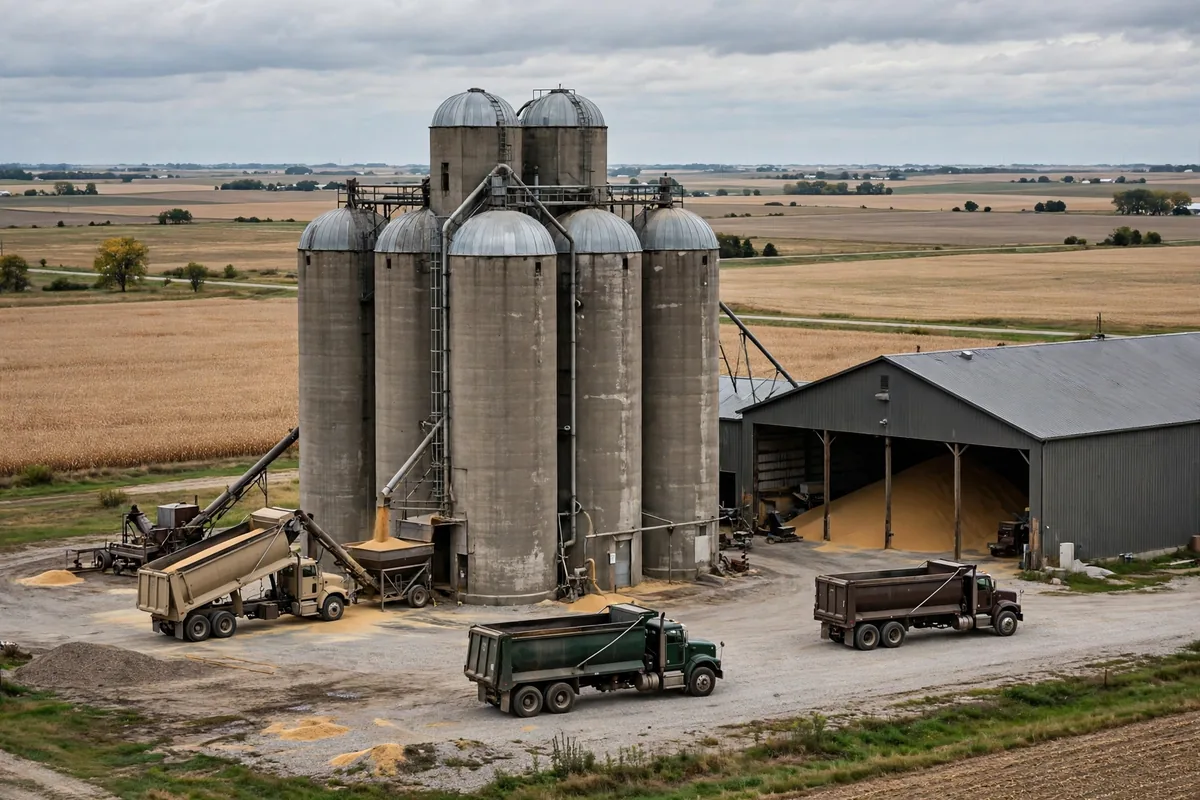
El sistema de almacenamiento de granos del Medio Oeste de EE. UU. parece una colección de silos y un río. En la práctica, es un problema de flujo de caja que dura toda la temporada. Según el Resumen de Producción de Cultivos 2025 del Servicio Nacional de Estadísticas Agrícolas del USDA, publicado en enero de 2026, Estados Unidos produjo una cifra récord de 16.96 mil millones de bushels de maíz en 2025, con un rendimiento récord de 186.5 bushels por acre, junto con 4.26 mil millones de bushels de soja. Cuando la producción sigue batiendo récords mientras la capacidad de almacenamiento apenas se mueve, a dónde va el grano, cuánto tiempo permanece y en qué condiciones se convierten en preguntas que hay que responder con números y no por costumbre.
Capacidad de almacenamiento de granos en el Medio Oeste de EE. UU.: qué tan cerca del límite
El informe de Existencias de Granos de diciembre de 2025 del USDA situó la capacidad total de almacenamiento de granos de EE. UU. en 25.5 mil millones de bushels: 13.6 mil millones en las explotaciones agrícolas y 11.9 mil millones en instalaciones comerciales fuera de la explotación, un reparto de aproximadamente 53% frente a 47%. El economista agrícola Joe Janzen, de la Universidad de Illinois, señaló a principios de 2026 que entre 2000 y 2019 la capacidad creció unos 350 millones de bushels al año, mientras que la producción creció aproximadamente 340 millones, ambas líneas avanzando al mismo ritmo. Desde 2020, la capacidad solo ha crecido 337 millones de bushels en total en seis años, menos que un año típico de crecimiento del período anterior. Extrapolar la tendencia de 2000–2019 situaría la capacidad cerca de 27.5 mil millones de bushels hoy; la cifra real es de unos 25.5 mil millones, y en diciembre de 2025 la producción se situó a menos del 5% de la capacidad total, el margen más ajustado de los datos.
Ese margen se manifiesta en lugares concretos. Durante la cosecha de 2025, un agricultor de Iowa que cultivaba aproximadamente 2,000 acres de maíz terminó su último campo a mediados de octubre y encontró sus seis silos agrícolas llenos y la línea de recepción de la cooperativa local con más de una semana de retraso. Unos 80,000 bushels fueron a una pila temporal al aire libre bajo lonas, con solo conductos básicos de ventilación en el suelo debajo. Los datos de la Extensión de la Universidad Estatal de Dakota del Norte muestran que una sola pulgada de lluvia puede elevar el contenido de humedad de una capa de maíz de un pie en 9 puntos porcentuales, del 14% al 23%. Una vez que el agua entra en una pila en el suelo, la aireación por sí sola rara vez la seca de nuevo, y el reloj del moho empieza a correr de inmediato.
La presión sobre la capacidad también está distribuida de forma desigual. Más de 13.5 mil millones de bushels de capacidad se encuentran en los estados entre Ohio y Nebraska, mientras que el Cinturón Maicero Occidental y las Llanuras del Norte de las Grandes Llanuras, más alejados de los puertos y de los usuarios finales, concentran proporcionalmente más almacenamiento en la explotación. Cerca del Misisipi, la restricción es el ritmo de envío; lejos del río, es el espacio físico.
Humedad e insectos: a dónde va realmente el dinero del almacenamiento de granos en el Medio Oeste de EE. UU.
El verdadero centro de costes del almacenamiento de granos nunca fue la construcción. Es la gestión. La Extensión de la Universidad Estatal de Dakota del Norte recomienda maíz con 15%–16% de humedad a corto plazo y 13%–14% a largo plazo, soja con 13% a corto plazo y 11%–12% a largo plazo. La Extensión de la Universidad Purdue añade que el maíz limpio, sin daños y bien enfriado se conserva un año con 14% de humedad, mientras que el maíz por encima del 15% de humedad a 25°C se deteriora en 6 a 8 semanas sin aireación activa. La temperatura es la otra palanca: los insectos se ralentizan por debajo de unos 70°F, entran en dormancia por debajo de unos 50°F y mueren tras unas semanas por debajo de 30°F. El tiempo de almacenamiento permitido se duplica aproximadamente con cada reducción de 10°F en la temperatura del grano.
Por eso, el mayor gasto de un agricultor del Medio Oeste en la cosecha suele ir a secadoras y ventiladores de aireación en lugar de a silos más grandes. Un error común es tratar «la humedad está en rango» como «el almacenamiento es seguro», ignorando los gradientes de temperatura. Cuando el núcleo del grano está unos 20°F más caliente que la capa exterior, la humedad migra hacia arriba y vuelve a humedecer los dos o tres pies superiores del silo. La guía de Purdue es una tasa mínima de aireación de 0.1 pies cúbicos por minuto por bushel, enfriando el grano hasta cerca de las normas invernales a finales de noviembre o principios de diciembre y calentándolo de manera uniforme hasta unos 50°F en primavera. El procedimiento no es complicado, pero requiere una supervisión continua, y la mano de obra de supervisión es justo donde muchas explotaciones recortan. El control de insectos sigue la misma lógica: la fumigación solo funciona en un silo bien sellado, y el control de temperatura está ganando terreno en los elevadores comerciales a medida que se endurece la regulación de los fumigantes, porque una fumigación fallida puede costar más en descuentos por grado que un año de electricidad de refrigeración.
Del silo a la barcaza: las matemáticas del envío en el almacenamiento de granos del Medio Oeste de EE. UU.
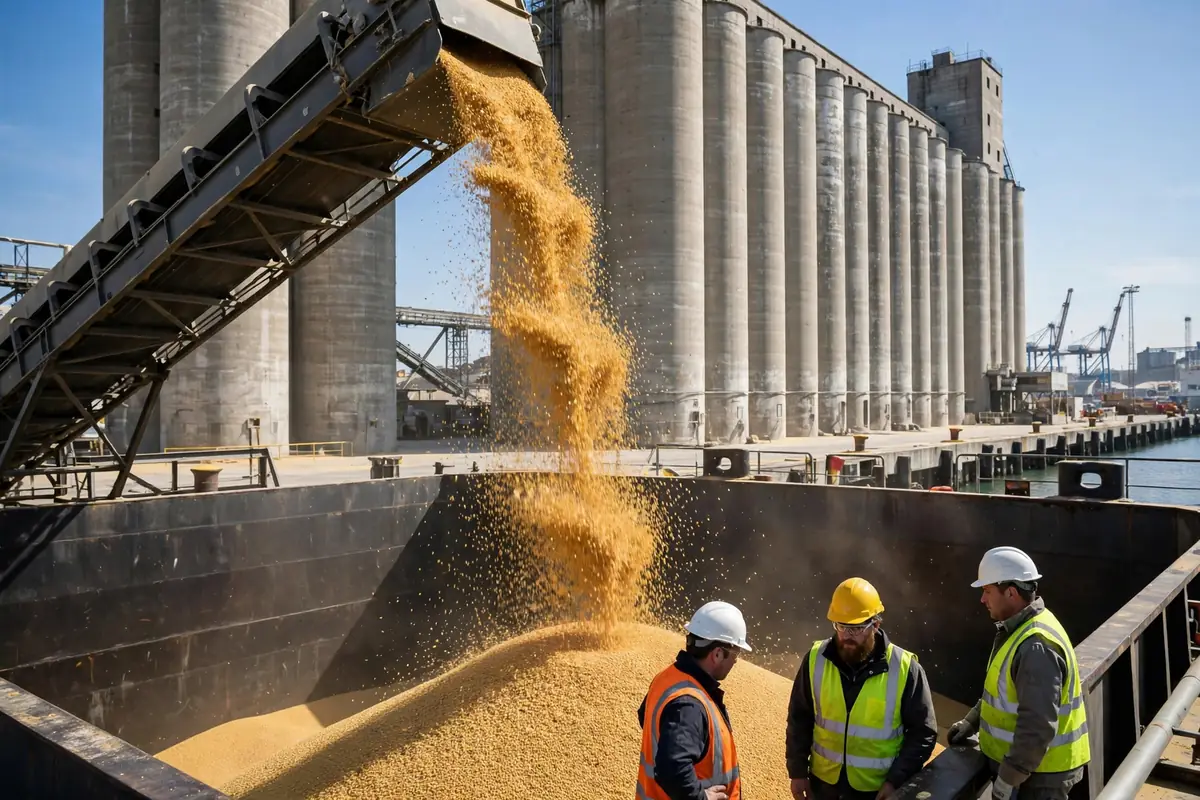
El grano solo realiza su valor cuando se envía, y el Medio Oeste envía por el río Misisipi. Según el Servicio de Comercialización Agrícola del USDA, las barcazas tolva fluviales transportan aproximadamente la mitad de las exportaciones de maíz y soja de EE. UU. y alrededor de un tercio de las exportaciones de trigo a través de la región del Golfo del Misisipi. Los datos del Cuerpo de Ingenieros del Ejército muestran volúmenes de barcazas de granos y soja de 71.7 millones de toneladas cortas en 2022, unas 41,000 cargas de barcaza. Una sola barcaza transporta aproximadamente 1,750 toneladas, cerca de 60,000 bushels, y un remolque estándar de 15 barcazas mueve tanto como unos 1,000 semirremolques.
Un informe de CoBank publicado en noviembre de 2026 situó la flota fluvial de barcazas tolva de EE. UU. en 19,668 embarcaciones en 2026, 1,617 embarcaciones menos, o 7.6%, en la última década, con una edad media que subió de 13.8 años en 2016 a 17.6 años. Se prevé que la flota se reduzca a unas 16,240 embarcaciones en 2035, un descenso del 17.4%, si continúan las tendencias actuales. En el mismo horizonte, el USDA prevé que las exportaciones de granos y oleaginosas de EE. UU. crezcan alrededor de un 9%. La capacidad en contracción frente a una demanda de exportación creciente es una brecha que acaba apareciendo en la base: cuando suben las tarifas de las barcazas, bajan las ofertas de los elevadores rurales, y la pérdida del agricultor aparece en el momento de la venta, no en una factura de flete.
El agua baja es la variable recurrente. El Misisipi estuvo bajo entre 2022 y 2024, obligando a las barcazas a cargar más ligero, remolcar menos barcazas y aceptar tiempos de tránsito más largos. Los datos del USDA muestran que los envíos de granos hacia el sur por el Misisipi cayeron de 2.4 millones de toneladas cortas a 502,000 toneladas cortas en aproximadamente un mes en el otoño de 2025, una caída del 79%. Los planes de envío no pueden basarse solo en las condiciones normales del río: los inventarios de reserva tienen que absorber los retrasos por aguas bajas, o los silos llenos y la falta de barcos dejarán el grano varado más allá de su mejor ventana de comercialización.
Conservar o vender: un marco de decisión al que se le pueden conectar números
Si se juntan los números, la decisión central de almacenamiento es una pregunta: ¿cuándo, a qué coste y a quién se vende? La tabla desglosa esa decisión en cuatro partidas de coste comparables; cualquier agricultor u operador de elevador puede sustituir sus propias cifras.
| Partida de coste | Conservar hasta la primavera | Vender en la cosecha | | Coste de almacenamiento y tenencia | Depreciación del silo, electricidad de aireación, seguro, intereses, normalmente de varios centavos a más de diez centavos por bushel | Ninguno | | Riesgo de calidad | Una mala gestión de la humedad o de los insectos que provoca descuentos por grado | Ninguno | | Ganancia de base | Vender fuera de temporada puede captar una mejor base, según la oferta y la demanda locales | Aceptar la base de cosecha | | Riesgo de envío | Las aguas bajas y una flota de barcazas ajustada pueden elevar los costes de flete y deprimir las ofertas | Flete fijado a las tarifas actuales |
La parte contraintuitiva de este marco es que el beneficio más sobreestimado de conservar el grano es «esperar un precio más alto», mientras que el coste más subestimado es «perder grado». Los precios de futuros se pueden cubrir y la base se puede fijar, pero ningún instrumento financiero rescata un silo de maíz mohoso. El primer dinero que gana el almacenamiento es el dinero de no cometer un error; el dinero de acertar el momento del mercado viene después. Sin embargo, los datos del USDA muestran que la capacidad en las explotaciones crece solo unos 12 millones de bushels al año en promedio durante los últimos cinco años. Gestionar bien los silos existentes y programar los envíos con precisión suele valer más que construir otro.
Perspectiva de tendencias: tres líneas que convergen.
Tres tendencias convergen. Primero, la capacidad: la producción se ha acercado a menos del 5% de la capacidad total de almacenamiento, así que cualquier cosecha abundante puede crear auténticas escaseces locales, y el almacenamiento temporal seguirá siendo necesario. Segundo, el envío: una flota de barcazas envejecida y en contracción es un cambio de escala decenal, y con eventos recurrentes de aguas bajas, es más probable que la capacidad del río Misisipi se estreche que se afloje, lo que podría ampliar la volatilidad de la base en el interior. Tercero, la gestión: a medida que los sensores se abaratan, la supervisión del grano está pasando de hacer funcionar el ventilador por intuición a hacerlo por datos, lo que importa sobre todo para las explotaciones medianas que no pueden absorber un gran fallo de calidad.
Esas tres líneas apuntan a la misma pregunta: a medida que la producción crece, la capacidad de almacenamiento deja de seguir el ritmo y la capacidad de envío se contrae, el colchón del sistema de almacenamiento de granos del Medio Oeste de EE. UU. se está adelgazando. Un colchón más fino no significa que el sistema se rompa; significa que cada mala decisión cuesta más. Vale la pena vigilar: si la inversión en almacenamiento en las explotaciones se acelera de nuevo, si los nuevos pedidos de barcazas pueden revertir el declive de la flota, y si la supervisión digital del grano pasa de los grandes elevadores comerciales a las explotaciones ordinarias. Las respuestas decidirán si, en el próximo año de cosecha abundante, el grano queda en un silo esperando un buen precio o bajo una lona esperando la lluvia.
Por Dr. Chen, Investigador de la cadena de suministro Traducido del inglés. En caso de discrepancia, prevalece la versión en inglés.