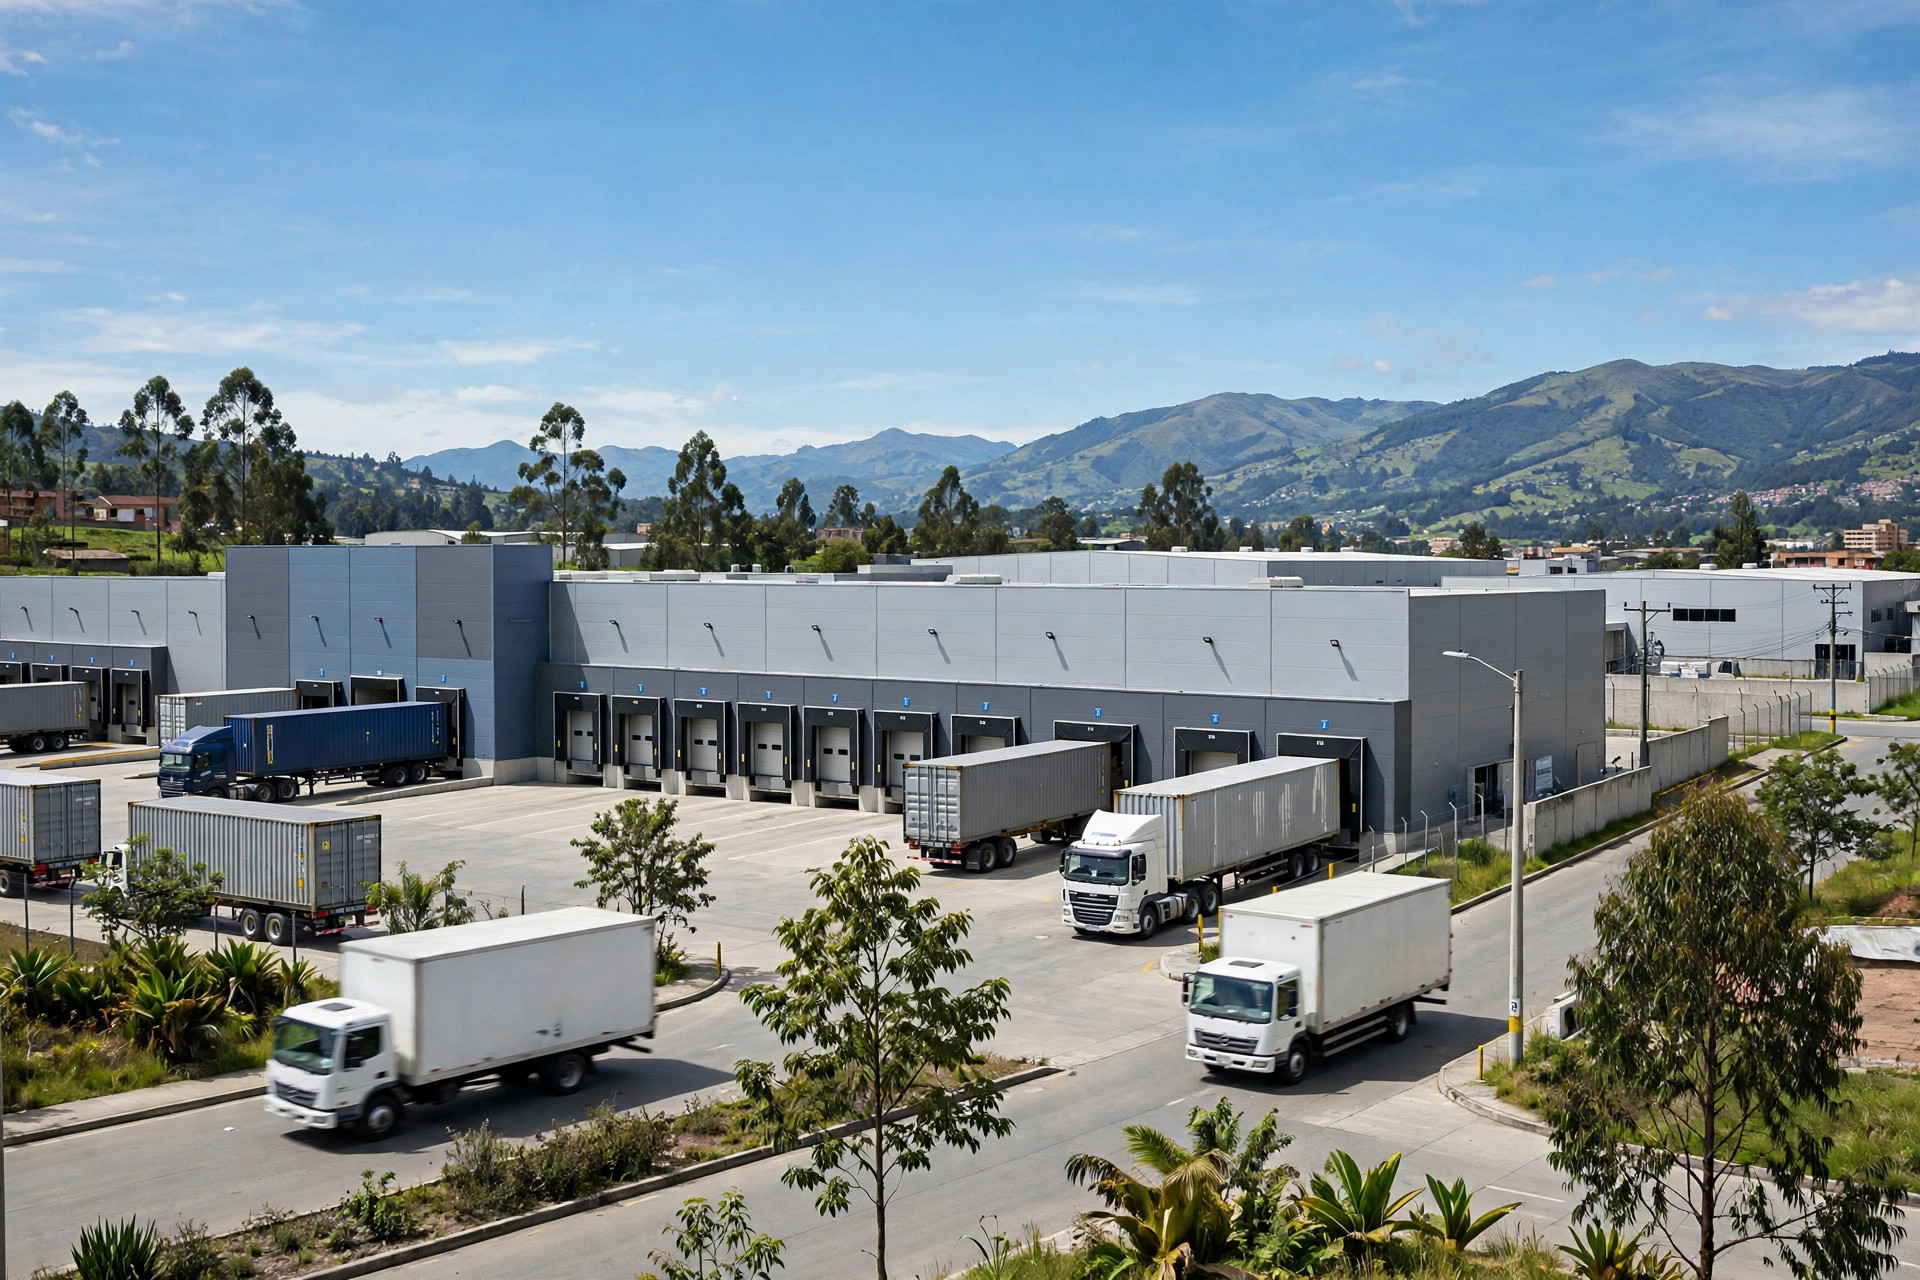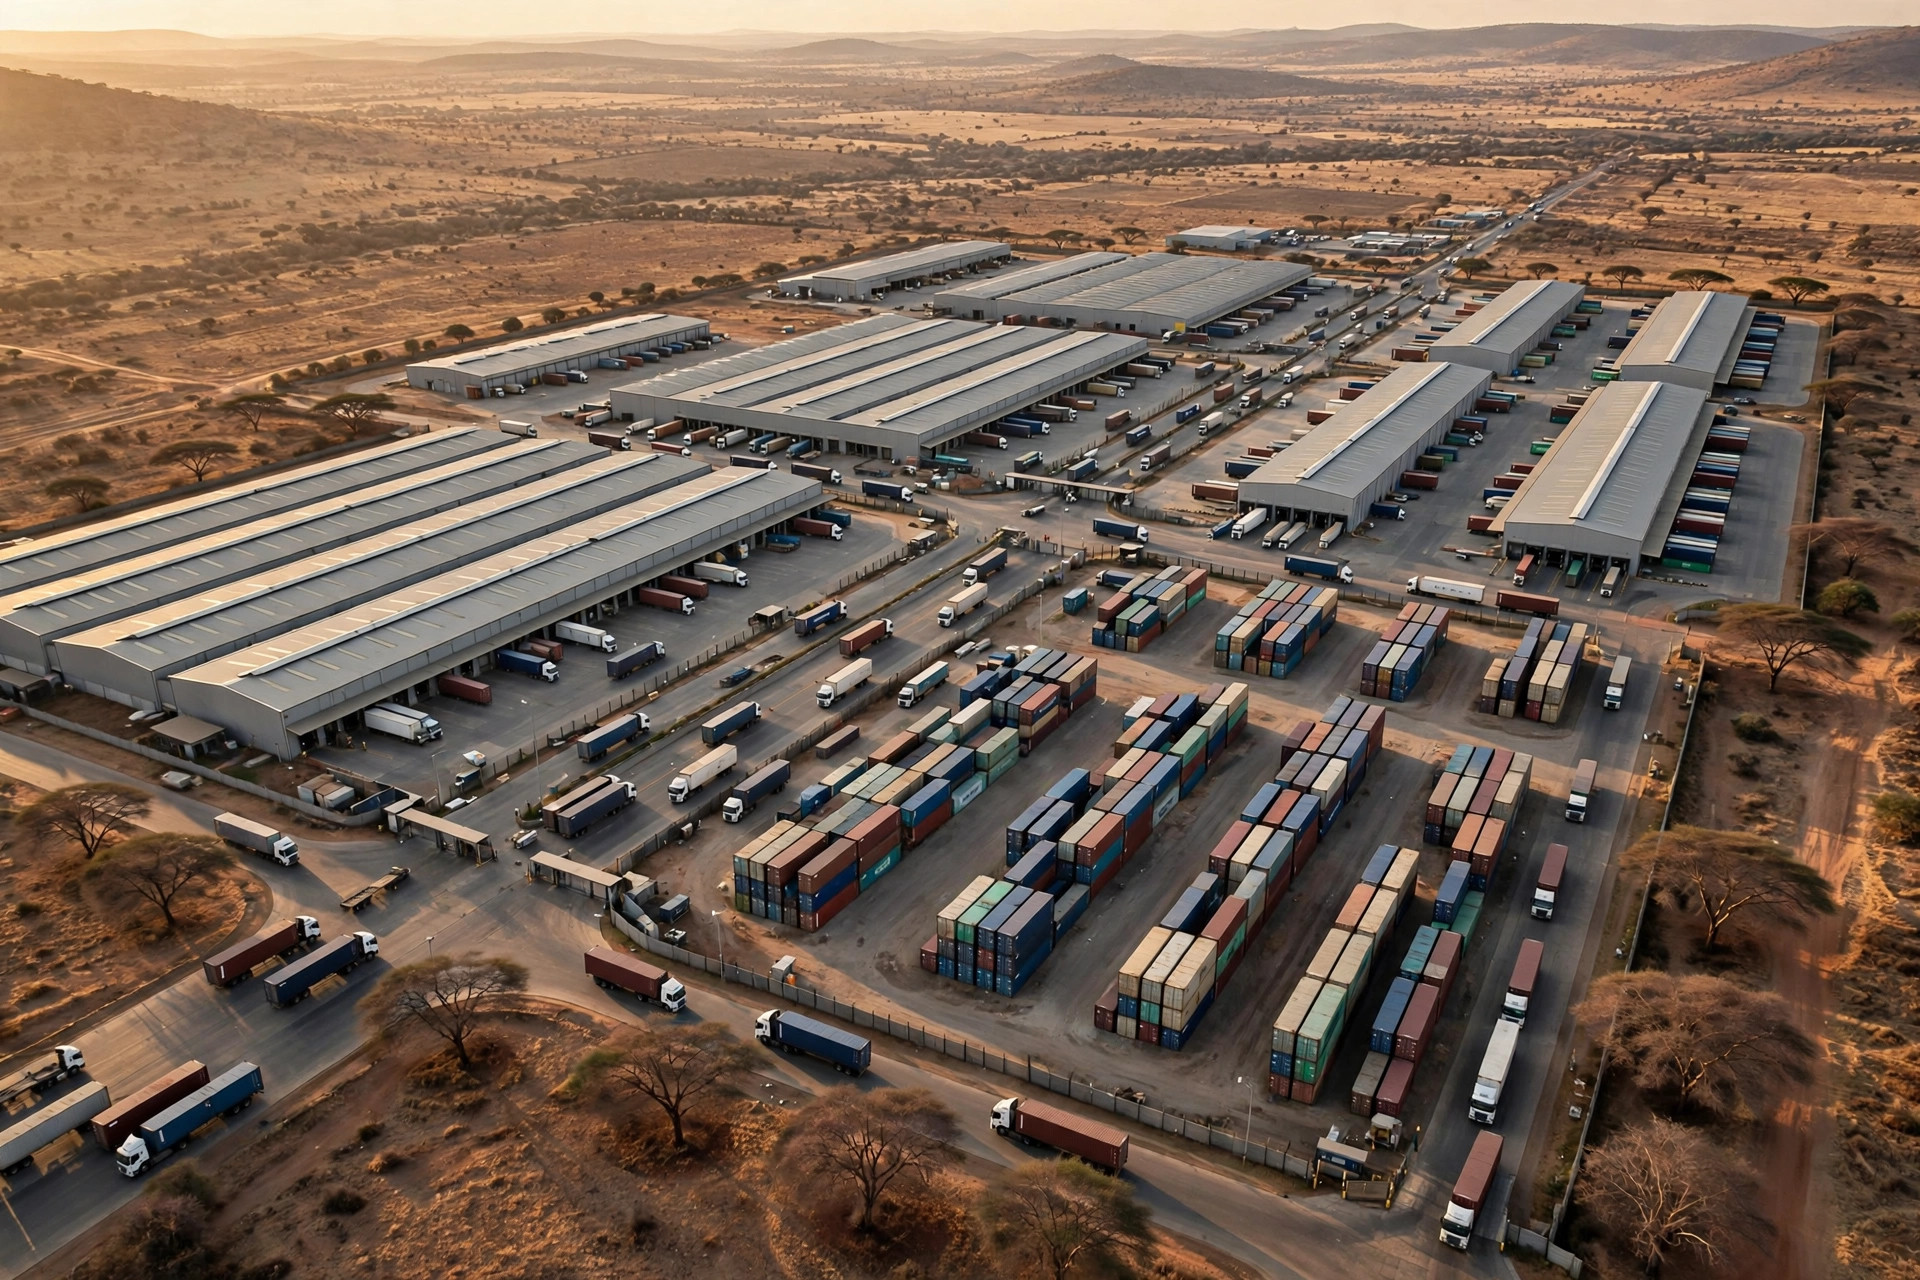
El 21 de septiembre de 2026, Afreximbank y la Africa Trading and Distribution Company (ATDC) firmaron en El Cairo una línea de crédito global de US$500 millones, destinada a la consolidación, el transporte, el almacenamiento y la distribución de mercancías africanas. Kanayo Awani, vicepresidenta ejecutiva de Afreximbank para el Comercio Intraafricano y el Desarrollo de Exportaciones, la describió como la "arquitectura de comercio, logística y distribución necesaria para hacer realidad todo el potencial del Área Continental Africana de Libre Comercio" (según informó businesstimes.ng, el 22 de septiembre de 2026). Cinco años después de que el comercio bajo la AfCFTA comenzara el 1 de enero de 2021, el capital finalmente está pasando de firmar acuerdos a construir redes de distribución. La pregunta que aborda este artículo es concreta, de estrategia de distribución regional de almacenes AfCFTA: ¿dónde, exactamente, debería ubicarse un almacén regional de distribución: en Johannesburgo, Lagos, Nairobi o Accra?
El fenómeno: cinco años después, el dinero empieza a entrar en el sistema
Las cifras oficiales de la AfCFTA son claras: 54 de los 55 Estados miembros de la Unión Africana han firmado el acuerdo, que abarca aproximadamente entre 1.3 y 1.4 mil millones de personas y un PIB combinado de unos US$3.4 billones — la mayor zona de libre comercio del mundo por número de países participantes. Durante cinco años, el debate se centró en los cronogramas arancelarios y las negociaciones de las reglas de origen, mientras los temas de activos pesados como el almacenamiento quedaron en segundo plano. Las señales de 2026 cambiaron el panorama. El último informe comercial de Afreximbank sitúa el comercio intraafricano en US$213.8 mil millones en 2025, un 5.47% más que los US$202.7 mil millones de 2024, con Etiopía, Uganda, la República Democrática del Congo y Zambia impulsando la recuperación. ATDC — la plataforma panafricana de comercio y distribución que Afreximbank creó junto con la Secretaría de la AfCFTA — se lanzó en la Feria Comercial Intraafricana de Argel en septiembre de 2025 con un compromiso de financiación de US$1 mil millones y ya opera en Egipto, Nigeria, Malawi y Zimbabue. La dirección del dinero respalda un juicio de tendencia: los próximos cinco años de la AfCFTA se disputarán en almacenes y corredores, no en mesas de negociación.
Los datos: la demanda de transporte de carga intraafricano sube alrededor de un 28% para 2030
El estudio de UNECA Implications of the African Continental Free Trade Area for demand for transport infrastructure and services produjo la estimación clave: con la AfCFTA implementada y la infraestructura planificada realizada, la demanda de transporte de carga intraafricano para 2030 se situaría alrededor de un 28% por encima de una base sin AfCFTA. Tres cifras de apoyo merecen atención por separado.
Primero, el reparto modal. En 2019, el transporte de carga intraafricano fue 76.7% por carretera y casi cero por ferrocarril (0.3%). Para 2030, en el escenario completo, el ferrocarril alcanza el 6.8%, la carretera cae al 69.7%, la cuota del transporte marítimo aumenta y la carga aérea casi se duplica — de 2.3 a 4.5 millones de toneladas.
Segundo, la brecha de equipos: 1,844,000 camiones de carga a granel y 248,000 camiones portacontenedores necesarios para 2030.
Tercero, la geografía. El mayor bloque de la demanda de camiones proviene del comercio dentro de África Occidental — 39% — seguido por el comercio de África Occidental a África Austral (19.8%) y de África Austral a África Occidental (9.9%). El Banco Mundial añade una estimación a más largo plazo: US$450 mil millones en ingresos africanos adicionales para 2035. La conclusión compartida: a la logística africana no le faltará carga; le faltarán los nodos para consolidarla y despacharla.
Una tabla de puntuación de cuatro ciudades: el marco de decisión de la estrategia de distribución regional de almacenes AfCFTA
En mi trabajo de asesoría evalúo las ubicaciones candidatas en cinco dimensiones: acceso portuario, eficiencia y previsibilidad aduanera, alcance interior, oferta de almacenes y riesgo político. Johannesburgo, Lagos, Nairobi y Accra son los cuatro candidatos inevitables — cada uno la puerta de entrada de una subregión (● fuerte / ◐ moderado / ○ débil):
| Dimensión | Johannesburgo | Lagos | Nairobi | Accra |
|---|---|---|---|---|
| Puerto | ◐ (vía Durban, unos 600 km por carretera) | ● (puerto de aguas profundas de Lekki, calado de 16.5 m) | ◐ (vía Mombasa, depósito interior de Naivasha) | ◐ (Tema, una de las mayores terminales públicas de contenedores de África Occidental) |
| Aduanas | ● (terminal interior de City Deep, instalaciones maduras) | ○ (la eficiencia aduanera es el eslabón débil) | ◐ (la digitalización aduanera de Kenia lidera África Oriental) | ● (despacho electrónico más el dividendo de albergar la Secretaría de la AfCFTA) |
| Alcance interior | ● (múltiples mercados de África Austral, la red vial más madura del continente) | ◐ (fuerte en el oeste de África Occidental; la fricción terrestre aumenta hacia el este/norte) | ● (Uganda, Ruanda, este de la RDC; la unión aduanera de la EAC) | ○ (pequeño interior nacional de Ghana) |
| Oferta de almacenes | ● (el mayor clúster logístico y de almacenamiento de África) | ◐ (la Zona Franca de Lekki crece rápido; la oferta nacional de grado A sigue siendo escasa) | ◐ (el sector inmobiliario logístico de Nairobi se desarrolla rápidamente) | ○ (oferta limitada de grado A) |
| Riesgo político | ◐ (problemas de suministro eléctrico y seguridad) | ◐ (volatilidad de las políticas) | ◐ (volatilidad del ciclo electoral) | ● (estabilidad política) |
Dos escenarios detrás de este marco merecen detalle.
Escenario uno: el almacén fiscal de Johannesburgo apuesta por la integración de África Austral (2025, documentado). La empresa logística portuguesa Rangel invirtió €6 millones en un almacén fiscal de 10,000 metros cuadrados cerca del Aeropuerto Internacional OR Tambo, explícitamente para anclar su red transfronteriza en la Comunidad de Desarrollo de África Austral (SADC) (según informó logupdateafrica). El Africa Industrial Market Dashboard del primer semestre de 2026 de Knight Frank confirma que Johannesburgo sigue siendo el principal centro logístico y de distribución del continente, con una demanda sostenida de instalaciones modernas de gran formato a lo largo de los corredores de East Rand y Central Witwatersrand. La cadena lógica está completa: África Austral es una de las regiones de transporte de carga más densas bajo la AfCFTA, y Johannesburgo es su único nodo que combina un clúster maduro de almacenamiento, una terminal interior de contenedores y un aeropuerto internacional. El almacén fiscal es, en efecto, una apuesta por la propia integración regional.
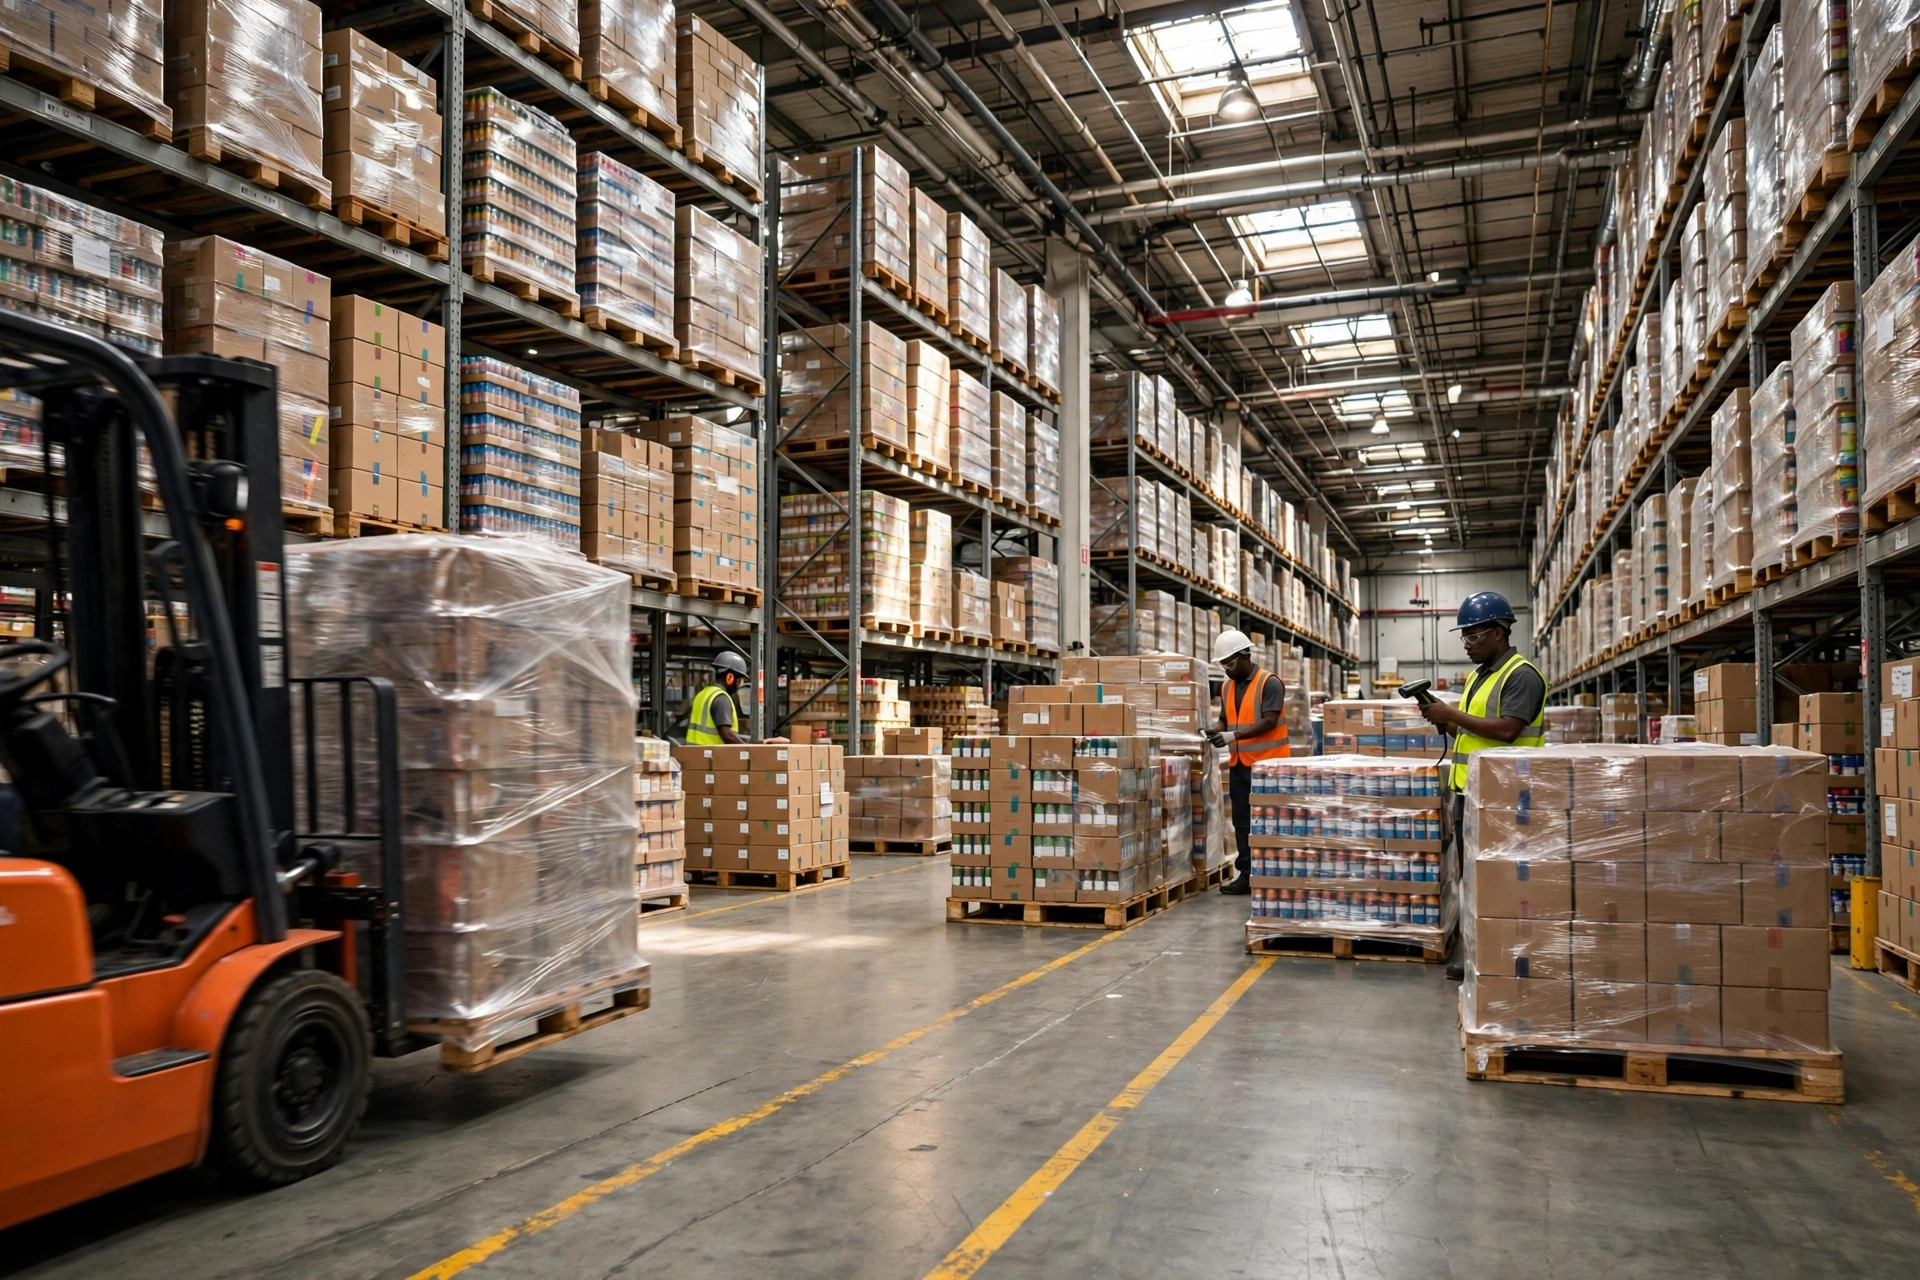
Escenario dos: Lagos y la reversión del transbordo (2025, datos de la Autoridad Portuaria de Nigeria). El informe operativo de 2025 de la NPA muestra que los volúmenes de contenedores de transbordo a través de los puertos nigerianos crecieron un 205.8% interanual, y el puerto de aguas profundas de Lekki — puesto en servicio en abril de 2023 — movió el 40.6% del tráfico nacional de carga, con las navieras utilizando ahora Nigeria como punto de relevo para la carga de África Occidental y Central. Lo contraintuitivo: durante la última década, era la carga nigeriana la que se transbordaba a través de Lomé en Togo o Tema en Ghana. El calado de 16.5 metros de Lekki y su capacidad diseñada de 2.5 millones de TEU están convirtiendo a Lagos de "terminal de importación de África Occidental" en "origen de distribución de África Occidental". El escenario: una marca de electrodomésticos que envía desde Shenzhen ubica su almacén regional de África Occidental en la Zona Franca de Lekki y atiende no solo a Nigeria, sino también los flujos de transbordo hacia Ghana, Benín, Togo y Camerún — mientras que los datos de UNECA ya señalaban el comercio intraoccidental africano en un 39% de la demanda de camiones de la AfCFTA, la mayor cuota subregional.
La ventaja de Nairobi es la certidumbre institucional de la unión aduanera de la Comunidad de África Oriental: la carga desembarca en Mombasa, viaja por el ferrocarril de ancho estándar hasta el depósito interior de contenedores de Naivasha y luego se dispersa por carretera hacia Uganda y Ruanda — la cadena mar-ferrocarril-carretera más madura de África Oriental. El valor distintivo de Accra no es el volumen, sino albergar la Secretaría de la AfCFTA; la capital donde se elaboran las reglas concentra información de políticas, talento en cumplimiento y programas piloto. Para las empresas cuya competencia es "el cumplimiento primero", Accra conviene como centro operativo regional de activos ligeros, no como almacén de activos pesados.
El punto contraintuitivo: los aranceles bajaron, pero "un almacén para toda África" sigue fallando
Este es el juicio más importante del artículo, y el más fácil de distorsionar con las narrativas de la AfCFTA. La AfCFTA redujo los aranceles; no redujo las barreras no arancelarias — los puestos de control en los pasos fronterizos, los cobros informales en carretera, las enormes diferencias en los tiempos de despacho y la aplicación superpuesta de los acuerdos de SACU, ECOWAS y EAC con las reglas de la AfCFTA. Los datos de UNECA son en sí mismos la evidencia: el 39% de la demanda de camiones proviene del comercio dentro de África Occidental. Los flujos comerciales son regionales, no continentales.
La AfCFTA aplanó el mapa arancelario, pero el mapa de distribución sigue siendo de cuatro regiones. Cualquier estrategia de distribución regional de almacenes AfCFTA que intente cubrir el continente desde un solo almacén lo pagará en inventario en tránsito y daños; los ahorros de las preferencias arancelarias se consumen fácilmente con 30 días en tránsito y retrasos en frontera.
La apuesta de tendencia: la distribución regional de la AfCFTA converge en una estructura "3+1"
Mi juicio: la red de distribución regional de África convergerá en una estructura "3+1" — tres almacenes regionales de activos pesados (Lagos, Nairobi, Johannesburgo) más Accra como nodo institucional (operaciones de activos ligeros y cumplimiento). La base: el aumento del 28% del transporte de carga de UNECA recae principalmente en los corredores por carretera, por lo que la selección de ubicaciones en corredores importa más que la selección de países — los almacenes deberían ubicarse en nodos de corredores (la Zona Franca de Lekki, el corredor de OR Tambo, el depósito de Naivasha), no en los centros de las capitales. Y el capital institucional como Afreximbank/ATDC está "institucionalizando" las redes de distribución; seguir los corredores que ese dinero está construyendo supera a explorar puestos fronterizos por cuenta propia.
Una condición previa: los ritmos de implementación de la AfCFTA no deben desacoplarse entre países. Si las negociaciones de las reglas de origen siguen arrastrándose o la facilitación fronteriza retrocede en una subregión, el "3+1" podría degradarse a "3+0" — el valor institucional de Accra descontado, los tres almacenes regionales sin afectación, ya que sirven a flujos subregionales preexistentes. La AfCFTA es el amplificador, no el motor de arranque.
Dos preguntas abiertas para los tomadores de decisiones
Como es mi costumbre, sin conclusión — dos preguntas abiertas. Primera, ¿de dónde viene su carga? El flete marítimo de origen asiático probablemente desembarca primero en las puertas de África Occidental (Lagos) o de África Oriental (Mombasa–Nairobi); el flete aéreo de alto valor de origen europeo pertenece a OR Tambo en Johannesburgo. La ubicación de un almacén debe obedecer primero a su "primera milla", no a su mapa de ventas. Segunda, ¿pueden sus clientes permitirse 30 días de inventario en tránsito? Si es así, la economía de escala del almacén centralizado se sostiene. Si no, necesitan stock adelantado cerca de los mercados de consumo — y la mayoría de los clientes africanos de bienes de consumo de alta rotación y comercio electrónico no pueden esperar. La respuesta determina si su instalación es un "centro de distribución regional" o un "almacén nacional de avanzada", y la lógica de selección de ubicaciones para ambos es un algoritmo completamente distinto.
Por Dr. Chen, investigador de la cadena de suministro
Traducido del inglés. En caso de discrepancia, prevalece la versión en inglés.