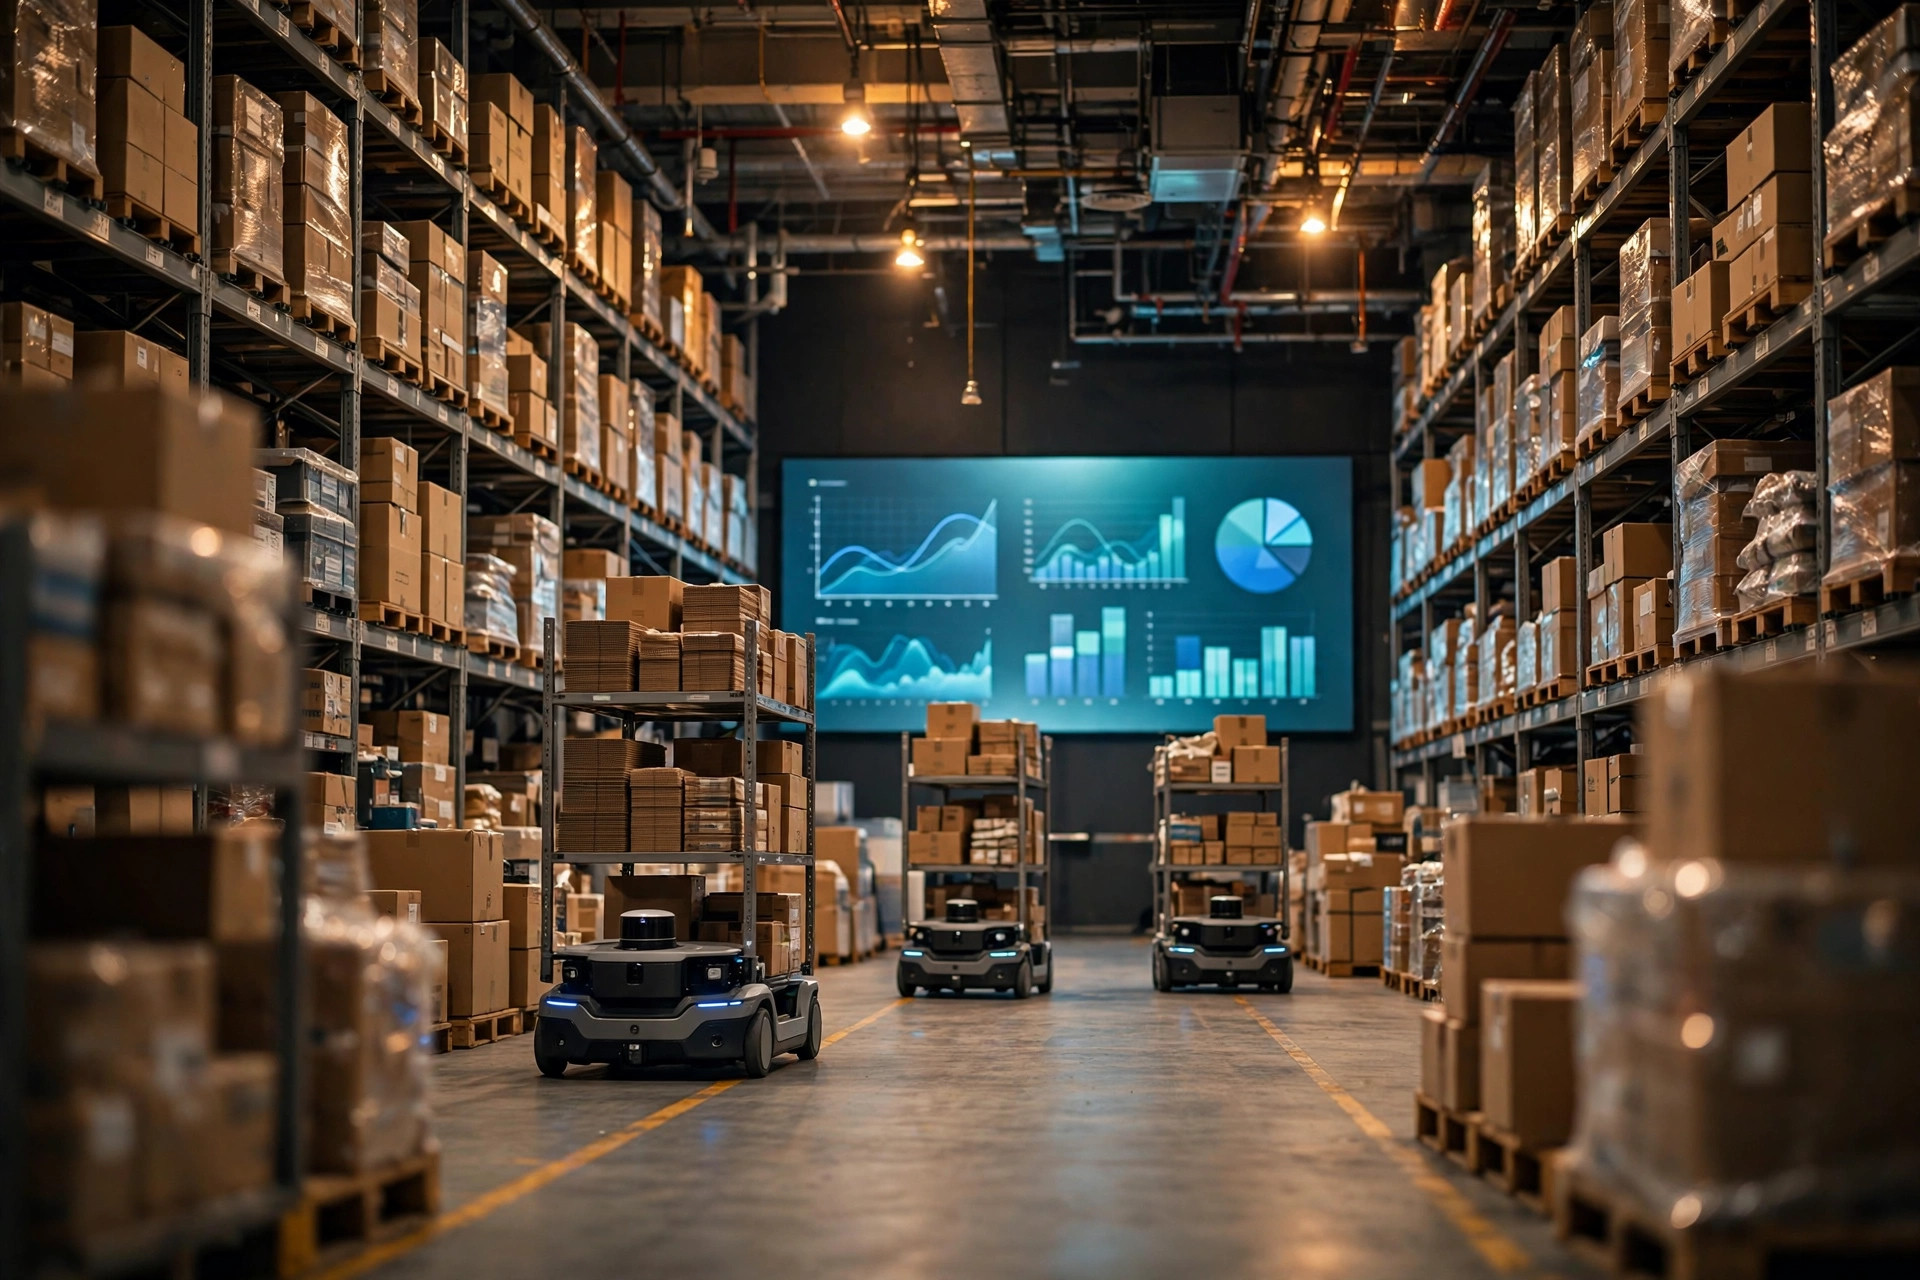
Estamos en el cuarto trimestre de 2026 y la mayoría de las empresas están cerrando sus ciclos presupuestarios de 2027. Los líderes de TI de la cadena de suministro y el almacenamiento responden la misma pregunta: ¿a dónde debería ir realmente el presupuesto de IA del próximo año? En lugar de confiar en el instinto, conviene partir de dos encuestas publicadas del sector y razonar desde los datos hacia una respuesta.
Lo que dos encuestas dicen sobre el clima del presupuesto de IA para almacenes en 2027
Según el «Informe anual de la industria 2025 de MHI», publicado conjuntamente por MHI y Deloitte en marzo de 2025 y basado en una encuesta a profesionales de la cadena de suministro, el 28% de los encuestados declaró que ya utilizaba la IA en las operaciones de la cadena de suministro, y otro 54% planeaba hacerlo en un plazo de cinco años. Esto sitúa la cifra acumulada de adopción a cinco años en aproximadamente el 82% para 2029. Las tres áreas de aplicación de la IA con mayor intención fueron la optimización de inventarios y redes (92%), la computación y el almacenamiento en la nube (91%), y los sensores y la identificación automática (88%). Por otra parte, el 45% de los encuestados planeaba comprar equipos de automatización como AMR, sistemas automatizados de almacenamiento y recuperación, y robótica en los próximos tres años, y el porcentaje de organizaciones que planeaba aumentar los esfuerzos de recualificación y reentrenamiento pasó del 25% en 2024 al 38% en 2025.
Un segundo dato proviene de la «Encuesta de perspectivas 2026» de Modern Materials Handling. Encontró que el 28% de los encuestados esperaba que el gasto de su empresa en soluciones de manipulación de materiales aumentara en 2026, en un promedio del 27%. Entre las empresas que seguían adelante con sus inversiones, el 59% gastaba en sistemas de información tecnológica como el WMS, frente al 41% en tecnologías de automatización. Con una perspectiva de dos a tres años, el 42% esperaba que el gasto aumentara, frente al 35% del año anterior.
En conjunto, el panorama es el de presupuestos prudentes pero con una dirección clara: la mayoría de las empresas se mantienen estables o están a la espera, pero el dinero que se gasta se inclina decididamente hacia el software —WMS, WCS, plataformas de datos— y los equipos de automatización. Ese es el punto de partida correcto para preguntar hacia dónde fluirán los presupuestos de IA para almacenes del próximo año: la cuestión ya no es si financiar la IA, sino qué proyectos se financian primero.
Tres tipos de proyectos que probablemente absorberán los presupuestos de IA para almacenes en 2027
La lógica de atribución es la siguiente: 2023–2025 fue la era de los pilotos para la IA en almacenes, dominada por proyectos de prueba de concepto. El ciclo presupuestario de 2027 marca un giro hacia la réplica y la monetización. Con ese trasfondo, y en coherencia con las dos encuestas anteriores, es muy probable que el capital fluya hacia tres categorías.
La primera es la réplica a escala de proyectos con ROI probado —inspección por visión de IA, reposición guiada por pronósticos. La encuesta de MHI sitúa la optimización de inventarios y redes en primer lugar en intención de IA, con un 92%. Lo que estos proyectos tienen en común es que ya han sido probados en una o dos instalaciones, su impacto es medible y el costo marginal de extenderlos a más centros es bajo. Para los presupuestos de 2027, la postura hacia ellos será de expansión más que de otra ronda de experimentación.
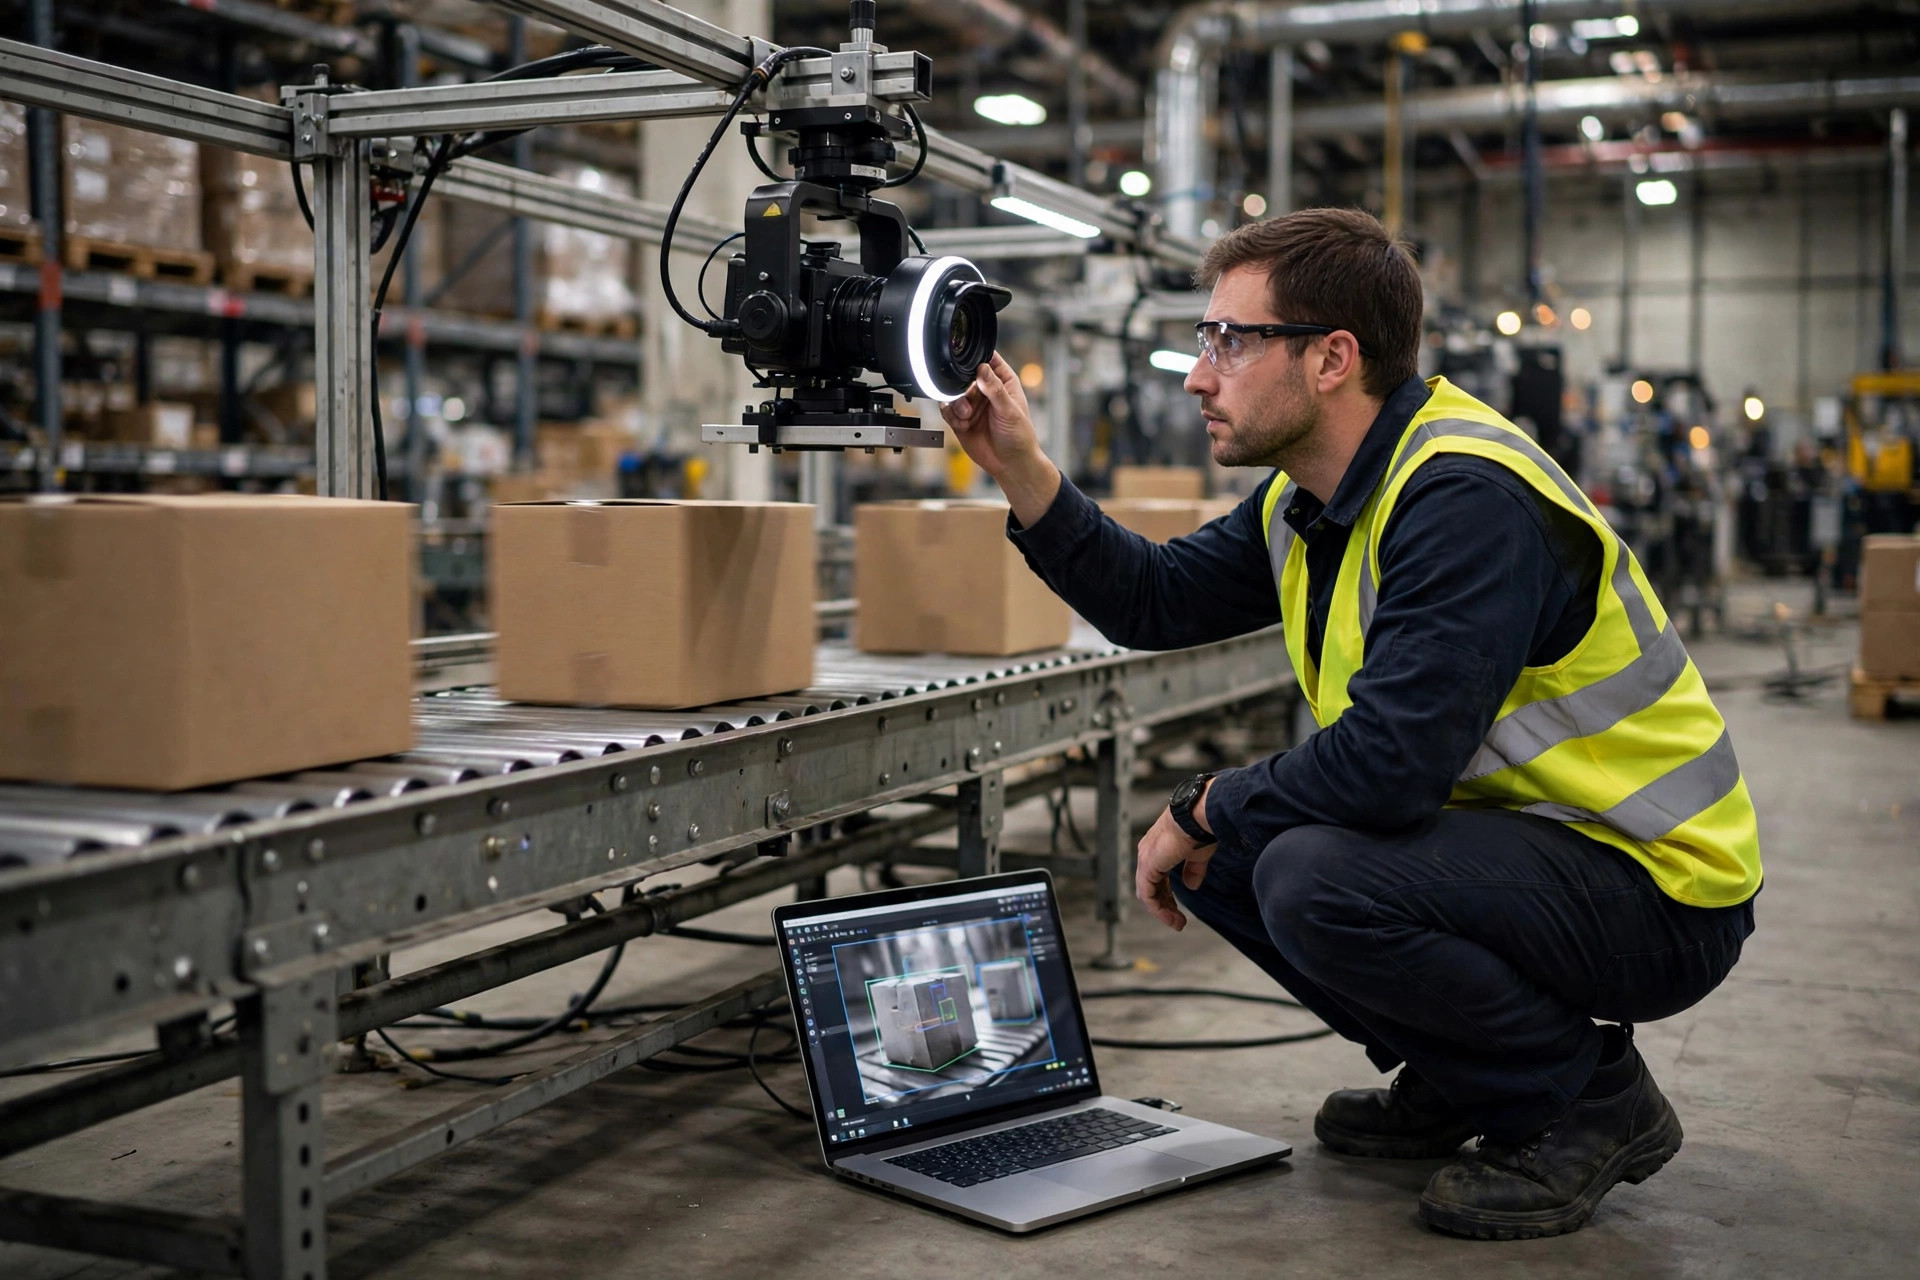
La segunda categoría es la automatización de procesos con retorno inmediato y calculable —optimización de la programación de flotas de AMR, reconocimiento inteligente de la documentación de entrada. Estos proyectos no hacen grandes promesas; sus números son directos. Las horas de mano de obra ahorradas, los kilómetros recorridos en vacío reducidos y el procesamiento de documentos más rápido se convierten en dólares dentro de un horizonte de doce meses. El hallazgo de la encuesta de MMH de una creciente intención de inversión en torno a la «reducción de los requisitos de mano de obra» apunta en la misma dirección. Conviene una aclaración: se trata de la combinación de automatización más optimización algorítmica, no solo de compras de equipos. El hardware tiene su propia línea de presupuesto de capital; el presupuesto de IA paga por hacer que el equipo sea más inteligente.
La tercera categoría es la infraestructura de datos: gobernanza de datos maestros, lagos de datos y observabilidad de datos entre sistemas. Es la menos glamurosa y la más fácil de recortar, pero puede convertirse en la partida más rígida de los presupuestos de IA de 2027. La evidencia proviene de una llamativa admisión en el informe de MHI: muchas empresas ya han invertido fuertemente en sistemas avanzados de recolección de datos y soluciones puntuales, pero aún les cuesta analizar los datos, situarlos en un contexto más amplio y extraer información realmente utilizable. Las recomendaciones del informe comienzan con «datos unificados y precisos». Sin esa base, replicar las dos primeras categorías se estancará.
Dos observaciones que vale la pena señalar
Primera observación, de la encuesta de MHI/Deloitte publicada en marzo de 2025 (una muestra de profesionales de la cadena de suministro de EE. UU.): el 45% de las empresas planeaba comprar AMR, AS/RS y robótica en un plazo de tres años. Esa es una señal de «del piloto a la adquisición». Si la IA para almacenes de 2023–2024 vivió sobre todo en pruebas de concepto de software, para el ciclo presupuestario de 2027 el dinero del lado de los equipos se está poniendo al día. La implicación práctica es que la planificación del presupuesto de IA no puede mirar la línea de software de forma aislada; tiene que moverse al ritmo del capex de automatización. Cámaras de inspección para controles de calidad por visión, algoritmos de programación para flotas de AMR, gemelos digitales para AS/RS —software y hardware son un solo libro contable.
Segunda observación, de la encuesta de Modern Materials Handling de principios de 2026: entre las empresas que seguían invirtiendo, el 59% del gasto fue a sistemas de información como el WMS, muy por encima del 41% destinado a tecnología de automatización. La inversión en software va por delante del hardware, y el orden es revelador —el dinero fluye primero hacia el trabajo invisible de los datos: actualizaciones de sistemas, integración de interfaces, captura de datos de KPI. La misma encuesta señala un patrón emergente de «captura de datos para indicadores clave de rendimiento con automatización, con la inteligencia artificial desempeñando probablemente un papel en la obtención de valor de los datos». En otras palabras, el gasto en infraestructura de datos ya está ocurriendo; muchas empresas simplemente aún no le han dado su propia línea presupuestaria. En 2027, estará formalmente sobre la mesa.
Un marco de referencia para asignar el presupuesto de IA de 2027
Basándose en el razonamiento anterior, un marco de partida viable asigna aproximadamente el 50% a escalar proyectos probados (menor riesgo, retorno más seguro), el 30% a la automatización de procesos impulsada por el retorno (filtrada con un umbral de retorno de doce meses), y el 20% a la infraestructura de datos (gobernanza de datos maestros, lagos de datos, estandarización de interfaces).
Para ser explícitos: esta división 5:3:2 es un marco heurístico, no un hallazgo estadístico de ninguna encuesta publicada. Las proporciones reales deberían seguir la base digital de cada empresa. Las empresas con mala calidad de datos del WMS deberían aumentar el porcentaje de infraestructura de datos; las empresas que ya han probado dos o más casos de uso de IA pueden permitirse ponderar más la réplica. El valor del marco es como punto de partida para la discusión, no como respuesta estándar.
Una apuesta contraintuitiva
Juzgado puramente por dónde fluye el dinero, surge una conclusión contraintuitiva: los mayores ganadores del ciclo presupuestario de IA para almacenes del próximo año podrían no ser los proveedores de algoritmos, sino los proveedores de servicios que ayudan a los almacenes a poner sus datos en orden.
La cadena lógica se sostiene. La encuesta de MHI muestra que la adopción de IA en la cadena de suministro sube del 28% hacia el 82% en un horizonte de cinco años —el dinero está en camino. Pero el mismo informe admite que la restricción vinculante no es la escasez de algoritmos; son los datos fragmentados, sucios y desconectados. Los proveedores de algoritmos venden capacidad; los proveedores de gobernanza de datos, integración de sistemas y datos maestros venden la condición previa para que la IA funcione. En el lenguaje de las aprobaciones presupuestarias, la condición previa suele pasar los comités más fácilmente que la capacidad, porque una aborda un dolor ya sentido mientras la otra promete ganancias aún por venir.
Esta apuesta tiene un límite temporal: es válida para la ventana de 2027, la transición de los pilotos a la réplica. Si para 2028–2029 la mayoría de las empresas han completado su puesta al día de infraestructura de datos, la gravedad presupuestaria volverá naturalmente hacia los algoritmos y los agentes.
Tres preguntas para revisar a finales de 2027
En lugar de concluir, vale la pena revisar tres preguntas a finales de 2027. Primero, ¿se alcanzará antes de tiempo la cifra del 82% de adopción a cinco años de la encuesta de MHI, o la realidad la descontará? Segundo, ¿puede la industria acordar una forma creíble de calcular el ROI del gasto en infraestructura de datos? Tercero, una vez que la programación de AMR y las decisiones de reposición se entreguen a los algoritmos, ¿qué están gestionando exactamente las personas en el almacén?
Las respuestas determinarán hacia dónde irán los presupuestos de 2028. Y para 2027, los datos sugieren que el dinero fluirá primero hacia lo que puede replicarse, lo que puede contarse —y lo que hace que los datos sean lo suficientemente limpios para que todo lo demás funcione.
Por Dr. Chen, investigador de la cadena de suministro
Traducido del inglés. En caso de discrepancia, prevalece la versión en inglés.