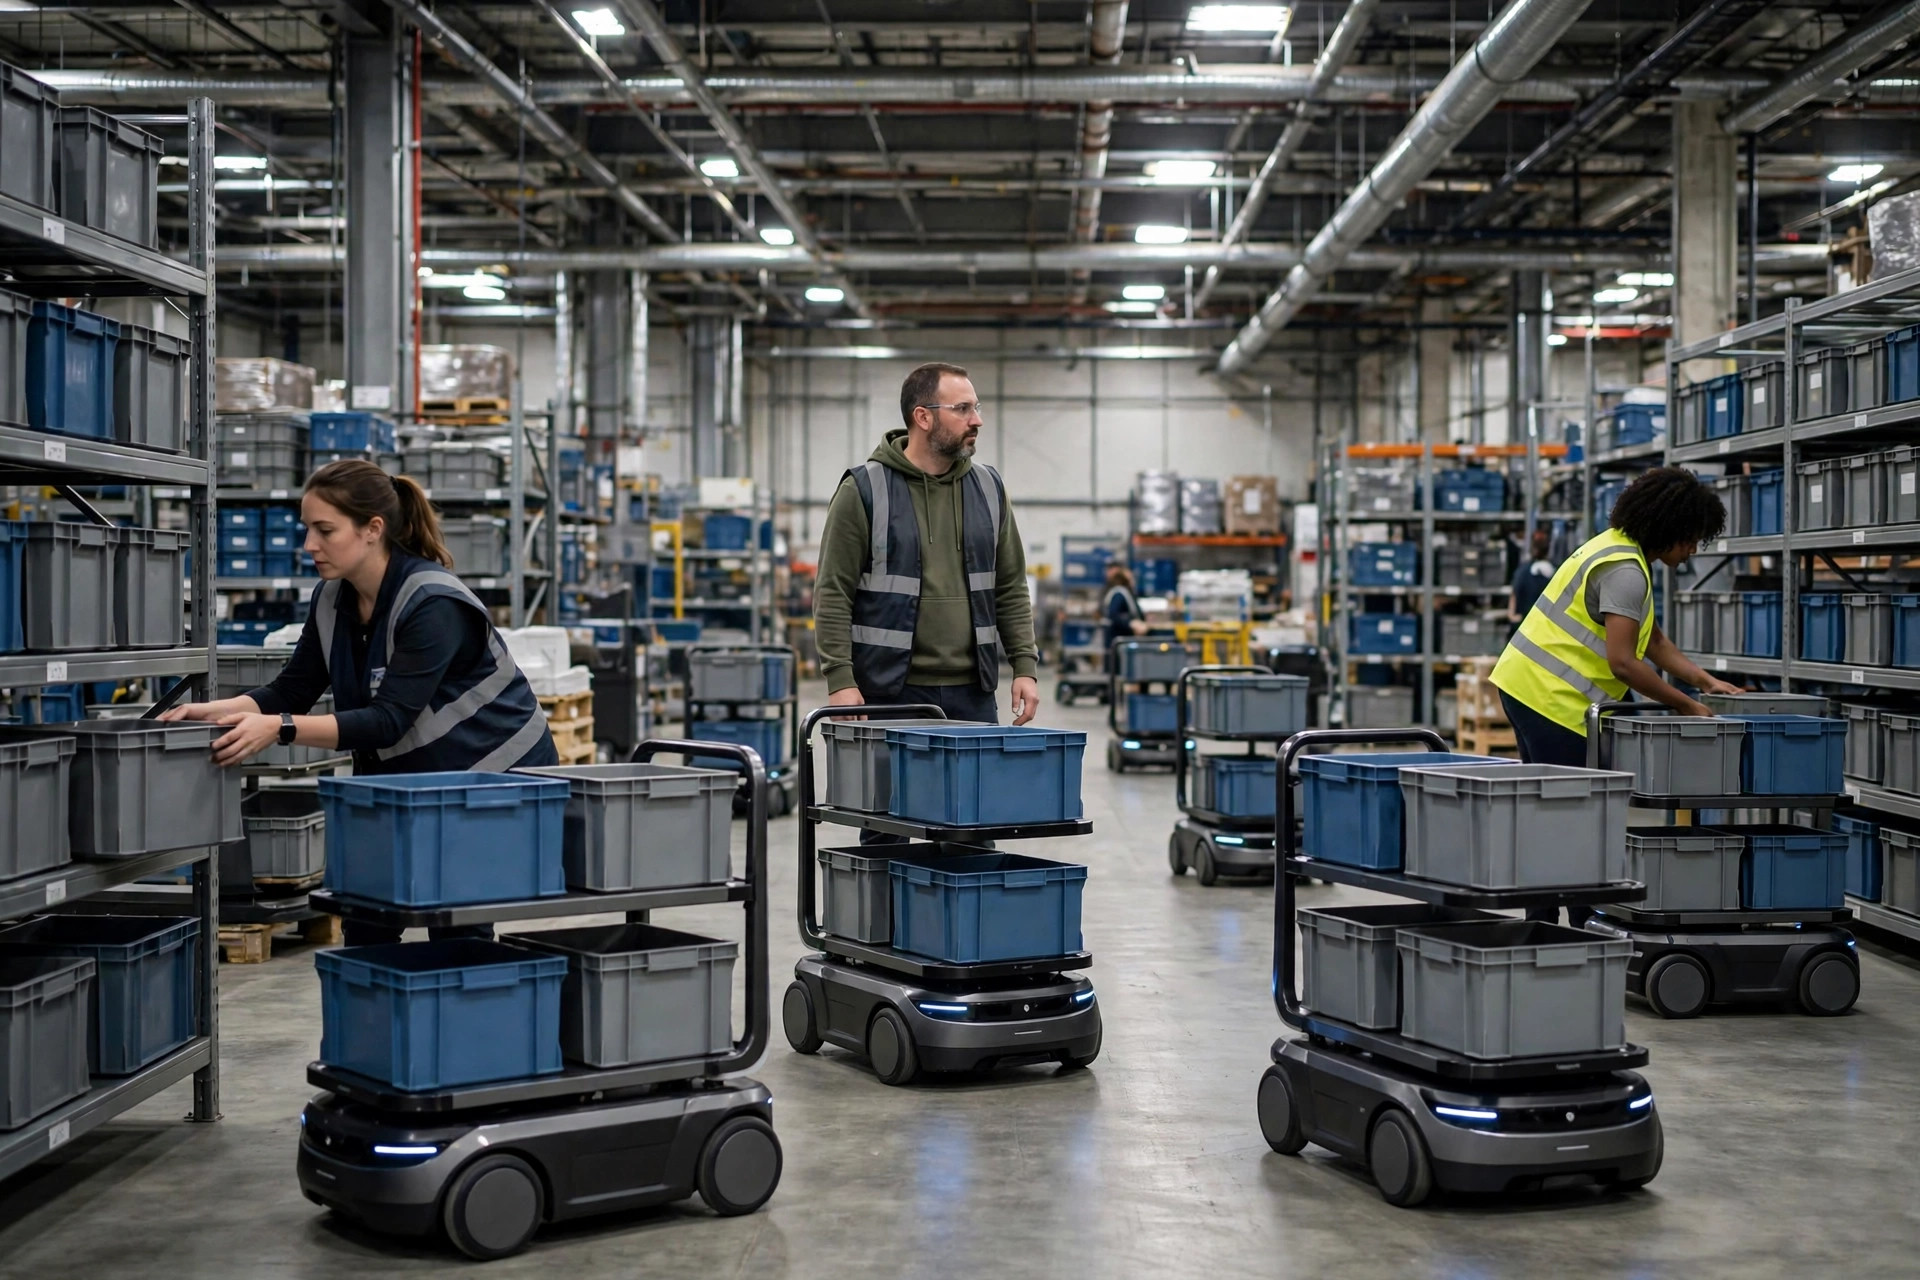
Si la historia del ROI de la IA en almacenes 2026 tuviera una sola frase, sería esta: este fue el año en que la conversación pasó de si adoptar IA a si la IA ya desplegada se había pagado por sí misma. En enero, los proveedores seguían mostrando humanoides y grandes modelos en las ferias; a mediados de año, quienes firmaban los cheques hacían todos la misma pregunta: ¿sigue teniendo sentido el contrato del año pasado en el balance de este año?
Los datos del ROI de la IA en almacenes 2026: la adopción sube, la satisfacción se mantiene
Según el Informe Anual de la Industria 2025 de MHI y Deloitte, el 28% de las organizaciones de cadena de suministro ya usaba IA, y otro 54% planeaba adoptarla en cinco años: un 82% combinado en 2029. Un año después, el Informe Anual de la Industria MHI 2026 añadió matices: entre más de 500 líderes de cadena de suministro, el 27% ya usa IA para automatizar decisiones operativas, el 33% para previsión de demanda y optimización de inventario, y el 30% para mantenimiento predictivo.
Un dato complementario merece atención. Un estudio de 2025 de MHI, Peerless Research Group y The Robotics Group encontró que el 48% de las organizaciones usaba robots en sus instalaciones — frente al 23% tres años antes — y que el 64% pagaba mediante modelos de robótica como servicio o software como servicio. El hardware está entrando, y con él una nueva forma de pagarlo.
Sobre el tamaño del mercado: Interact Analysis sitúa el mercado global de automatización de almacenes en $29.6 billion en 2020, creciendo hasta $69 billion en 2025, con los despliegues de robots móviles pasando de poco más de 9,000 sitios de clientes a finales de 2020 a más de 53,000 a finales de 2025.
Pero la encuesta Insight 2030 de DHL añade una nota sobria: el 73% de los ejecutivos espera depender más de la IA en cinco años y el 68% espera mayor dependencia de la robótica — pero solo el 44% ha desplegado realmente robots en almacenes, y apenas el 34% dice estar plenamente satisfecho con su robótica actual.
La adopción se duplicó; la satisfacción se queda en uno de cada tres. La divergencia vive en esa brecha.
Ganadores del ROI de la IA en almacenes 2026: tres despliegues con recibos
Caso uno: DHL y Locus. La alianza comenzó en 2017. En marzo de 2026, DHL anunció que su flota de AMR Locus había completado su milmillonésima recogida: miles de robots en más de 40 instalaciones gestionadas por DHL, desde comercio electrónico hasta logística sanitaria. Los números divulgados: aumentos del 30–180% en unidades recogidas por hora y una reducción del 80% en el tiempo de formación. Brian Gaunt, vicepresidente de digitalización de DHL Supply Chain, no atribuyó el mérito a los robots sino a la "software and data readiness" (la preparación del software y los datos). Para dimensionar: Locus como empresa superó los 22,000 robots, 8.5 billion recogidas y 360 sitios en octubre de 2026, según el informe Mobile Robot Market de Interact Analysis; el millardo de DHL es un capítulo de un libro más grande.
Caso dos: Sequoia de Amazon. El sistema de orquestación de inventario impulsado por IA entró en funcionamiento en Houston en octubre de 2023 y se trasladó al centro de cumplimiento de próxima generación de Amazon de 3.1 millones de pies cuadrados en Shreveport, Luisiana, inaugurado en septiembre de 2024. Las cifras divulgadas por Amazon: Sequoia identifica y ubica inventario un 75% más rápido y reduce el tiempo de procesamiento de pedidos en el centro de cumplimiento hasta un 25%. Con más de 750,000 robots desplegados en toda la red, que respaldan más del 75% de los pedidos de clientes, el CEO Andy Jassy dijo a los analistas en la llamada de resultados de febrero que la empresa ya había obtenido "a significant amount of value" (una cantidad significativa de valor) de sus innovaciones en robótica. La IA de Sequoia no sustituyó a nadie: containerizó el inventario y lo orquestó. El eslabón menos glamuroso de la cadena.
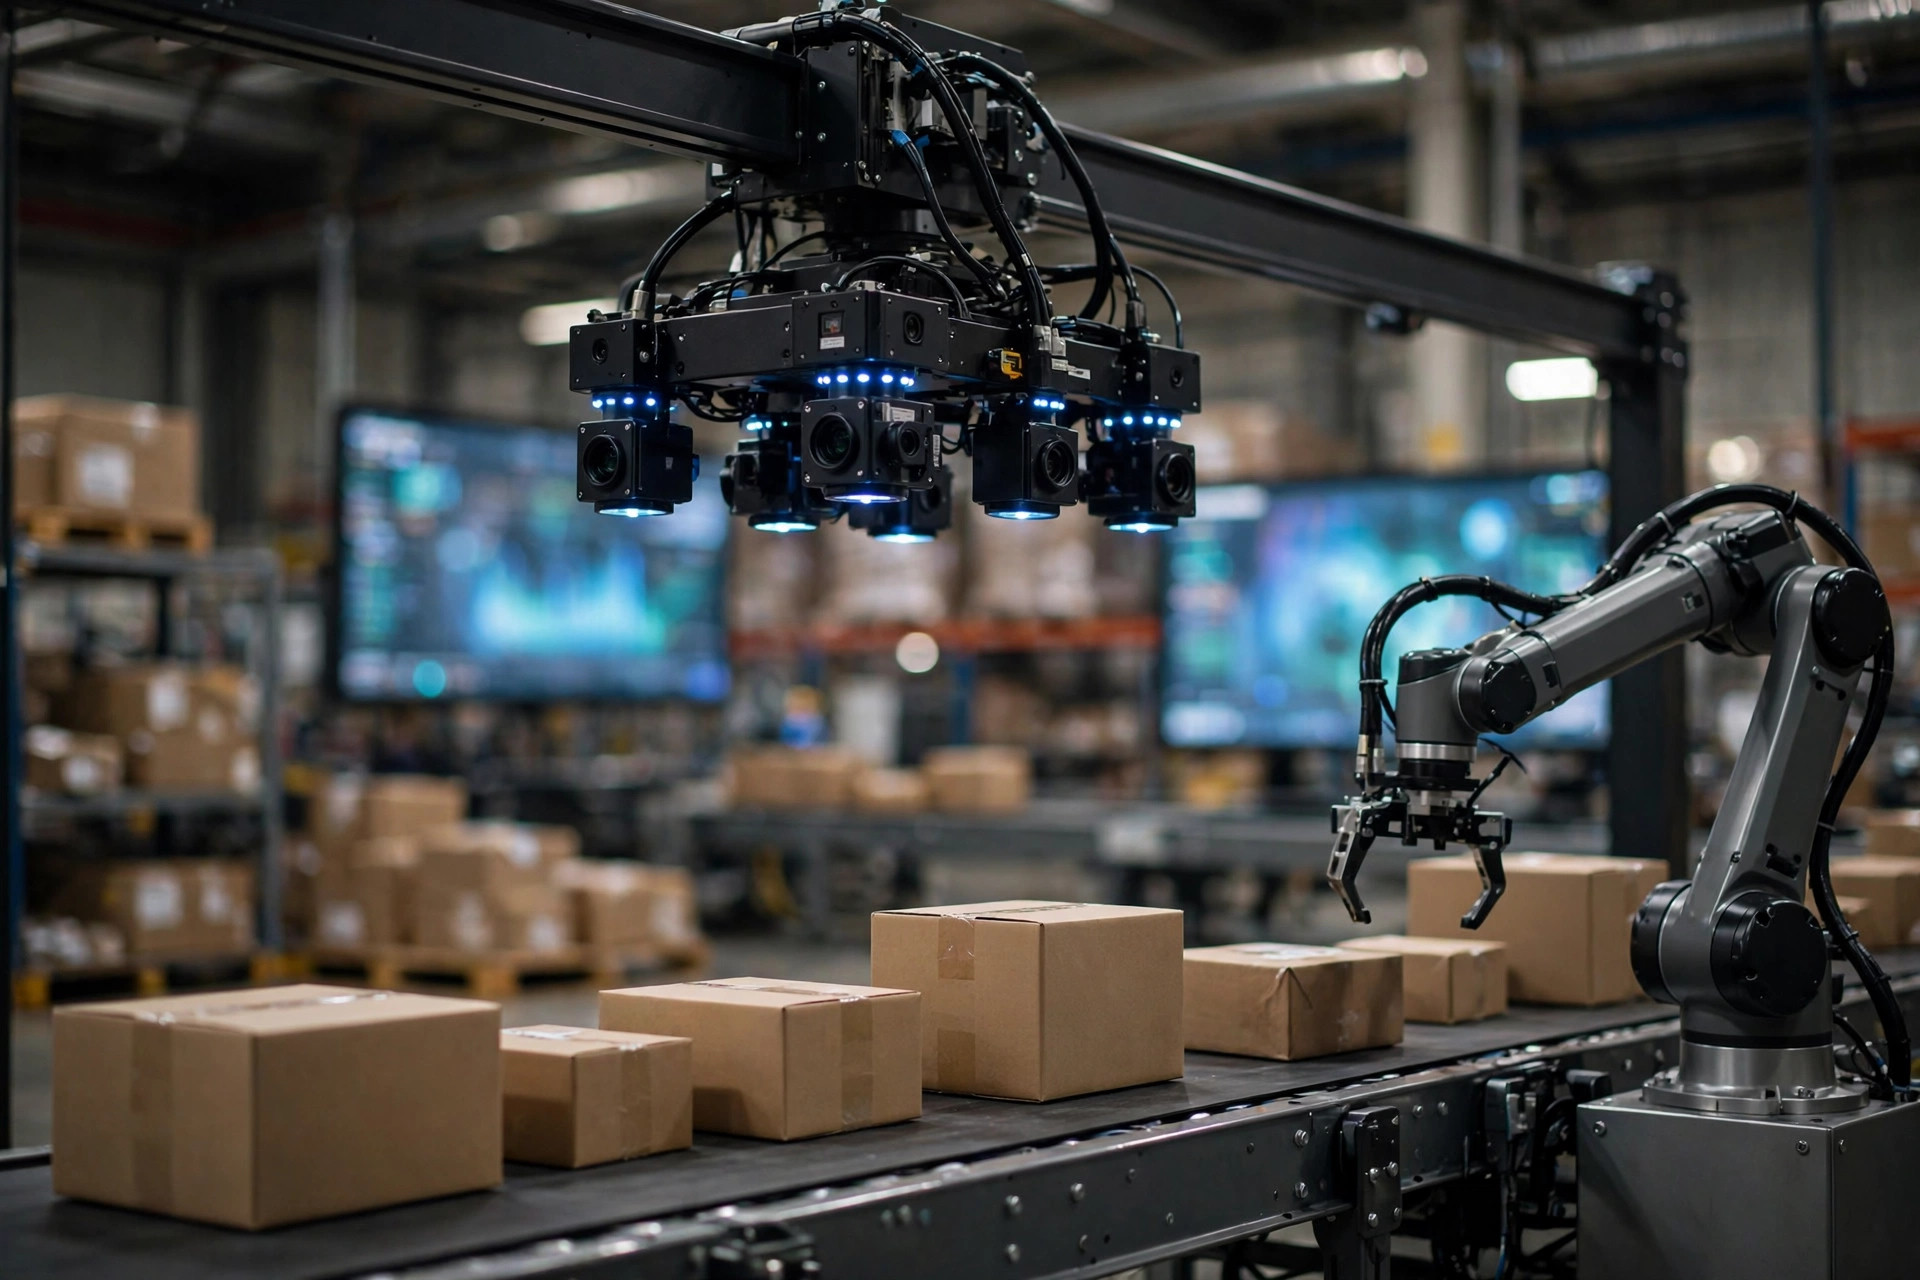
El caso tres es un contraejemplo: Berkshire Grey. En julio de 2021 la empresa salió a bolsa mediante una fusión SPAC con un valor empresarial de $2.2 billion, con $507 million en efectivo y sin deuda en el balance, según documentos de la SEC, contando a Walmart, Target y FedEx como clientes. La tecnología no era el problema. En 2024, SoftBank la retiró de bolsa por unos $375 million en efectivo: $1.30 por acción. La misma empresa, la misma tecnología, más del 80% del valor desaparecido en tres años. La lección es sobre el modelo de negocio, no la ingeniería: las propuestas de IA de activos pesados e integrales todavía no tenían un modelo de retorno funcional en 2026.
Lado a lado, el patrón es legible:
| Escenario | Evidencia pública (2026) | Estructura de costes | Por qué se amortizó — o se quemó |
|---|---|---|---|
| Recogida colaborativa con AMR (DHL × Locus) | 1B recogidas; +30–180% unidades/hora; −80% tiempo de formación | RaaS ligero en activos, escala según demanda | Se amortizó: sustituyó caminar, no trabajadores; las flotas se adaptan a la temporada alta |
| Orquestación de entradas con IA (Amazon Sequoia) | 75% más rápido en ubicar inventario; −25% tiempo de procesamiento | Construido en casa, amortizado a escala | Se amortizó: IA integrada en el proceso, no un dispositivo aislado |
| Brazos de clasificación con IA y clasificación por visión | 750K robots respaldan más del 75% de los pedidos | Amortizado a escala | Se amortizó: movimientos de alta repetición, funcionando 24/7 |
| Previsión de demanda y optimización de inventario | MHI 2026: 33% en uso, el mayor de todos los usos de IA | Software puro | La lógica es válida, pero los resultados dependen de la calidad de los datos |
| IA agentica para decisiones autónomas | MHI 2026: solo 27% | Software puro | Se quema: aún en la fase de "¿nos atrevemos a entregar decisiones?" |
| Robótica integral de activos pesados | Valoración de $2.2B → compra privada por $375M | Alto capex, despliegues largos | Se quema: tecnología bien, modelo de negocio no probado |
| Robots humanoides | DHL Trend Radar 8.0: tendencia a largo plazo | Alto | Se quema: sin evidencia de retorno en 2026 |
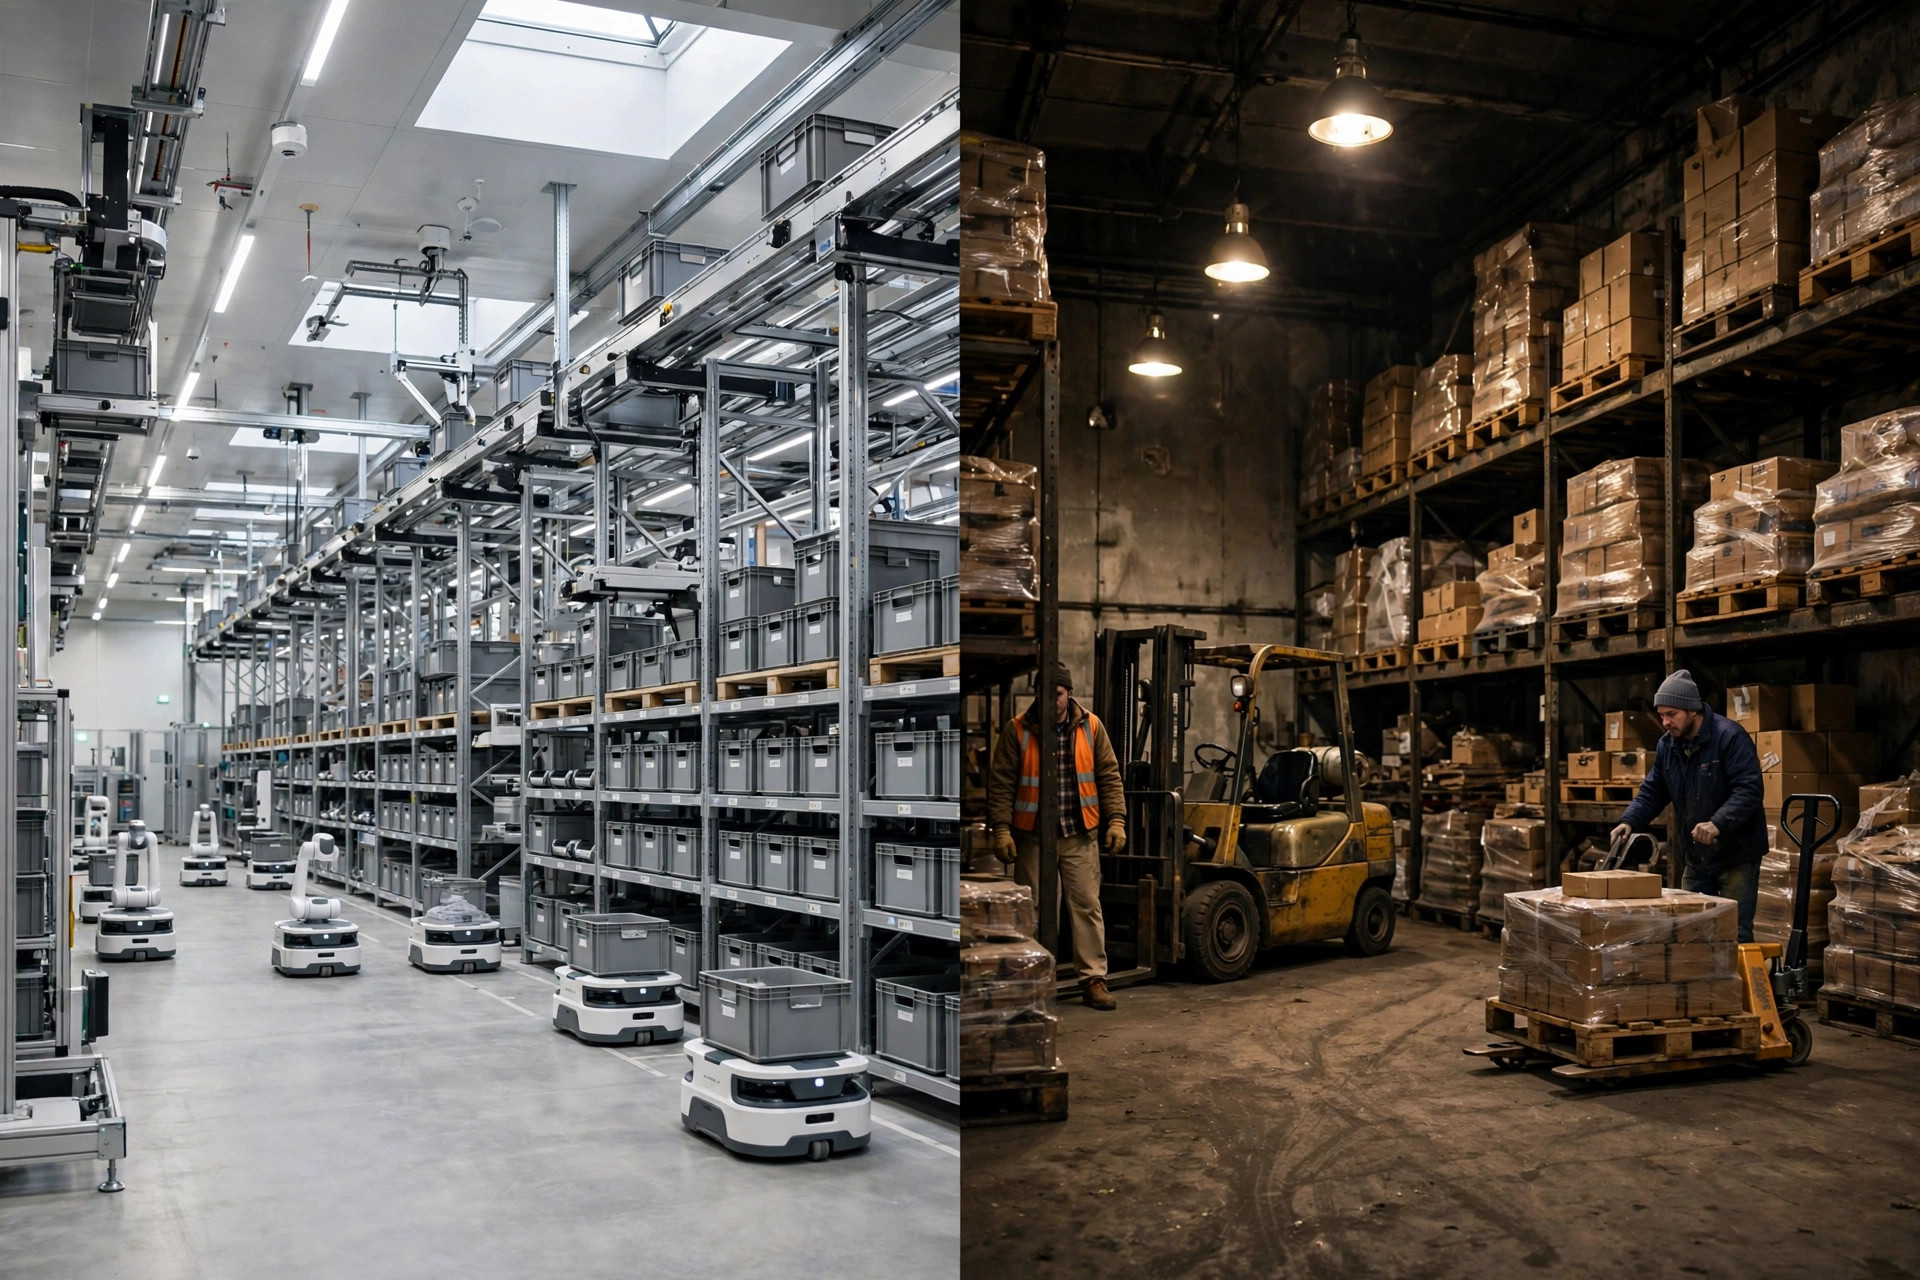
La lectura contraintuitiva, y los datos de 2026 la confirman en gran medida: la IA de almacén que más rápido se amortizó fue, por lo general, la menos "sonora a IA". Recogida colaborativa, orquestación de entradas, brazos de clasificación: todos haciendo el trabajo poco glamuroso de recortar caminatas desperdiciadas, containerizar inventario, identificar y clasificar. Los nombres más ruidosos — toma de decisiones agentica, humanoides — seguían quemando efectivo en validación. Los números de MHI de 2026 traducen la frase a aritmética: solo el 27% dejaría a la IA tomar decisiones operativas, mientras un solo operador registraba mil millones de recogidas.
Por qué la brecha: tres variables
Primera, la estructura laboral. El responsable global de transformación digital de DHL, Tim Tetzlaff, lo dijo sin rodeos a CNBC: los centros de distribución suelen ubicarse donde "it's very tough to find additional labor or even additional spaces just to build these warehouses" ("es muy difícil encontrar mano de obra adicional o incluso espacios adicionales solo para construir estos almacenes"). El primer motor de la automatización no es que la gente sea cara, sino que no se puede contratar. Los proyectos que sustituyen a trabajadores que no se pueden encontrar se amortizan rápido; los que sustituyen a trabajadores que ya existen necesitan cálculos mucho más finos.
Segunda, los cimientos de datos. Un detalle revelador en Insight 2030 de DHL: el 91% de los encuestados había instalado o actualizado su WMS en los últimos cinco años, pero apenas más de la mitad usaba un sistema de gestión laboral — una brecha que el informe dice que "could be limiting the ability to optimize scarce labor resources" ("podría estar limitando la capacidad de optimizar los escasos recursos laborales"). Sumado al énfasis de Gaunt en la preparación del software y los datos, la línea divisoria del retorno en 2026 está clara: no qué tan avanzado es el modelo, sino si existen datos operativos continuos y utilizables.
Tercera, el modelo de pago. Con el 64% de las organizaciones en RaaS o SaaS, según el estudio de MHI de 2025, los robots pasaron de capex único a opex mensual. En 2026, SoftBank y Symbotic formaron la empresa conjunta GreenBox y firmaron aproximadamente $7.5 billion en contratos con clientes orientados al mercado de almacén como servicio. La pregunta del retorno cambió de forma: de "¿cuántos años para el punto de equilibrio?" a "¿sale rentable cada mes?".
Perspectivas 2027–2029: tres líneas de tiempo
El Logistics Trend Radar 8.0 de DHL, publicado en octubre de 2026, nombra la IA agentica entre sus tendencias emergentes más significativas: la IA pasando de asistir a las personas a actuar de forma independiente, lo que DHL llama "an era of autonomous and physical AI" ("una era de IA autónoma y física"). Pero los datos de 2026 acotan la línea de tiempo: solo el 34% está plenamente satisfecho con los robots actuales, solo el 27% entregaría a la IA una decisión operativa. El campo de batalla de 2027–2028 será probablemente más de generar confianza que de modelos más inteligentes.
La segunda línea de tiempo es el hardware. Interact Analysis espera que los despliegues de robots móviles superen los 53,000 sitios a finales de 2025: el hardware sigue extendiéndose, mientras el valor migra hacia el software y los servicios.
La tercera es la ubicuidad. MHI y Deloitte proyectan un 82% de adopción de IA en 2029. Pero "adoptado" no es "amortizado": la divergencia que documenta este balance del ROI de la IA en almacenes 2026 probablemente persistirá mucho antes de entonces.
Lo que deja una pregunta abierta: si la mayor lección de 2026 fue "primero los datos, primero el proceso", ¿el retorno más rápido de 2027 pertenecerá a la IA más aburrida de todas: la que limpia tus datos y ordena tu proceso? La segunda mitad de la IA en almacenes puede pertenecer no al modelo más inteligente, sino al operador más paciente.
Por el Dr. Chen, investigador de cadena de suministro Traducido del inglés. En caso de discrepancia, prevalece la versión en inglés.