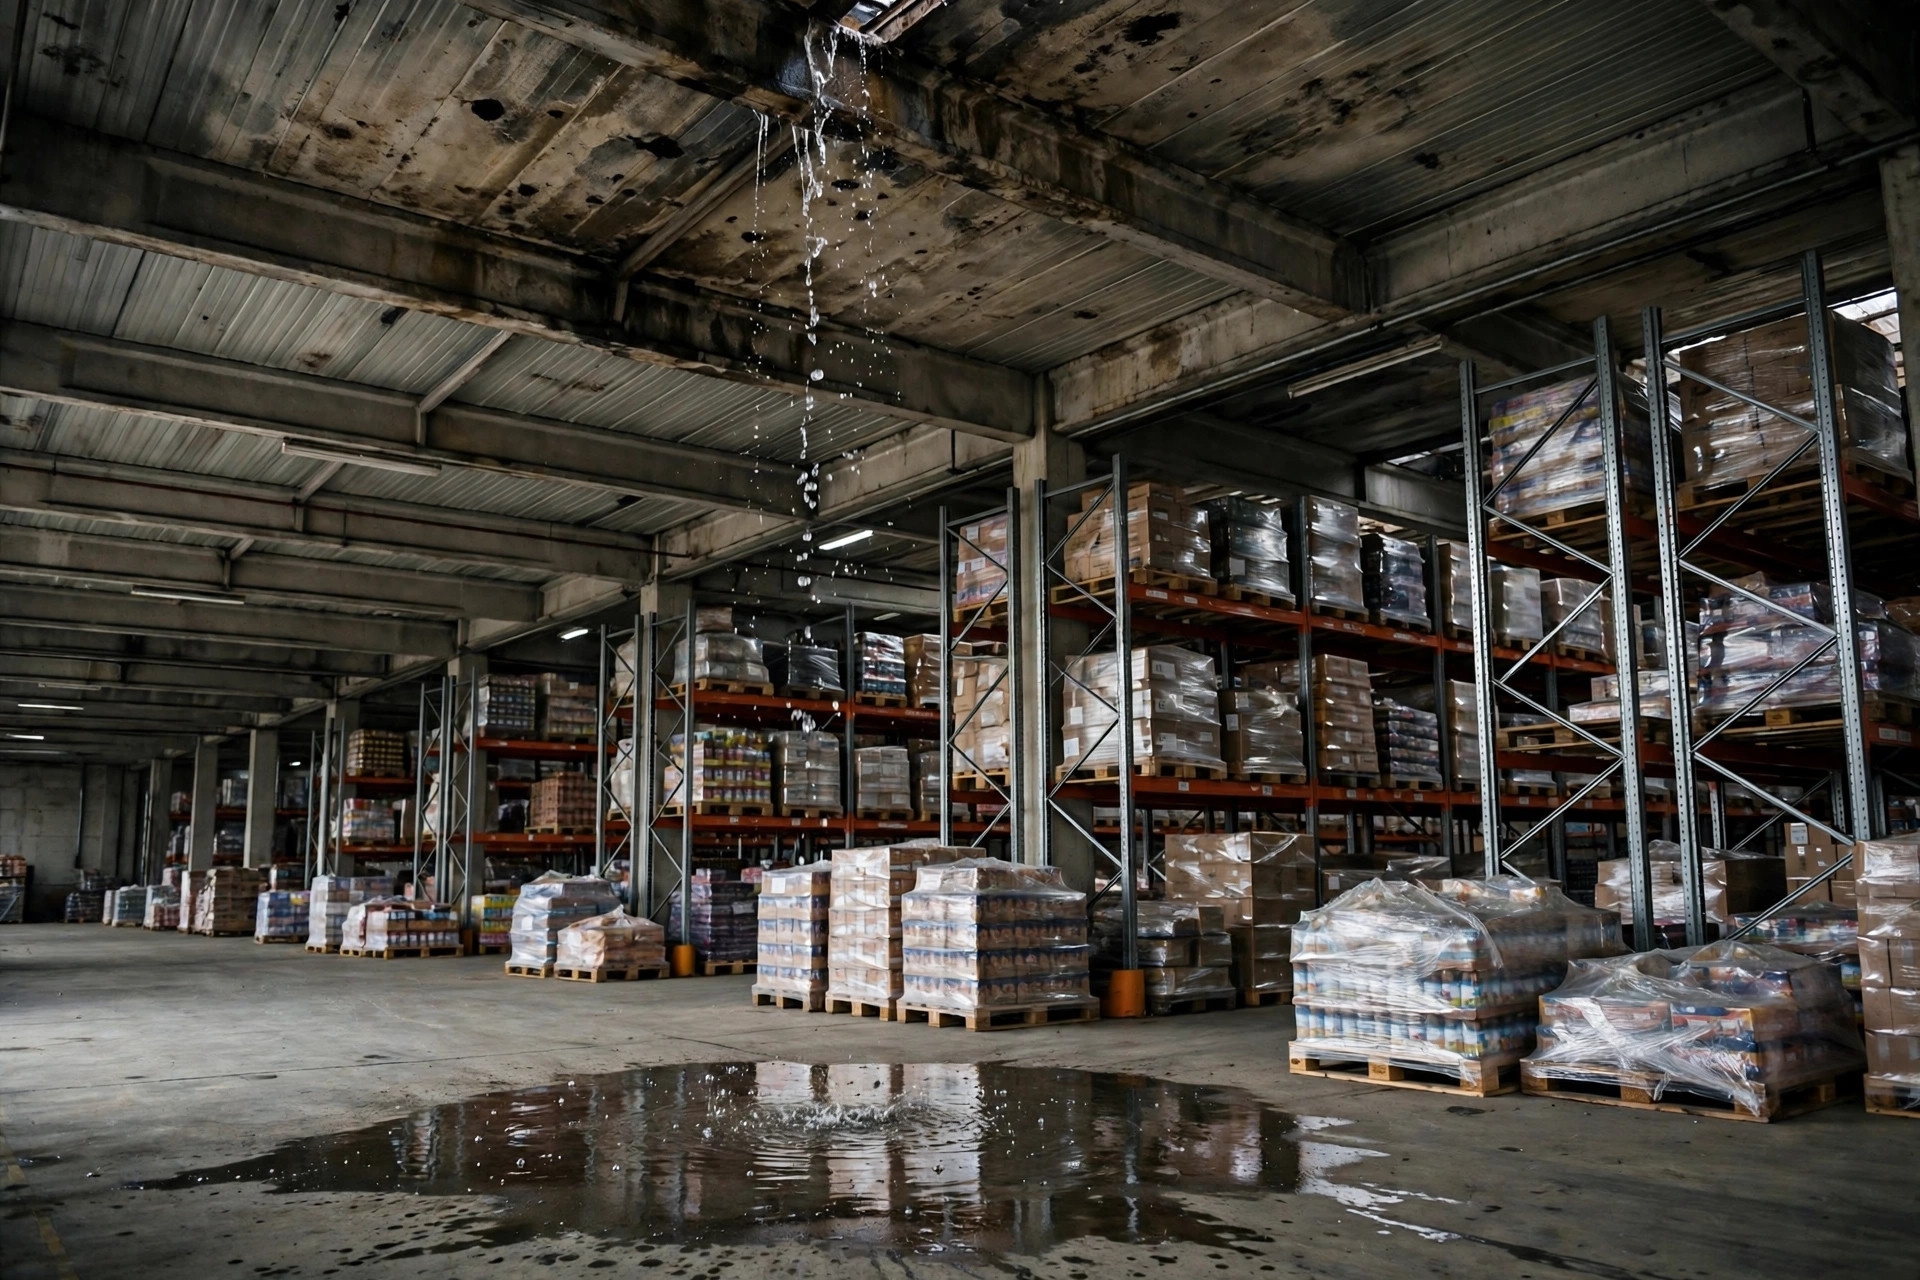
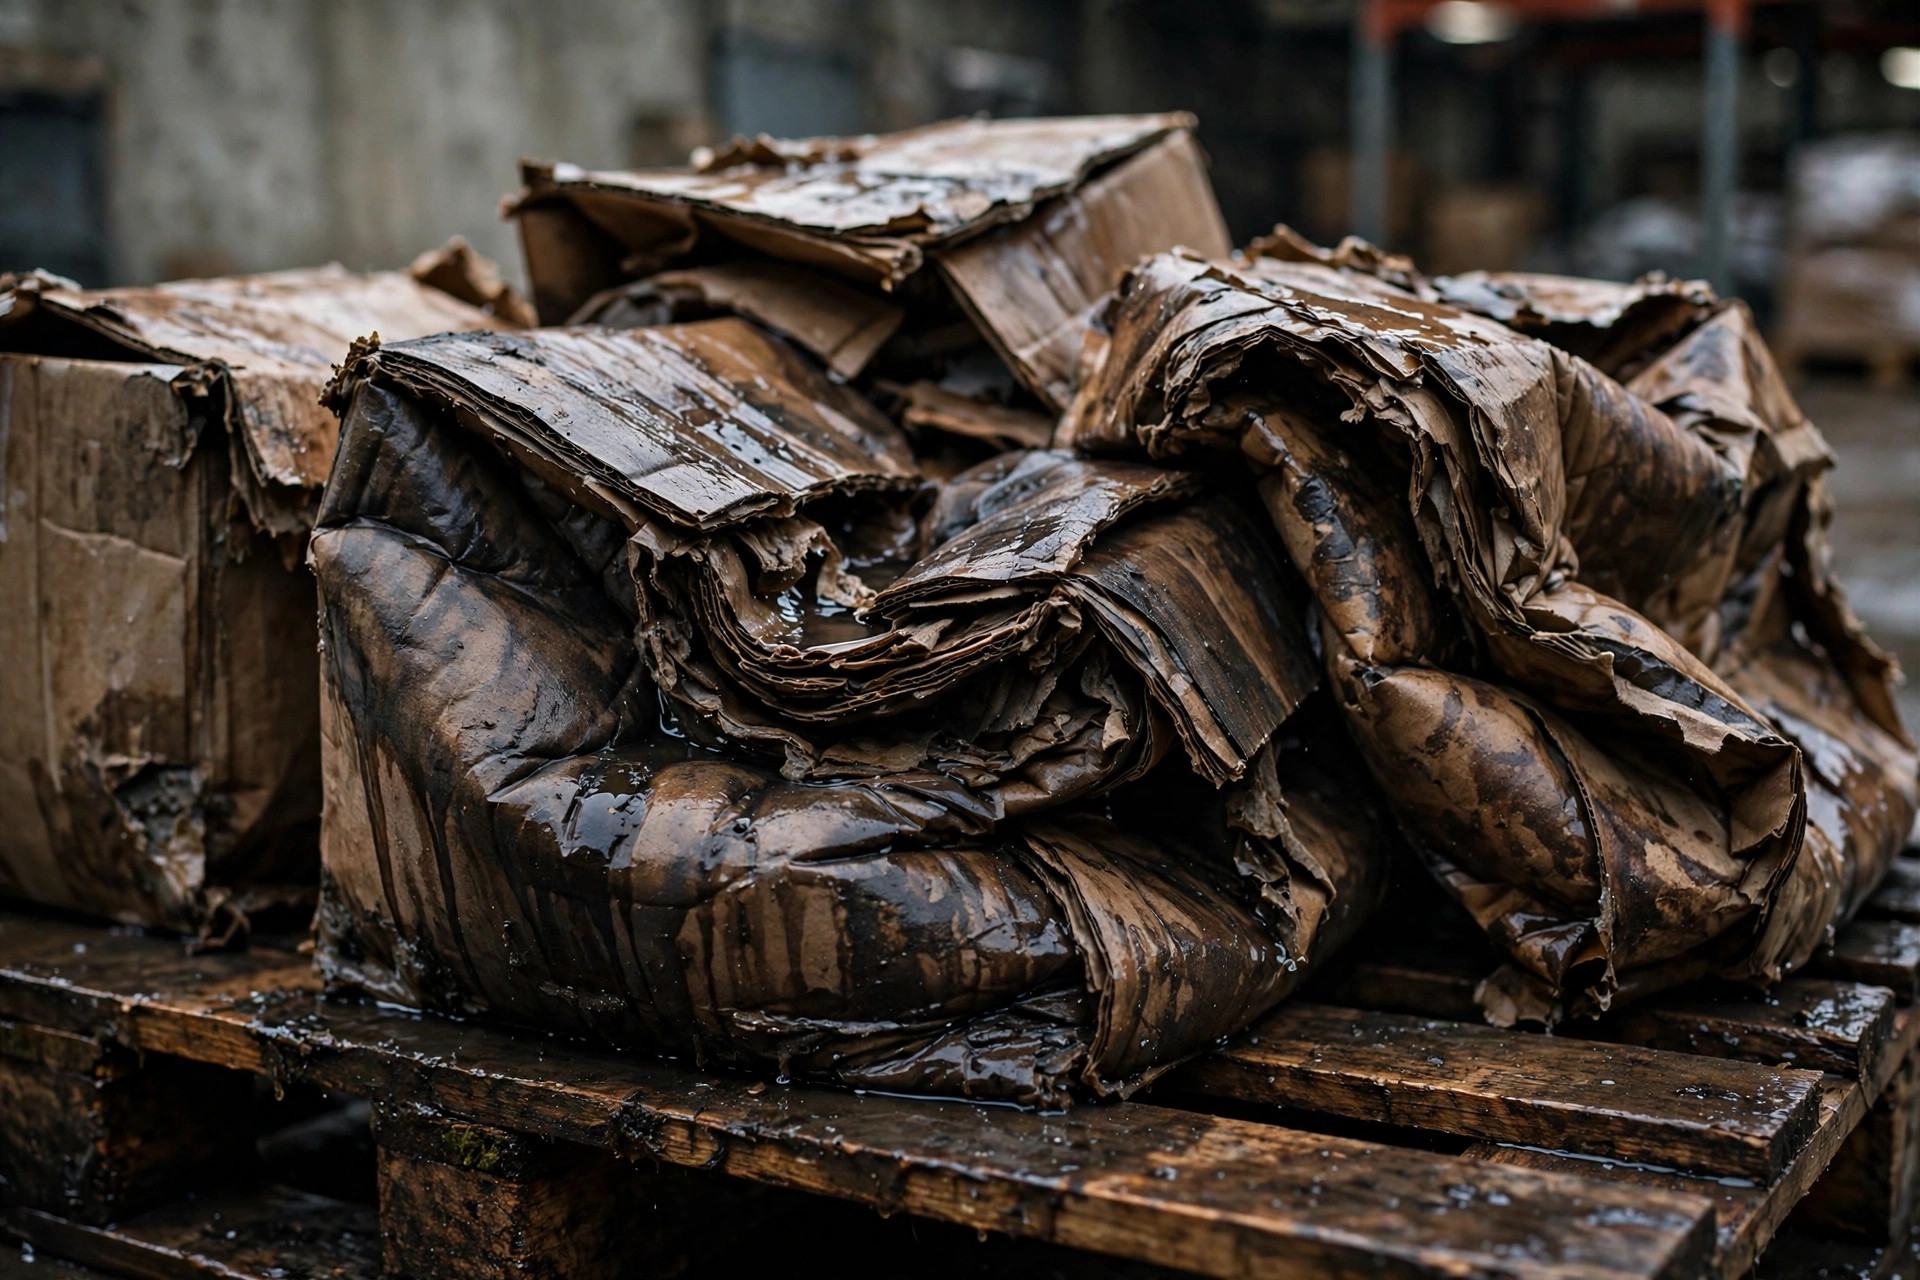
我们有个客户,做小家电的,2023 年秋天在南加州丰塔纳租了一个 3PL 的仓位。10 月的一场大雨,屋顶排水沟堵了,水顺着屋顶接缝灌进来,正好浇在他那批货上。几百箱外包装纸箱泡发,开箱一看,里面一半的小家电外壳受潮起锈。货值二十多万美元,他第一反应就是找 3PL 索赔。
3PL 的经理很客气,也很坚定:租约里写着屋顶归房东维护,"我们既不拥有屋顶,也不负责修屋顶",货损去找房东。货主又去找房东,房东说,我的财产险只保建筑结构,不保你放的货;再说维修责任归我没错,但"排水沟堵了"算不算我没尽到维修责任,这事还能掰扯。三个月下来,货主自己的货物保险赔了一部分,剩下十几万美元,他自己认了。
乙方说句大实话:水损这件事,绝大多数纠纷都不在"赔不赔",而在"走谁的保单赔"。你是货主,签合同时不把这条掰扯清楚,出事那天就是三方踢皮球。
买了水损险,不等于泡水就赔
先讲一个反常识的:很多货主以为保单里有水损两个字,泡水就能赔。真不是。保险公司对"水"分得很细,分法直接决定赔不赔。
第一种,突发意外:水管爆了、喷淋头被撞断、屋顶被冰雹砸穿——这种一般赔。自担额按每次事故定额,具体数字以保单条款为准,量级通常是几千到几万美元一次。
第二种,长期慢渗:屋顶漏了三年没人修,第四年泡了货——这种几乎不赔。保险公司一句话:"可预见、可避免,属于维护问题。"你买保险的时候没人提醒你这条,出事的时候它比谁都准时。
第三种,霉菌。水泡完三天没处理,纸箱发霉,霉菌损失很多保单单独设限额,甚至直接除外。南方仓夏天湿度大,这条坑过不少人。
2022 年我们在河滨市附近的仓就遇到过第一种的变体:夜班叉车司机倒车时,货叉顶断了一根消防喷淋头。水柱直接浇了整整一托盘位的电子产品,八个托盘,外包装全湿,货值三十多万美元。货主在电话里喊:"这总该你们赔了吧?"
最后赔是赔了,但走的是货主自己的财产险里的水损附加条款。为什么?喷淋系统归房东装、归 3PL 按租约维护,责任划分反而清楚;花时间的全是保险公司扯皮:喷淋头是"被撞断"的,算突发意外,赔;但如果喷淋头是年久失修自己爆的,有些保单会说这是维护问题,不赔。——同一个喷淋头,赔不赔取决于"为什么喷"。
算一笔账:三种水损,三种结局
假设你是货主,下面是三种最常见水损场景的对比(示例数字,实际以保单条款为准):
| 场景 | 货损金额 | 自担额 | 除外条款 | 实际到手 |
|---|---|---|---|---|
| 屋顶突发漏水 | 8 万美元 | 1 万 | 不在除外 | 约 7 万 |
| 喷淋误喷(被撞断) | 20 万美元 | 2.5 万 | 不在除外 | 约 17.5 万 |
| 屋顶长期慢渗 | 3 万美元 | 1 万 | 在除外 | 0 |
看完这张表,货主真正该问的不是"我的货值多少",而是三个问题:
一,我的保单到底包不包含水损?很多基础货运险不含水损,要加附加条款。没加就是没买,别自我安慰。
二,自担额是多少、按什么口径?按每次事故还是按年累计,差很多。泡了两万美元的货,自担额两万五,连索赔程序都走不进去——很多小货主第一次听说自己保单里有这条。
三,哪些在除外?慢渗、霉菌、洪水。注意洪水:美国商业保单一般不含洪水,要单独买联邦洪水险,具体以官网最新政策为准。2023 年加州几场大气河流,泡了不少仓库,事后才发现保单里没有洪水这一项的,大有人在。
这里还有个两难取舍:自担额定得越高,保费越便宜,但小额水损就得自己扛。货值高、单票货值大的货主,宁可保费贵一点也要把自担额压下来;货值分散、单批货值低的,反而可以接受高自担额换低保费。这笔账要按你自己的货值结构算,别抄别人的。
再说个乙方报价的门道:3PL 给你报仓储费率的时候,保险成本是按整仓摊销的。水损分项限额定得高,保费就贵,这部分成本最后都会进费率。所以你跟销售砍价砍下来的每一分钱,有可能正是从保险限额里挤出来的——便宜的费率配薄薄的保单,出事了你连哭都找不到调。这不是说贵的一定好,而是谈价格的时候,要把保单限额当成报价的一部分来谈,别只盯着每托盘多少钱。
乙方才知道的内幕:三方拼图
水损理赔为什么总踢皮球?因为这事天然是"三方拼图":
房东的财产险保建筑结构(屋顶、墙体),不保你的货;3PL 的责任险保 3PL 自身的疏忽(比如喷淋维护失职),但水损这一项通常有分项限额,设得不高——保费贵,3PL 不会给自己买太高,这是行内公开的秘密;货主的货险保货物本身,是唯一跟你货值挂钩的保单。
还有个细节很多货主不知道:3PL 的保单是按年买的,限额也是按年累计的。如果你的货赶在一次大事故之后进仓,而那次事故已经把当年的限额吃掉了一大半,你这批货实际能分到的保障就更少了。问限额的时候,顺带问一句"当年限额还剩多少"——销售如果答不上来,让他去问保险经纪,答复写进邮件。
所以谈 3PL 合同,保险条款别只看"乙方购买足额保险"这种漂亮话,要拆开看:
第一,维修责任写死。屋顶谁修、排水沟谁清、喷淋谁年检,租约里写成清单,别写"合理维护"这种糊涂话。保险公司理赔第一步就是翻租约,写得糊涂,赔得糊涂。
第二,盯紧代位求偿条款。很多租约里有"放弃代位求偿":出了事,各自找各自的保险,谁也别找谁。这条对货主是保护也是限制——你的保险公司赔完之后,不能再去咬房东或 3PL。签之前想清楚你站哪边。
第三,问 3PL 的水损分项限额。销售跟你谈报价的时候,保险成本是打包在费率里的。你单独问一句水损的分项限额是多少,销售立刻知道你是老手,话术都会收敛三分。
第四,也是最重要的:货主自己买的保险,比指望任何一方的都靠谱。3PL 的保单限额是给整个仓库定的,分摊到你这一批货上可能根本不够。自己买一份带水损附加的货险,多花不了多少保费(具体以官网最新政策为准),关键时刻它是唯一能指望的。
甲方爸爸们,听我一句:水损这种事,合同里写得越细,出事那天吵得越少。
下次谈合同,记得问这三句
一,"仓库水损走谁的保单?限额多少,自担额多少?"
二,"租约里维修责任具体到哪一项——谁清排水沟、谁年检喷淋?"
三,"代位求偿条款怎么写的,出了事我们互相追不追?"
三句问完,对方是内行还是外行,你立刻就能听出来。要是对方支支吾吾答不上来,这个仓的水损风险,大概率最后是你自己扛。
作者:苏珊|3PL 销售总监,签过上百个仓储合同