先算一笔账。一幅评估价 50 万美元的油画,进专业艺术品仓放一年:保险费按 0.5%/年算,一年 2500 美元;仓储费按 5~15 美元/平方英尺·月,一个 4×8 英尺的标准画箱占 32 平方英尺,一个月 160~480 美元,一年 1920~5760 美元。加起来,这幅画一年在仓里的持有成本是 4000~8000 美元往上,差不多是货值的 1%~2%。
同样 50 万美元货值的一托盘电子产品,放在普通 3PL 仓里,货主一年为这托盘付的仓储加保险,连这个数的零头都不到。差价就是这门生意的全部。艺术品仓储不是"架子更好看的普通仓",它是把"不确定性"明码标价的生意。
高值货我算过不少,艺术品是最不讲道理的一种——一幅画占半个托盘的位置,价值够买下放它的整间仓库。所以 3PL 接艺术品客户之前,三笔账必须先算清楚:恒温恒湿、安保、保险。算不清就接,等于给自己挖了个按货值计价的坑。
恒温恒湿:烧的不是电,是索赔的门票
行业通行标准不是建议,是硬杠。美国文物保护学会(AIC)的 interim guideline:相对湿度 45~55%,允许波动 ±5%;温度 15~25°C。博物馆借展级的 ASHRAE AA 级更严:15~25°C、波动 ±2°C,50% RH、波动 ±5%。实际运营中,专业艺术品仓的设定点一般是 20°C ±2°C、50% ±5% RH,全年恒定。
3PL 最容易栽的地方在这里:保险公司把温湿度条款写进保单。画受潮起霉索赔时,"仓储环境未达约定标准"是核保人最顺手的拒赔理由之一。24 小时数据记录仪不是摆设,它是理赔时的证据链。借展场馆标准(Exhibits USA)要求 68~72°F(20~22°C)、45~55% RH,24 小时内波动不超过 10%。
从成本角度看,恒温恒湿是固定成本——设备投入加全年能耗。货值越高,这笔固定成本摊得越薄。这就是为什么专业艺术品仓爱接大藏家的整批藏品,而对"就放一幅画"的散单报出天价:固定成本摊不下去,报低了就是贴钱干。
安保账:两个人、24 小时和分区门禁
专业艺术品仓的安保配置,对标博物馆库房:
- 24/7 报警加闭路监控全覆盖
- 分区授权门禁:只有预定人员能进特定区域,谁哪天进了哪个区,系统全部留痕
- 双人操作规则:接触高值藏品必须两人在场,互相见证
- 非水基灭火系统:喷淋的水对画是灾难,气体灭火才是标配
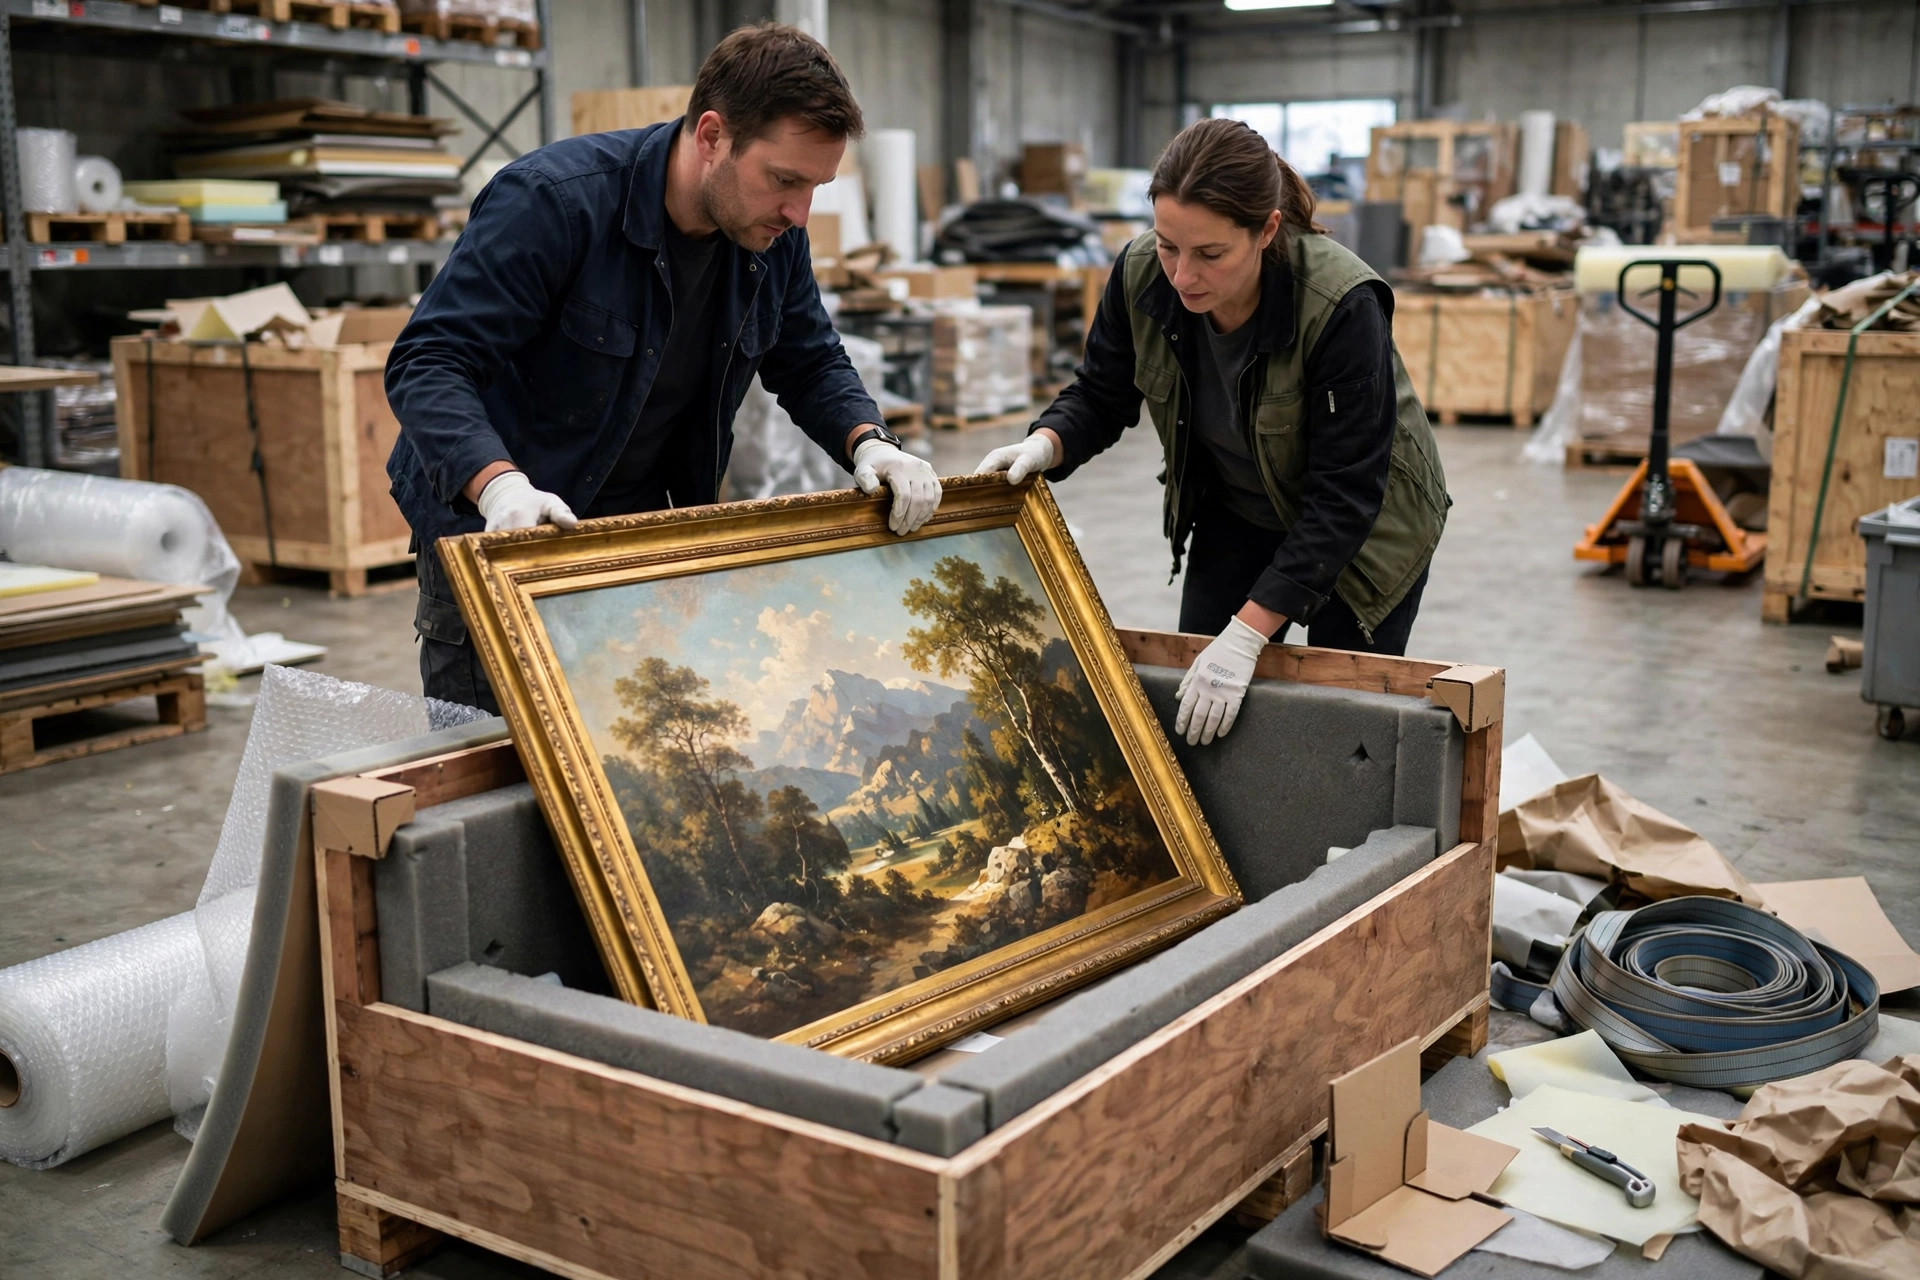
- 交接环节:押运、开箱验货做 condition report(状况报告),前后拍照留档
真实案例:2012 年纽约一桩诉讼(法院公开记录),一件价值超 1000 万美元的艺术品在打包搬运中受损,损失超 100 万美元——搬运方把两件高值作品放得太近,违反了自己公司的操作规程。法院认定这足以构成重大过失,驳回了对方的撤诉动议。这笔账算下来:操作规程不是挂墙上的,违反一次,赔的是七位数。
一张表:普通仓 vs 艺术品仓,成本结构差在哪
| 成本项 | 普通仓 | 艺术品仓 |
|---|---|---|
| 温湿度 | 常温加通风 | 20°C±2 / 50%±5% RH 全年恒定(AIC / ASHRAE AA) |
| 安保 | 卷帘门加基础监控 | 24/7 报警加 CCTV 加分区授权门禁加双人操作 |
| 消防 | 喷淋 | 非水基(气体)灭火系统 |
| 人员 | 普通操作员 | 受过培训的艺术品搬运技师 |
| 保险 | 货主自理或按重量计 | nail-to-nail 全程险或仓储段险,按货值 0.1%~2%/年 |
| 仓储报价 | 按托盘/平方英尺 | 专业艺术品仓约 5~15 美元/平方英尺·月 |
| 责任上限 | 合同限额(按票/按重量) | 约定价值/评估价值全额 |
保险:nail-to-nail 还是只保在仓里,保费差一个量级
艺术品保险两个关键概念,3PL 必须分清:
- nail-to-nail(wall-to-wall)全程险:从藏家墙上取下(第一颗钉子)到目的地重新挂上(最后一颗钉子),打包、运输、仓储全覆盖。
- 仓储段险:只保货在仓库里的这段时间。便宜,但保障在装卸平台门口戛然而止。
保费率:艺术品专项保单一般为投保价值的 0.1%~2%/年。藏品档案齐全、低风险地区、安保到位的能压到 0.5% 以下;经常运输、参展借出的往上限走。按 0.5%~1% 测算,100 万美元的藏品一年保费 5000~10000 美元。
索赔看这三条,全是真事:
- AXA 诉 Fortress 艺术品仓储案(纽约法院):藏品在仓储期间水损,保险公司代位追偿,争议焦点是屋顶漏水算不算仓储方的责任。仓储合同里的责任上限和保险条款,是索赔的第一战场——永远是。
- UPS 拒赔案:一位客户从赫尔辛基往纽约寄古董茶具,全部损坏,索赔被拒。UPS 的理由是"无合同不承保艺术品类";而包装不合格,是艺术品索赔被拒的头号原因。
- 包装除外条款:几乎所有保单都不保"包装不当"。3PL 如果替客户打包,必须用博物馆级木箱加无酸 archival 材料,否则出事保险公司先看包装,再看损失。
一个反常识的判断:艺术品仓储最贵的不是仓储费,是"不确定性"的定价。货值越高,保险费率反而越低(风险池大、安保投入摊得薄),但单点事故的绝对金额越吓人。所以这门生意的盈亏平衡点不在"收多少仓储费",而在"事故率 × 货值"这个乘积能不能被保费和报价覆盖。
可计算的结论
3PL 接艺术品仓储客户之前,把这道算术题做完再报价:
年持有成本 ≈ 仓储费(5~15 美元/平方英尺·月 × 占用面积 × 12)+ 保险费(货值 × 0.1%~2%)+ 恒温恒湿与安保固定投入摊销
决策规则:单件货值低于 50 万美元、且总件数摊不薄固定安保与恒温成本的订单,报价必须覆盖"保险费 + 固定成本摊销 + 15% 以上风险准备金",否则接一单亏一单。艺术品仓储不是仓储生意,是风险定价生意——算不清这笔账的 3PL,趁早别碰。
作者:老周|物流成本分析师