开口先给结论:自保不是省钱,是把保险公司的利润变成自己的风险准备金。这笔账算不清的人,千万别碰。
说白了,这事分两面。保险公司靠三样东西赚钱:承保利润、投资浮存金、还有你对风险的恐惧溢价。风险自留的意思是,你自己当自己的保险公司——这三样好处,你得自己吃得下,也得自己扛得住。我见过太多大仓的老板,看到一年几十万美金量级的保费账单(具体数字以经纪人最新报价为准,每家差别很大),第一反应是"这钱我自己留着"。第二年,一次事故,几百万美金的货值没了,准备金连零头都不够,哭都没地方哭。
第一道坑:断保省钱的那一年
2021 年,德州休斯顿,一家 15 万平方英尺的 3PL 仓。老板跟我喝咖啡时说,老米,保费一年几十万,五年没出过险,这钱白花了。他把财产险砍了,只留最低限度的责任险,自己扛。我问他,准备金池有多深?他摆摆手,说钢结构仓库,防火分区做得好,出事概率极低。
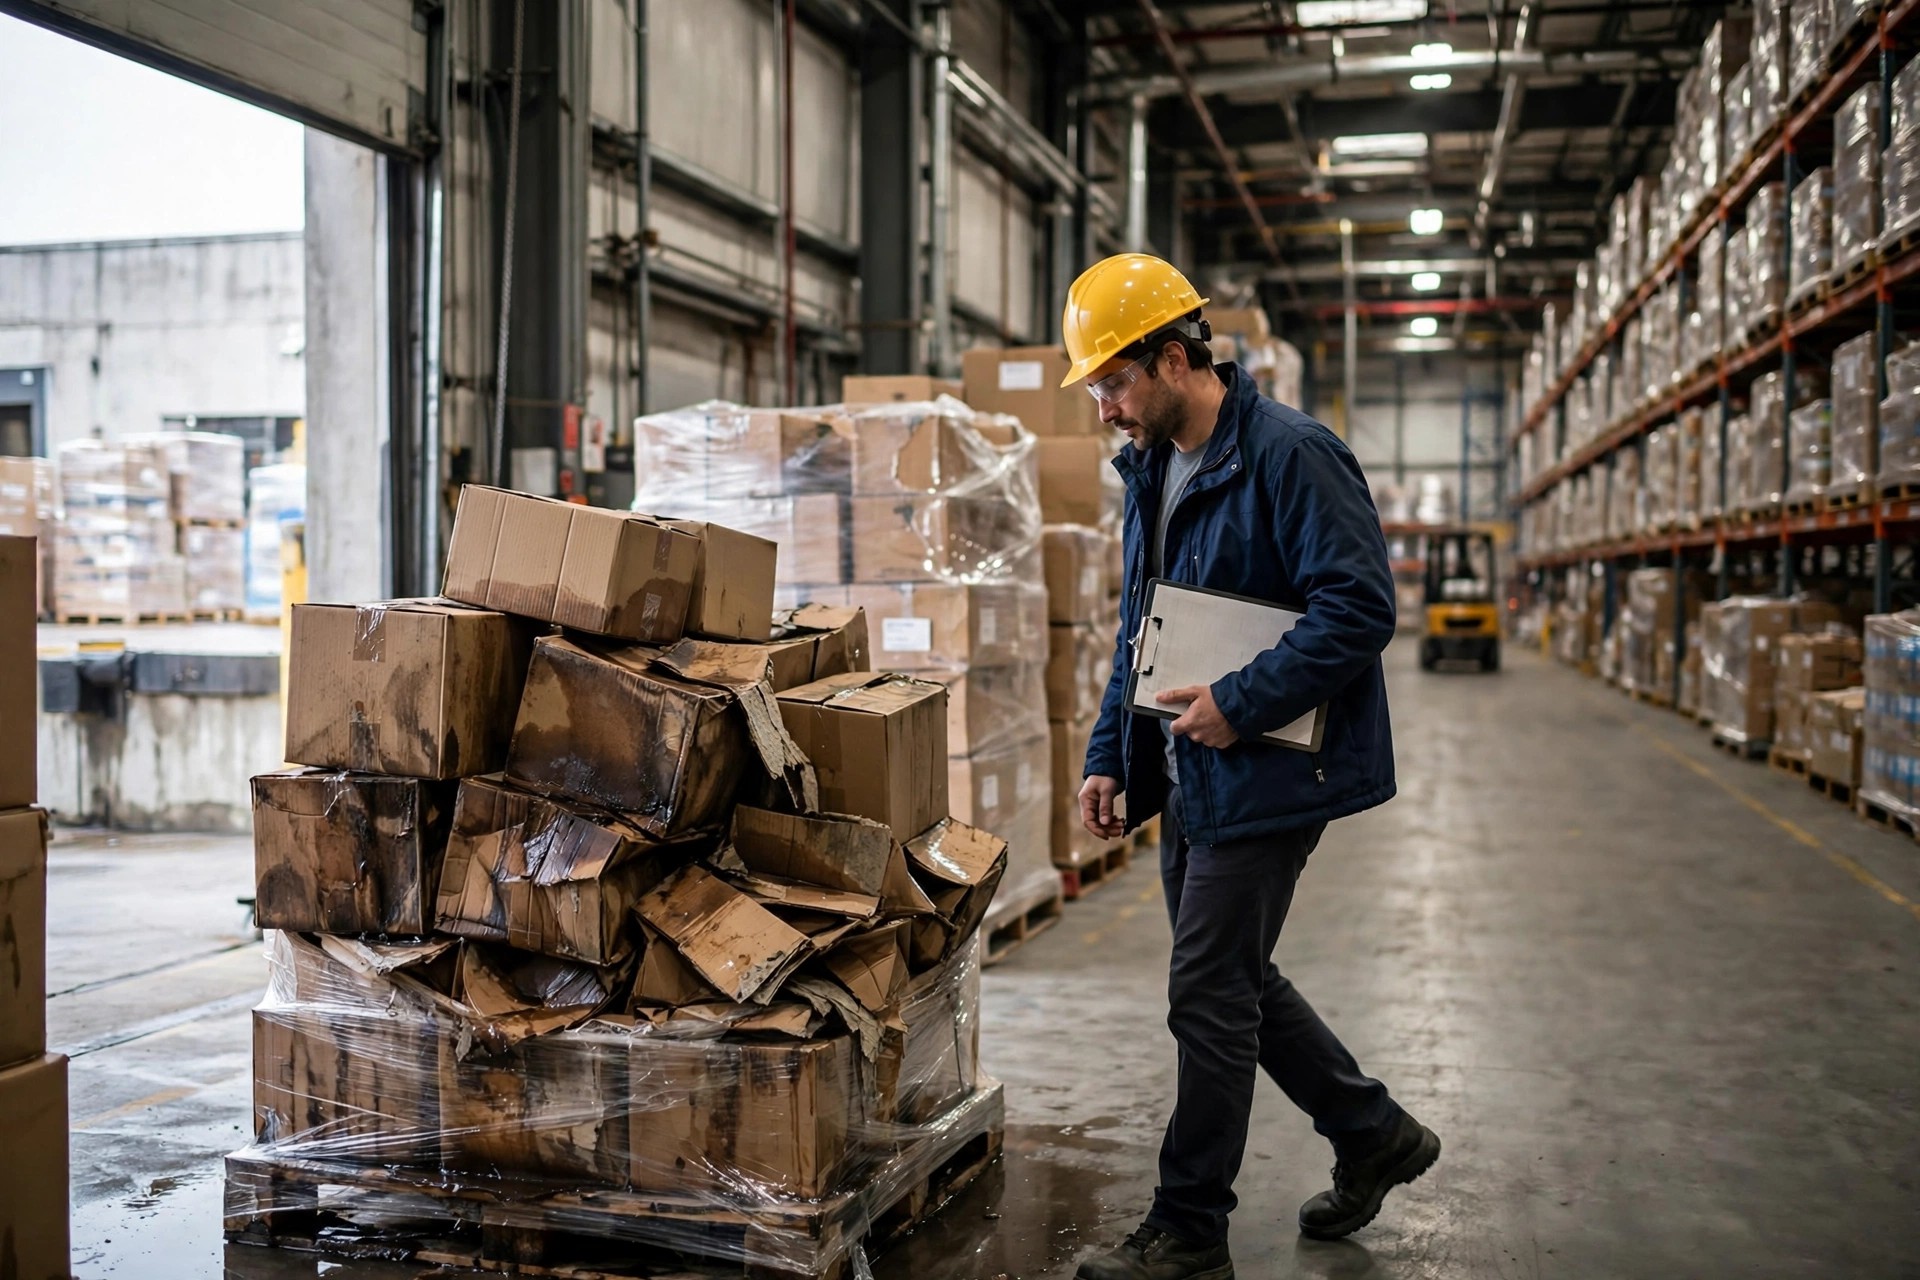
2022 年夏天,一场电气火灾从充电区烧起来。火不大,但烟熏加水渍,报废了整整一个货架区的货——几百万美金的货值,全是客户的货,都要他赔。保险没有,准备金账上连零头都不够。最后他卖了一个仓才把窟窿填上,相当于用十年保费换了一次学费。
这个故事我讲过很多次,重点不在火灾多可怕——重点是,他连"最坏情况是多少钱"都没算过,就敢自己扛。这不是风险管理,这是赌博。
第二道坑:买了保险却等于没买
另一个极端。加州安大略,一家电商履约仓,保单买得挺全:财产险、责任险、货运险,一个不少。但免赔额定得特别高——几十万美金量级的自付额(仅供理解思路,具体以经纪人最新报价为准)。老板的逻辑是:保费便宜点,小事自己扛,大事保险兜。
想法没错,执行错了。他从没算过"小事"一年有多少件。盘点下来,一年大大小小货损、工伤、设备事故三十多起,每起都在免赔额以下,保险公司一分钱不赔。他一年自付的钱,比省下的保费还多。买了保险,体验跟风险自留一模一样,还多交了一份保费。
这事分两面:免赔额是杠杆,撬得动大风险,也放大了小风险的自付成本。不算清楚历史出险频率就定免赔额,等于闭眼调杠杆。
先算账:自保和买保险到底差在哪
别拍脑袋,我给你一张表。拿你自己仓的数字往里填:
| 维度 | 风险自留(自保) | 买保险 |
|---|---|---|
| 保费 | 0,但必须计提风险准备金(建议按历史最大单次损失的 2 倍以上计提) | 每年固定支出,量级从几十万到上百万美金不等(以经纪人最新报价为准) |
| 免赔额 | 全额自付 | 免赔额以下自付,以上保险公司承担 |
| 风险敞口 | 无上限,一次黑天鹅可能吃掉多年利润 | 锁定在免赔额 + 保费 |
| 现金流 | 出险当年剧烈波动 | 保费分摊到每月,现金流平稳 |
| 隐性成本 | 要自己建理赔、风控、法务能力 | 保险公司自带核保、理赔、风控服务 |
看明白了吗?省下的保费,必须一分不少地变成准备金躺在账上——不是"省下来花掉",是"省下来存着"。能做到这一条的,才有资格谈风险自留。
自保的准备金,到底怎么定
三个步骤,缺一不可:
第一,盘敞口。把你仓里最值钱的东西列出来:货值按客户货值峰值算,不是平均值;建筑重置成本;设备;再加上第三方责任(工伤、访客、周边)。最坏情况不是"平均损失",是单点最大损失乘以连带效应——休斯顿那个仓就是栽在这儿。
第二,看历史。把过去五年所有出险记录翻出来,不管大小。算两个数:年均自付损失、最大单次损失。准备金的下限,至少是最大单次损失的 2 倍——因为出险这事从不按平均数发生。
第三,压力测试。问自己一个问题:如果明天早上接到电话,说仓烧了一半,账上的准备金够不够?不够,就老老实实买保险,或者走"高免赔额 + 超赔"组合:小额自己扛,大额转出去。这是大多数大仓的实际选择,也是我最推荐的起手式。
一个反常识的判断
很多人觉得自保是"有钱人的游戏",错了。恰恰相反,自保是"算账能力强的人的游戏"。我见过年营收几千万美金的 3PL 玩得很好,也见过上亿规模的公司一次事故就伤筋动骨。分水岭不在规模,在三件事:有没有真实的出险数据、有没有纪律性强的准备金账户、有没有人敢在出险时按预案执行而不是拍脑袋。
保险公司最赚钱的客户,就是那些"怕麻烦所以全额投保、但从不出险"的仓。你要是数据好、风控好,凭什么把这份利润送人?反过来——你要是连自己过去三年赔了多少钱都说不上来,买保险就是你目前最便宜的风险管理外包。
3PL 仓和自营仓,自保的账不一样
同样是自保,3PL 和自营仓完全是两笔账。自营仓的货是自己的,烧了心疼但不用赔客户;3PL 的货是客户的,烧了不光赔货值,还赔客户信任——有的合同里还有 SLA 罚款条款。我见过 3PL 老板自保时只算了货值,没算客户索赔和丢单的损失,准备金差了一大截。
还有一个坑:3PL 的保费其实可以转嫁。很多 3PL 把保险成本拆进仓储费率里,客户是愿意付的——毕竟货在你手里,客户也要安心。你自保省下的保费,客户可不会因此多付你一分钱;但你出险赔不起,客户立马走人。这笔账,3PL 老板要单独算。
给大仓老板的忠告
风险自留和买保险之间,还有中间地带:高免赔额保单加足额准备金,是大多数 10 万平方英尺以上大仓的实际选择。纯自保只适合一种仓:出险数据完整、准备金纪律像交税一样严格、管理层真懂风险。
最后补一条实操:不管你选哪条路,每年续保前做一次复盘——把当年的出险记录、准备金余额、保费报价三张表摆在一起看。保费涨了三成以上,就找两家经纪人重新比价;连续三年零出险,就跟经纪人谈上调免赔额降保费。保险这东西,买一次管一辈子是最亏的,每年都要重新算。
最后问你一句:你现在每年交的保费,和你过去五年实际的自付损失,哪个数字大?要是答不上来,今晚就别睡,先把账翻出来——这笔账,值得你花一个晚上。
作者:老米|20年美国供应链老兵,仓储解决方案顾问