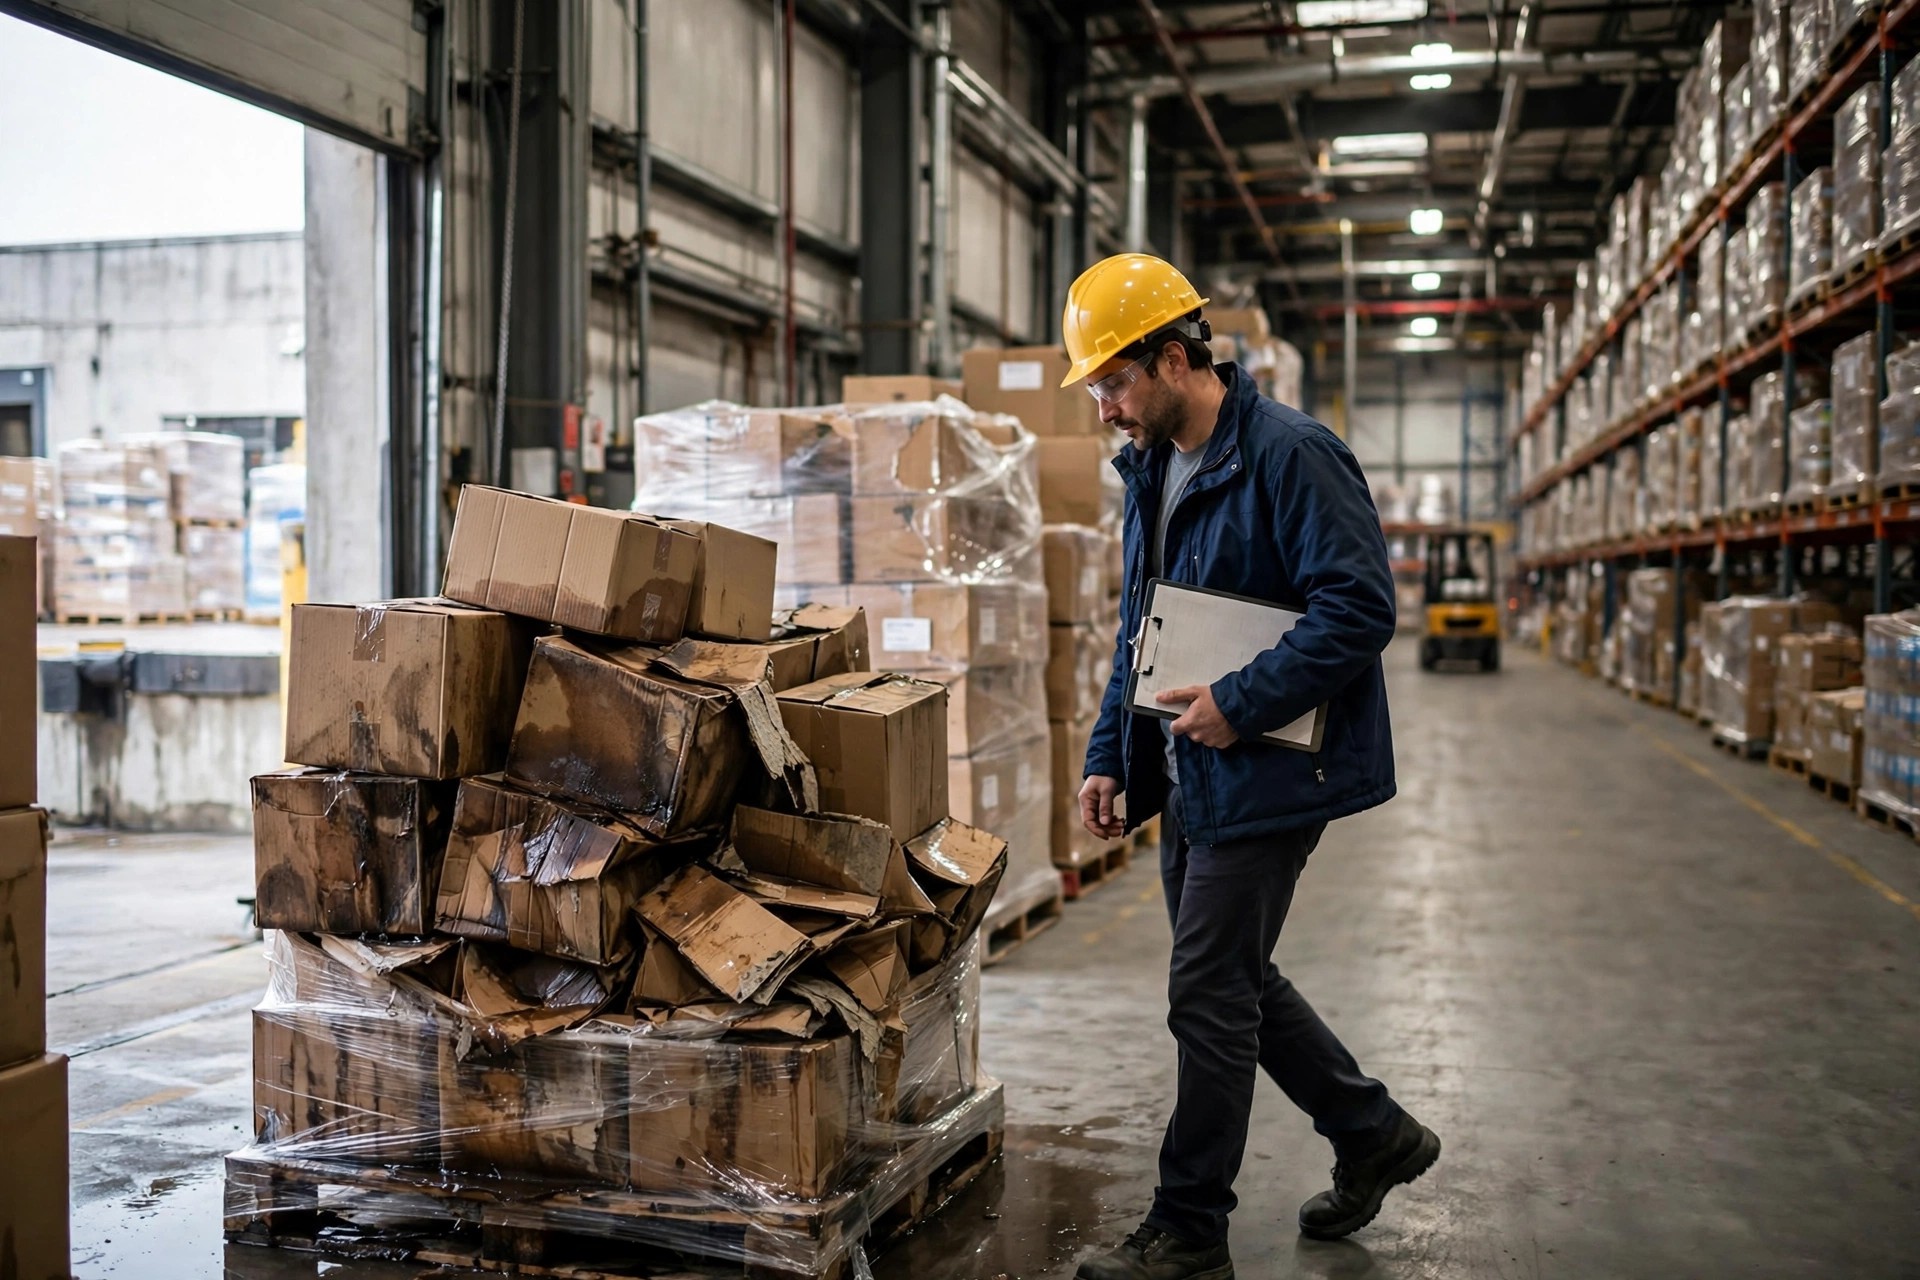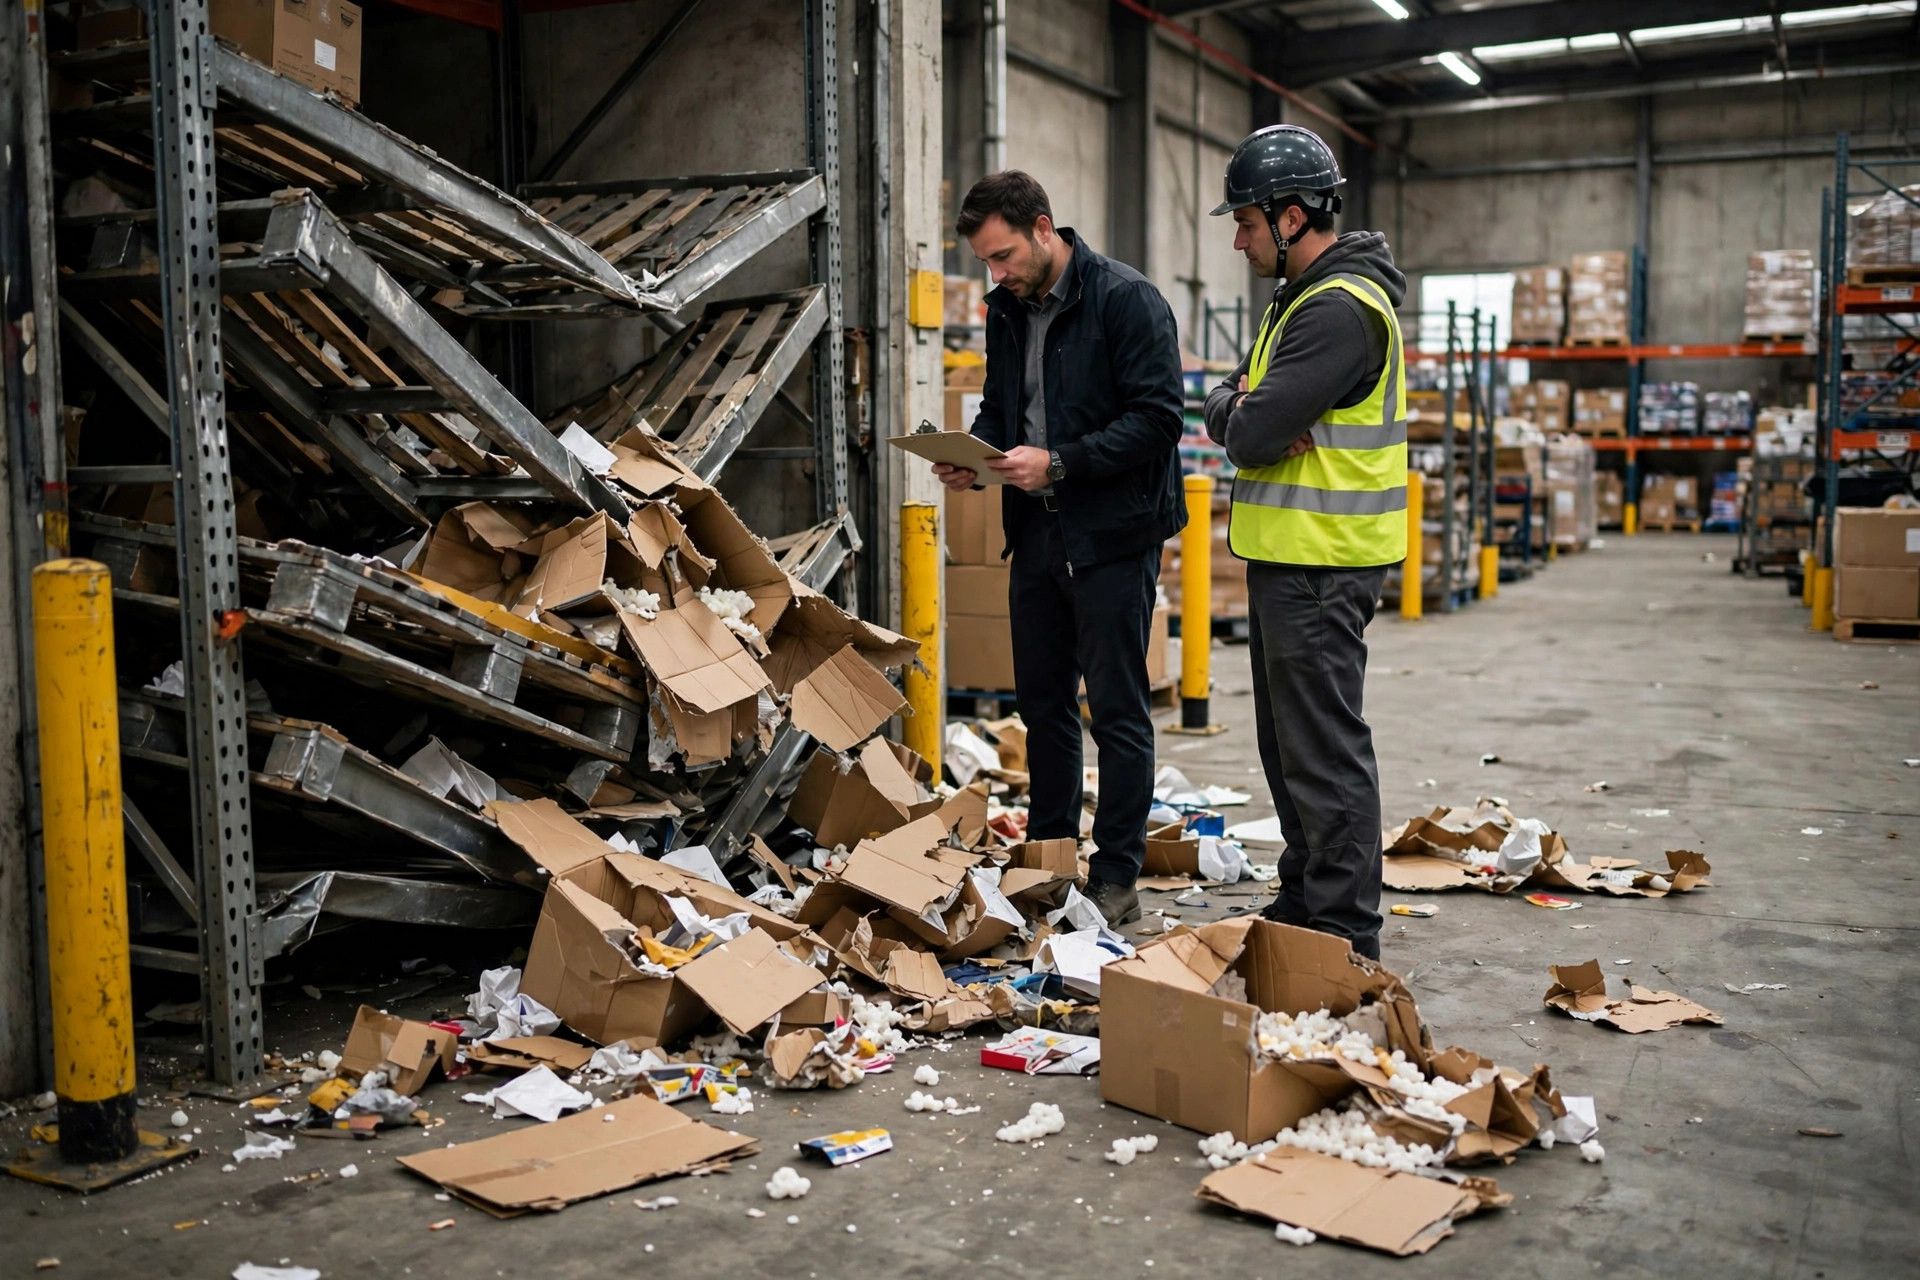
我们有个客户,2023 年 9 月,芝加哥西南郊一座 18 万平方英尺的仓库,半夜卷帘门上方起火,烧了半层货架的包装材料和纸箱。货没烧着多少,烟熏了一片。客户第二天一早就给我打电话:"Susan,保险那边我只报了案,他们说要派公估人(adjuster)过来查勘,我该准备什么?"
我说:"把材料备齐,他来了才能爽快签字。材料不齐,他能拖你三个月。"
结果他只准备了两样:保单复印件和一张报案回执。公估人进场后要了 7 份材料清单,他一件件补,补到第五份的时候火都已经过去四个月了。最后赔下来,比我们另一位材料齐全的客户少了将近四成——不是保险公司黑,是他自己丢了讨价还价的筹码。
今天就把这 7 份材料讲透:要什么、去哪找、缺了会怎样。记住,出险后第一时间该干的,不是打电话给保险经纪,而是锁现场、拍照、开始写第一份材料的草稿。
第一份:保单与批单(Policy + Endorsements)
要什么: 保险单全文 + 所有的批单(endorsements)。不是你当初签合同时看的那两页摘要,是完整条款。
去哪找: 保险经纪(broker)那里永远有一套,另外公司保险负责人、财务部也该各存一套。聪明的仓库都会在保单生效第一天就把 PDF 发给运营经理和仓库经理——出险时半夜三点你也要能打开手机就找到。
缺了会怎样: 公估人进场的第一句永远是"请提供保单"。你没有,他就按最保守的条款理解去审你的案子。更糟的是,你自己都不知道你的保单有没有"自动增加保额条款"(automatic increase)、有没有"库存波动条款"(stock throughput clause)。仓库的库存价值是波动的,旺季货值可能是淡季的两倍,如果保单没做相应约定,公估人按淡季平均值算损失,你哭都没地方哭。
反常识判断来了: 大多数人以为出险后第一时间该打电话给保险。其实不是。第一时间该干的,是锁住现场、拍第一轮照片,然后翻出保单看免赔额和报案时限。报案时限很多保单写的是"尽快"或"48 小时内",你晚一天报案,公估人就有理由质疑"现场是不是被动过"。我们有个客户出险后先忙着安抚货主(甲方爸爸嘛,理解),三天后才报案,公估人报告里写了一句"delayed notification",保险公司据此砍了 15% 的赔付。15%,就三个字。
第二份:出险前后的库存记录(Inventory Records)
要什么: 出险前最近的库存台账(WMS 导出或盘点表)+ 出险后第一时间的受损盘点表。两份一对比,损失才算得清楚。
去哪找: WMS 系统里导出"出险前一天"的库存快照;仓库现场出险后立刻组织人力盘受损区,做"损失清单"(list of damaged goods),每行写 SKU、品名、数量、单价、受损程度。
缺了会怎样: 没有出险前台账,公估人会问你:"你怎么证明这些货当时就在仓库里?"货主索赔的数字和你说的一致还好,不一致——比如货主说 5000 箱、你只找到 4200 箱——那 800 箱的差额,保险公司一分不赔,货主转头问你要。签 3PL 合同的时候,"货值申报"和"库存对账"这两条,就是为今天埋的伏笔。想想你合同里这条写清楚了吗?
我们另一个客户,2024 年 2 月,宾州一个仓库屋顶漏水,淋湿了一批电子配件。出险当天他就把 WMS 快照导出来了,第三天受损盘点表也出来了。公估人两周走完查勘,一个月赔款到账。为什么?材料把公估人想问的问题全部提前回答了。
第三份:现场照片与视频(Scene Documentation)
要什么: 出险现场全貌 + 细节特写,照片带时间水印,视频连续不剪辑。第一轮在"动任何东西之前"拍,第二轮在清理过程中拍。
去哪找: 仓库经理的手机、监控录像(CCTV)导出。提醒一句:监控录像的保存周期一般是 30~90 天,赶紧拷出来,别等。
缺了会怎样: 照片是公估人判断"损失原因"的第一手依据。没有现场照片,他只能听你描述;描述和现场有出入,他默认按对你不利的那版写进报告。另外,清理现场前不拍照,保险公司可以质疑"你扔掉的到底是受损货还是好货"。
第四份:货值证明(Proof of Value)
要什么: 受损货物的采购发票、入库单、货主的货值申报(shipper's declared value)、近期的销售合同。公估人要按"实际现金价值"(ACV)或"重置成本"赔,得先知道这货值多少钱。
去哪找: 财务部的采购发票、WMS 的入库记录、3PL 合同里的货值申报附件。
缺了会怎样: 货值说不清,公估人就按市场最低价算。你进价 12 美元一件的货,他按 8 美元的批发价算,差价你自己吞。3PL 做久了你会发现:平时入库时货主不愿意认真申报货值,出险时全是泪。我们有个做服装的客户,货主为了省保费,常年按 60% 申报货值,出险后想按 100% 索赔——公估人翻出三年的申报记录,一句话怼回去:"按申报口径赔。"甲方爸爸这次没得商量。
第五份:消防与安防记录(Fire & Security Records)
要什么: 消防系统维保记录(喷淋、烟感的月检/季检报告)、消防演习记录、安防巡逻记录、报警系统日志。如果是火灾,还要消防部门的火灾事故认定书。
去哪找: 物业/设施管理部、消防维保公司。火灾认定书去当地消防部门申请,一般 15~30 天能拿到。
缺了会怎样: 保单里大概率有一条"被保险人应维持消防设施正常运作"。喷淋上次维保是半年前、记录还是空白的,保险公司可以直接引用"未尽维护义务"拒赔或打折。芝加哥那个客户吃的就是这个亏:烟感报警器有两只没电了,公估人报告里记了一笔,赔付比例直接被压下来。
第六份:维修与减损支出凭证(Mitigation Expenses)
要什么: 出险后为防止损失扩大花的每一分钱:紧急清理费、临时仓储费、加固费、转运费,全部留发票和合同。
去哪找: 采购部、行政部的付款记录,供应商的发票。
缺了会怎样: 保单通常要求被保险人"采取合理措施防止损失扩大",这部分费用是可以单独索赔的,叫减损费用(sue and labor / mitigation costs)。但你没有凭证,公估人不会主动帮你算。我们有个客户水管爆了,花 2.8 万美元请人连夜抽水、临时转仓,凭证齐全,这 2.8 万一分没少全赔回来了。很多人根本不知道这笔钱能赔,白白自己扛了。
第七份:与货主/第三方的往来记录(Correspondence)
要什么: 出险后你和货主、保险经纪、维修商之间的邮件、微信、会议纪要。特别是货主向你索赔的函件。
去哪找: 邮箱归档、客服系统的工单记录。
缺了会怎样: 3PL 的理赔常常是"两头案":一边向保险公司索赔,一边应对货主索赔。公估人要确认你的损失是真实发生的第三方责任,货主的索赔函就是最有力的旁证。反过来,如果货主在邮件里写"这批货本来就有潮",你还拿去向保险公司索赔——那叫骗保,悠着点。
7 份材料速查清单
| # | 材料 | 去哪找 | 缺了会怎样 |
|---|---|---|---|
| 1 | 保单+批单全文 | 保险经纪/财务部 | 条款按最保守理解,你吃亏 |
| 2 | 出险前后库存记录 | WMS 导出+受损盘点表 | 证明不了货在仓库,差额自担 |
| 3 | 现场照片/视频+监控 | 仓库经理手机/CCTV | 损失原因按不利版本写 |
| 4 | 货值证明 | 采购发票/货值申报 | 按市场最低价算货值 |
| 5 | 消防安防维保记录 | 设施部/消防部门 | 触发"未尽维护义务"被打折 |
| 6 | 减损支出凭证 | 付款记录/供应商发票 | 该赔的减损费自己扛 |
| 7 | 往来函件记录 | 邮箱/客服工单 | 两头案缺旁证,索赔站不住 |
公估人也是人,材料是给他"好下笔"的
说个乙方才知道的内幕:公估人的报告要过保险公司理赔审核那一关,他写的每一个数字都要有依据。你材料齐全,他下笔痛快,报告一次过;你材料东拼西凑,他为了自保,会把不确定的地方全部写成"存疑""待核实",报告打回去重审,一来一回两个月没了。你不是在跟公估人斗,你是在帮他写一份能过审的报告。
所以我的建议:现在,没出险的时候,就把这 7 份材料的"获取路径"写进公司的应急预案。保单 PDF 发给谁、WMS 快照谁负责导、监控录像保存周期多久——写下来,贴墙上。出险那天凌晨三点,没人有脑子现想这些。
下次谈仓库保险合同,记得问这三句:第一,报案时限到底是几天,超时报案有什么后果;第二,库存波动条款有没有,旺季货值翻倍保额跟不跟;第三,减损费用的赔付上限是多少,需不需要事先报备。这三句问完,经纪就知道你是内行了。
作者:苏珊|3PL销售总监,签过上百个仓储合同