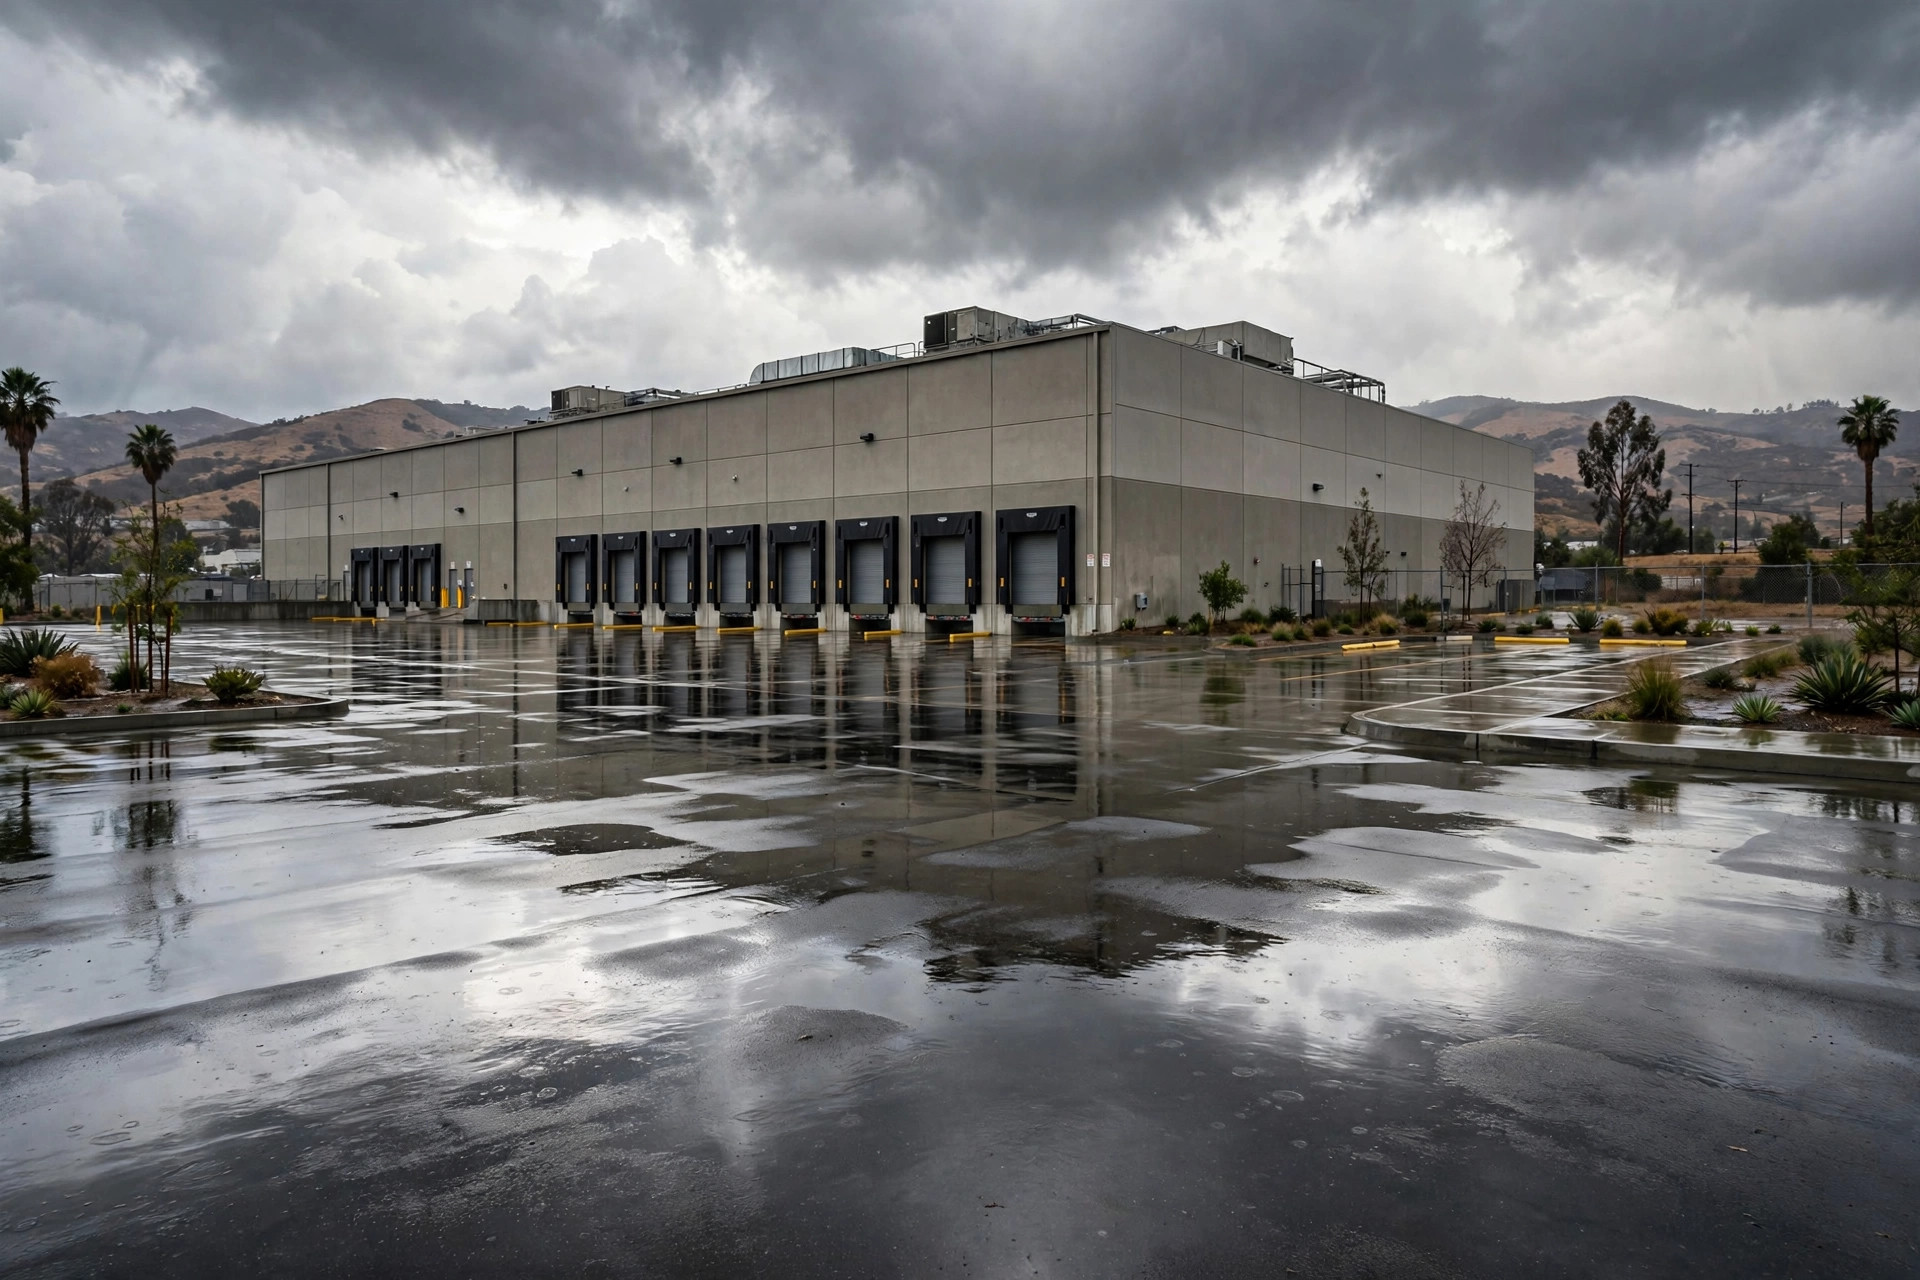
2023 年冬天,南加下了几场大气河暴雨。San Bernardino 一个工业园,我认识的一家做家居小件的分销仓,门口积水淹到了脚踝。整整三天,他们发不出一票货——叉车泡在货架底下,纸箱外箱湿了一半,快递公司的车连园区都不愿意进。等水退了、房东和他们坐下来掰扯,真正的故事才露出来:签租约的时候,根本没人查过那张图。
我每次跟同行讲起这事,很多人第一反应是:"洪水地图?"找仓库的时候,我们盯着租金、层高、卸货口数量、离港口距离,却从没想过把地址输进联邦应急管理局 FEMA 的地图里看一眼。那张图是免费公开的,查一次十分钟都用不了。结果呢?保险该谁买没谈、停工谁担没谈,洪水一来,账单和停工双杀,全落在租户自己头上。
签约前 10 分钟就能查到的那张图
FEMA 有个 Flood Map Service Center,网址 msc.fema.gov,免费开放。把仓库地址输进去,它会拉出这片地块的洪水保险费率图(FIRM)。看两个东西就够了。第一,地址落在哪种分区里。Zone A 和 Zone AE 是高风险区,官方定义是 1% 年超越概率,也就是俗话说的"百年一遇"洪水区——别小看这 1%,摊到三十年的贷款周期里,碰上一次的概率是 26%。Zone X 则是中低风险区,历史记录里出事的概率低得多。第二,基准洪水高程(BFE),也就是那个"百年一遇"的水位线大概有多高。这张图,决定了后面所有的保险定价。
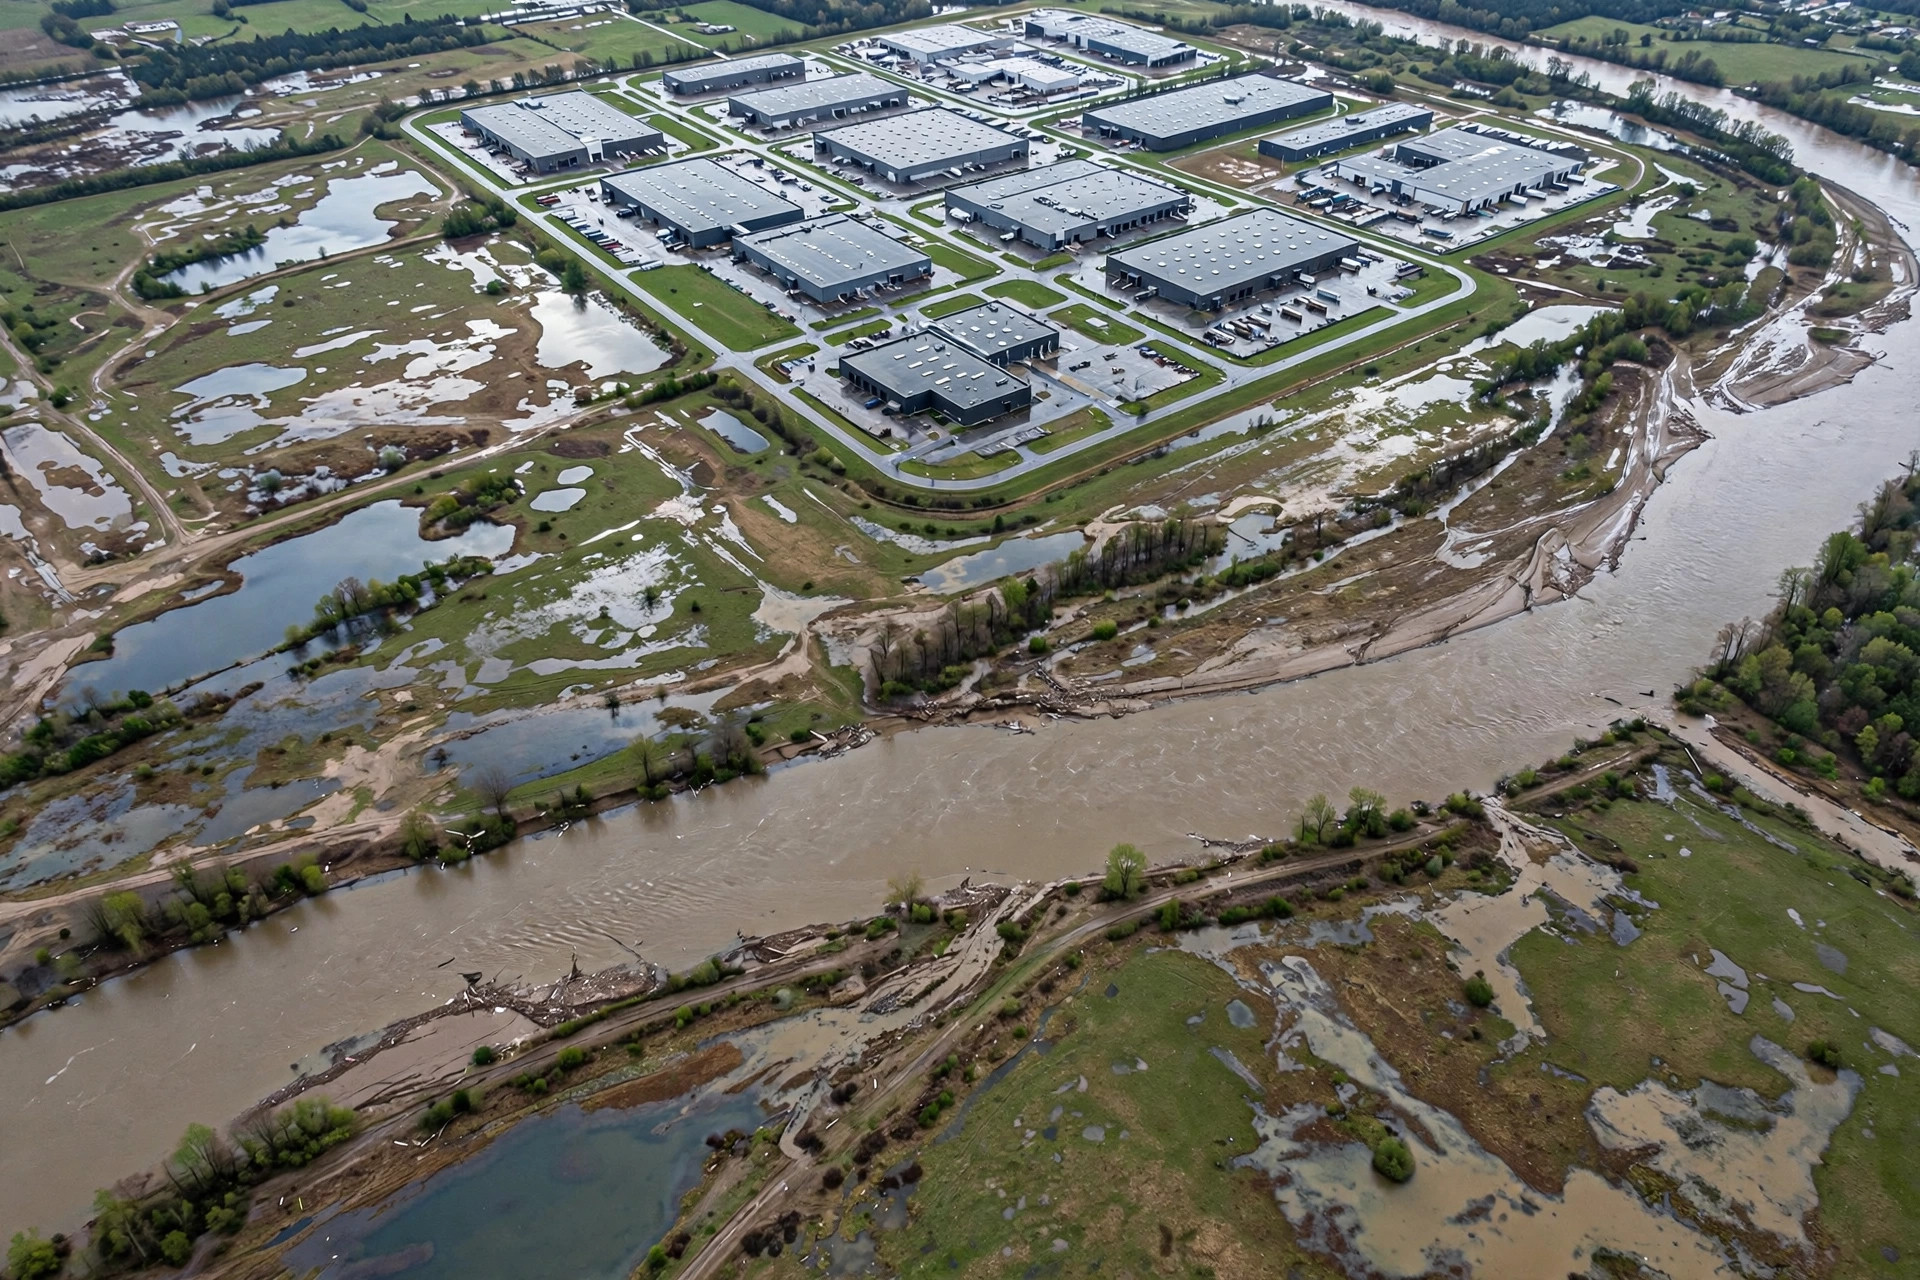
说句大实话:中介带看的时候,从不会主动提这张图。房东自己都可能没查过,或者查过但觉得说了你就不租了。所以这事只能你自己动手。输个地址,下载报告截图存档,这是你后面跟房东和保险经纪谈判的第一张底牌。
洪水区的保险账:谁出、多少钱
先说一个硬性规定:如果仓库所在的物业落在 SFHA(特殊洪水危险区)里,而且业主的贷款是联邦相关贷款——市面上绝大多数商业抵押贷款都算——联邦法律强制要求买洪水保险。不买?贷款方可以直接替你买一份更贵的强制保险(force-placed),账单寄给你。注意,这份强制保险保的是建筑本身,不保你的货、不保你的货架设备,你的库存一分都不赔。
很多房东这时候会说"我们已经有洪水保险了"。你得问清楚三件事。第一,保的是谁?房东的保单只赔建筑结构。第二,保额多少?NFIP(国家洪水保险计划)的商业保单上限是建筑 50 万美元、物品 50 万美元——对一个真正的仓库来说,这点额度连一排高位货架的货都盖不住,超出的部分得去商业市场补买超额保险,价格和条件完全是另一个世界。第三,洪水造成的停工赔不赔?营业中断险默认不保洪水,得单独加批单。
签约前还有一样东西必须跟房东要:Elevation Certificate(高程证书)。这张纸记录仓库一层地板比基准洪水高程高出还是低了多少,直接决定保费档次。一栋地板在基准线之上的建筑,和一栋在基准线之下的,保费能差出好几倍。房东拿不出来?说明他从来没认真对待过这件事,你自己花钱请测量师做一张也行,几百块买个明白。
询价时还有个省钱的门道:把洪水险和整体商业财产险打包找同一家经纪询价,有时候能谈下组合折扣;免赔额调高一档,保费能下来不少——前提是公司账上备得起那笔免赔额,别为了省保费把现金流赌上。
还有一句提醒:你自己的货,别指望靠房东的保单。租客通常得自己买一份商业财产险,把洪水批单加进去,保额按库存的峰值来定——别按淡季的库存定,水可不管你什么时候来。询价的时候多找两家经纪,NFIP 和商业超额险一起报,组合价差有时候大得吓人。
我的判断很直接:租约里如果洪水保险"以后再说",那就是"永远不用说了"——水来了之后谈的全是天价。所以保险的账必须在签意向书(LOI)之前算进总租金成本里。别只比每平方英尺的租金,一个 Zone X 的仓比 Zone AE 的仓租金贵一点,但后者一年保险多出好几万,综合下来谁便宜,真得算笔账。
租约里必须写死的几句话
谈租约的时候,洪水条款别含糊,我建议白纸黑字写死这几条。第一,洪水保险谁买、保额下限多少、每年续保凭证谁提供。第二,营业中断险谁承担——洪水导致的停工,房东大概率甩锅给"不可抗力",你得提前把停工的租金减免写进去。第三,不可抗力条款里洪水怎么定义,淹到什么程度可以减租、什么程度可以提前解约。第四,退租时洪水造成的损坏算谁的,恢复原状的范围包不包括水泡过的地面和墙体。别觉得谈这些伤和气——真正伤和气的是水退了之后互相甩锅。
已经在洪水区了,也别慌,还是有补救空间。先去 msc.fema.gov 查分区和基准高程,找房东要高程证书,拿着这两样东西去找保险经纪询价,别等续保季才动手。其次看硬件:底层货架的货尽量往上放,怕水的品类别放底层;门口备好挡水板和沙袋,暴雨季前检查一遍园区的排水和泵。挡水板别买最便宜的卡扣式,暴雨一冲就变形;选插槽式铝合金挡板,平时收在门边,两个人 10 分钟能装好一扇门。这笔钱花一次,管很多年。最后,把上面租约那几条记下来,续租谈判的时候一条一条往里加。房东不一定全答应,但你不开口,就一条都拿不到。
签约前行动清单
按顺序做,别跳步:
- 上 msc.fema.gov 查目标地址的 FIRM 分区,截图存档。
- 如果落在 Zone A / AE,先问自己:非它不可吗?有 Zone X 的备选就先看备选。
- 签 LOI 之前找房东要 Elevation Certificate,拿不到就自己请人做。
- 拿分区加高程找保险经纪询价,把洪水保险和营业中断险都算进总成本。
- 租约里写死:谁买保险、保额下限、停工减租、不可抗力定义、退租损坏责任。
- 暴雨季前:挡水板、沙袋、底层货物上移、排水检查,全部走一遍。
洪水区不是不能租,但保险成本和条款必须在签 LOI 之前算进总账——签完再谈,就晚了。