一票货从工厂出库、装上干线车、卸进仓库、再分拨出库,货主只买了一张保单,就以为全程都保了。仓储险和运输险的断档,恰恰藏在这些身份切换的缝隙里:货在仓里时,在途保单已经终止;货在路上时,仓储环节的保单还没生效。等到真的出险,理赔争议的焦点往往不是"赔不赔",而是"出险那一刻,这票货到底算在仓里还是在路上"。
根据公开的行业讨论与理赔案例复盘,这类"两不管"的争议在跨境电商与第三方仓储场景里并不少见。货主通常在签约时关注保费高低,却很少逐条核对两张保单的责任起止点,而恰恰是起止点,决定了断档是否存在。下文的两个案例均为场景示意,基于常见的纠纷类型改写,数字为假设算例,用于说明结构而非引用真实判例。
仓储险断档长什么样:保单断档的真实现场
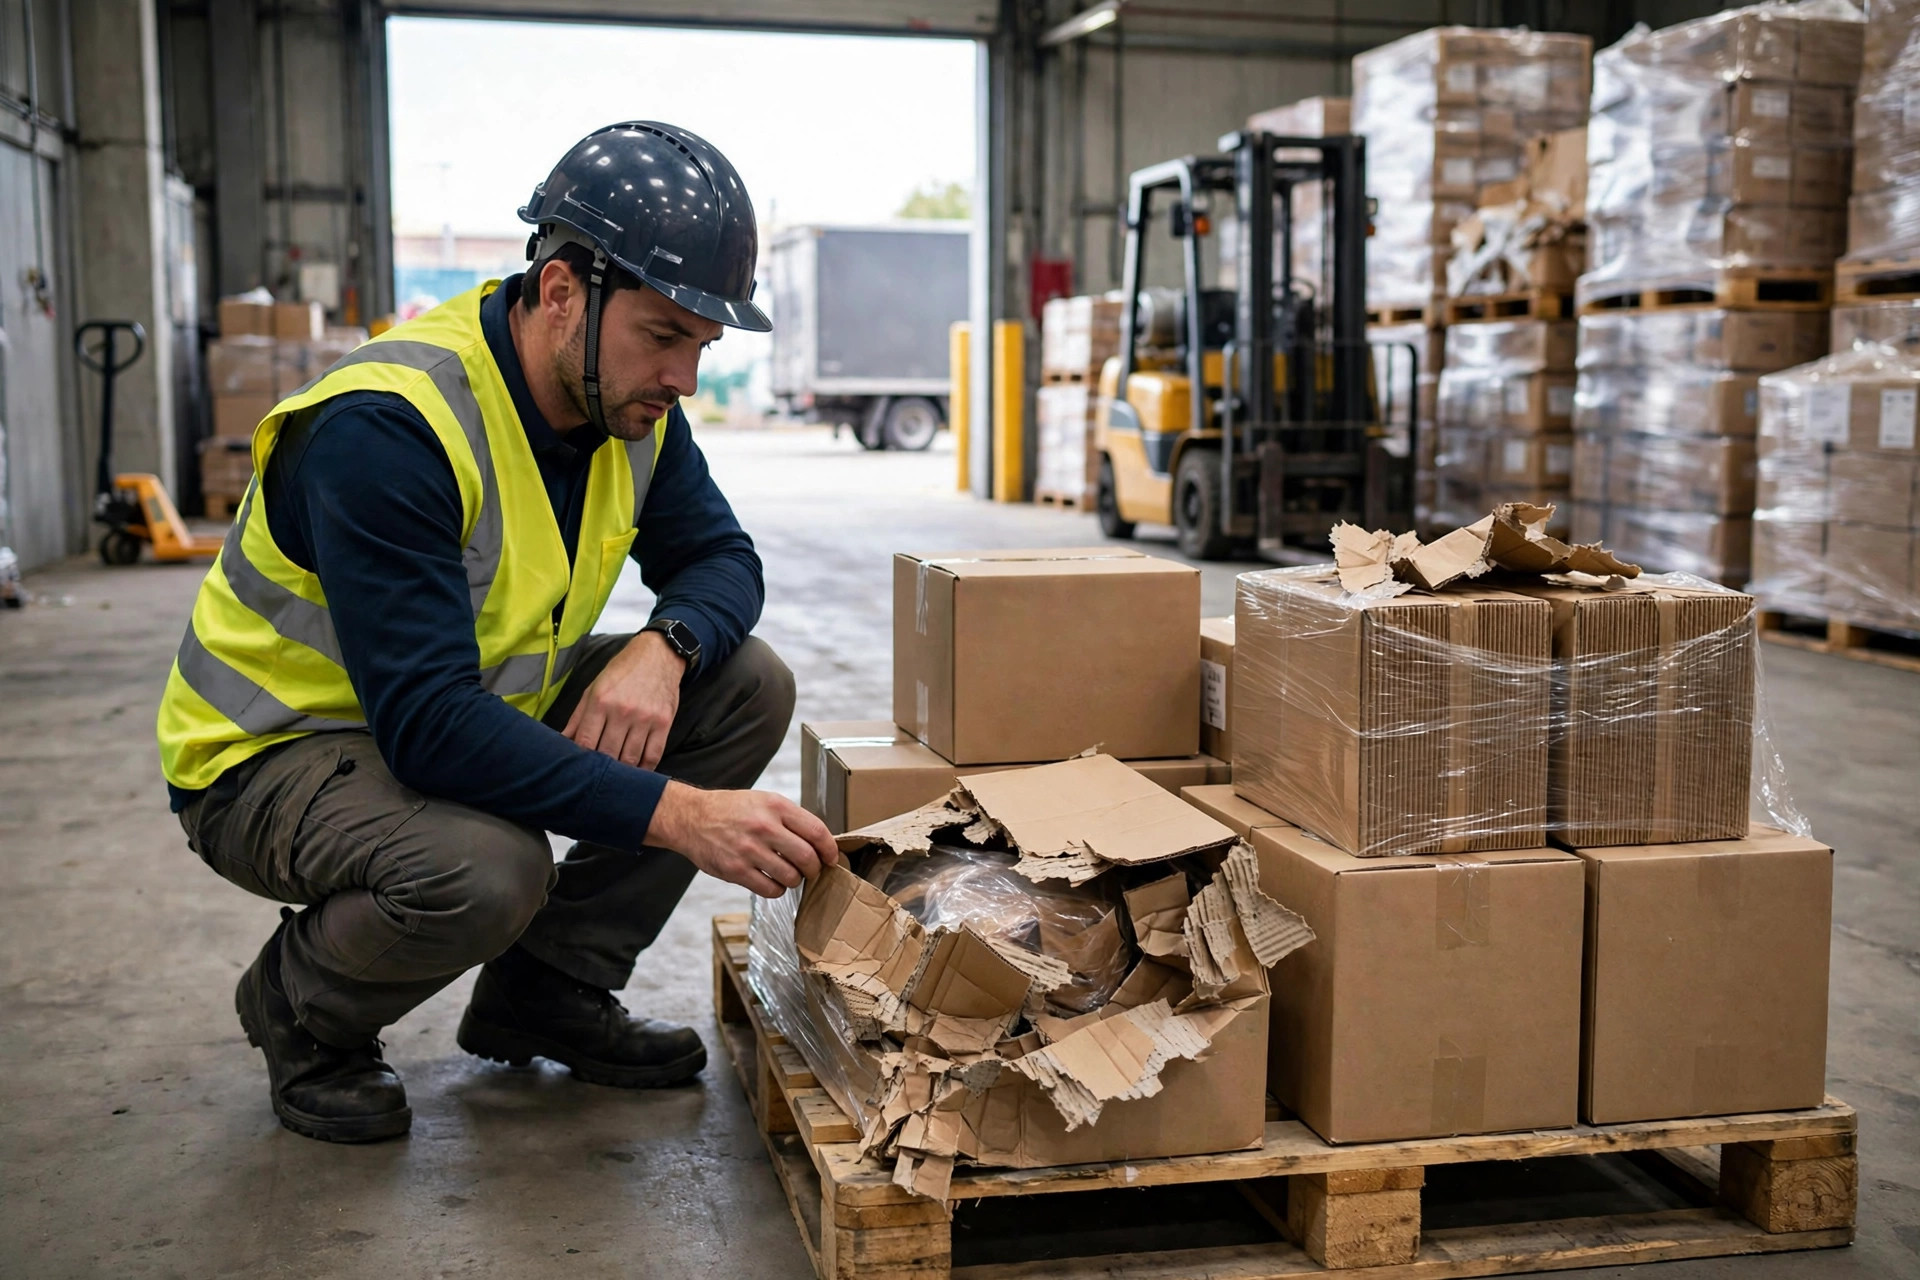
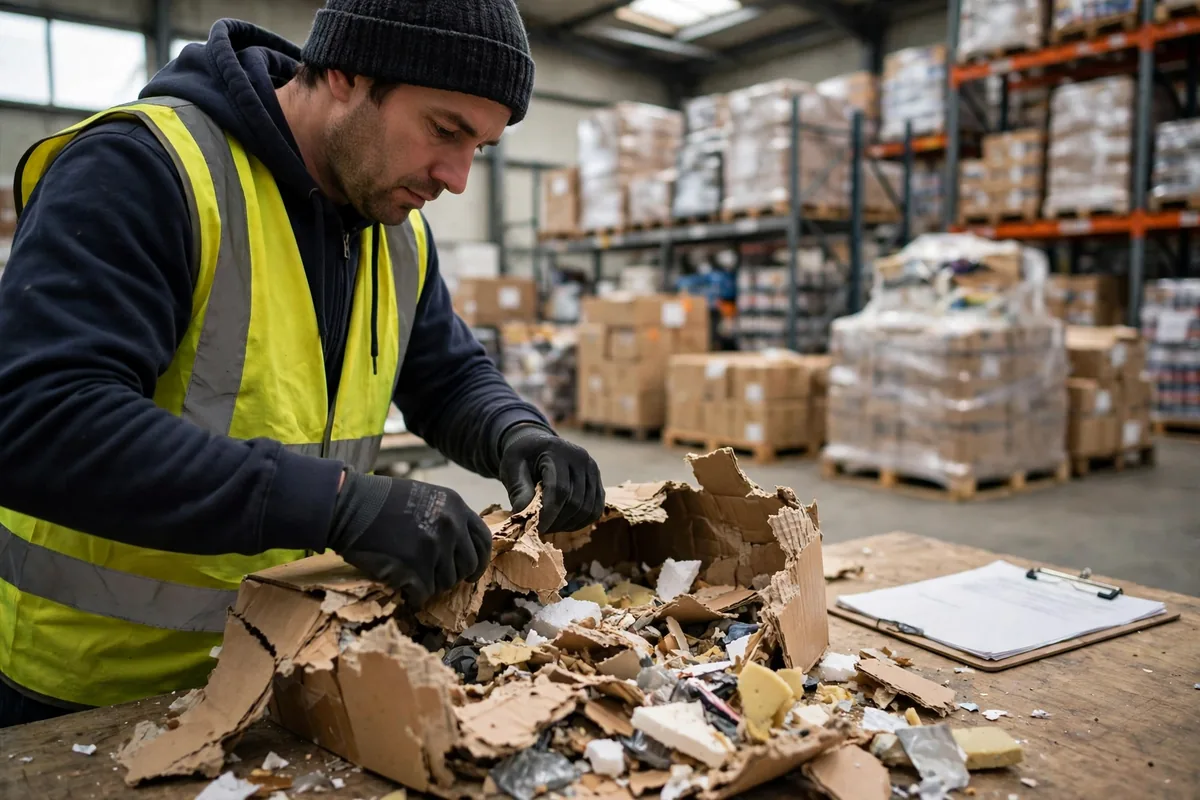
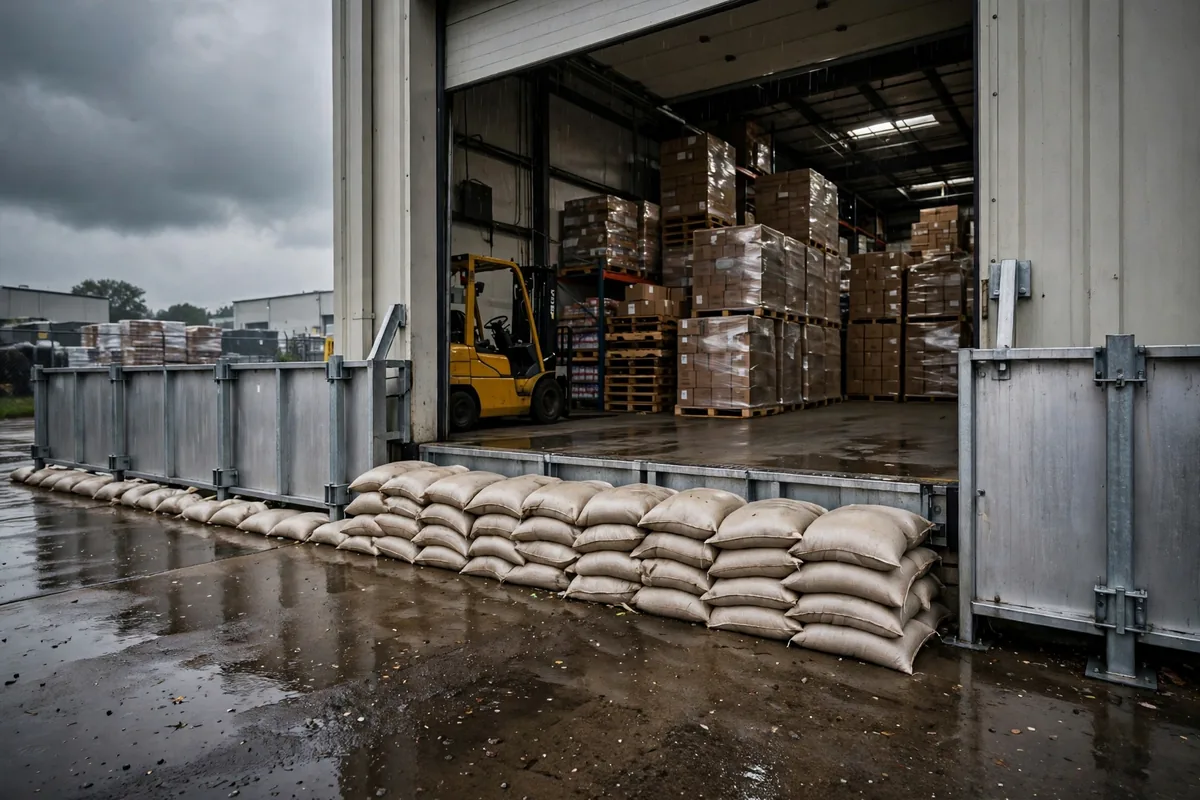
第一个场景发生在华南某保税仓。2024年年中,一家跨境电商卖家的货在保税仓内存放,某天夜间库区消防喷淋误触发,部分纸箱受潮。卖家拿着在途保单去索赔,保险公司答复:在途保障的责任在货物卸货入库、签收完成后已经终止,库内水渍不属于运输险责任。卖家转而找仓储环节的保单,却发现当时签的仓储环节保单里,喷淋误触发造成的货损被列在免责或限额条款里,最终只拿到一小部分赔付。这个场景的教训不在于谁对谁错,而在于货主事前根本没把"入库签收"这个时间点当回事。
第二个场景更典型,也更隐蔽。一票从华东发往华北的货,干线运输途中遭遇追尾,货损发生在高速服务区临时停靠期间。在途保障的责任一般覆盖"运输途中",但争议点在于:临时停靠、卸货中转、等待提货的时段,算不算"运输途中"?不同保单的措辞差异很大,有的保单把"临时存放"明确列为责任延续,有的则要求货物必须处于"持续运输状态"。货主如果没有在投保时确认这条,理赔时才发现措辞对自己不利。
这两个场景指向同一个结构性问题:这两张保单不是同一份合同的两个章节,而是两种不同的风险逻辑。在途保障保的是"动"——在途的碰撞、倾覆、盗抢与自然灾害;仓储环节保障保的是"静"——库内的火灾、水渍、盗窃与第三方责任。动与静之间,总有一段既不动也不静的灰色地带,而灰色地带恰恰是理赔纠纷的高发区。
仓储险与运输险,到底保什么
要把两张保单的关系讲清楚,最有效的办法是并排比较。根据保险行业公开的产品说明与条款惯例,两者的差异大致如下:
| 维度 | 运输险 | 仓储险 |
|---|---|---|
| 保障对象 | 在途货物 | 仓储环节的货物与仓储责任 |
| 责任起点 | 装车起运(按条款约定) | 入库签收、进入库区 |
| 责任终点 | 卸货签收、交付收货人 | 出库装车、离开库区 |
| 主要风险 | 碰撞、倾覆、盗抢、自然灾害 | 火灾、水渍、盗窃、第三方责任 |
| 灰色地带 | 中转停靠、临时存放 | 卸货区、月台暂存、出库待装 |
| 定价基础 | 货值、线路、运输方式 | 货值、库区条件、消防与安防水平 |
| 常见免责 | 包装不当、内在缺陷、延迟损失 | 自然损耗、虫蛀霉变、未申报高值货 |
需要特别说明的是,上表是结构性的归纳,具体以保险公司最新条款与报价为准。保费相关数字一律以保险公司最新报价为准,本文不引用任何具体费率,因为费率随货值、品类、线路与风控条件浮动,任何脱离具体标的的费率数字都没有参考价值。
表中真正值得盯住的,是"灰色地带"那一行。月台暂存、卸货区堆放、出库待装车——这些环节在仓库日常作业里每天都在发生,但在保单上却经常两边都不认。实务中常见的做法,是在两张保单里同时写明"装卸与临时存放"的责任归属,或者单独约定一个"装卸责任延续"条款,把灰色地带明确划给一方。
断档是怎么形成的:三个归因
断档的形成,通常可以归结为三个原因,而这三个原因恰好对应三种不同的管理短板。
第一个原因是责任起止点没有对齐。在途保单的终点与仓储保单的起点,如果一个写"卸货签收",另一个写"进入库区",中间就可能出现几小时甚至几天的空窗。尤其在使用第三方仓储时,货主往往不知道仓库的实际入库流程:货到了先放月台、等验收、再上架,签收与上架之间可能隔一个班次。这段时间的责任归属,必须在投保前就逐字核对,而不是出险后才翻条款。
第二个原因是货值与品类的申报口径不一致。在途保单按发货时的申报货值承保,仓储环节保单按入库时的库存货值承保。如果货在运输途中增值、拆分、换包装,或者部分货先出库、部分继续存放,两张保单的标的就对不上了。理赔时保险公司核对的第一件事就是标的是否一致,口径不一致的后果,是赔付比例被打折,甚至整单拒赔。
第三个原因是责任主体被想当然地合并了。很多货主默认"3PL包了仓储和运输,保险自然也是全包",但实际上3PL的仓储经营者责任险保的是仓库经营者的责任,而不是货主的货损;在途保单保的是承运环节的货损,而不是仓库环节的货损。货主自己的货损保障,需要自己投保,或者在合同里明确由哪一方投保、保额多少、免赔多少。合同里没有写明的保障,等于不存在。
反常识的判断是:保单最贵的成本不是保费,而是断档那几天。保费是按年摊的确定支出,断档造成的损失是一次性的、可能很大的不确定支出。一张保单每年省下的保费,可能抵不上一票货在断档期出险的损失。从风险管理的角度看,补齐断档的边际成本通常远低于断档本身的期望损失——这个结论成立的前提,是你先把断档找出来。
趋势判断:保障正在从单点走向全链条
从行业趋势看,仓储保障与在途保障的边界正在被重新划定。一方面,越来越多保险公司推出覆盖"仓储加运输"的综合物流责任方案,把装卸与中转环节写进同一张保单,灰色地带随之缩小;另一方面,数字化仓储的普及让货物的位置与状态数据变得可追溯,保险公司开始按实际轨迹定责,责任起止点的争议有了数据依据。
对货主而言,这意味着两件事。第一,投保时的谈判筹码在变多:如果你能提供库区消防、安防与作业流程的完整记录,保费谈判与条款谈判的空间都会变大,具体以保险公司最新报价为准。第二,保障的形态正在从"出了事再赔"转向"事前风控加事后赔付",保险公司越来越看重仓库本身的风控水平,而不是只看货值。
但趋势不等于现状。在综合方案真正普及之前,绝大多数货主手里仍然是两张分开的保单,断档仍然需要自己动手去补。趋势判断的意义在于:补断档不是一次性动作,而是要跟着保障形态的演变持续调整——今年补的是起止点对齐,明年可能要补的是数据接口与轨迹定责。
回到开头的问题:货在仓里和路上,保单别断档。明天就能做的一件事,是把你手里正在生效的在途与仓储两张保单并排摊开,逐条核对责任起止点、灰色地带与免赔条款,列出一张断档清单,再拿着这张清单去找保险经纪谈一次。谈判之前,你至少要知道自己到底缺了哪几块。至于这张清单最终会导向补条款、换方案还是接受风险,那是算清账之后的决定——但前提是,账要先算清。
作者:陈博士|供应链行业研究员