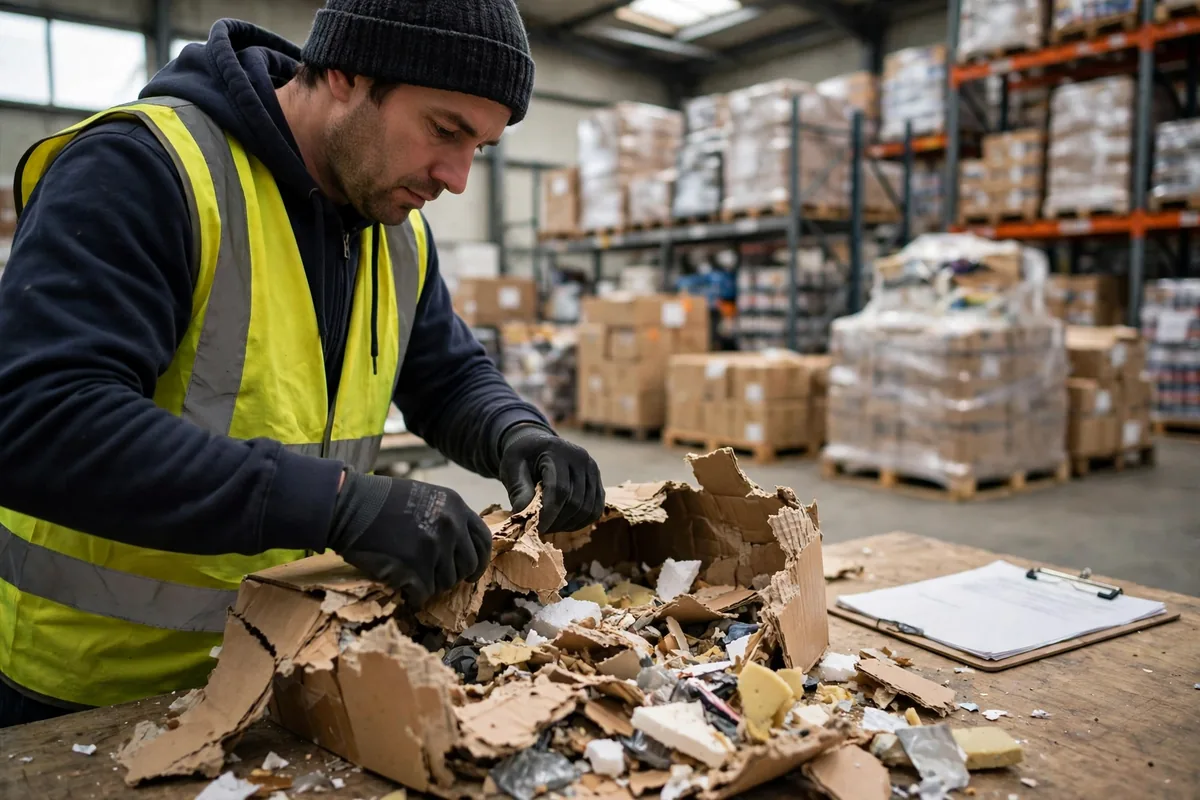
先算一笔账。一票货值 50 万的货,出了库,路上淋了雨,到客户手里拆开一看,包装塌了、货湿了一半。货损险报上去,保险公司回复两个字:拒赔。保费一年交了小几万,出了事一分钱拿不回来,这钱花得冤不冤?更冤的是,拒赔的理由写在条款里,仓库环节本来有机会堵住,偏偏没人留证据。
我干成本分析这些年,看过不少这类拒赔案。先说个结论:保险公司拒赔,很少是因为人家故意耍赖。多数情况是证据链在仓库这一环就断了,理赔员顺着链子往回查,查到断口,拒赔的理由就成立了。想少吃这个亏,得先搞懂保险公司是按哪几条拒的。
下面这五个理由,是我见得最多的。注意,这篇讲的是向保险公司索赔,不是向承运商索赔,那是两条线,别混在一起。
| 拒赔理由 | 保险公司的逻辑 | 仓库环节的责任 | 事前该留的证据 |
|---|---|---|---|
| 包装不当 | 包装不符合运输要求,损失是包装造成的 | 装箱方式、加固、防水没做到位 | 装箱照片、包装材料记录 |
| 申报价值不符 | 保额低于实际货值,按比例赔甚至不赔 | 出库申报写低了、漏报了 | 申报单、发票、货值清单 |
| 免赔额以下 | 损失没超过免赔额,不在赔付范围 | 没算清小额损失的归属 | 损失清单、维修报价 |
| 未及时报案 | 超过报案时限,无法核实损失原因 | 出库后没人跟进、发现晚了 | 报案记录、发现时间记录 |
| 证据缺失 | 拿不出损失发生环节的证明 | 入库出库没拍照、没签字 | 入库验收单、出库交接单、照片 |
第一个理由:包装不当,保险公司说"这损失是你自己造成的"
这是最常见的拒赔理由,也是仓库最容易背锅的一条。条款的逻辑很简单:保险保的是运输途中的意外,不是包装本身的毛病。如果货到目的地发现包装塌了、箱子破了、货移位了,理赔员第一句话就是:你这个包装合不合格?
我见过一个真实场景。一家仓发了一批小家电,用的是回收的旧纸箱,箱角没加护角,里面也没垫缓冲。到了客户那里,十箱里有三箱压瘪了。保险公司派人一看照片,直接拒赔:包装不符合这类货物的常规运输要求。仓库这边觉得冤:我们一直这么装的,以前也没出过事。问题就在这句"以前也没出过事"——没出事不等于包装合格,出一次事,旧账全翻出来。
仓库能做什么?装箱的时候就按"能经得起理赔员看照片"的标准来。每一票高值货,装完箱拍三张照片:箱内货物摆放、封箱后的整体、贴唛头的一面。照片存档,三个月起步。别嫌麻烦,这三张照片就是你将来跟保险公司说话的底气。假设一票货的货值是 20 万(假设算例,下同),保费按千分之几算也就几百块,省了拍照这一步,拒赔一次就是 20 万的窟窿。
第二个理由:申报价值写低了,保额不够,赔也按比例打折
这条最容易让财务背锅。有些仓库为了省保费,申报的时候把货值往低了写,觉得"反正一般也不会出事"。出事了才发现,保额只有实际货值的一半,保险公司按比例赔,赔一半都不到;有的条款写得更狠,低报超过一定幅度直接拒赔。
打个比方,假设一批货实际值 100 万(假设算例),只报了 50 万,保费是省了几百块。真出了 40 万的损失,保险公司按保额比例算,只赔 20 万,剩下 20 万仓库自己扛。省下的保费和少赔的钱一比,这账怎么算都是亏的。
解决办法就一句话:申报价值按实际货值写,发票、货值清单和申报单一套对得上。出库复核的时候加一道:申报单上的金额和系统里的货值对不上,不许放行。这道关卡住,财务想省也省不出去。
第三个理由:损失没过免赔额,货损险一分不赔
免赔额这东西,很多仓库签保单的时候根本没细看。条款里写着"每次事故免赔额 5000 元",意思是损失不到 5000,保险公司不赔;超过了,也只赔超过的部分。结果呢?一批货湿了两箱,损失算下来 3000 多,报上去,人家一句话就打回来了。
这钱花得冤吗?说冤也不冤,条款白纸黑字写着呢。问题在于,仓库事前没算过这笔账:哪些损失在免赔额以下、归仓库自己承担,哪些超过了、该走保险。我建议每个仓把保单里的免赔额数字贴在理赔负责人的工位上,再小的损失也要先过一遍:够不够免赔额?不够就别走保险流程,直接走内部损失登记,该修修、该报废报废,省下来的时间比那几千块值钱。
还有一个取舍值得算。免赔额定得高,保费便宜;定得低,保费贵。假设一年出三次小额损失(假设算例),每次 4000 块,免赔额 5000 意味着三次一共 1.2 万全是自己扛。如果把免赔额降到 2000,保费一年多交 3000,能赔回来 6000,净赚 3000。这笔账每个仓的情况不一样,但一定要算过,不能凭感觉签。
第四个理由:报案晚了,保险公司说"没法核实了"
货损险的报案时限,条款里一般都写得很死,有的写 48 小时,有的写 72 小时,超过了就可能拒赔。仓库最容易栽在这条上,不是因为没人管,而是因为没人把"发现时间"当回事。
常见场景是这样的:货到了客户那里,客户签收了,三天后才说"拆开发现货湿了"。仓库一听就去报案,保险公司问:货什么时候到的?什么时候发现的?有没有签收时的照片?客户签收单上写没写异常?一问三不知,拒赔的理由就成立了。不是保险公司不讲理,是时间拖久了,谁也证明不了货是什么时候、在哪个环节湿的。
仓库能堵的口子有两个。第一,出库交接单上写清货物状态,承运商签字确认,有异常当场写上去,别事后补。第二,客户签收环节要盯:让客户签收时注明"外包装完好"或"外包装破损",有破损的当场拍照。这两张单子,就是报案时限的起点证明。
第五个理由:证据缺失,货损险理赔的链子断了
前面四条,归根结底都是这一条:证据链。理赔员查案子,顺着一条链往回捋:入库的时候货是好的吗?在库里放得好好的吗?出库的时候状态怎么样?交给承运商的时候签了字吗?链上任何一环拿不出东西,拒赔的理由就有了。
我见过最可惜的一次:货值不低,包装也没问题,申报也对,报案也及时,就卡在出库照片上。出库那天赶上旺季,复核员忙昏了头,忘了拍照。理赔员问:你怎么证明出库的时候货是好的?仓库拿不出东西,案子拖了两个月,最后按比例赔了一部分,剩下的仓库认了。那一次的教训,全仓到现在还记得。
所以我的建议很具体,仓库的证据链就五样东西,缺一不可:入库验收单、库内抽检记录、出库复核单、出库照片、承运商签字的交接单。五样东西凑齐了,保险公司想拒赔也得掂量掂量。少一样,理赔员就多一个拒赔的抓手。
最后算个总账。假设一个仓一年发 2000 票货(假设算例),保费一年交 5 万,平均一年出 5 次货损,每次损失 3 万,合计 15 万。如果因为证据问题被拒赔一半,7.5 万就没了,相当于保费白交了一年半。反过来,把证据链的活儿做扎实,一年多花的人工也就是几千块的量级。这笔账,财务出身的人一看就明白:保费是小钱,证据链才是决定赔不赔的大钱。
货损险这东西,买的时候觉得是花钱,理赔的时候才知道买的是什么。条款不会替你留证据,证据得仓库自己留。等到出事了再去找证据,晚了。
作者:老周|财务出身,专做物流成本分析