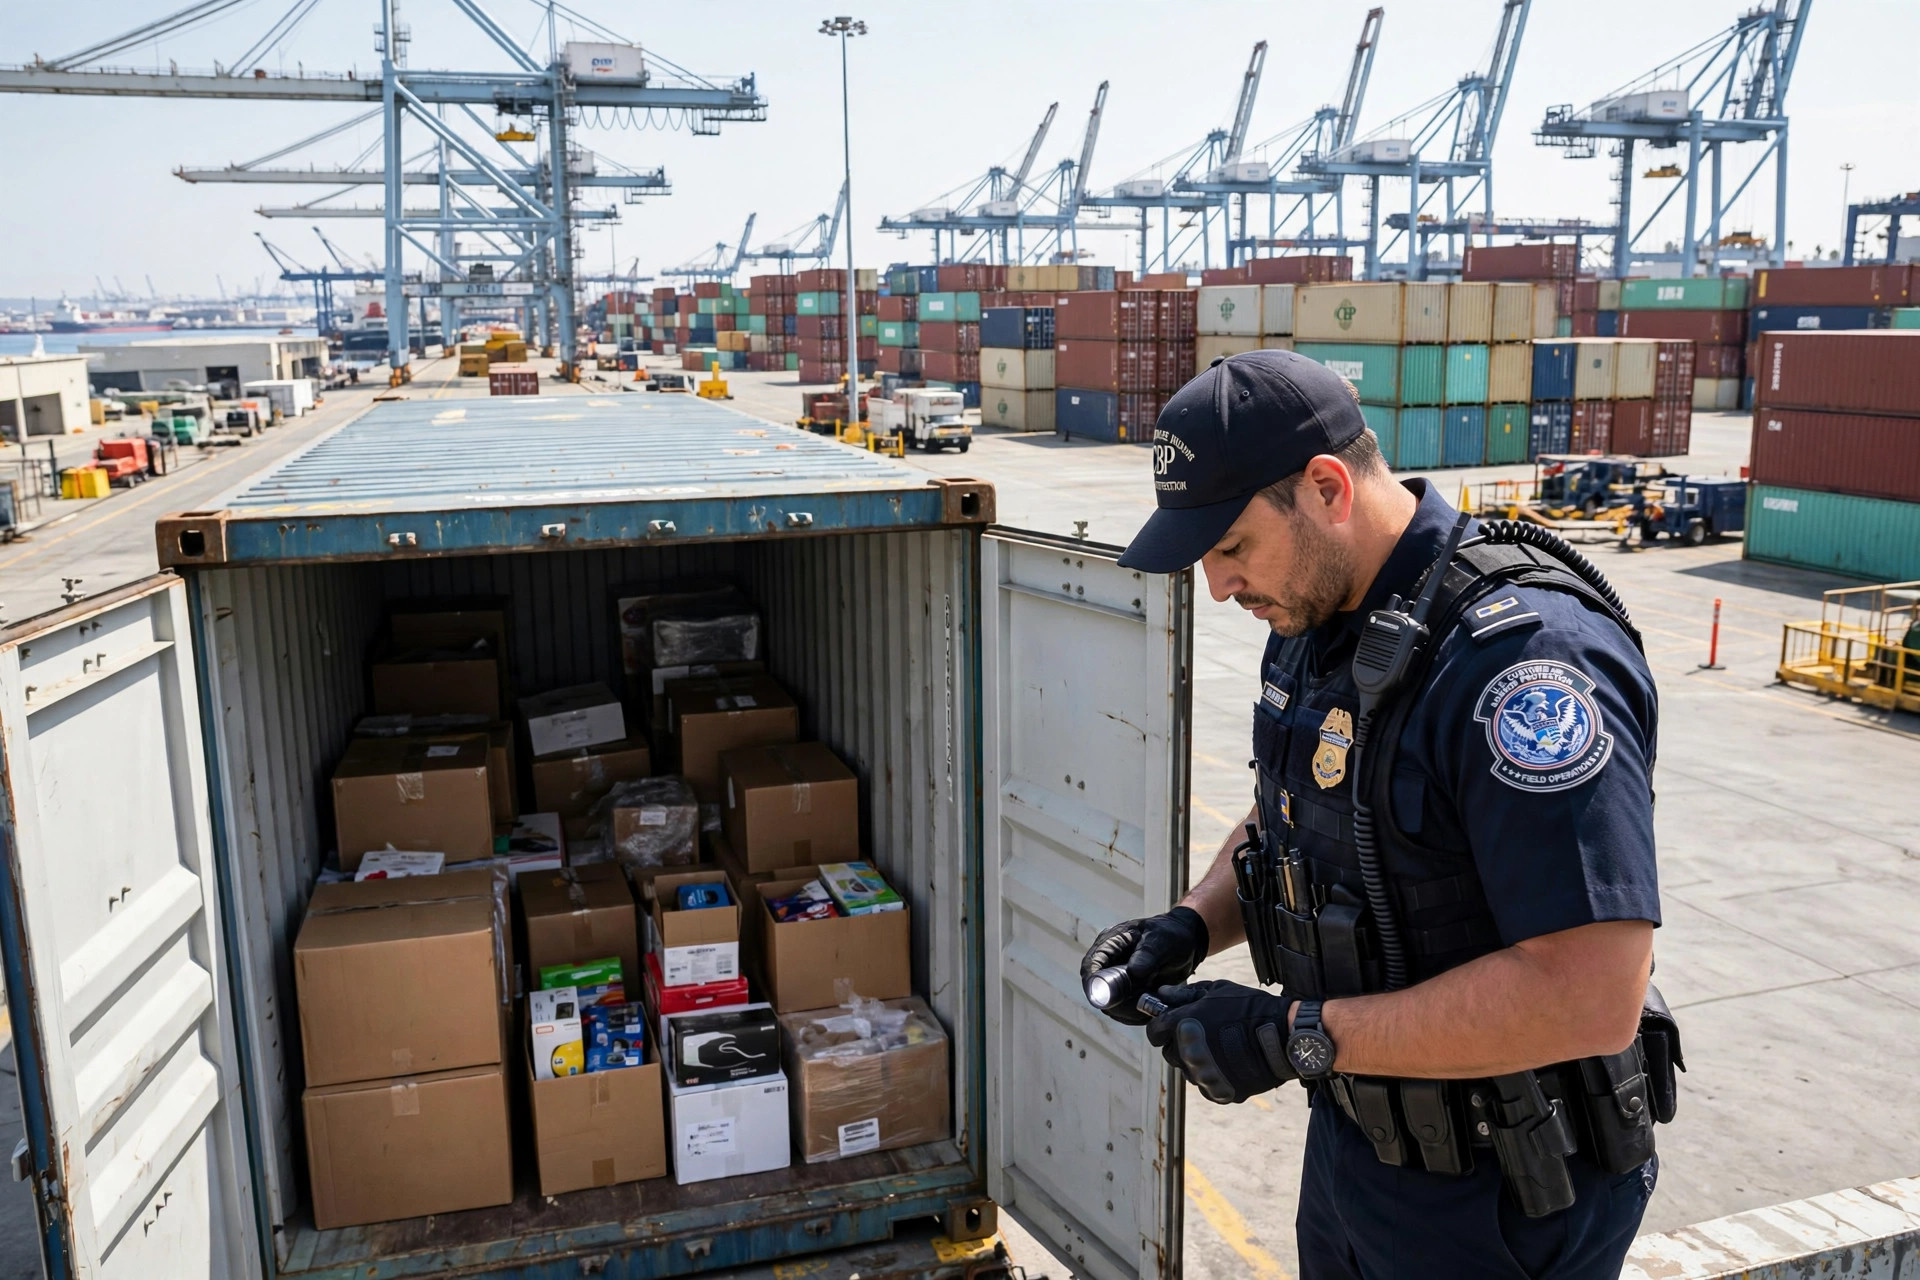
先算一笔关税成本的账。一票 40 尺柜的户外灯具,2026 年 3 月从深圳进洛杉矶,FOB 货值 9.6 万美元。HS 编码 9405,MFN 最惠国税率 6%,Section 301 老清单加 25%,2026 年 7 月 24 日生效的新一轮 Section 301(forced labor 名目)中国再加 12.5%。三层一叠,合计 43.5%。这一票光关税就是 4.176 万美元——货值的 43.5%,先交钱,后提货。(下面案例里的税率层级是 2026 年 10 月的公开政策,MFN 分项以你的 HTS 编码实际查询为准,这里按 9405 灯具常见的 6% 举例算账。)
这就是 2026 年做对美进口的现实:关税成本已经不是成本项里的零头,是最大的一块。抱怨税率没用,税率你改变不了;能改变的是这笔钱落在谁的账上、按什么基数交。合法的路子就三条:向下游涨价传导、供应链转移、申报重构。下面一条一条算。
先把税率叠层拆清楚,不然全是糊涂账
很多人一张税单看下来只知道"交了好多钱",连这钱由哪几层构成的都说不清。2026 年 10 月的中国输美货物,关税一般是这几层相加(具体税率按 HTS 编码走,以 USTR 和 CBP 官网最新政策为准):
| 税层 | 中国产品常见水平 | 备注 |
|---|---|---|
| MFN 最惠国税率 | 按编码,0~25% 不等 | 查 USITC 的 HTS 表 |
| Section 301 老清单(2018 年起) | 7.5%~25% | 按产品清单分档 |
| Section 301 新一轮(2026-07-24 生效) | 12.5% | 中国适用档,60 个经济体分档征收 |
| Section 232(钢铝及衍生品) | 50% | 只针对覆盖产品 |
另外两个背景:2026 年 2 月 20 日最高法院否决了 IEEPA 芬太尼关税,之前交过的走退税通道(CBP 的 CAPE 退税第三阶段 2026 年 10 月 6 日已启动),报价里别再算它;25 个州正在起诉新一轮 301,但诉讼期间税照收,别赌官司结果。
路径一:关税成本向下游转嫁——涨价这笔账怎么算
这是最快的一条路,也是最考验算功的一条。涨价不是拍脑袋"涨 10%",要算两个数:价格弹性,和竞争对手的税负。
接着上面的灯具例子。单柜关税 4.176 万美元,折到每个灯上是 8.7 美元(按一柜 4800 个算)。经销商的心理价位卡在 49.99 美元,你的出货价 32 美元,毛利本来 12 美元。关税吃掉 8.7 美元之后,毛利剩 3.3 美元——这生意没法做。
涨价传导的算法很简单:
需要转嫁的金额 ÷ (1 - 预计销量下滑率) = 名义涨价额
如果涨 8.7 美元预计丢掉 15% 的销量,那名义上要涨 8.7 ÷ 0.85 ≈ 10.2 美元才能把总额补回来。算完这个数,再去看竞品:如果竞品同样从中国进、同样 43.5% 的税,大家一起涨,市场能接受;如果竞品已经把产线挪到墨西哥(新 301 只加 10%,且可能不在老清单上),你涨 10 美元就是给人送单。这笔账不算,涨价就是自杀。
一个反常识的判断:涨价传导最难的不是算术,是时机。2026 年上半年 IEEPA 关税被否决后,不少进口商降价抢单;7 月 24 日新 301 落地,税负反手加上去,价格折腾两次,渠道信心全丢。结论:税率上行周期里,宁可一次涨到位留 3 个点缓冲,也别分三次小步涨。渠道能接受"贵",接受不了"月月变"。
路径二:供应链转移——别只看税率,看总账
"把厂挪到越南"是这两年听得最多的方案。先看税率:越南同样在新 301 的 12.5% 档里。也就是说,挪到越南省掉的只是老清单那 25%(如果你的产品在老清单上),新 301 的 12.5% 一分不少。税率账要这么算:
- 留在中国:MFN + 25%(老清单)+ 12.5%(新)
- 挪到越南:MFN + 0%(无老清单)+ 12.5%(新)→ 省 25 个点
- 挪到墨西哥:MFN + 0% + 10%(新,低档)→ 省 27.5 个点
但税率只是 TCO 的一行。2025 年底我帮一个做五金件的客户算过:越南工厂报价比深圳贵 8%(人工便宜但效率和良率差一截),海运到美西多 5~7 天,搬产线一次性投入 40 万美元(含模具转移和试产损耗)。他一年对美出货 300 万美元货值,省下的关税一年约 75 万美元,扣掉报价差和资金占用,静态回本周期 8 个月——这才值得搬。另一家年出货 80 万美元的,算下来回本要 3 年多,我直接劝他别折腾:转移供应链的盈亏平衡点不在税率差,在你的出货规模。
红线必须划清楚:把中国货拉到第三国换个标签再出口美国,这是转口逃税,CBP 按欺诈查,罚则是补税加罚款,严重的走刑事。这条路只讲真实的实质性改变——在第三国完成真正的生产工序。省小钱、担大风险的擦边球,一律不碰。
路径三:申报重构——税率降不了,就降税基
这是财务出身的人最喜欢的一条路,因为它不动供应链、不动价格,纯靠把申报做对、做细。关税 = 税率 × 完税价格,大多数人只盯着税率,其实税基往往比税率更有弹性:
- First sale 规则:如果你的货经过中间商(比如香港贸易公司)再进美国,完税价格可以按"第一次销售价格"(工厂卖给中间商的价格)申报,而不是你付给中间商的价格。中间商加价 20% 是常态,这意味着税基直接打八折。43.5% 的税率不变,但乘的是 0.8 倍的货值——相当于税率降了 8.7 个点。这是 CBP 认可的合法规则,前提是交易链条真实、单证齐全。
- 归类复核:同一个产品可能归入多个 HTS 编码,税率差 10 个点是常事。找个靠谱的报关行或贸易律师,把你主力 SKU 的归类重新过一遍。注意方向是"归类准确",不是"往低税率上靠"——归错类被 CBP 追回来,补税加利息。
- Drawback 退税:进口后复出口(比如进了美国仓又发往加拿大),已交的关税可以申请退。2026 年 IEEPA 退税通道开了之后,drawback 的流程也更顺了,之前交过的冤枉钱别忘了要回来。
这条路的成本是专业服务费:贸易律师按小时收费,一个 SKU 的归类复核加 first sale 架构,费用在 0.5 万~2 万美元之间。但它是一次性投入、年年受益,ROI 往往是三条路里最高的——前提是你的货值够大。货值一年不到 50 万美元的,律师费摊下来不划算,老老实实走路径一。
三条关税成本转嫁路径,一张表看清
| 路径一:涨价传导 | 路径二:供应链转移 | 路径三:申报重构 | |
|---|---|---|---|
| 动的是什么 | 售价 | 产地 | 完税价格/归类 |
| 见效速度 | 立刻(下一批报价) | 6~18 个月 | 2~4 个月 |
| 一次性投入 | 几乎为零 | 高(搬厂/开模/试产) | 中(律师/报关行费用) |
| 省税原理 | 把税负推出去 | 降适用税率 | 降税基、纠归类、要退税 |
| 最大风险 | 丢单、丢渠道 | 质量波动、回本周期长 | 归类争议、单证不合规被追税 |
| 适合谁 | 有定价权、竞品同税负 | 年出货 200 万美元以上 | 有中间商环节、SKU 集中 |
三条路不互斥。最常见的组合是"一加三":先涨价稳住现金流,同时做申报重构把税基降下来,省出的部分再决定是降价抢单还是落袋。路径二是大手术,一年出货量不够 200 万美元的,先别碰。
最后给一个可计算的结论。每年初做预算时,把这道公式跑一遍:
三条路径各自的"年省税额 - 年新增成本",取最大值大于零的执行;三个全是负数,说明这个品类在现行税率下已经没有合法的利润空间——砍 SKU,比硬扛体面。
关税这笔钱,没有"不付"的选项,只有"谁付、按什么基数付"的选项。这钱花得冤不冤,区别就在你是闭眼交,还是算清楚再交。
作者:老周|物流成本分析师