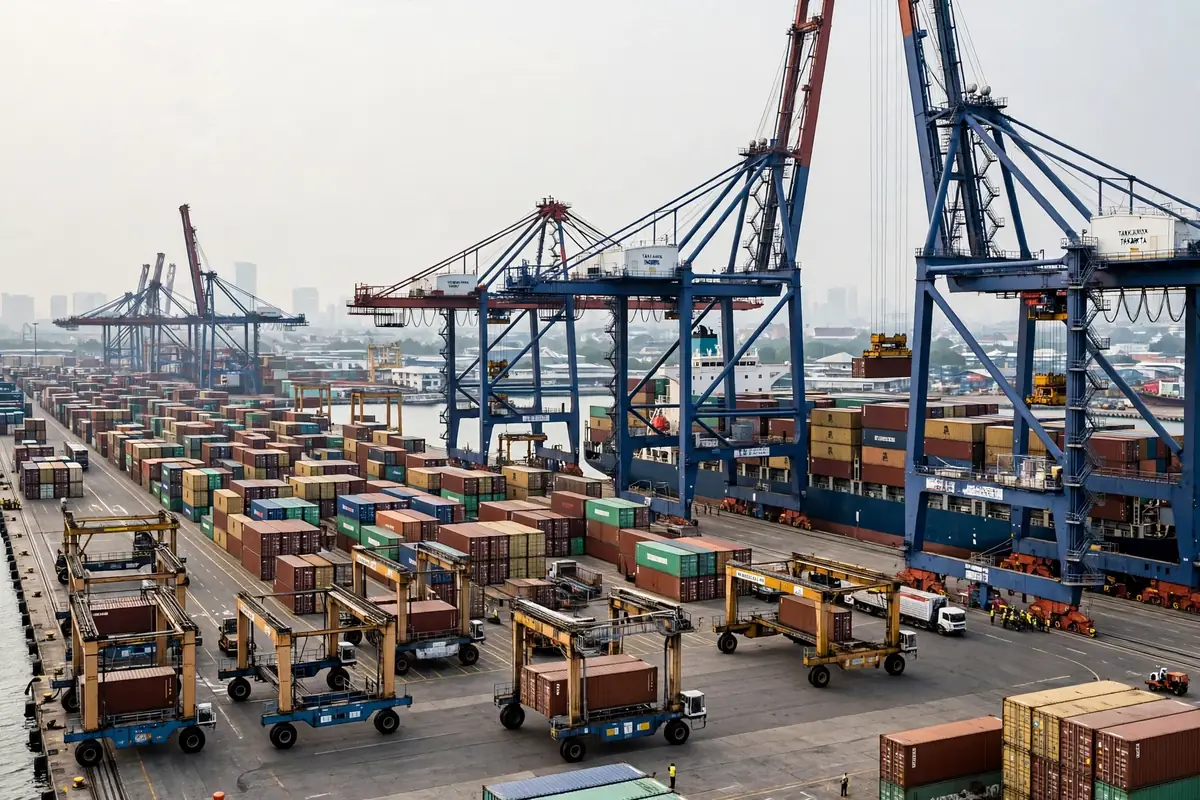
根据公开的港口统计,2024 年丹戎不碌港处理了 760 万 TEU,靠泊船只约 14,089 艘次。这个数字放在东南亚是什么分量?它是印尼最大、最繁忙的集装箱港,承担了印尼一半以上的集装箱贸易,而印尼是世界第四人口大国,雅加达都市圈人口超过 3,000 万,爪哇岛集中了这个国家大部分的工业与消费。换句话说,一个港口的效率,几乎就是半个国家进出口的效率。
760 万箱背后:丹戎不碌港就是半个国家的进出口
丹戎不碌港由国有运营方 Pelindo 运营,港区内有 20 个码头,主要集装箱码头包括 JICT、TPK Koja 和新 Priok 一期 NPCT1。其中 NPCT1 在 2016 年 8 月投入商业运营,设计年处理能力 150 万 TEU,占地 32 公顷,岸线 850 米,吃水 16 米,能接靠大型集装箱船。它的出现有一个直接背景:在它之前,丹戎不碌港能接的最大船型只有 3,500~4,000 TEU,超大型船根本进不来。
从结构上看,这个港的格局并不复杂,复杂的是它与腹地的关系。雅加达及爪哇岛是货量腹地,港口、堆场、仓库与进出港公路连成一条链,任何一环变慢,都会在堆场里以箱子的形式堆出来。2026 年 8 月 1 日,Pelindo 开始对丹戎不碌港二号集装箱码头(Terminal 2)进行试运营,首靠船舶是 MV Meratus Konawe。根据 Pelindo 旗下 Pelindo TPK 的数据,2026 年上半年其集装箱吞吐量为 663 万 TEU,同比增长 5.51%。货量仍在涨,码头也在扩,但这组数字真正值得追问的不是增长本身,而是增长发生时,陆侧跟不跟得上。
仓为什么总是不够用:先算一笔滞留时间的账
如果只看码头能力,丹戎不碌港的故事像一个成功的扩建故事;如果看箱子在港里待多久,故事就换了一副面孔。根据世界银行此前的研究,丹戎不碌港进口集装箱的平均滞留时间从 2010 年的 4.8 天上升到 2013 年的 6.4 天。NPCT1 投运后,滞留时间一度被压到接近 3 天。两组数字放在一起,说明同一个结论:码头硬件可以靠投资解决,滞留时间却取决于清关、提箱、公路与仓库的协同,任何一个环节掉链子,时间都会重新涨回去。
对做仓配的人来说,滞留时间不是一个抽象指标,它直接对应成本。下面这张表是场景示意,按一票 40 尺柜、每天的综合持有成本做假设算例,具体费率以码头与船公司最新费率表为准:
| 滞留天数 | 每天综合成本(假设算例) | 一票 40 尺柜总成本 | 备注 |
|---|---|---|---|
| 3 天 | 约 60 美元 | 约 180 美元 | 接近 NPCT1 投运后的目标水平 |
| 6 天 | 约 90 美元 | 约 540 美元 | 堆存费进入累进区间后明显走高 |
| 10 天 | 约 140 美元 | 约 1,400 美元 | 含滞箱费、改约提箱与额外仓储 |
这个算例真正想说明的不是某个精确数字,而是一个结构性事实:滞留成本是非线性的,多待 3 天与多待 7 天不是同一量级的账。2026 年 11 月初的行业报道也印证了这一点:由于多船集中到港、陆侧道路与堆场已满负荷,雅加达到上海的 40 尺柜运价一周内上涨 9%,至每箱 81 美元。船到了,路没跟上,价格就先替你把拥堵算进了账。
9 月 21 日那场火,烧掉的不只是 51 个罐箱
2026 年 9 月 21 日下午,NPCT1 码头 Kade 820 危险品专区发生火灾,火情约在当地时间 15:20 被发现。根据印尼警方事后统计,51 个 ISO 罐箱与 1 个普通危险品箱被完全烧毁,未造成人员伤亡,事故原因以警方与法医实验室的最终调查结论为准。9 月 23 日,NPCT1 通报整体作业进入稳步恢复阶段,普通集装箱业务基本恢复正常,危险品区域有序重启。事后复盘的重点不是追究某一个环节,而是检查危险品堆存的隔离与应急流程是否经得起一次真实考验。
这场火之所以值得写进一篇仓配指南,不是因为它罕见,而是因为它暴露了一个反常识的判断:港口最大的风险往往不在船边,而在堆场里。NPCT1 在 2025 年 1~11 月处理了约 139 万 TEU,接近其 150 万 TEU 的设计能力,堆场占用率一度维持在 51%~60% 的区间,码头为此优先安排定时靠泊的班轮、压缩临时挂靠。当一个码头长期在接近满负荷的状态下运转,任何一次局部中断都会迅速传导到整个腹地:危险品区暂停作业,意味着化工品与能源原料的转运要改道;改道意味着新的提箱计划、新的仓位与新的成本。
对中国卖家与货代来说,这个案例的启示很具体。第一,危险品与普通货要分开做预案,不能共用同一套提箱时间表;第二,NPCT1 这类高密度码头,旺季要按"定时靠泊优先"的逻辑去约船期与提箱窗口,而不是按"到了再说"的习惯;第三,保险与合同里要写清码头中断情形下的责任划分,事后扯皮的成本往往比那几天的堆存费高得多。
2030 年 1,800 万 TEU:丹戎不碌港的扩建能追上需求吗
根据新 Priok 扩建规划,丹戎不碌港的总处理能力目标是在 2030 年达到 1,800 万 TEU,约为 2024 年实际吞吐量的两倍多。扩建的逻辑很清晰:NPCT1 之后还有 NPCT2、NPCT3 的规划,二号码头已经开始试运营,更大的船、更深的航道、更宽的双向航路,都是为了把雅加达从一个" feeder 港"变成能直接接靠 18,000 TEU 级大船的枢纽港。
但数据指向一个更值得警惕的趋势:瓶颈正在从水侧转向陆侧。2026 年 11 月的行业报道提到,丹戎不碌港的拥堵源于多船集中到港,瞬间压垮了本已满负荷的道路与堆场,而一条改善进港交通的新路——新 Priok 东部通道——2026 年 7 月才开工,预计需要 20 个月才能完工。一位当地货代的判断很直白:码头能力的提升没有跟上陆侧物流的改善,船公司因此不愿承担空箱调运的成本,本地设备短缺又推高了可用箱源的价格。
这就引出了一个选址上的取舍,值得单独算一笔账。一种做法是把仓放在港区附近,提箱快、响应快,但港区仓的租金与拥堵风险都高,旺季一堵,提箱计划全盘被打乱;另一种做法是把仓放在雅加达以东的工业走廊一带,离港区有车程,提箱要提前约窗口,但仓租与作业空间相对从容,适合做分拨与中转。两种做法没有对错,只有与货量结构的匹配程度:高频小批量、时效敏感的货适合贴港布局,批量大、计划性强的货适合把仓往后放一格,用确定性换成本。这笔账算清了,再去谈 1,800 万 TEU 才有意义。
这就引出了一个开放式的问题:如果 2030 年的 1,800 万 TEU 如期实现,而进出港公路、堆场与仓库的协同仍停留在今天的水平,雅加达的仓配账会变得更便宜,还是更贵?从 2024 年 760 万 TEU 到 2030 年 1,800 万 TEU,中间隔着的不只是两个新码头,还有清关效率、陆运能力与仓储布局的三重考验。对计划在印尼设仓的企业来说,答案可能不在港口的规划图里,而在下一次旺季、下一场突发中断里。
作者:陈博士|供应链行业研究员