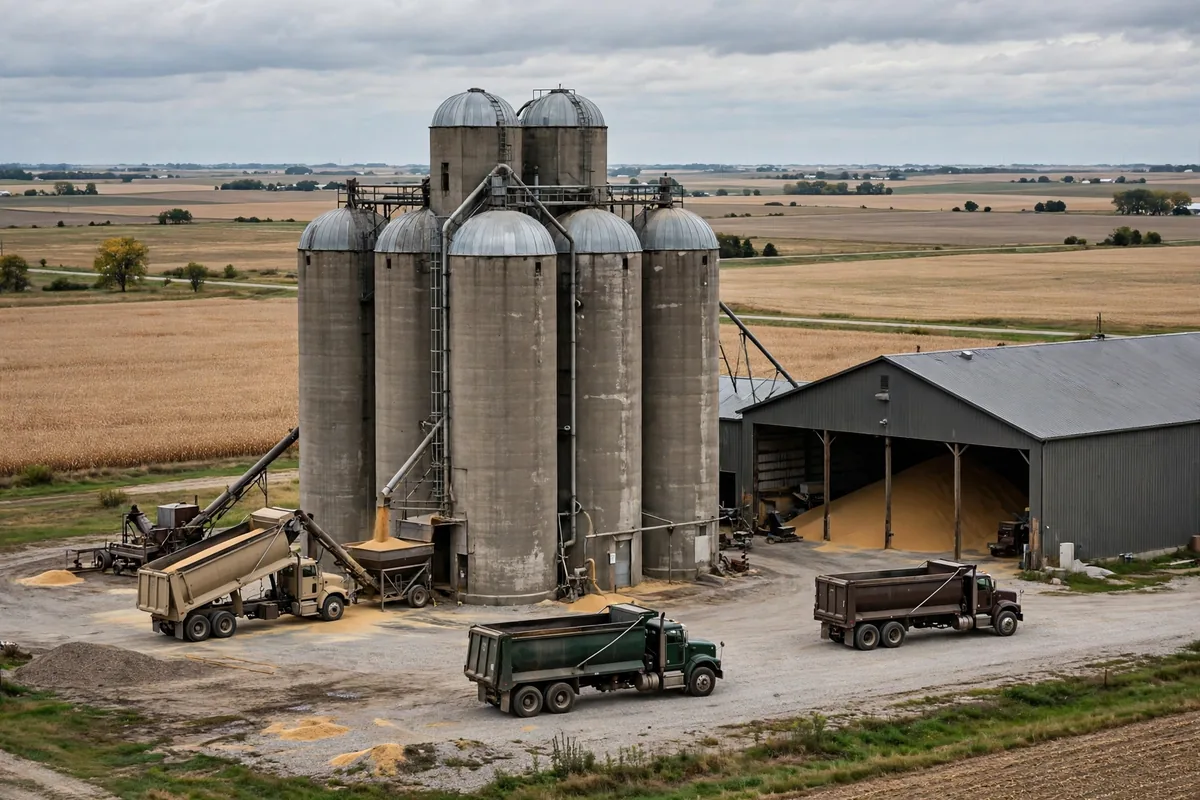
美国中西部粮食仓储这门生意,表面上看是一串筒仓和一条河,实际上是一场贯穿整个收获季的现金流博弈。根据美国农业部国家农业统计局 2026 年 1 月发布的《作物生产 2025 年总结》,美国 2025 年玉米产量达到创纪录的 169.6 亿蒲式耳,平均单产 186.5 蒲式耳每英亩,大豆产量 42.6 亿蒲式耳,同样创下单产纪录。当产量一年比一年高,而仓储容量几乎原地踏步,粮食往哪里放、放多久、以什么状态放,就成了一个必须用数字回答的问题,而不是凭经验拍脑袋的事。
美国中西部粮食仓储的容量账:产量离天花板还有多远
根据美国农业部 2025 年 12 月的《谷物库存》报告,全美粮食仓储总容量为 255 亿蒲式耳,其中农场仓储容量 136 亿蒲式耳,商业仓储容量 119 亿蒲式耳,农场与商业大致各占 53% 与 47%。伊利诺伊大学农业经济学家乔·詹森在 2026 年初的分析中指出一个值得注意的对比:2000 年至 2019 年间,美国粮食仓储容量平均每年增加约 3.5 亿蒲式耳,产量年均增长约 3.4 亿蒲式耳,两条曲线基本同步;而 2020 年以来六年间,仓储容量总共只增加了 3.37 亿蒲式耳,不到过去一个正常年份的增量,容量曲线几乎走平,产量却继续向上。按照 2000 年至 2019 年的趋势外推,今天本应有 275 亿蒲式耳的容量,实际只有 255 亿蒲式耳左右。2025 年 12 月,产量与总容量的差距收窄到 5% 以内,这是有记录以来最紧的一次。
这个数字背后是一个具体的场景。2025 年秋收,爱荷华州一位种了约 2000 英亩玉米的农户在 10 月中旬收完最后一块地,农场原有的 6 个筒仓全部装满,合作社的收购点排队超过一周,他不得不把约 8 万蒲式耳玉米临时堆进露天粮堆,用防水布覆盖,地面只铺了简易通风管。这不是个例,而是丰收年份中西部常见的画面:北达科他州立大学推广部门的数据显示,1 英寸的降雨就能让 1 英尺厚的玉米层水分含量上升 9 个百分点,从 14% 升到 23%。露天粮堆一旦进水,通风系统很难把湿粮重新烘干,霉变的风险从那一刻就开始倒计时。
容量紧张的另一面是区域分布不均。根据同一份分析,超过 135 亿蒲式耳的仓储容量集中在俄亥俄州到内布拉斯加州之间的玉米带各州,而离港口和终端市场较远的西部玉米带与北部大平原地区,农场仓储的占比更高。这意味着同一个"容量紧张"的判断,在不同州的含义并不相同:靠近密西西比河的地区缺的是发运节奏,远离河流的地区缺的是实实在在的仓位。
防潮与防虫:美国中西部粮食仓储真正的成本中心
粮食仓储的成本中心从来不在建仓,而在管仓。北达科他州立大学推广部门给出的建议水分含量是:玉米短期储存 15%-16%,长期储存 13%-14%;大豆短期 13%,长期 11%-12%。普渡大学的推广资料进一步说明,干净、无破损、充分冷却的玉米在 14% 水分下可以保存一年,而水分超过 15% 的玉米如果没有主动通风,在 25 摄氏度环境下 6 至 8 周就会变质。温度管理同样关键:昆虫在 70 华氏度以下繁殖减缓,50 华氏度以下进入休眠,30 华氏度以下持续数周可以杀死害虫;粮堆允许储存时间大约每降低 10 华氏度就翻一倍。
这组数字解释了为什么中西部农场主在收获季最舍得花钱的地方是烘干机和通风风机,而不是更大的筒仓。一个常见的判断失误是把"水分达标"当成"储存安全",忽略了温度不均匀带来的水分迁移:当粮心与粮层外缘温差达到约 20 华氏度时,水分会向粮堆顶部迁移,顶部 2 至 3 英尺的粮食重新变潮。普渡大学的建议是,通风的最低风量为每蒲式耳每分钟 0.1 立方英尺,并在 11 月下旬至 12 月初把粮温降到接近冬季常温,春季再均匀升温到 50 华氏度左右。操作不复杂,但需要持续监测,而很多农场恰恰在"监测"这一步上省了人工。
防虫的逻辑与此类似。熏蒸是最常用的手段,但它的有效性建立在仓体气密性之上:一个密封不严的筒仓,熏蒸气体留不住,等于白花钱。更值得注意的趋势是,随着化学熏蒸剂的监管趋严与抗药性问题被反复讨论,低温控制与气调储藏在商业粮库中的应用正在增加。这不是环保口号驱动的变化,而是成本账算出来的结果:当一次熏蒸失败导致的品质降级损失超过全年温控电费时,温控就成了更划算的选项。
从筒仓到驳船:美国中西部粮食仓储的发运账
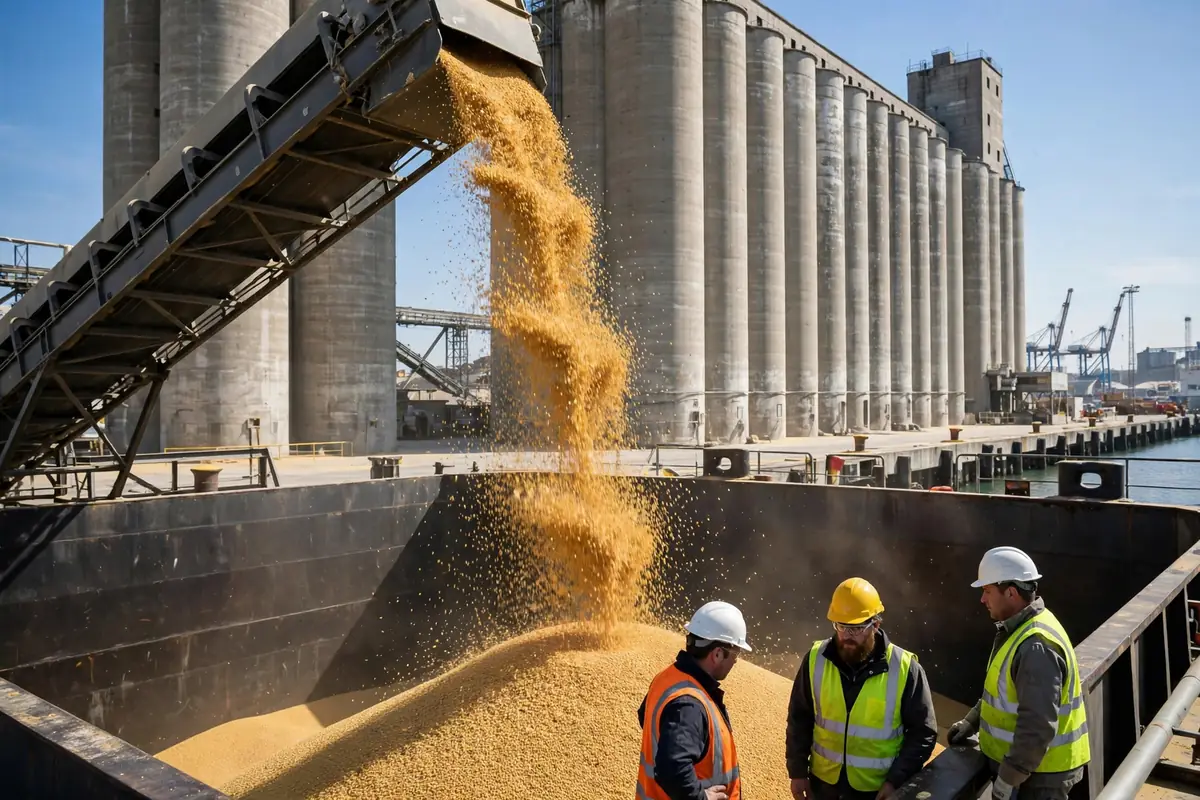
粮食的价值最终要在发运环节兑现,而中西部粮食仓储体系的发运端高度依赖密西西比河。根据美国农业部农业市场服务局的数据,内河驳船承担了美国玉米与大豆出口量约一半,以及约三分之一的小麦出口量;2022 年的数据显示,内河系统全年粮食与大豆驳船运量为 7170 万短吨,约合 4.1 万船次。一艘标准驳船大约可装 1750 吨粮食,相当于约 6 万蒲式耳;一支由 15 艘驳船组成的船队,一次运力相当于约 1000 辆半挂卡车。
但这条大动脉正在变窄。CoBank 在 2026 年 11 月发布的报告指出,美国内河散货驳船船队 2026 年为 19668 艘,十年间减少 1617 艘,降幅 7.6%,船队平均船龄从 2016 年的 13.8 年上升到 17.6 年;按现有建造与退役趋势,到 2035 年船队可能缩减至约 16240 艘,降幅 17.4%。与此同时,美国农业部预计到 2035 年美国粮食与油籽出口量将增长约 9%。一边是运力收缩,一边是出口增长,这个缺口最终会反映在基差上:当驳船运费上涨,内陆收购点的收购价就会被压低,农户的损失并不体现在运费发票上,而体现在卖粮的那一刻。
低水位是另一个反复出现的变量。2022 年至 2024 年,密西西比河连续出现低水位,驳船不得不减载、缩小编队规模,航行时间延长。美国农业部的数据显示,2025 年秋季某个月内,南下密西西比河的粮食运量曾从 240 万短吨跌至 50.2 万短吨,跌幅 79%。对仓储经营者来说,这意味着发运计划不能只按"正常水位"做,库存周转的缓冲必须留出应对低水位的余量,否则筒仓满了、船来不了,粮食只能继续占用仓位,错过最佳销售窗口。
持有还是出售:一个可以套用的决策框架
把前面几组数字放在一起,粮食仓储的核心决策其实只有一个:在什么时间点、以什么成本、把粮卖给谁。下面的框架把这个决策拆成四项可比较的成本,农户与粮库经营者可以直接套用自己的数字代入。
| 成本项 | 持有到春季 | 收获季出售 | | 仓储与资金成本 | 筒仓折旧、通风电费、保险与资金占用,合计通常为每蒲式耳数美分至一角多 | 无 | | 品质风险 | 水分与虫害管理失误可能导致降级,损失按降级幅度计算 | 无 | | 基差收益 | 错峰销售可能获得更好的基差,幅度取决于当地供需 | 接受收获季基差 | | 发运风险 | 冬季低水位与船队紧张可能推高运费、压低收购价 | 锁定当期运费 |
这个框架的反常识之处在于,仓储决策中最容易被高估的收益是"等涨价",最容易被低估的成本是"品质降级"。期货价格可以对冲,基差可以锁定,但一仓发霉的玉米没有任何金融工具可以挽回。换句话说,仓储赚的钱,不出错的那部分要先算,等到好价钱的那部分只能后算。很多农户把新建筒仓当成扩大经营的标志,但根据美国农业部的容量数据,农场仓储容量过去六年的年均增量只有约 1200 万蒲式耳级别的缓慢增长,说明市场已经在用脚投票:比起多建仓,更划算的做法往往是把现有仓管好、把发运节奏算准。
趋势判断:容量、船队与数据化管理的三条线。
综合以上数据,可以看到三条正在收敛的趋势线。第一条是容量线:产量与仓储容量的差距已经收窄到 5% 以内,未来任何一个丰收年份都可能让局部地区出现实质性仓位短缺,临时储存的需求会继续存在,但它的成本与风险需要被更认真地计入决策。第二条是发运线:驳船船队老化与收缩是一个十年量级的变化,叠加低水位事件的频率,密西西比河的运力约束在未来十年更可能收紧而不是放松,内陆基差的波动幅度可能因此扩大。第三条是管理线:温度与水分传感器的成本持续下降,粮情监测正在从"凭经验开风机"转向"按数据开风机",这对中小农场尤其重要,因为他们的仓储规模不足以摊薄一次重大品质事故的损失。
这三条线指向同一个问题:当粮食产量继续增长、仓储容量不再同步扩张、发运能力反而收缩时,美国中西部粮食仓储体系的缓冲垫正在变薄。缓冲垫变薄并不意味着体系会崩溃,而是意味着每一次判断失误的代价都在上升。未来几年值得观察的,是农场仓储投资是否重新加速,是驳船新造订单能否扭转船队下滑的曲线,以及粮库的数字化监测会不会从大型商业粮库下沉到普通农场。这几个问题的答案,将决定下一轮丰收年份里,粮食是躺在筒仓里等一个好价钱,还是堆在防水布下面等一场雨。
作者:陈博士|供应链行业研究员