先说一个数字:一栋保额 1000 万美元的仓库,如果保单里躺着一条 3% 的具名风暴免赔额(named storm deductible),飓风来了,保险公司赔付之前,你得先自己掏 30 万美元。
不是 3 万,是 30 万。很多人第一次算出这个数字都愣一下:我每年交那么多保费,出事了还要先自己扛 30 万?先别急着骂保险公司,这笔账得从头算起。
这免赔额不是固定金额,是按保额百分比算的
具名风暴免赔额是美国飓风高发区商业财产险里的一条特殊条款,和普通免赔额完全不是一回事。普通免赔额一般是固定金额,比如 2.5 万美元;具名风暴免赔额按保额的百分比计算,常见区间是 2%~5%,具体以保单条款为准。
算一笔就明白了:保额 1000 万美元、免赔额 3%,自留 30 万美元;保额 500 万美元、免赔额 5%,自留 25 万美元。保额越高,这个数字越吓人。佛罗里达、得克萨斯、路易斯安那这些墨西哥湾沿岸州,仓库保单里基本都有这一条——这不是保险公司针对某一家,是整个区域的风险定价就是这样。
还有三个容易被忽略的坑。第一,它是按"每次具名风暴"触发的,不是一年封顶一次。2020 年路易斯安那一年挨了两场飓风(劳拉和德尔塔),两次免赔额叠加,我认识的一家仓老板当时脸都绿了。买保单的时候,一定要问清楚经纪人触发口径,写进备忘里。第二,风暴潮带来的洪水,多数情况下不算在风灾条款里,要单独买洪水险。飓风季泡水的仓库,一大半损失其实是水不是风——这个坑每年都有人踩,理赔时才发现保单不覆盖,晚了。第三,"具名"两个字是字面意思:只有被美国国家飓风中心正式命名的风暴才触发这条款,没命名的热带低压不算。理赔扯皮多半出在边界上——风速够不够、命名时间点卡在哪,保单里都有定义,出事前先看一遍,别出事后现翻。
2022 年伊恩之后,佛州商业财产险市场明显变硬:涨价是常态,还有保险公司直接退出沿海业务。我的看法是,这种时候恰恰别想着"赌一把不买足"——保费涨、免赔额高,正说明风险是真实的。市场越硬,越要把条款看细,而不是把保额看低。
防灾花的钱,续保谈判时能谈回来一部分
既然免赔额躲不掉,能谈的就是保费和条款。而谈判的筹码,是你实实在在做过的减灾投入。
保险公司核保看的是风险,不是决心。屋顶加固(屋顶和墙体连接件升级、屋面系统整体检测)、防洪屏障和沙袋预案、备用发电机、书面的应急预案加上演练记录——这些都是摆得上桌面的东西。我的经验是:别等到续保前一个月才想起来整理,平时就把减灾投入的照片、发票、第三方检测报告留好。谈判时一摞材料摆出来,比嘴上说"我们很重视安全"管用得多。
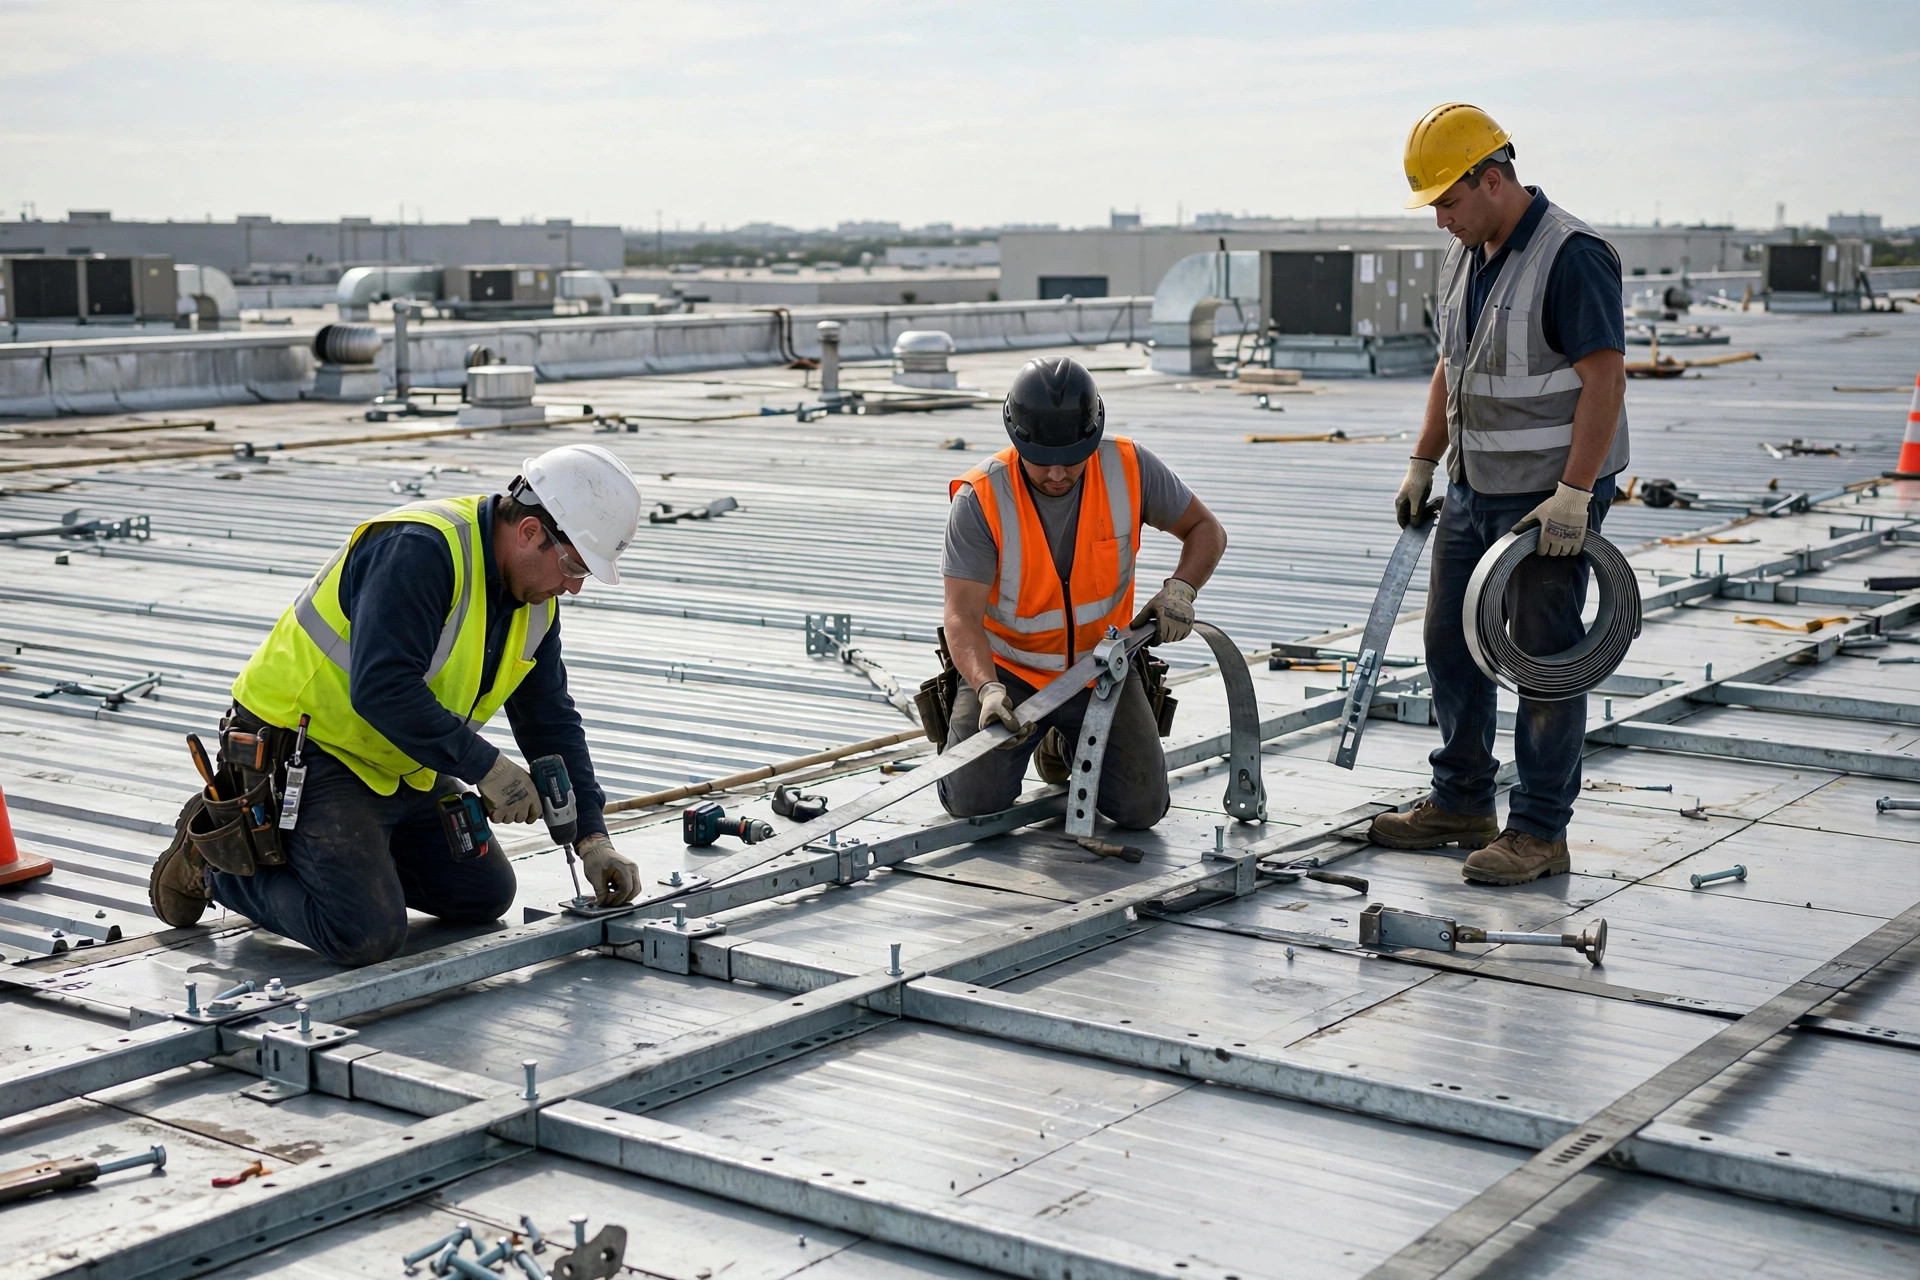
但也别指望花 10 万美元做加固、保费就降 10 万美元。减灾投入的回报更多是隐性的:真出事了损失小、停摆时间短,那 30 万美元的免赔额你可能根本不用全掏。2022 年飓风伊恩登陆佛罗里达西南部,我认识的一家仓屋顶被掀了一角,但因为加固做到位、发电机顶上了,4 天就恢复发货;隔壁没做加固的,修了三个月。停摆三个月的订单损失,哪个保单都补不回来。
这笔账还要和另一个选项一起算:主动提高免赔额换更低保费。免赔额从 3% 提到 5%,保费通常能降一截,但你要问自己一句:真来一场风,一次性掏 50 万美元现金流扛得住吗?扛不住,就别贪那点保费便宜。保险买的是睡得着觉,不是买便宜。顺带提醒一句:有些保单的免赔额条款里还会区分飓风和热带风暴,风速等级不同、触发条件不同,别想当然地以为都一样。老保单里常见的 hurricane deductible(飓风免赔额)一般和登陆点达到飓风级风力挂钩,而现在主流的 named storm deductible 口径更宽——美国国家飓风中心一命名就触发,热带风暴也算。口径越宽,触发机会越多,买之前看清自己保单用的是哪个词。
找经纪人谈续保之前,先把这几样准备好
每年续保,我建议提前 60~90 天动手,别等到保单到期前两周才慌。动手之前准备四样东西。
第一,过去几年的理赔和损失记录。干干净净的最好,这是你议价的底气;出过险的,把整改措施和投入也附上,别让核保自己去猜。
第二,减灾投入的清单和证据。照片、发票、第三方检测报告,一样都别少。
第三,仓库的基本盘数据:建筑年份、屋顶上次更换或大修时间、消防和排水系统状况。保险公司核保就看这些,老旧屋顶是涨价的第一理由。屋顶超过 15 年没动过,先想办法处理,不然谈什么都白搭。
第四,多找两家报价。别只认一家经纪人,市场每年都在变,货比三家在这里同样适用。
另外,谈的时候记得问经纪人三个问题:承保公司的评级和理赔口碑怎么样——便宜的保单配上理赔时拖拖拉拉的公司,等于没买;条款里有没有我没注意到的除外责任,尤其是水损和霉菌这两条;如果今年换一家,转保的空档期怎么衔接,别出现哪天空窗。这三个问题问完,经纪人就知道你是懂行的,报价的水分也会少一点。
最后说句大实话:保险是事后兜底,不是事前防灾。免赔额的账算得再精,也不如让风灾根本伤不到你。
所以明天就能做的一件事:把你家仓库的保单翻出来,找到具名风暴免赔额那一条,按上面的公式算一遍自己的数字。算完你就知道,明年续保该谈什么了。