摩洛哥手里握着全球约 68% 的磷矿石储量,产量却只占全球约 15%。储量第一,产量第二,这组数字的落差,恰恰是理解摩洛哥磷酸盐出口仓储的入口。问题不在地下有多少矿石,在地上怎么把矿石变成能装船的货,再把货准时送到买家手里。
摩洛哥磷酸盐出口仓储,先看三组数字
根据美国地质调查局的数据,2024 年摩洛哥磷矿石产量约为 3530 万吨,高于 2023 年的 3210 万吨,仍排在全球第二,次于中国;储量约为 500 亿吨,约占全球储量的 68%,排全球第一。储量与产量之间的巨大落差,说明摩洛哥的优势从来不在于一年能挖多少,而在于它手里握着未来几十年的供应。
出口结构更能说明仓储的活到底在哪。美国地质调查局的贸易数据显示,2024 年摩洛哥磷肥出口约为 1240 万吨,高于 2023 年的 1090 万吨;磷矿石出口约为 680 万吨,高于 2023 年的 460 万吨;磷酸出口约为 140 万吨。矿业出口总额约为 93 亿美元,占摩洛哥出口总额的 20%,其中磷酸盐及衍生品约为 87 亿美元,占矿业出口的 94%。换句话说,摩洛哥出口的主力早就不是矿石本身,而是加工后的化肥。
供给端同样集中。OCP 集团是摩洛哥的国营磷酸盐企业,也是全国唯一的磷矿石、磷酸和磷肥生产商,政府持股约 94%。2025 年 OCP 营收约为 1140 亿迪拉姆,同比增长约 17%。一家企业、一条链,从矿区到港口全程可控,这在全球大宗商品里并不多见。
产量和出口量的同比变化也值得单列:2024 年磷矿石产量较 2023 年增长约 10%,磷肥出口量增长约 14%,磷矿石出口量增长约 48%。矿石出口增速高于产量增速,说明库存周转在加快,港口的发运节奏比矿区的生产节奏更快了一步。对仓储来说,这不是好消息也不是坏消息,只是一个信号:缓冲库存正在变薄,计划的容错空间在缩小。
一条 187 公里管道,改写了仓储的算法
胡里卜盖是摩洛哥最大的磷矿床,朱夫拉斯法则是全球最大的磷肥生产综合体,两地之间隔着约 187 公里。在 2014 年之前,这段路靠铁路,每天约 14 趟火车把矿石运往港口加工。2014 年 4 月,一条 187 公里长的矿浆管道投运,设计年输送能力约为 3800 万吨,运输成本比铁路降低约 90%。
管道里流的不是矿石,是矿浆:矿石磨细后加水调成浆体,沿管道输送到港口再脱水加工。这个细节值得停下来想一想。反常识的判断就在这里:摩洛哥磷酸盐物流最大的创新,不是挖得更快,而是把运输对象从固体换成了液体,让矿石像水一样流动。铁路时代的仓储逻辑是矿区堆存、等车、装车;管道时代的仓储逻辑是连续流动、港口缓冲、加工端接货。瓶颈从"车够不够"变成了"管道和加工能力匹不匹配",仓储的活从堆场管理变成了流量管理。
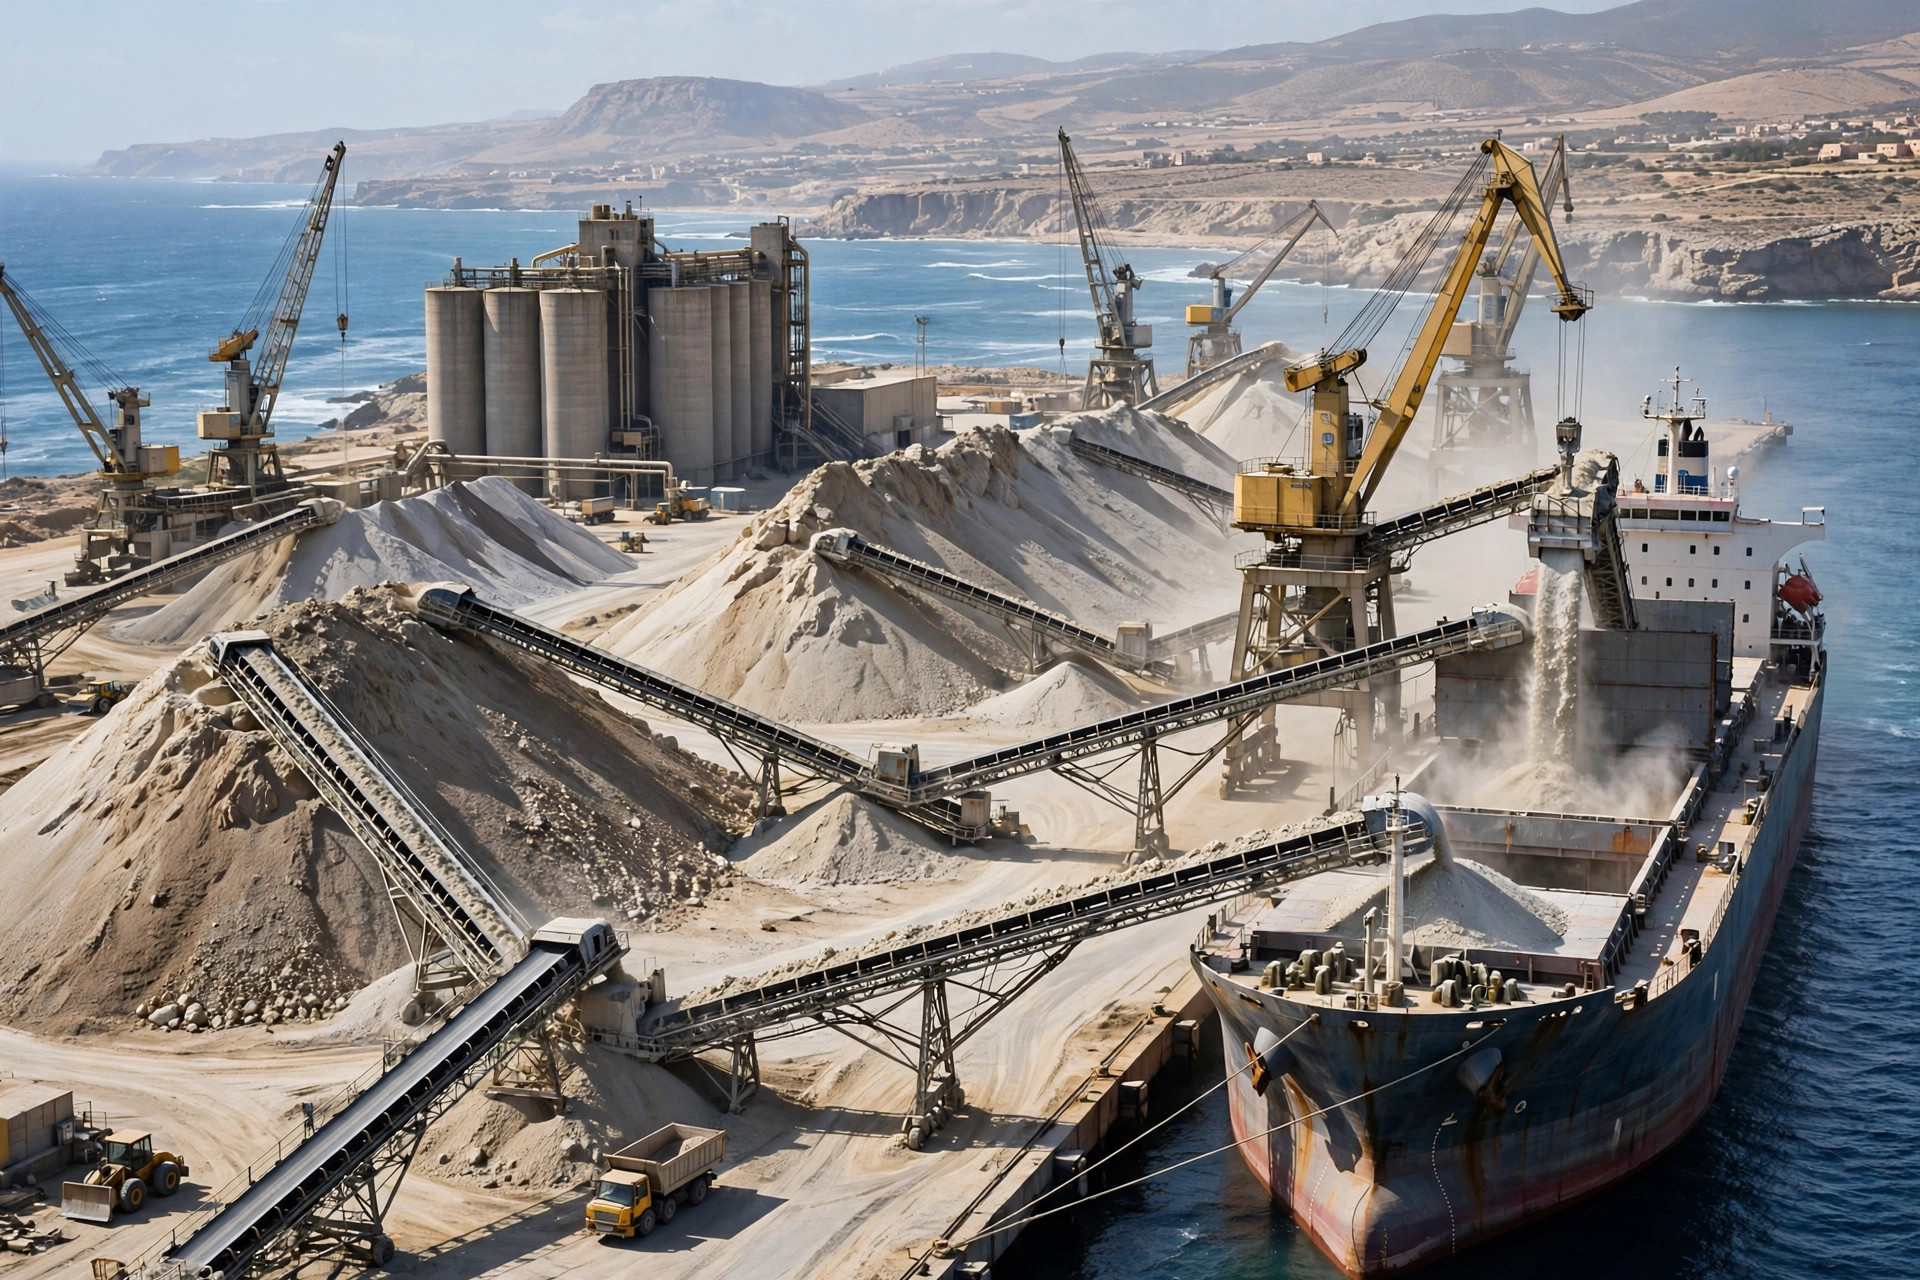
这条管道也解释了为什么朱夫拉斯法能长成全球最大的磷肥综合体。原料以稳定的流量、不间断地送达,加工装置才能常年满负荷运转,港口的散货堆场、筒仓和装船系统才有条件按工业节奏排布,而不是按火车时刻表被动接货。仓储在这里不是成本中心,是整条链的节拍器。
还有一组对照值得留意:这条管道的设计年输送能力约为 3800 万吨,而摩洛哥 2024 年磷矿石产量约为 3530 万吨。管道能力与产量基本咬合,意味着缓冲余地不大,任何一段的停摆都会立刻传导到港口。摩洛哥磷酸盐出口仓储的难点正在这里:它赌的不是库存够不够厚,而是流量断不断。
出口的主力变了,摩洛哥磷酸盐出口仓储的活也跟着变
三种出货形态的仓储要求完全不同,2024 年的出口量就是一张现成的对照表:
| 出货形态 | 2024 年出口量 | 仓储要点 |
|---|---|---|
| 磷矿石 | 约 680 万吨 | 露天堆场,防雨抑尘,周转要快 |
| 磷酸 | 约 140 万吨 | 储罐储存,防腐防泄漏,液态管理 |
| 磷肥 | 约 1240 万吨 | 筒仓储存,防潮防结块,分品种分储 |
磷肥出口量接近矿石的两倍,这个比例还在往加工端倾斜。OCP 的磷矿石产能从 2024 年的每年约 4750 万吨,向 2028 年每年 7000 万吨的目标扩张,扩的是整条加工链,而不只是采矿能力。对仓储来说,这意味着筒仓、成品库和港口装船系统的投资回报,正在超过矿区堆场的投资回报。
需求端也在给这条链加压。印度是摩洛哥磷肥的重要买家之一,2025 年对印度的磷出口预计超过 250 万吨,高于 2024 年约 180 万吨。买家越分散,船期越密,港口的装船节奏就越不能乱。
加工端也不只朱夫拉斯法一个点。萨菲是摩洛哥另一个磷化工枢纽,与朱夫拉斯法分工承接不同的产品线;OCP 还在推进新的生产枢纽,把矿石产能、磷酸产能和化肥产能成套往前推。多点布局的好处是风险分散,一个港口堵了,另一个还能顶上;代价是库存也要跟着分散,计划的复杂度翻倍。摩洛哥磷酸盐出口仓储的下一道题,很可能就是多枢纽之间的协同,而不是单条链的效率。
还有一个变量值得放进趋势判断里:水。磷矿加工和矿浆输送都要用水,而摩洛哥常年缺水。2025 年,朱夫拉斯法至胡里卜盖的海水淡化水管道投运,全长约 203 公里,年输水能力约为 8000 万立方米,帮助 OCP 提前两年实现非传统水源全覆盖。仓储规划里从来不写水,但在这个链条上,水就是另一种库存:水断了,管道停了,港口的货就接不上。
把几组数字放在一起,趋势判断的轮廓就出来了:摩洛哥的护城河正在从"地下有矿"转向"地上有链"。储量优势不会消失,但真正决定出口竞争力的是加工深度、管道流量和港口节奏。下一个值得观察的时间点是 2028 年:产能目标能否兑现,决定了朱夫拉斯法的筒仓和码头要不要再扩一轮。而对所有依赖摩洛哥磷肥的买家来说,真正该盯的指标也不是储量,而是这条链每个月的出货稳定性。
价格波动是另一层不确定性。磷肥价格涨跌直接传导到出口额,出口额的波动又反过来影响扩产的节奏。2025 年 OCP 营收增长约 17%,很大程度上是价格与销量的合力,下一年的数字未必能复制。做仓储规划的人,最怕的就是按高点做的产能假设,遇上低点的价格现实。仓储规划的本质,就是在这种不确定性里给自己留出余地:库存不是越多越好,是在正确的时间、正确的地点,刚好够用。
至于仓储本身,答案其实已经写在 2014 年那条管道里了:当货开始像水一样流动,仓库就不再是堆东西的地方,而是控制流量的阀门。
作者:陈博士|供应链行业研究员