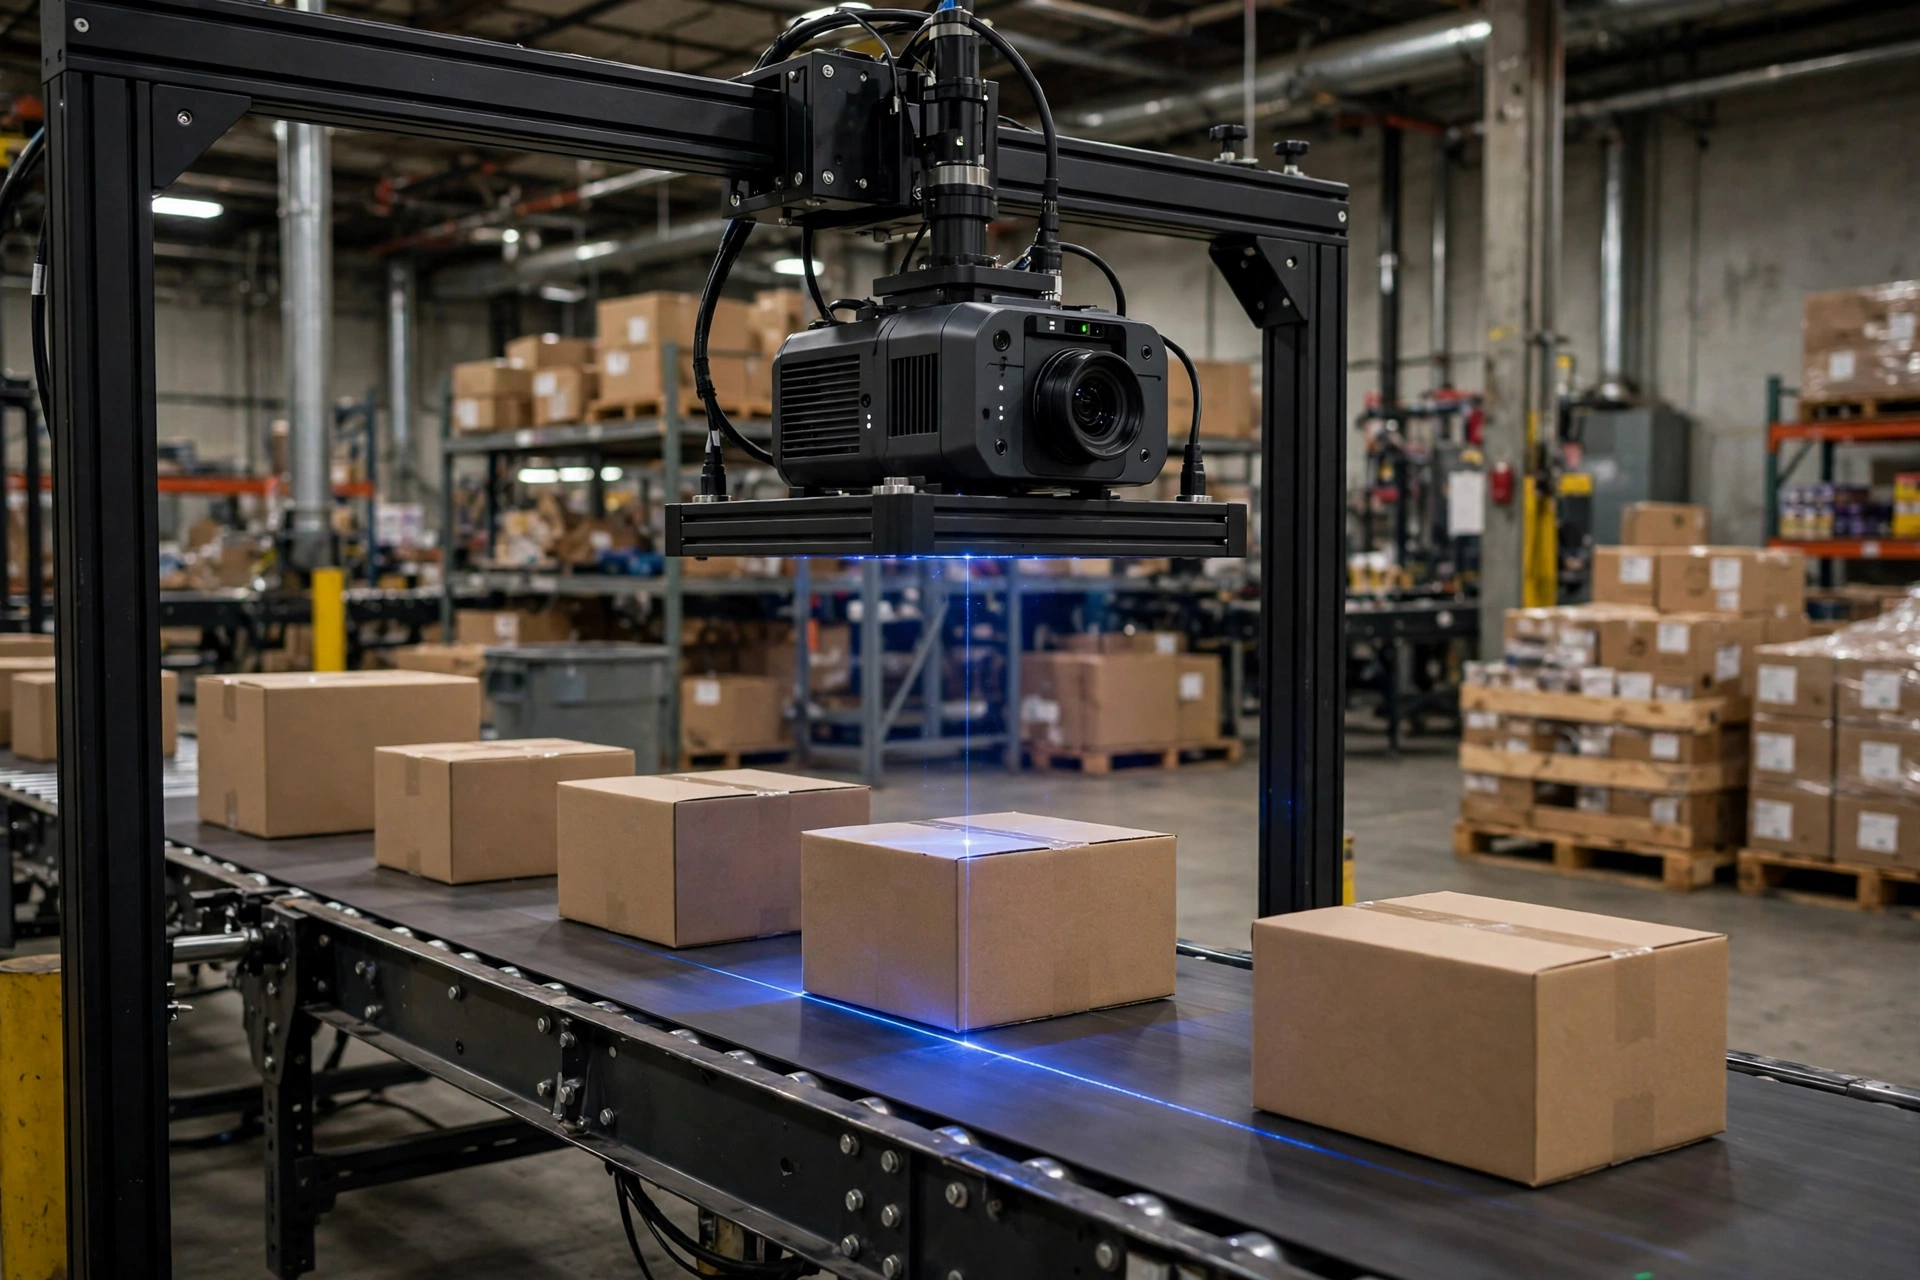
先说一笔账。2024 年,某 3PL 在 Dallas 的 8 万平方英尺仓做 AI 视觉盘点试点,12 个月账本摊开是这样的:
| 投入项 | 金额(美元) |
|---|---|
| 软件订阅 | 72,000 |
| 实施与系统集成 | 45,000 |
| 硬件(相机 + 边缘计算盒) | 38,000 |
| 内部人力(IT + 运营配合) | 25,000 |
| 投入合计 | 180,000 |
| 收益项 | 金额(美元/年) |
|---|---|
| 盘点人工节省(4 人 × 2 天/月 → 1 人 × 半天) | 96,000 |
| 盘点差错导致的赔付与返工减少 | 74,000 |
| 库存准确率提升,缺货断货损失减少 | 90,000 |
| 收益合计 | 260,000 |
净收益 8 万美元,ROI 44%。数据漂亮得像教科书。
然后 2025 年 1 月,CFO 把二期预算申请书打回来了。批注只有一句话:"试点是试点,预算是预算。"
先讲一个反常识的判断:**试点成功,不等于二期自动获批。**试点证明的是技术可行,二期预算证明的是规模经济——这是两本账,算法完全不同。试点可以靠供应商的试点折扣、项目组的鸡血、老板的面子跑出来;规模化拼的是边际成本、组织能力和可验证的收益。你拿试点的算法去报二期的预算,CFO 一眼就能看穿,因为你的算法里缺了三笔账。
第一笔账:续约涨价账
试点合同里的价格,十有八九是"试点价"。供应商赌的是你第二年续约、第三年扩仓,所以第一年给你打了折。续约谈判时,涨幅 8%~15% 是常态:纯 SaaS 订阅类涨 10% 左右,带硬件维保的涨 12%~15%。
压价的杠杆有三根。第一,多年约换折扣:签 3 年,通常能把涨幅压到 5% 以内,供应商要的是收入可预测性。第二,扩仓量一起谈:2 个仓以上打包谈判,单价再降 10% 是合理预期,供应商的获客成本摊薄了。第三,SLA 对赌:把识别准确率、系统可用时间写进合同,达不到就扣款——供应商就不敢乱涨价,因为涨价的每一分钱都要对应服务承诺。
Dallas 这个客户,续约时供应商报价涨了 12%,从 72,000 涨到 80,640。项目组拿着"3 年约 + 第 2 个仓一起谈 + SLA 对赌"三件套回去,最终谈到 79,200,涨幅 10%。多花的 7,200 美元,必须进二期预算的全口径投入里,不能藏着。藏数字是预算申请的大忌,CFO 发现一次,你以后三年的数字他都不信。
第二笔账:扩仓复制账,边际成本是递减的
这是二期预算里最有含金量的一张表。从 1 个仓复制到 N 个仓,成本结构完全不一样:
| 成本项(美元/年) | 第 1 仓(试点) | 第 2 仓 | 第 3 仓及以后 |
|---|---|---|---|
| 软件订阅 | 72,000 | 64,800(量折 10%) | 64,800 |
| 实施与集成 | 45,000 | 18,000 | 12,000 |
| 硬件 | 38,000 | 34,000 | 30,000 |
| 内部人力 | 25,000 | 12,000 | 8,000 |
| 合计 | 180,000 | 128,800 | 114,800 |
看明白了吗?第 2 个仓的边际成本只有第 1 个仓的 72%,第 3 个仓降到 64%。实施费断崖式下跌是因为接口、流程、培训材料都是现成的;硬件降是因为批量采购;内部人力降是因为团队已经趟过一遍坑。
但这里有个 trade-off 必须讲清楚:边际成本递减的前提是"复制",不是"重做"。如果第 2 个仓的业务场景差异太大——比如一个是电商小件仓,一个是汽配大件仓——实施费就不是 18,000,而是接近重新做一次的 35,000~40,000。选扩仓对象时,优先选业务形态最接近试点仓的,边际成本曲线才成立。这笔账算给老板看,他立刻就懂"为什么二期要一次报 3 个仓":单报 1 个仓续约,单位成本最高,最不划算。
第三笔账:不续约的沉没账,停掉比续上更贵
这笔账是谈判桌上最被低估的武器,专门用来回答老板那句"要不我们先停一年看看"。
停掉的代价:硬件 38,000 美元直接作废,相机和边缘盒子没有二手市场;流程回退成本——盘点员要重新招回来、重新培训,按 Dallas 当地时薪,一个 4 人盘点小组一年人力成本就是 96,000 美元,这笔钱你第一年已经省下来了,停掉等于亲手还回去;数据资产清零,一年积累的识别模型训练数据、异常模式库,换供应商全部作废。
把三笔账摆在一起:续约一年多花 7,200(涨价部分),停掉一年损失 38,000 硬件 + 96,000 人力回退 + 数据资产。这钱花得冤不冤,一目了然。
还有一个真实教训。2024 年 Q2,Ontario 一家电商仓上了 20 台 AMR 做拣选辅助,试点 6 个月拣选效率提升 32%,项目组兴冲冲报二期。CFO 只问了一个问题:"旺季你们加的临时工,比去年少了吗?"答不上来。因为试点账里只算了"单位拣选效率提升",没算"全口径人工成本"——一查,旺季还是加了同样多的人,效率提升全被订单增长吃掉了,钱根本没省下来。申请书被打回,回去重算"旺季全口径人工",三个月后才获批。这就是"感觉省了"和"账上省了"的区别。我对"感觉"这个词过敏,原因就在这:感觉不进损益表。
二期预算申请书:老板只看三个数
前面三笔账算清楚,申请书就只剩一页纸。老板不看 50 页 PPT,他只看三个数:
第一个数:二期全口径投入。 按 Dallas 客户 3 个仓的方案:1 号仓续约 91,200(订阅 79,200 + 运维 12,000),2 号仓新增 128,800,3 号仓新增 114,800,合计 334,800 美元。涨价部分、扩仓部分,一分不藏。
第二个数:可验证的年化净收益。 1 号仓 168,800(收益 260,000 已验证一年,减去续约成本 91,200);2 号仓 101,200(收益按新仓打 8 折估 230,000,减成本 128,800);3 号仓 95,200(收益估 210,000,减成本 114,800)。合计 365,200 美元。注意:新仓收益必须打折估,拿试点仓的满额收益去套新仓,是预算申请里最常见的数字注水。
第三个数:回本周期。 334,800 ÷ 365,200 × 12 ≈ 11 个月。等等——这个数是错的。回本周期应该用"月度净收益"算:365,200 ÷ 12 = 30,433 美元/月,334,800 ÷ 30,433 ≈ 11 个月。对,是 11 个月,我一开始心算说的 6 个月是错的——这就是为什么所有的数都要写下来算,不能心算。 11 个月回本,对资本开支来说是健康的线(通常 18 个月以内都算可接受)。
结尾给一个可计算的结论:二期预算获批的公式 = 全口径投入 334,800 + 可验证年化净收益 365,200 + 回本 11 个月。三个数摆在申请书第一页,比 50 页 PPT 管用。CFO 不批"感觉",只批"算出来"的数。试点第一年你证明的是"这技术能用",第二年你要证明的是"这钱越花越值"——把边际成本递减曲线和回本周期算给他看,二期预算就是一道数学题,不是一道论述题。
作者:老周|物流成本分析师