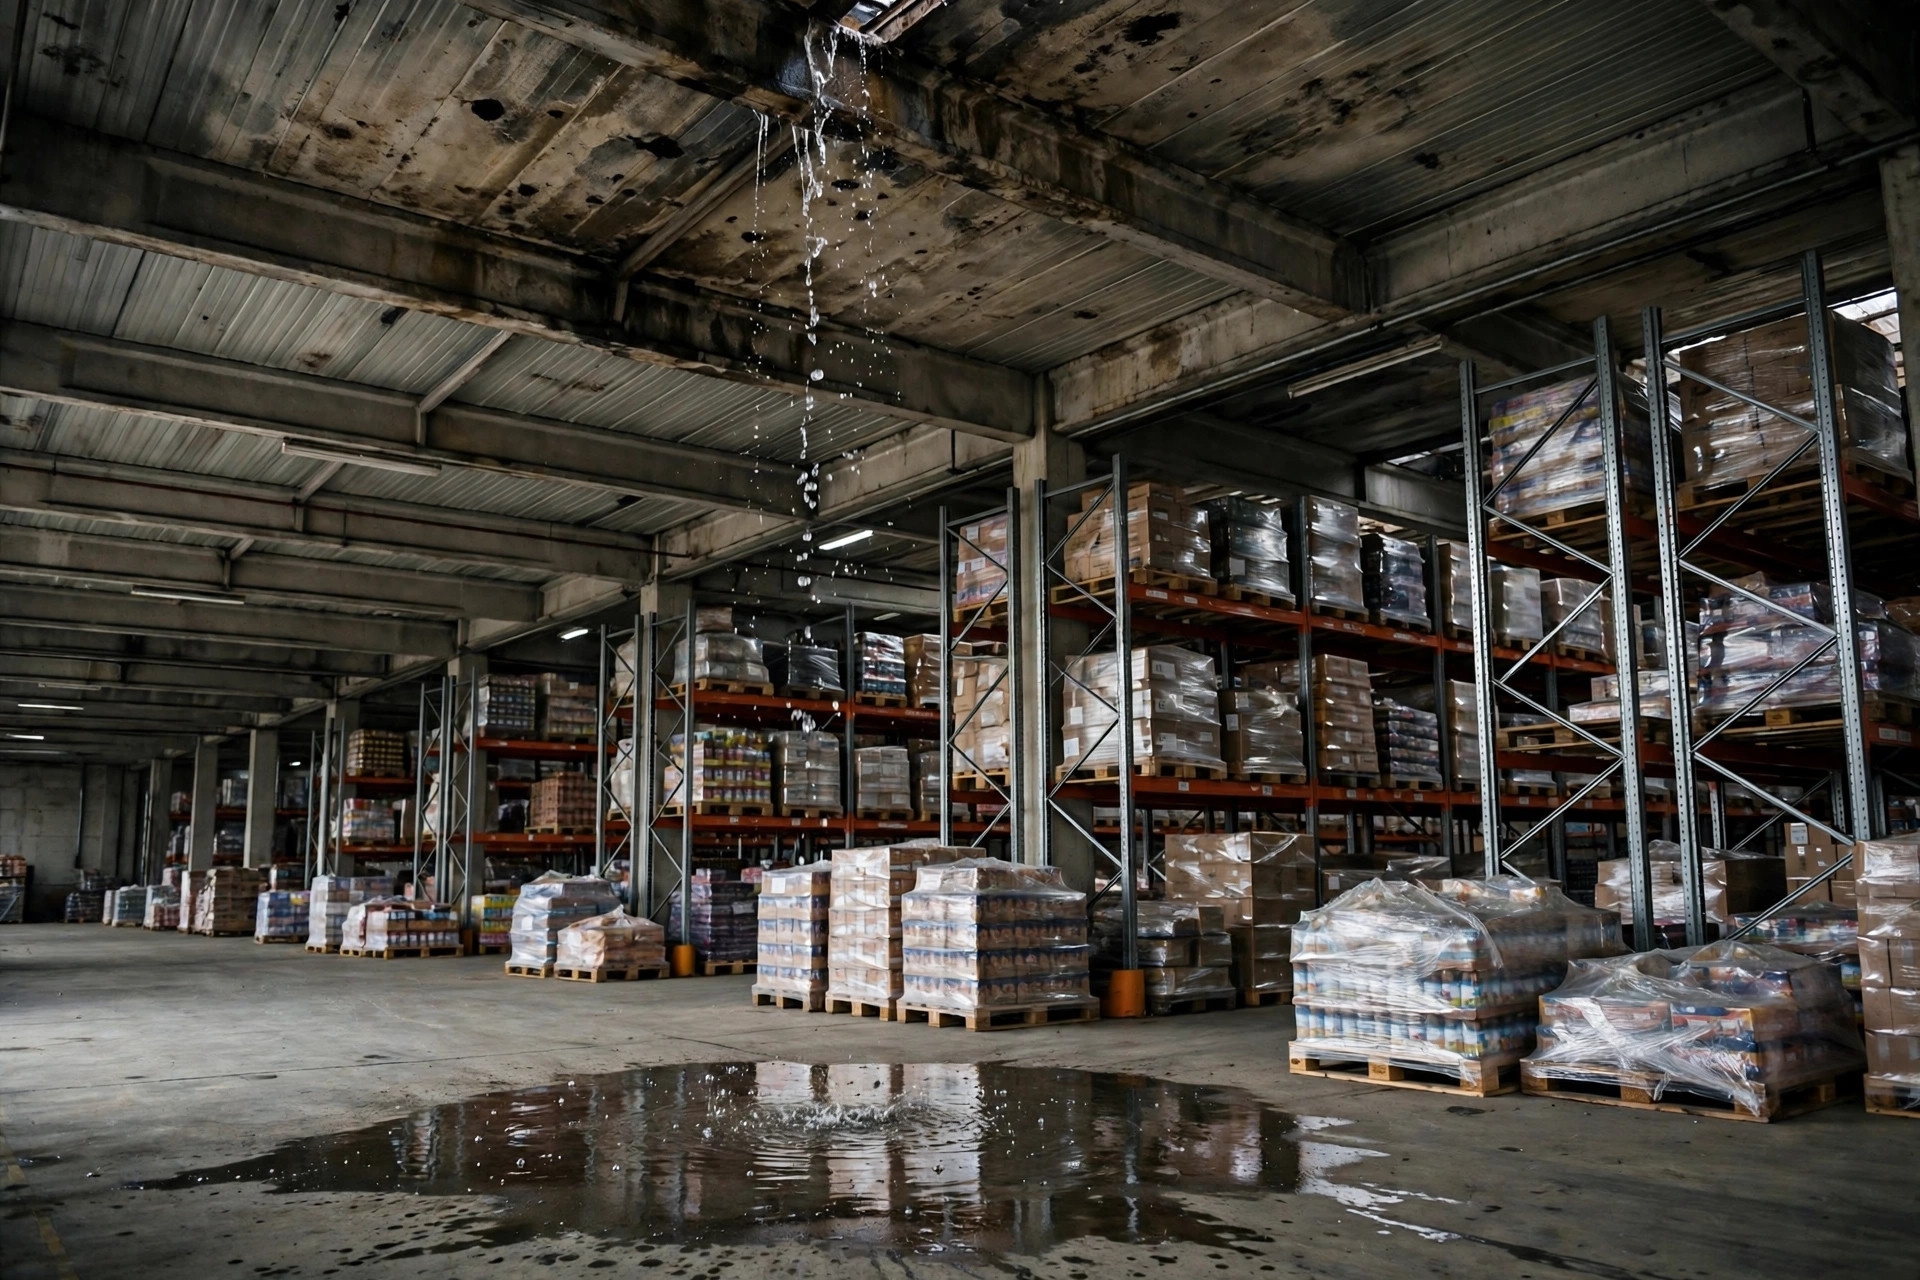
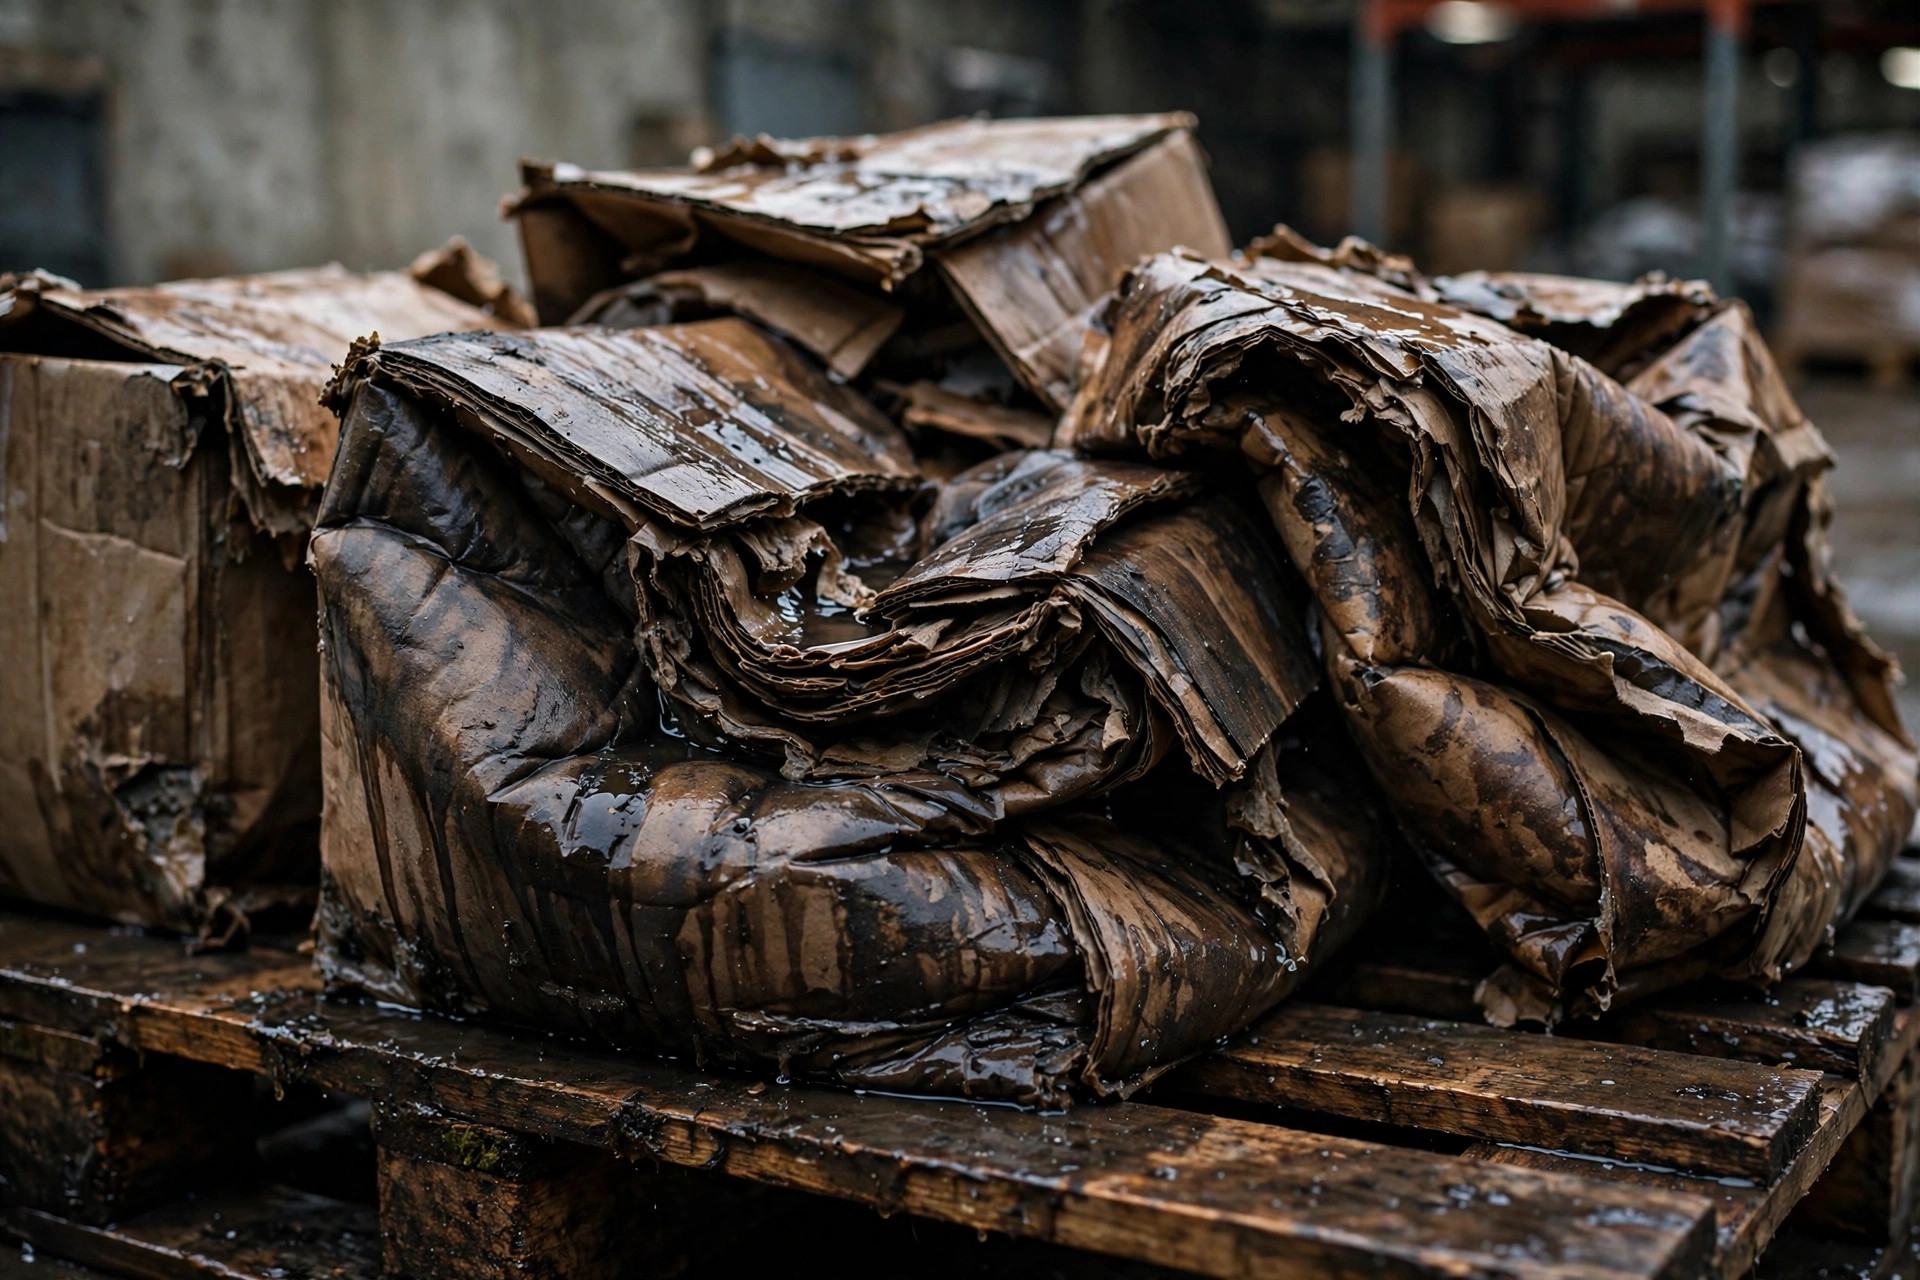
Tivemos um cliente do ramo de pequenos eletrodomésticos que alugou espaço num armazém 3PL em Fontana no outono de 2023. Outubro trouxe uma grande tempestade. Os ralos do telhado entupiram, a água entrou pelos vãos do telhado e caiu bem em cima da mercadoria dele. Várias centenas de caixas externas encharcaram; ao abri-las, metade das carcaças dos aparelhos havia enferrujado com a umidade. A carga valia mais de $200,000, e a primeira ligação dele foi para o 3PL, exigindo um sinistro.
O gerente do armazém foi educado e irredutível: o contrato dizia que o telhado era do proprietário cuidar — "o telhado não é nosso, e não somos nós que o consertamos." Então o cliente foi ao proprietário, que disse que sua apólice patrimonial cobria o prédio, não a carga, e que de qualquer forma se um ralo entupido contava como falta de manutenção era bem discutível. Três meses depois, a própria apólice de carga do cliente pagou parte. Ele absorveu o restante sozinho, mais de cem mil dólares.
Esta é a verdade honesta do lado 3PL da mesa: a maioria das brigas por danos causados pela água não é sobre se a apólice paga. É sobre qual apólice paga. Se você é o dono da carga e não cravar isso antes de assinar, no dia em que algo acontecer você vai ver três partes apontando o dedo uma para a outra.
Comprar cobertura para danos causados pela água não significa que o dano será pago
Esta é a parte contraintuitiva: muitos donos de carga veem as palavras "danos causados pela água" numa apólice e presumem que uma remessa encharcada significa pagamento. Não funciona assim. As seguradoras fatiam a água em categorias bem finas, e esse fatiamento decide tudo.
Categoria um: súbito e acidental. Um cano estourado, um bico de sprinkler arrancado por uma empilhadeira, um telhado perfurado pelo granizo — normalmente cobertos. A franquia se aplica por ocorrência; o valor exato é o que a sua apólice disser, mas a faixa típica vai de alguns milhares a dezenas de milhares de dólares por incidente.
Categoria dois: infiltração gradual. Um telhado que vazou por três anos sem ninguém consertar, e no quarto ano a carga encharca — quase nunca coberto. A resposta da seguradora é sempre a mesma: previsível e evitável, um problema de manutenção. Ninguém menciona isso quando você compra a apólice.
Categoria três: mofo. A água fica parada por três dias, as caixas mofam, e perdas por mofo costumam ter sublimite ou ser excluídas por completo.
Em 2022 vimos uma variante da categoria um num armazém perto de Riverside. Um operador de empilhadeira do turno da noite deu ré e arrancou um bico de sprinkler de incêndio com os garfos. A coluna d'água encharcou uma posição inteira de pallet de eletrônicos de consumo — oito pallets, todas as caixas externas molhadas, carga avaliada em mais de $300,000. A voz do dono da carga no telefone: "Essa vocês têm que cobrir, não é?"
No fim foi pago — mas pela cláusula de danos causados pela água da própria apólice patrimonial do dono da carga. Por quê? O sistema de sprinklers foi instalado pelo proprietário e mantido pelo 3PL conforme o contrato, então a responsabilidade na verdade estava clara. Todo o tempo foi gasto na briga com a seguradora: o bico foi arrancado por impacto, então contou como súbito e acidental — coberto. Mas se o bico tivesse estourado por idade e má manutenção, algumas apólices chamariam isso de problema de manutenção e negariam. O mesmo bico de sprinkler. Pagar ou não depende inteiramente do motivo pelo qual ele jorrou.
Faça as contas: três cenários de água, três resultados
Digamos que você é o dono da carga. Estes são os três cenários de danos causados pela água mais comuns, lado a lado (valores ilustrativos — a sua apólice real é que vale):
| Cenário | Perda de carga | Franquia | Excluído? | Recuperação líquida |
|---|---|---|---|---|
| Vazamento súbito no telhado | $80,000 | $10,000 | Não | cerca de $70,000 |
| Acionamento acidental de sprinkler (impacto) | $200,000 | $25,000 | Não | cerca de $175,000 |
| Infiltração gradual no telhado | $30,000 | $10,000 | Sim | $0 |
As perguntas de verdade são três:
Primeira: minha apólice sequer inclui danos causados pela água? Muitas apólices básicas de carga não incluem; é preciso um endosso. Sem endosso, sem cobertura.
Segunda: qual é a franquia e como ela se aplica — por ocorrência ou agregado anual? Importa enormemente. Uma perda de $20,000 contra uma franquia de $25,000 nem entra no processo de sinistro. Muitos pequenos donos de carga descobrem essa cláusula pela primeira vez do jeito mais difícil.
Terceira: o que está excluído? Infiltração, mofo, enchente. E atenção à enchente: as apólices comerciais dos EUA geralmente não incluem enchente — isso exige uma apólice federal de enchente separada, e os detalhes mudam, então confira os termos vigentes do programa. Os rios atmosféricos da Califórnia em 2023 encharcaram muitos armazéns, e muitos proprietários só descobriram depois que a enchente não estava na apólice deles.
E há um trade-off real aqui: franquia mais alta significa prêmios mais baratos, mas você absorve as perdas pequenas. Se seus valores por embarque são altos, pode valer a pena pagar mais prêmio para baixar a franquia. Se o valor da sua carga está distribuído em muitos embarques pequenos, franquia alta com prêmios baixos pode ser a conta mais inteligente. Faça as contas com o seu próprio perfil de carga — não copie o dos outros.
Mais uma coisa do lado das cotações: quando um 3PL cota uma tarifa de armazenagem, o custo do seguro é rateado por todo o prédio. Um sublimite de água mais alto significa prêmios mais altos, e esse custo vai parar na tarifa. Então cada dólar que você arranca do comercial na negociação pode muito bem ter saído dos limites do seguro — tarifa barata com apólice fina, e quando algo acontecer você nem vai saber para quem chorar. Isso não quer dizer que caro é sempre melhor. Quer dizer que você deve negociar os limites da apólice como parte da cotação, não só o preço por pallet.
A visão de quem é de dentro: um quebra-cabeça de três partes
Por que a responsabilidade por danos causados pela água sempre termina numa roda de acusações? Porque é intrinsecamente um quebra-cabeça de três partes.
A apólice patrimonial do proprietário cobre a estrutura — telhado, paredes — não a sua carga. A apólice de responsabilidade do 3PL cobre a própria negligência do 3PL (digamos, não manter os sprinklers), mas o dano causado pela água costuma ter um sublimite, e ele é baixo — os prêmios são caros, e nenhum 3PL compra mais disso do que o necessário. É um segredo aberto no setor. E a apólice de carga do dono da carga cobre a mercadoria em si — a única apólice realmente ligada ao valor da sua carga.
Mais uma coisa que vale perguntar sobre limites: as apólices dos 3PL são agregados anuais — se um grande sinistro já comeu a maior parte do limite deste ano antes da sua carga chegar, sua proteção real é mais fina que o número no papel. Pergunte "quanto resta do limite deste ano?" e consiga a resposta por e-mail.
Então, quando você negociar um contrato 3PL, não pare na bonita linha que diz que o contratado manterá seguro adequado. Desmonte-a:
Um: crave por escrito as obrigações de manutenção. Quem conserta o telhado, quem limpa os ralos, quem inspeciona os sprinklers — que seja um checklist no contrato, não frases vagas como "manutenção razoável". O primeiro movimento da seguradora em qualquer sinistro é ler o contrato. Contrato vago, pagamento vago.
Dois: cuidado com a cláusula de sub-rogação. Muitos contratos incluem renúncia à sub-rogação: quando algo acontece, cada um vai à sua própria seguradora e ninguém processa ninguém. Isso é proteção para você e uma limitação — uma vez que sua seguradora paga, ela não pode ir atrás do proprietário nem do 3PL. Saiba de que lado você está antes de assinar.
Três: pergunte ao 3PL pelo sublimite de danos causados pela água. Quando o comercial cota para você, o custo do seguro já está embutido na tarifa. Faça uma pergunta — "qual é o sublimite de água da sua apólice de responsabilidade?" — e o comercial sabe na hora que está lidando com um profissional. O roteiro muda na hora.
Quatro, e este é o grande: a apólice que você compra vence depender da dos outros. Os limites da apólice do 3PL são definidos para o armazém inteiro; divididos pela sua única remessa, podem estar longe de ser suficientes. Uma apólice de carga com endosso de danos causados pela água custa menos do que você imagina (confira as taxas vigentes), e quando as coisas dão errado é a única apólice com a qual você pode contar.
Para todo o pessoal do lado do cliente — um conselho: quanto mais específico o contrato for sobre danos causados pela água, menos vocês vão discutir sobre isso no dia em que acontecer.
Na próxima vez que negociar um contrato, faça estas três perguntas
Uma: "Qual apólice cobre danos causados pela água neste armazém? Quais são os limites e a franquia?"
Duas: "Quem é exatamente responsável por cada item de manutenção no contrato — quem limpa os ralos, quem inspeciona os sprinklers?"
Três: "Como está redigida a cláusula de sub-rogação — nós nos perseguimos após um sinistro ou não?"
Faça as três e você saberá em um minuto se está lidando com alguém de dentro ou com um amador. Se gaguejarem e não conseguirem responder, o risco de danos causados pela água desse armazém provavelmente está caindo sobre você.
Por Susan, Diretora de vendas 3PL
Traduzido do inglês. Em caso de divergência, prevalece a versão em inglês.