
No outono passado, meu corretor me encaminhou um e-mail. Redação educada, mensagem direta: depois de avaliar nosso armazém, a seguradora decidiu não renovar.
Minha primeira reação: isso tem que ser um engano. Mais de uma década, zero sinistros, prêmios pagos em dia todo ano — e eles simplesmente vão embora?
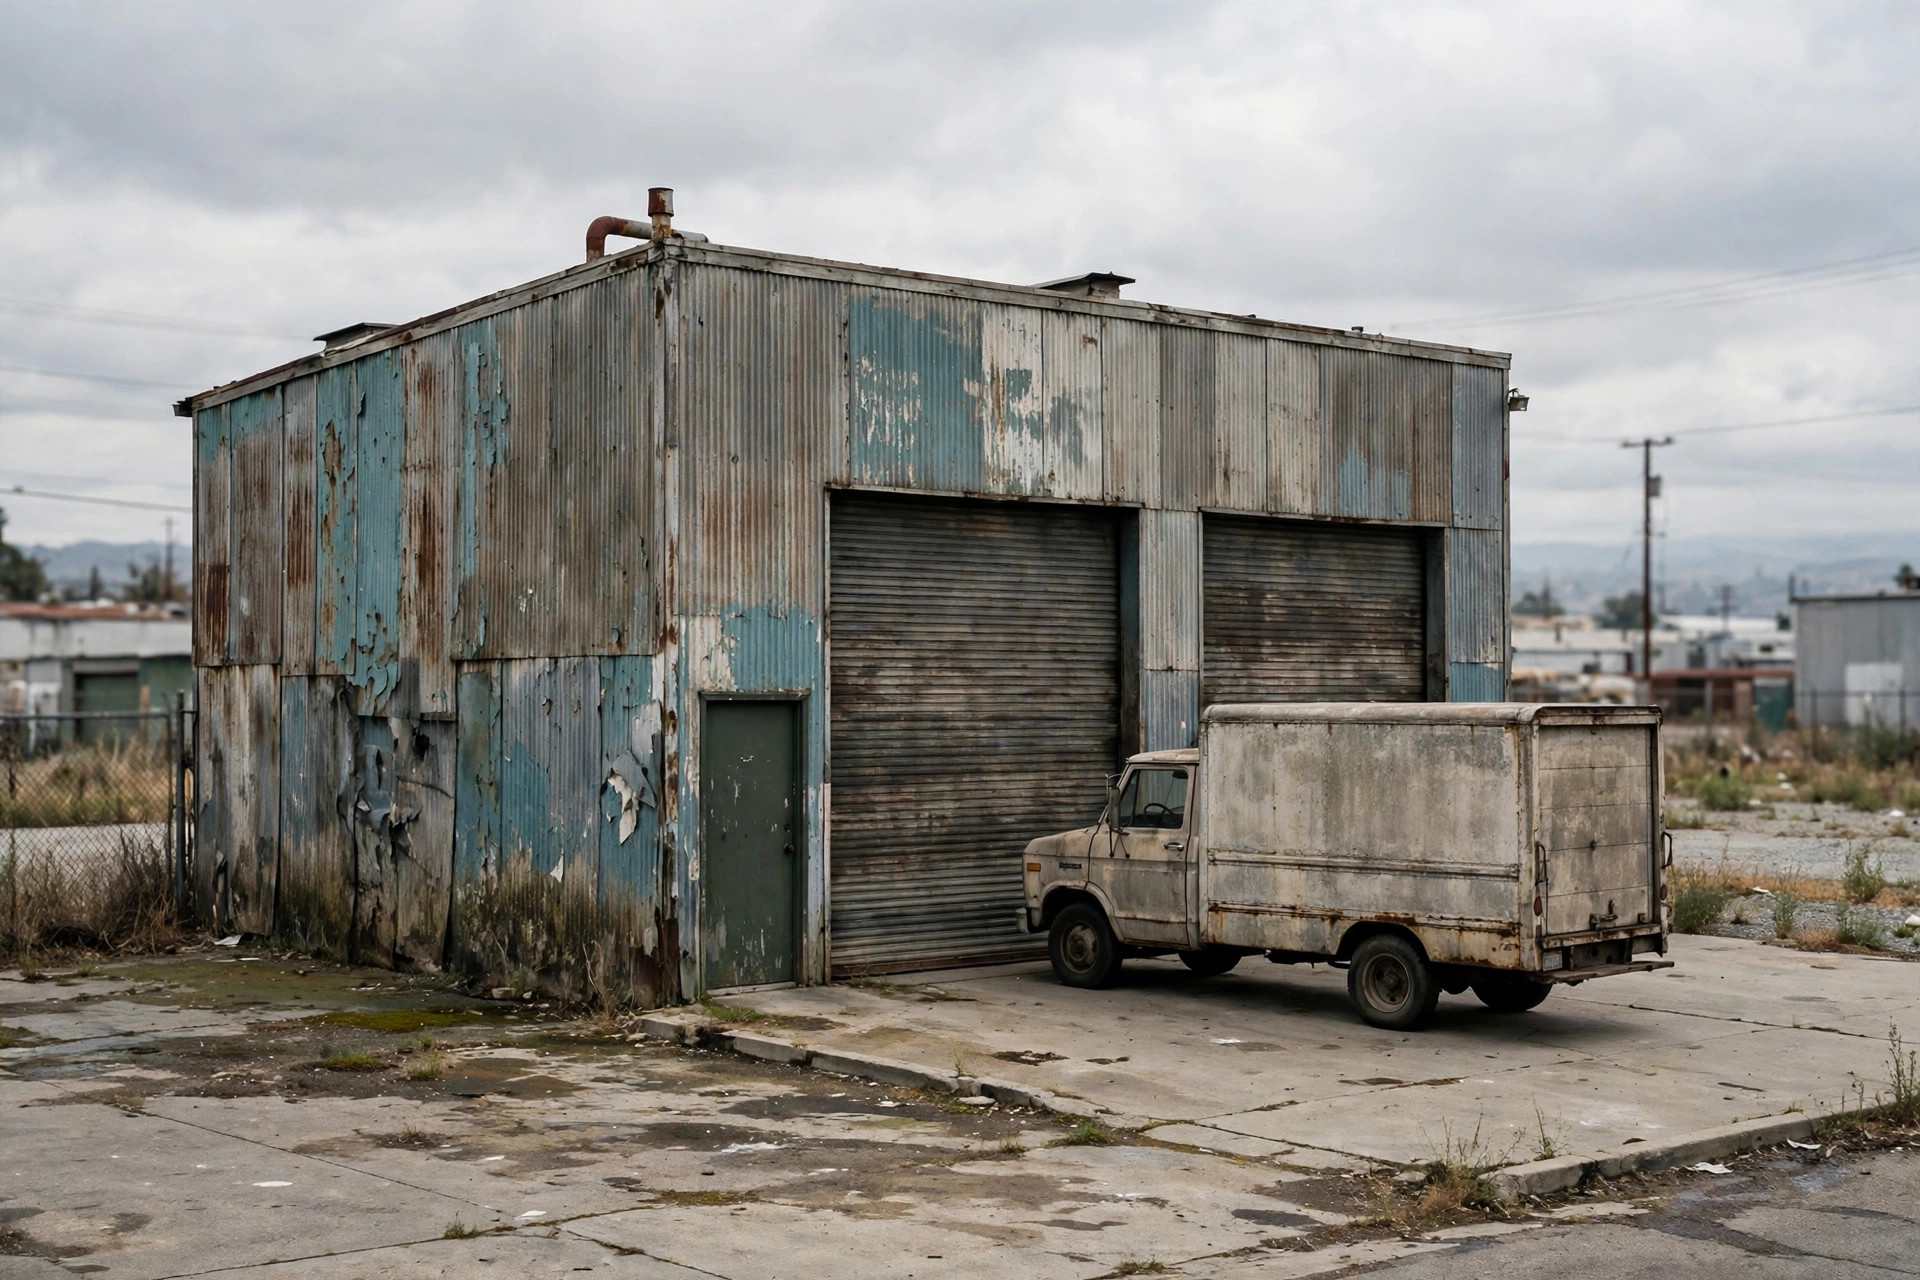
Acontece que não era pessoal. Era o modelo. Nosso armazém fica nos arredores de Ontario, Califórnia — um prédio dos anos 1970, com um pouco mais de 20,000 pés quadrados, sem sistema de sprinklers. As seguradoras têm se retirado silenciosamente exatamente desse perfil: prédio antigo mais sem sprinklers. Não eu especificamente. A categoria inteira. Voltei ao meu corretor, e depois a outro recomendado por um amigo. Ambos balançaram a cabeça: no mercado padrão, ninguém vai tocar num prédio como o seu.
Foi aí que aprendi o limite oculto do pequeno proprietário de armazém. Não é saber se você pode pagar o prêmio. É saber se alguém vai aceitar seu dinheiro.
Surplus lines: o mercado para os riscos que ninguém quer
Encurralado, meu corretor disse duas palavras: surplus lines.
Aqui vai a versão simples. Nos EUA, as seguradoras vêm em dois tipos: as admitidas (admitted carriers), cujas tarifas são registradas e aprovadas pelo estado, e as não admitidas (non-admitted carriers), que operam legalmente mas fora desse sistema de aprovação de tarifas. O mercado admitido escolhe os melhores riscos. Tudo que é antigo, estranho ou complicado cai no mercado de surplus lines. Não é um mercado negro — muitas dessas empresas são grandes e bem capitalizadas. Elas apenas não jogam pelas regras estaduais de registro de tarifas.
Entrar tem sua pegadinha. Na Califórnia, seu corretor precisa mostrar que fez um esforço real para colocá-lo primeiro no mercado admitido — geralmente isso significa coletar cartas de recusa de pelo menos três seguradoras padrão. Aqueles dois e-mails de rejeição que arruinaram minha semana? Viraram meu ingresso. Não tenha vergonha de uma carta de recusa. Colecione-as.
O corretor também importa. Nem todo agente pode colocar negócios em surplus lines — é preciso uma licença especial de surplus lines. Pergunte direto: "Você tem licença de surplus lines?" Se não, peça uma apresentação a um corretor atacadista (wholesale broker) que tenha. No círculo dos pequenos armazéns, a notícia corre rápido. Descubra quem acabou de ser colocado e copie a lição de casa dele.
Quanto custa: ajuste suas expectativas
A verdade crua primeiro: surplus lines custa mais que o mercado admitido. Espere algo como 30% a 50% a mais como ordem de grandeza aproximada — para um armazém pequeno, isso significa várias dezenas de milhares de dólares por ano. Os números exatos variam conforme a seguradora e o prédio; peça uma cotação atual em vez de confiar nos números antigos de quem quer que seja, inclusive os meus.
Mas essa é a conta errada. Aqui está a certa:
| Opção | Disponível para armazéns antigos? | Custo | Cobertura | Para quem |
|---|---|---|---|---|
| Mercado admitido | Basicamente não | A mais barata | A mais completa, com respaldo do fundo garantidor estadual | Prédios novos com sprinklers |
| Surplus lines | Sim, com recusas | ~30–50% a mais | Sólida, atenção às exclusões | Armazéns antigos e pequenos como o nosso |
| Sem seguro | — | Zero | Zero — um incêndio e acabou | Apostadores |
Um armazém pequeno como o meu não pode se dar ao luxo de queimar dinheiro — mas ficar sem seguro não queima o prêmio, queima o negócio inteiro. Perto disso, 30% a mais não é caro.
A correção barata que reduziu o prêmio
Esta é a parte mais valiosa de toda essa história.
Meu vizinho Lao Chen tem um armazém de mais de 10,000 pés quadrados perto de Rancho Cucamonga, onde guarda pellets de plástico e materiais de embalagem. Em 2024, não renovaram e ele ficou furioso. O corretor dele deu um conselho que soava ao contrário: não compre ainda — arrume o lugar primeiro, depois peça nova cotação.
Lao Chen gastou alguns milhares de dólares e fez isto:
- Instalou extintores suficientes para atender às exigências do corpo de bombeiros, com etiquetas de inspeção em dia, trocando cada um vencido
- Liberou todo o estoque que bloqueava as faixas de incêndio e as portas, mantendo os corredores livres
- Instalou alarmes de fumaça monitorados que avisam o celular dele
- Arrumou a fiação duvidosa e liberou espaço ao redor dos painéis elétricos
- Baixou as alturas de empilhamento para manter a distância adequada no alto
Depois fotografou tudo e mandou as fotos para o corretor. A nova cotação voltou cerca de 30% menor. Alguns milhares de dólares em correções, pagos de volta em um ano com troco.
As armadilhas escondidas na apólice
Não assine no momento em que a apólice chegar. Estas são as cláusulas que mordem os pequenos proprietários de armazém:
Exclusões. Inundação e terremoto basicamente nunca estão no pacote padrão. Na Califórnia, são apólices separadas com prêmios separados. Não descubra a exclusão depois que a água já entrou.
Co-seguro. Se subsegurar, a seguradora reduz seu sinistro proporcionalmente. Segure $600k de um estoque de $1M e você pode receber só 60 centavos por dólar. Cortar cobertura para economizar dinheiro é cavar a própria cova.
Como o prédio é avaliado. Para um prédio antigo, importa enormemente se os sinistros pagam o custo de reposição ou o valor real depreciado. Pergunte antes de assinar.
Sem fundo garantidor estadual. Esta é a grande diferença estrutural em relação ao mercado admitido: se uma seguradora de surplus lines quebrar, o fundo garantidor estadual não cobre você. Então não compre só pelo preço — verifique a solidez financeira e as classificações da empresa.
A parte contraintuitiva
Meu corretor me disse: aumente sua franquia voluntariamente, e o prêmio cai visivelmente.
No começo odiei a ideia — uma franquia mais alta significa que as pequenas perdas saem do meu bolso. Depois caiu a ficha. O que tira o sono de um pequeno proprietário de armazém não é um sinistro chato de $5,000; é o incêndio que leva metade do prédio. Franquia alta mais prêmio mais baixo é exatamente a combinação certa para nós: transferir a catástrofe, auto-segurar o incômodo. Nós, os pequenos armazéns, não podemos nos dar ao luxo de queimar dinheiro — mas podemos assumir as pequenas coisas.
Conselhos para armazéns como o meu
- Não espere até duas semanas antes da renovação. Comece dois ou três meses antes para que uma recusa ainda lhe deixe tempo.
- Não jogue fora as cartas de recusa. Reúna pelo menos três — elas são seu ingresso.
- Arrume primeiro, cote depois. Alguns milhares de dólares em melhorias podem tirar uma boa fatia do prêmio.
- Aumente a franquia voluntariamente. O prêmio responde imediatamente.
- Encontre um corretor com licença de surplus lines. Pergunte no círculo quem foi colocado recentemente.
- Leia as exclusões e a cláusula de co-seguro, não só o preço.
Ser rejeitado pelo mercado padrão não é o fim do mundo. O caminho do surplus lines existe precisamente para riscos como o nosso — aqueles que ninguém quer. A estrada está aberta. Só leva alguns passos extras e um pouco mais de dinheiro. Comparado a ficar sem seguro, é dinheiro bem gasto.
Por Xiao Ma, Proprietário de pequeno armazém
Traduzido do inglês. Em caso de divergência, prevalece a versão em inglês.


