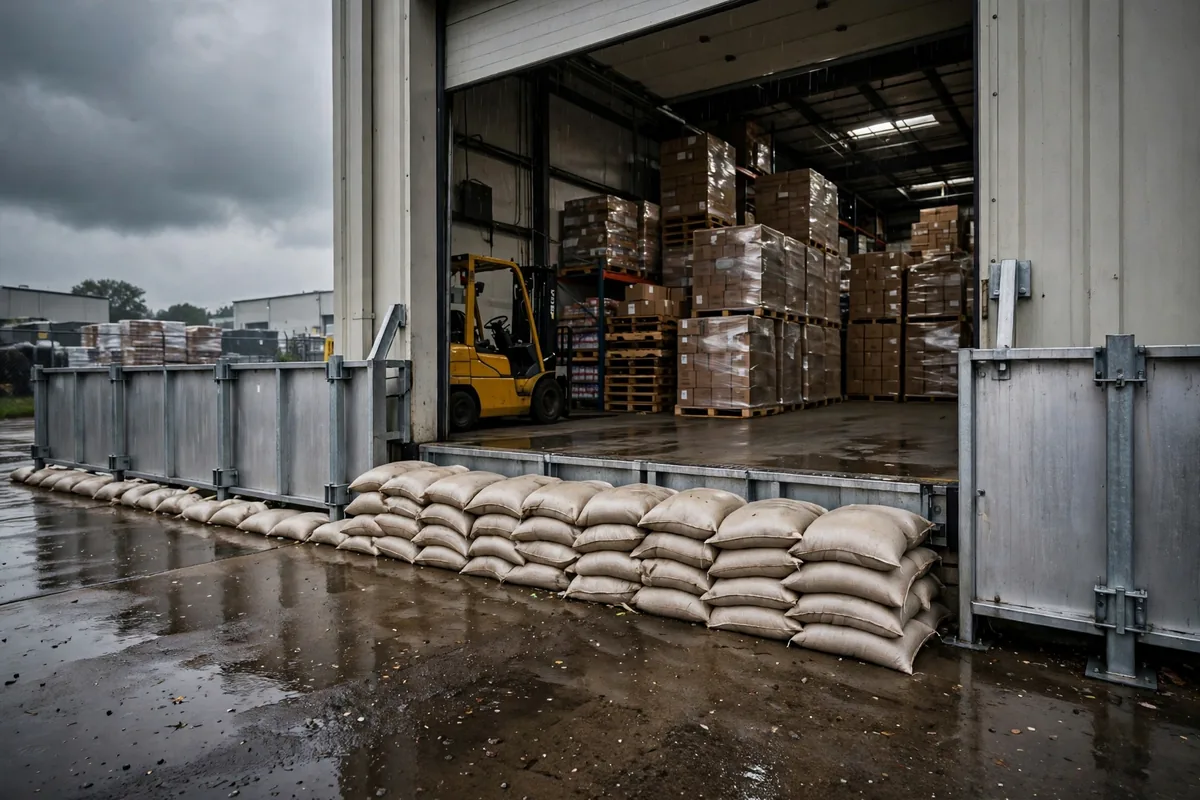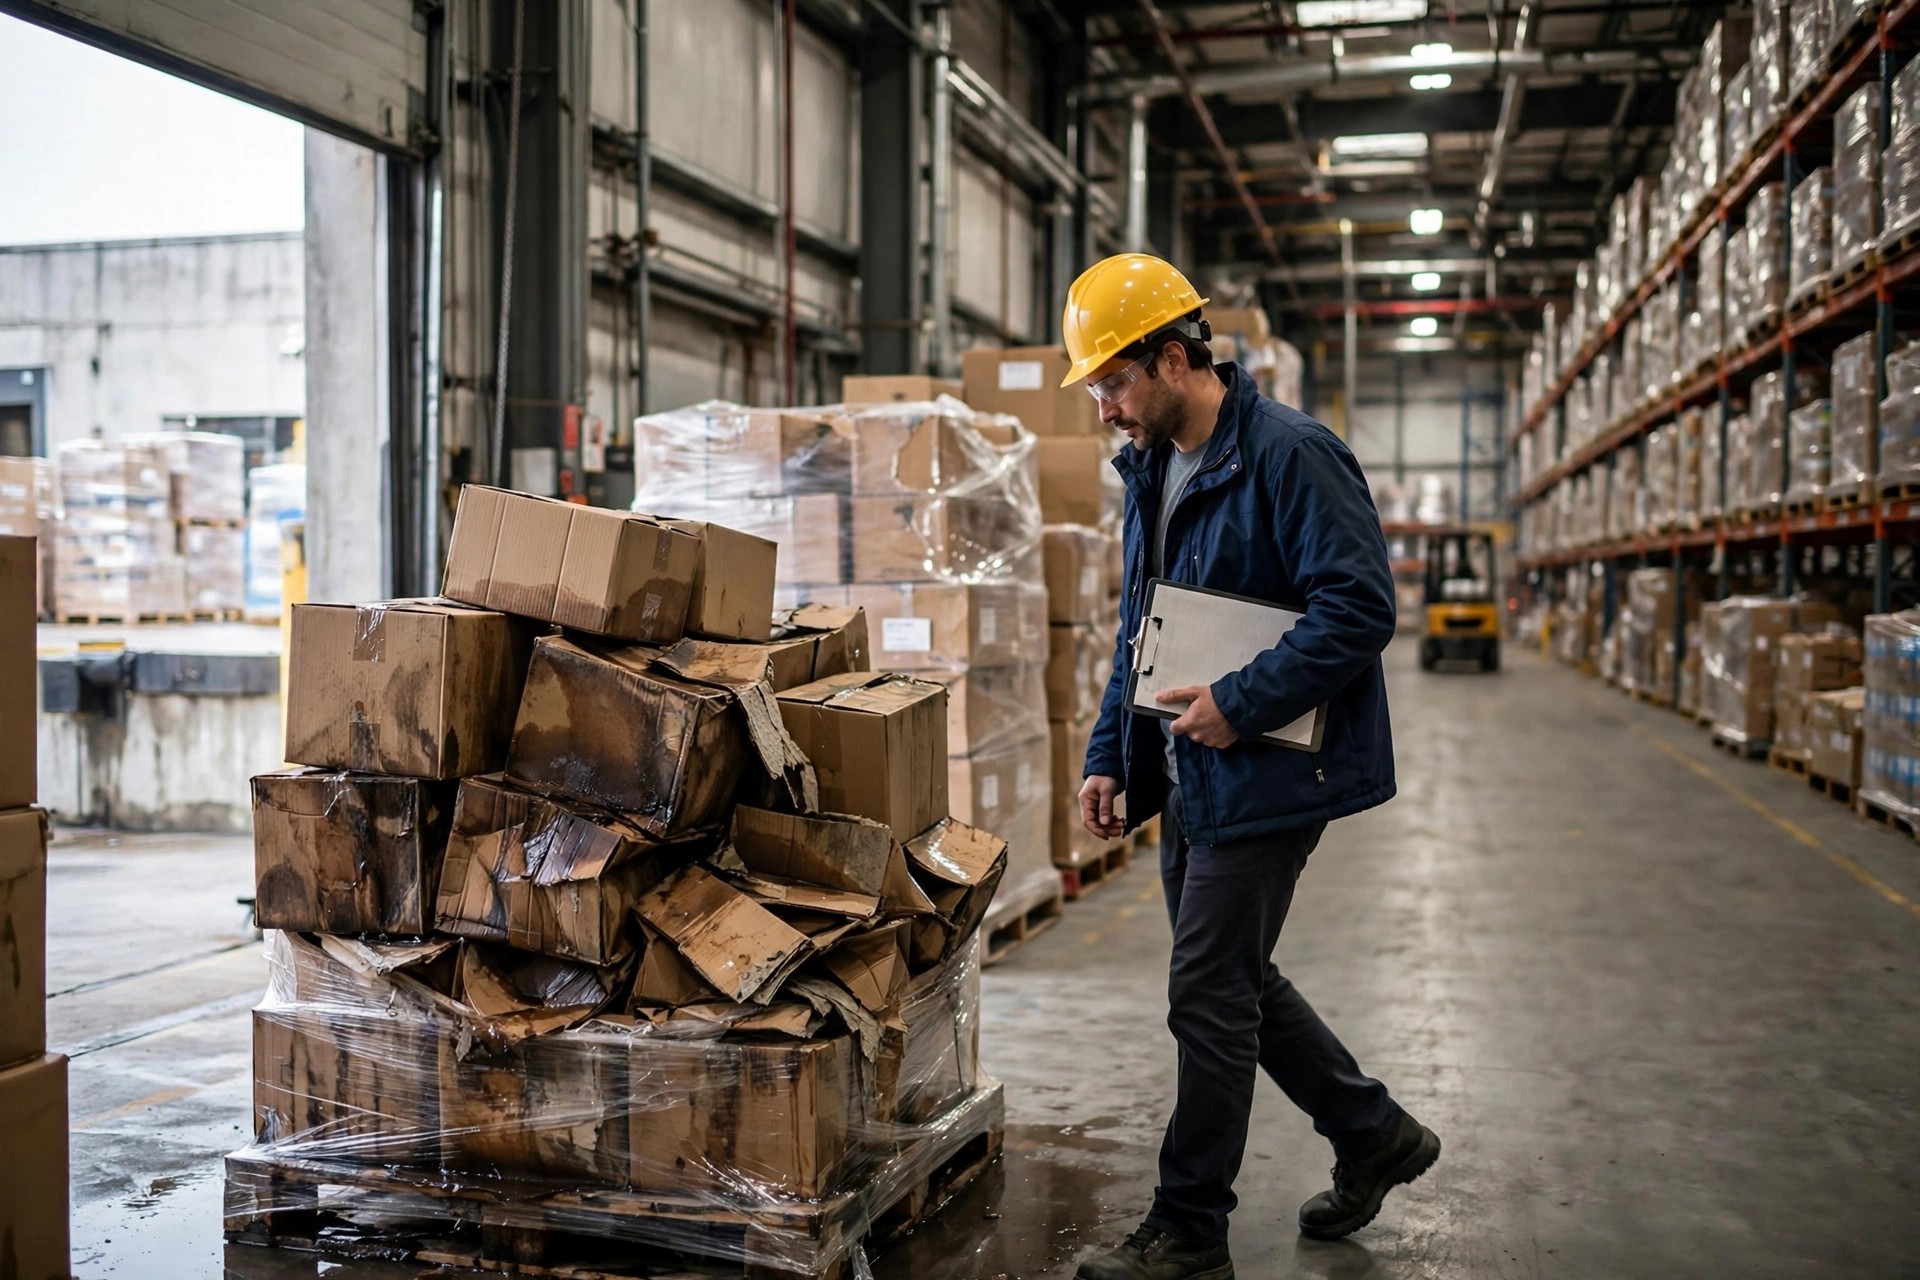
Tivemos um cliente, um exportador de pequenos eletrodomésticos que operava um armazém de 8,000 metros quadrados em Dongguan. No verão passado, uma tempestade inundou o térreo, e os danos a estoques e equipamentos chegaram a pouco menos de 2 milhões de yuans. O chefe estava tranquilo. Tinha 12 milhões de cobertura, dizia ele. Então a indenização mal chegou a 1.3 milhão, e o restante saiu do próprio bolso. Ele ficou perplexo: minha apólice diz 12 milhões, por que só recebi 1.3?
A resposta está em como o valor de cobertura é calculado. O seu valor de cobertura não é uma promessa de pagar esse número. Segure pouco demais, e a indenização é reduzida proporcionalmente. Segure demais, e o prêmio extra não compra nada. A cobertura do seguro de bens de armazém é um problema de medida certa: baixa demais desperdiça o seu dinheiro, alta demais o desperdiça com igual certeza, e o número certo é o do meio.
Custo de reposição versus valor contábil: em que se baseia de fato o seu valor de cobertura
Comece pelo erro do cliente de Dongguan. Os 12 milhões dele foram construídos a partir de valores contábeis: estoque a custo de aquisição, estruturas de armazenagem a valor líquido depreciado, empilhadeiras a valor residual de três anos. Parece honesto, não é? Mas quando um sinistro é liquidado, a seguradora olha o que custaria comprar tudo de novo no momento da perda, ou seja, o custo de reposição.
Faça as contas desse armazém e a diferença aparece rápido. As estruturas custaram originalmente 1.8 milhão, constavam nos livros por 900,000 após a depreciação, e custariam 2 milhões para comprar e instalar novamente. Três empilhadeiras tinham um valor contábil combinado de 400,000 e custariam 750,000 novas. O estoque estava contabilizado em 8 milhões, mas a enchente ocorreu durante o armazenamento de alta temporada, quando o armazém na verdade mantinha 11 milhões em mercadorias. Some tudo e o custo de reposição se aproximava de 15 milhões, enquanto a apólice cobria 12 milhões. Aplique a liquidação proporcional e a indenização de 1.3 milhão deixa de parecer misteriosa.
Eis o ponto contraintuitivo: o valor contábil parece o número honesto, e é a fonte mais comum de subseguro. As demonstrações financeiras são escritas para impostos e acionistas. O seguro precisa do número de "recomeçar do zero". Em um ano normal, esses dois números podem ficar de 20 a 30 por cento distantes. Antes de negociar a cobertura, reúna a equipe do armazém e o financeiro em uma sala e precifique novamente estruturas, equipamentos e estoque por "quanto custa comprar hoje". Esse número é a base real do seu valor de cobertura.
Outro cliente foi na direção oposta. Um 3PL de Shenzhen que lidava com artigos para o lar, com medo de ficar aquém, segurou pelo valor histórico máximo de estoque de 26 milhões o ano inteiro. O problema: esses 26 milhões só existiram por três meses, de outubro a dezembro. No resto do ano, o armazém mantinha cerca de 14 milhões. A cobertura extra custou aproximadamente 40 por cento a mais de prêmio o ano inteiro, por nada. Qualquer pessoa do lado vendedor dirá, discretamente: quanto maior o seu valor de cobertura, mais feliz fica a seguradora, porque um sinistro continua pagando a perda real, e a cobertura extra nunca paga a mais.
Estoque de alta temporada e o seu valor de cobertura
O estoque do armazém não se move em linha reta. Move-se em ondas. O armazenamento de alta temporada, as promoções de fim de ano, um grande pedido inesperado, e o estoque pode dobrar em seis semanas. Um único valor fixo de cobertura é pequeno demais na alta temporada ou um desperdício na baixa temporada.
A abordagem que costumamos recomendar tem duas camadas. Defina um valor base de cobertura para os meses normais, cobrindo o estoque do dia a dia mais o custo de reposição dos equipamentos. Depois negocie um acréscimo separado para a alta temporada. O cliente de Shenzhen depois mudou para uma base de 15 milhões com um acréscimo até 26 milhões de outubro a janeiro, e o prêmio ficou quase 30 por cento abaixo da antiga apólice de pico o ano inteiro, com as perdas de alta temporada ainda totalmente cobertas.
Eis um detalhe de bastidor que vale conhecer: muitas apólices trazem uma cláusula de "aumento automático" ou uma cláusula de "declaração flutuante". Soam como brindes. Na prática, são mecanismos em que você declara o estoque mensalmente e o valor de cobertura se ajusta com ele. Para um armazém com grandes oscilações, isso supera uma apólice fixa. Mas há uma condição: é preciso de fato protocolar a declaração todos os meses. Perca um mês, e um sinistro ainda assim é reduzido proporcionalmente. É exatamente aí que o lado comprador tende a falhar. Todos concordam na assinatura, e depois ninguém assume o protocolo mensal.
Mais uma coisa a verificar: mercadorias em zonas de trânsito e áreas de preparação. O estoque de um cliente pegou fogo enquanto estava em uma área de preparação, escaneado na entrada mas ainda não guardado. A seguradora tentou inicialmente excluir parte dele como "ainda não armazenado". Foram necessários os registros de escaneamento de recebimento e fotos de localização para que fosse reconhecido. A lição é clara: o seu valor de cobertura deve cobrir todas as zonas do prédio, incluindo preparação, devoluções e áreas de inspeção. Faça o contrato dizer isso, e não deixe espaço para uma limitação de "somente estoque em estruturas".
Franquias versus prêmios: o equilíbrio que ninguém explica
A maioria negocia a cobertura olhando a linha do prêmio e tentando baixá-lo. O número que realmente merece a discussão é a franquia, e a matemática vai na direção oposta do que se esperaria.
Tome um armazém de porte médio como exemplo prático. Com 15 milhões de cobertura, uma franquia de 50,000 poderia trazer um prêmio anual em torno de 90,000. Suba a franquia para 200,000 e o prêmio pode cair para pouco mais de 60,000. Economizar 30,000 por ano parece ótimo. Mas pequenos incidentes acontecem duas ou três vezes por ano como rotina: um vazamento arruína um palete no valor de 80,000, uma empilhadeira derruba uma fileira de estruturas no valor de 120,000. Com uma franquia de 200,000, tudo isso sai do seu bolso. Ao longo de três anos, as pequenas perdas que você absorve podem facilmente superar o prêmio economizado.
Meu critério: a franquia não deve ser a mais baixa possível nem a mais alta possível. Deve corresponder à pequena perda que você consegue absorver sem pestanejar, duas ou três vezes por ano. Fique com o pequeno e passe para a seguradora as perdas que realmente doeriam. É para isso que serve o seguro. Baixe a franquia para 10,000 ou 20,000 e você pagará um prêmio alto por algo equivalente a um serviço de reembolso de pequenos reparos. Essa é a compra errada.
Uma cláusula que as pessoas pulam: a definição de uma única ocorrência. Três dias de chuva contínua, é um incidente ou três? A redação da apólice sobre "cada ocorrência" decide se a franquia é aplicada uma vez ou três vezes, e a diferença pode chegar a centenas de milhares. Extraia essa frase e pergunte sobre ela antes de assinar.
Antes de assinar, faça estas três perguntas
Então aqui está o fecho. Da próxima vez que você negociar um valor de cobertura de seguro de bens de armazém, não comece com "qual é o prêmio anual?". Comece com estas três perguntas.
Primeiro, o valor de cobertura se baseia no custo de reposição? Estoque, estruturas e equipamentos foram precificados cada um por quanto custa comprá-los hoje, e esse detalhamento está registrado separadamente?
Segundo, como os picos de estoque de alta temporada são cobertos? É um valor fixo de pico o ano inteiro, uma base mais um acréscimo sazonal, ou uma declaração flutuante mensal? E quanto custa cada opção?
Terceiro, como a franquia e "cada ocorrência" são definidas? Quantos pequenos incidentes você realmente espera em um ano, e consegue absorver confortavelmente essa franquia essa quantidade de vezes?
Faça estas três perguntas e a seguradora saberá que está lidando com alguém que fez a lição de casa. A proposta que voltar será visivelmente mais honesta. Não existe uma resposta padrão para um valor de cobertura. Só existe uma resposta sobre a qual você realmente fez as contas. Faça as contas primeiro, depois assine, e o prêmio que você pagar será dinheiro genuinamente bem gasto.
Por Susan, Diretora de Vendas 3PL
Traduzido do inglês. Em caso de divergência, prevalece a versão em inglês.