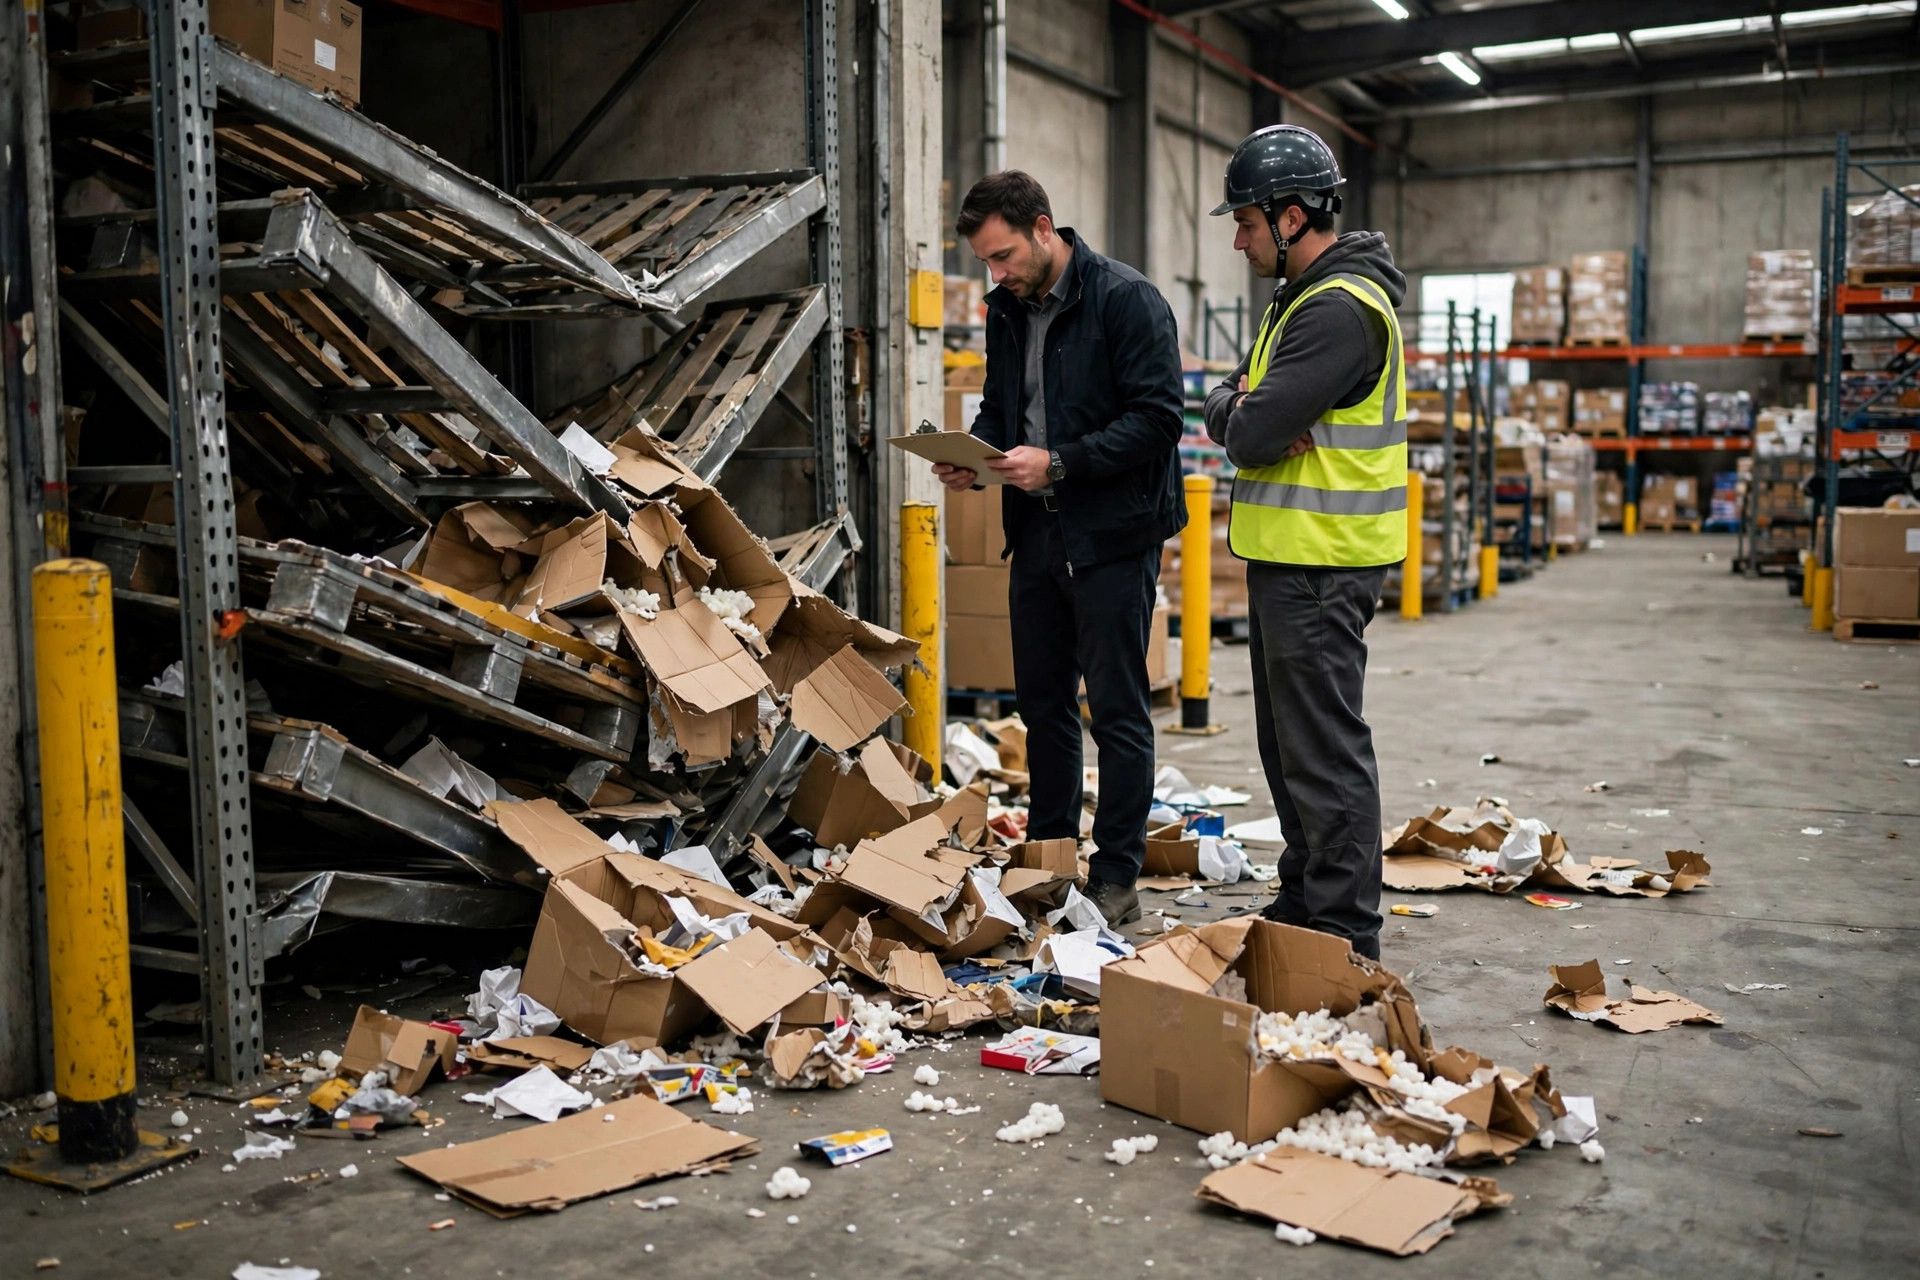
Temos um cliente — setembro de 2023, um armazém de 180,000 pés quadrados nos subúrbios sudoeste de Chicago. Um incêndio começou acima de uma porta de doca por volta da meia-noite e queimou materiais de embalagem e caixas em metade de um nível de rack. Pouco produto queimou, mas a fumaça se espalhou por todo lado.
O cliente ligou na manhã seguinte: "Susan, a seguradora vai mandar um perito. O que eu preparo?" Eu disse: "Prepare seus documentos. Tudo no lugar, ele aprova rápido. Falta algo, ele pode te arrastar por três meses".
Ele apareceu com uma cópia da apólice e o comprovante da reclamação. O perito lhe entregou uma lista de sete documentos, e ele passou quatro meses correndo atrás — recuperando quase 40% a menos que outro cliente cujo arquivo estava completo. Não foi má-fé — ele mesmo tinha entregado sua própria vantagem.
Aqui estão esses 7 documentos: o que você precisa, onde encontrar e o que custa se estiver faltando. E lembre-se — a primeira coisa depois de uma perda não é ligar para o corretor. É proteger o local, fotografar tudo e começar um rascunho do documento número um.
1. A apólice e todos os endossos
O quê: O texto completo da apólice mais cada endosso. Não o resumo de duas páginas que você folheou ao assinar — os termos integrais.
Onde: Seu corretor sempre tem um jogo completo; finanças e o responsável interno pelo seguro também deveriam ter. Envie o PDF por e-mail aos gerentes de operações e do armazém no primeiro dia da apólice — às 3h da manhã depois de uma perda, você quer isso no celular.
Se faltar: A primeira pergunta do perito será sempre "por favor, forneça a apólice". Sem ela, ele avalia sua reclamação pela leitura mais conservadora dos termos. Pior, você não saberá se sua apólice tem uma cláusula de aumento automático ou uma cláusula de stock throughput. Os valores de estoque do armazém flutuam — o estoque em alta temporada pode valer o dobro do nível de baixa temporada. Sem a disposição correta, sua perda é calculada contra a média de baixa temporada, e não há nada que você possa dizer.
O contraintuitivo: a maioria acha que a primeira ligação depois de uma perda é para o corretor. Não é. Primeiro, proteja o local, fotografe tudo antes de tocar e depois confira na apólice sua franquia e o prazo de aviso. Muitas apólices dizem "tão logo quanto praticável" ou "dentro de 48 horas". Avise um dia atrasado, e o perito pode questionar se o local foi alterado. Um cliente passou três dias acalmando clientes primeiro — compreensível — e depois reclamou. O relatório trazia uma linha: "aviso tardio". A seguradora cortou o pagamento em 15% por essas duas palavras.
2. Registros de estoque antes e depois da perda
O quê: O livro-razão de estoque logo antes da perda (uma exportação do WMS ou sua última planilha de inventário cíclico) mais um inventário de danos levantado imediatamente depois. Os dois lado a lado tornam a perda calculável.
Onde: Exporte o instantâneo do dia anterior do seu WMS, depois percorra a zona danificada e monte uma lista de mercadorias danificadas — SKU, descrição, quantidade, valor unitário, extensão do dano, linha por linha.
Se faltar: Sem o livro-razão pré-perda, a pergunta vira: "Como você prova que este produto estava sequer no prédio?" O cliente reclama 5,000 caixas, você consegue comprovar 4,200 — a seguradora não pagará um centavo sobre a diferença de 800 caixas, e o cliente virá atrás de você. É exatamente para isso que existem as cláusulas de "valor declarado" e "reconciliação de estoque" no seu contrato 3PL. Confira se o seu realmente as detalha.
Outro cliente — fevereiro de 2024, um armazém na Pensilvânia com um vazamento no telhado que encharcou componentes eletrônicos. Ele exportou o instantâneo do WMS no dia da perda e concluiu a lista de danos até o terceiro dia. Inspeção feita em duas semanas, dinheiro em um mês. Os documentos responderam cada pergunta antes de ele perguntar.
3. Documentação do local: fotos e vídeo
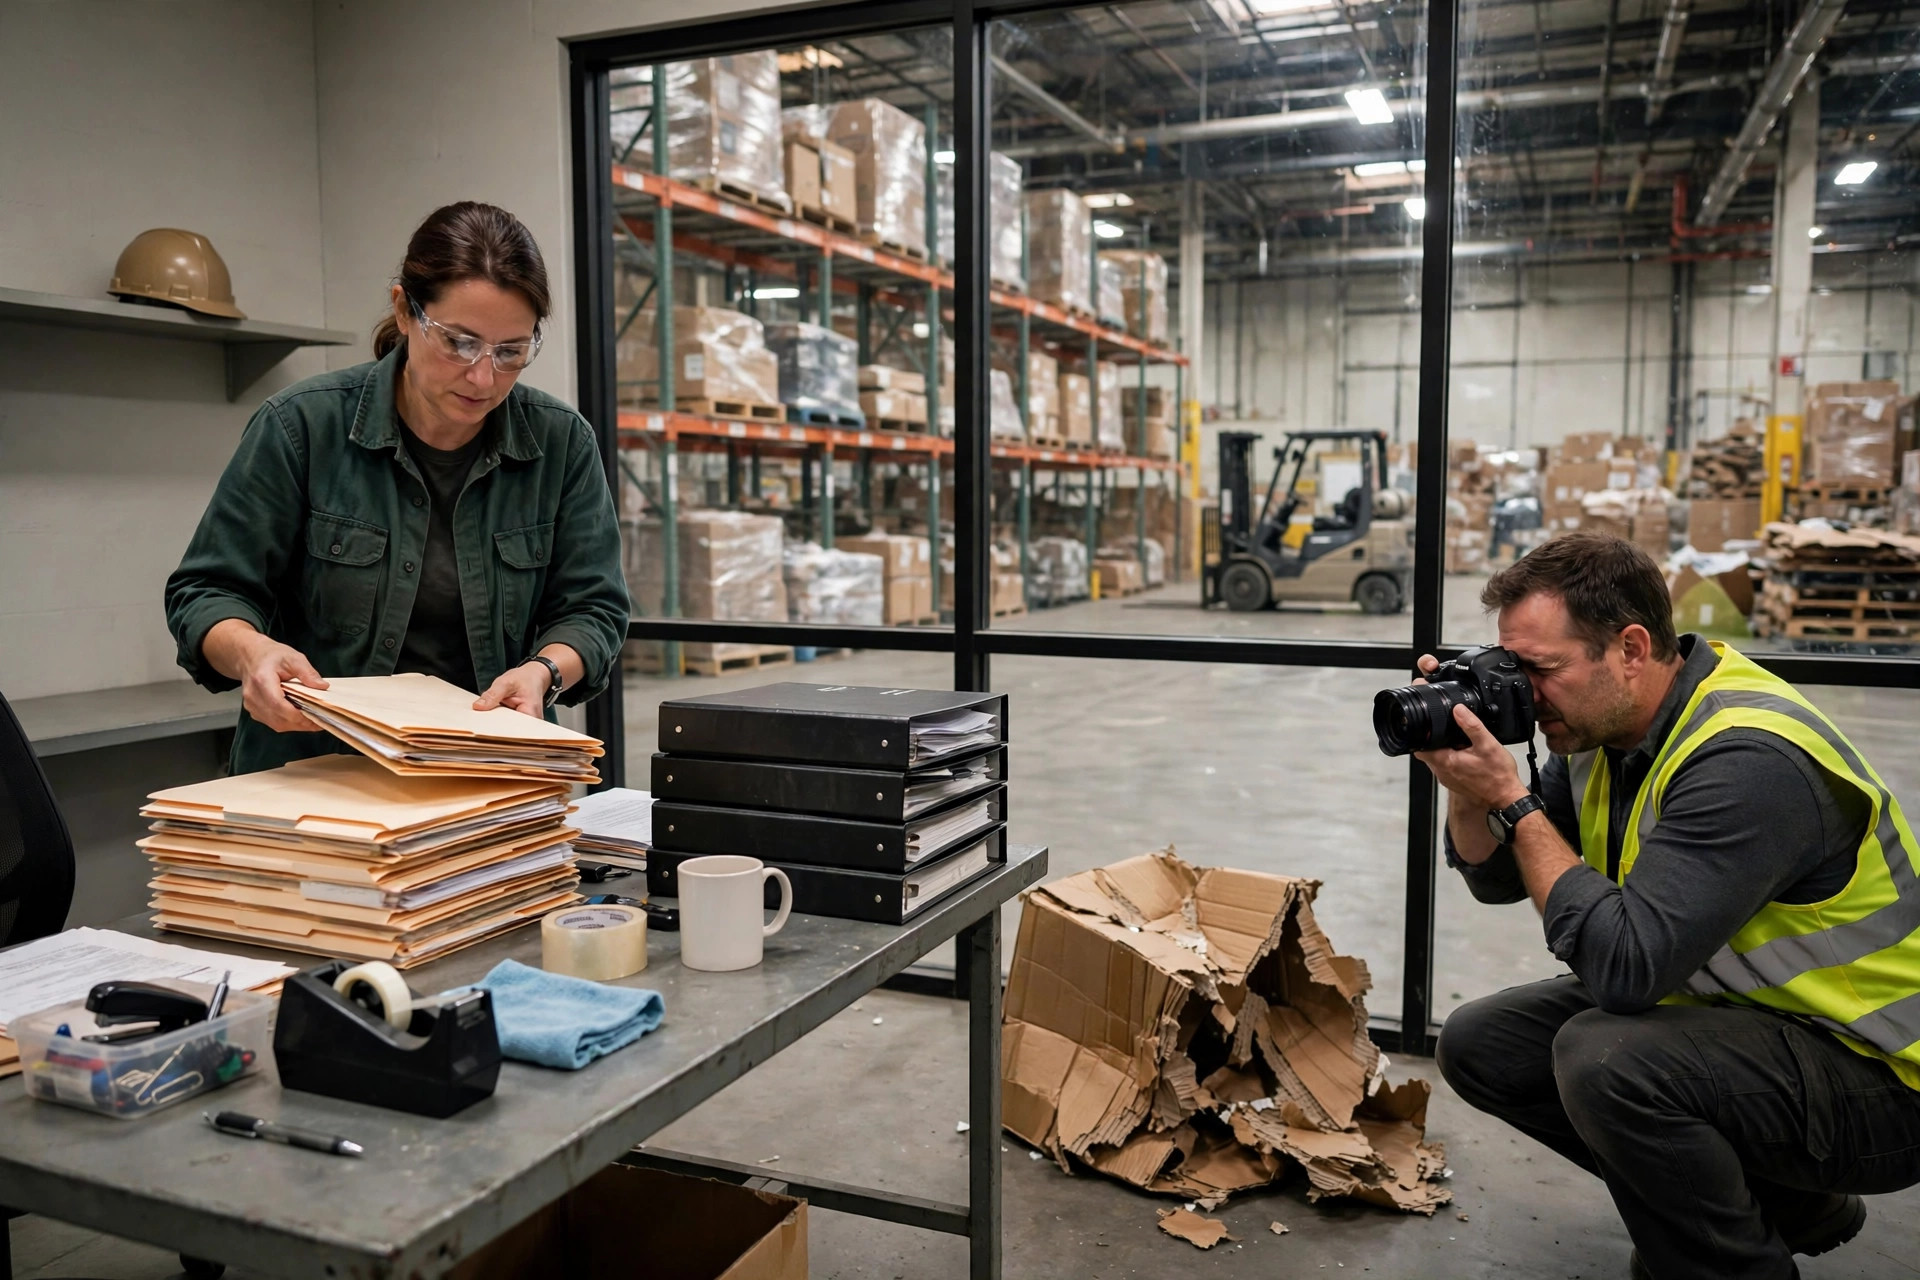
O quê: Cobertura completa do local mais detalhes em close, fotos com carimbo de data/hora, vídeo contínuo sem edição. Primeira rodada antes de mover qualquer coisa, segunda rodada durante a limpeza.
Onde: O celular do gerente do armazém e as exportações do CFTV — baixe agora; as gravações normalmente são sobrescritas a cada 30 a 90 dias.
Se faltar: As fotos são a evidência principal do perito para a causa da perda. Sem elas ele trabalha a partir da sua descrição, e onde descrição e local divergem, o relatório sai do lado desfavorável. Limpe antes de fotografar, e a seguradora pode questionar se o que você jogou fora estava realmente danificado.
4. Prova de valor
O quê: Notas fiscais de compra das mercadorias danificadas, registros de recebimento, o valor declarado pelo remetente, contratos de venda recentes — o que quer que estabeleça quanto valia a mercadoria.
Onde: As notas de compra do financeiro, os registros de recebimento do WMS, o anexo de valor declarado no seu contrato 3PL.
Se faltar: Se você não conseguir estabelecer o valor, sua mercadoria será precificada pelo menor preço de mercado defensável. Produto comprado por $12 a unidade é avaliado a $8 no atacado, e você absorve a diferença. Uma dura lição 3PL: clientes que subdeclaram o valor no recebimento para economizar no prêmio acabam chorando na hora da reclamação. Um cliente de um cliente de vestuário declarou 60% do valor durante anos, e depois tentou reclamar 100% após uma perda. O arquivo mostrava três anos de declarações: "Vamos liquidar pela base declarada". O argumento de que o cliente tem sempre razão não sobreviveu àquela reunião.
5. Registros de proteção contra incêndio e segurança
O quê: Registros de manutenção dos sistemas contra incêndio (relatórios de inspeção de sprinklers e detectores de fumaça), registros de simulados, registros de rondas de segurança, logs de alarme. Para um incêndio, também o relatório de ocorrência do corpo de bombeiros.
Onde: Gestão de instalações e seu fornecedor de sistemas contra incêndio. O relatório de ocorrência vem do corpo de bombeiros local — geralmente disponível em 15 a 30 dias.
Se faltar: Sua apólice quase certamente exige sistemas contra incêndio funcionando. Dois detectores de fumaça com pilhas mortas e logs de inspeção em branco? Isso é linguagem de "falha na manutenção" que a seguradora pode usar para negar ou reduzir. Nosso cliente de Chicago pagou exatamente esse preço: dois detectores mortos, uma nota no relatório, e a proporção do acordo foi apertada.
6. Recibos de despesas de mitigação
O quê: Cada dólar gasto para evitar que a perda piorasse — limpeza de emergência, armazenamento temporário, reforço, desvio. Guarde cada nota.
Onde: Registros de pagamento de compras e administração.
Se faltar: Esses custos são recuperáveis separadamente — sue and labor — já que as apólices exigem medidas razoáveis para evitar mais perdas. Sem documentação, ninguém os calcula para você. Um cliente com uma adutora de água rompida gastou $28,000 em bombeamento noturno e realocação de emergência, tudo documentado — recuperado até o último dólar. A maioria nem sabe que esse dinheiro é reclamável.
7. Correspondência com clientes e terceiros
O quê: Cada e-mail, thread de mensagens e nota de reunião entre você e seus clientes, seu corretor e fornecedores de reparo após a perda — especialmente cartas de cobrança dos clientes.
Onde: E-mail arquivado, seu sistema de tickets.
Se faltar: Reclamações 3PL costumam ser guerras em duas frentes: reclamar contra a seguradora de um lado, defender-se das reclamações dos clientes do outro. A carta de cobrança de um cliente é a corroboração mais forte que você pode juntar ao arquivo. E inversamente — se um cliente escreveu por e-mail que "este lote já estava danificado pela umidade" e você mesmo assim reclamou junto à seguradora, isso é território de fraude.
A lista de verificação dos 7 documentos
| # | Documento | Onde encontrar | Custo se faltar |
|---|---|---|---|
| 1 | Apólice completa + endossos | Corretor / financeiro | Termos lidos contra você, de forma conservadora |
| 2 | Estoque antes e depois da perda | Exportação WMS + lista de danos | Não dá para provar que a mercadoria estava lá; você absorve a diferença |
| 3 | Fotos/vídeo do local + CFTV | Celular do gerente / CFTV | Causa da perda escrita do lado desfavorável |
| 4 | Prova de valor | Notas / valor declarado | Mercadoria precificada pelo piso do mercado |
| 5 | Logs de manutenção de incêndio e segurança | Instalações / bombeiros | A "falha na manutenção" reduz seu pagamento |
| 6 | Recibos de despesas de mitigação | Registros de pagamento / notas | Dinheiro recuperável sai do seu bolso |
| 7 | Trilha de correspondência | Arquivo de e-mail / tickets | Reclamação em duas frentes sem corroboração |
O perito é humano — você está escrevendo o relatório dele
Verdade de bastidor: o relatório do perito tem que sobreviver à revisão interna da seguradora, e cada número precisa de uma base. Arquivo completo, e ele escreve livremente — o relatório passa de primeira. Documentos falhos, e ele se protege: tudo que é incerto vira "questionável" ou "aguardando verificação", o relatório é devolvido, e lá se vão mais dois meses. Você não está lutando contra o perito. Está ajudando ele a escrever um relatório capaz de passar na revisão.
Então faça isso agora, enquanto nada aconteceu: anote o caminho "como conseguir" para cada um desses 7 documentos no seu plano de emergência. Quem recebe o PDF da apólice, quem exporta o instantâneo do WMS, por quanto tempo o CFTV é retido — escreva, cole na parede. Às 3h da manhã no dia da perda, ninguém resolve isso do zero.
Na próxima vez que negociar uma apólice de seguro de armazém, faça estas três perguntas: uma, quantos dias exatamente é o prazo de aviso, e o que acontece se você perder; dois, há uma cláusula de flutuação de estoque, e a cobertura acompanha quando o valor do estoque em alta temporada dobra; três, qual é o teto de recuperação de despesas de mitigação, e exige aviso prévio? Faça essas três, e o corretor saberá que está lidando com um insider.
Por Susan, Diretora de Vendas 3PL Traduzido do inglês. Em caso de divergência, prevalece a versão em inglês.