Meu veredito logo de cara: se um visitante ou motorista se machucar dentro do seu armazém, seu seguro de responsabilidade civil geral provavelmente cobre — mas é nesse «provavelmente» que o problema começa.
Isso corta para os dois lados. Por um lado, a apólice cobre danos corporais e materiais a terceiros nas suas instalações. Por outro lado, o que conta como «terceiro», o que conta como «suas instalações» e o que conta como «sua culpa» — as definições da seguradora podem não se parecer em nada com o seu bom senso. Resumindo: você paga essa apólice todo ano, mas ela realmente pagar ou não depende de três coisas que você quase nunca olha: a redação da apólice, a página de exclusões e o que você fez nas primeiras 24 horas após o incidente.
Já vi donos de armazém demais tratar essa apólice como uma espécie de panaceia: um funcionário se machuca — liga para o GL. Falta produto — liga para o GL. Uma empilhadeira bate em algo — liga para o GL. Errado. Essa apólice faz exatamente um trabalho: ela se coloca entre você e uma reclamação apresentada por um estranho.
Deixe-me contar sobre um buraco em que vi alguém cair.
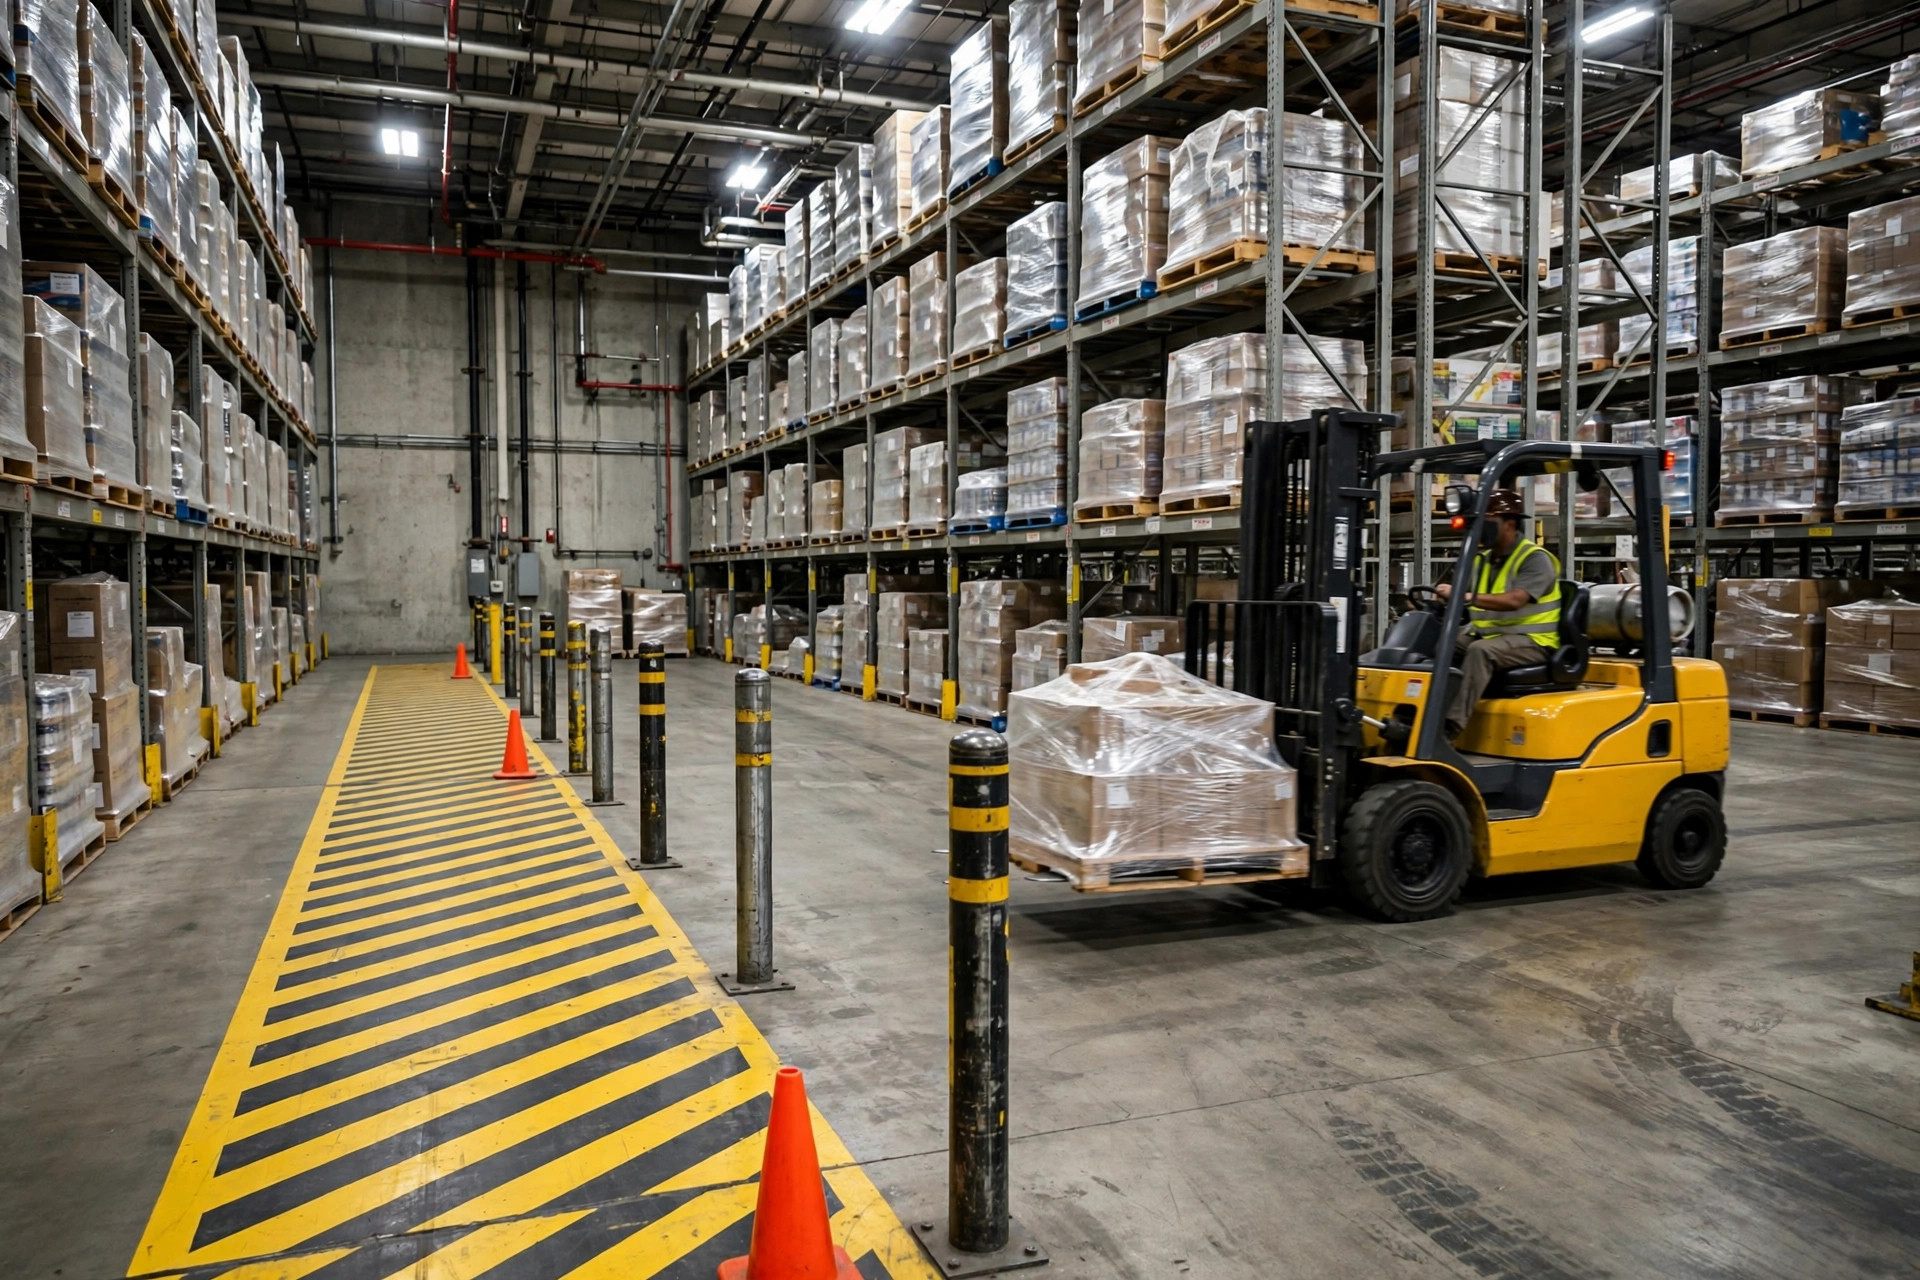
Outono de 2021, um armazém 3PL em Ontario, Califórnia — cerca de 120,000 pés quadrados, atendendo pedidos de duas marcas de e-commerce. Por volta das 2 da manhã, um motorista de entrega esperando na doca entediou-se sentado na cabine, saiu para tomar ar perto da porta da doca e entrou direto no caminho de uma empilhadeira em ré que nunca o viu. O contrapeso atingiu a perna dele. Ele caiu com uma fratura de tíbia. A corrida de ambulância, pronto-socorro e cirurgia somaram pouco menos de $40,000 em contas médicas; o motorista ficou três meses sem poder trabalhar, e quando salários perdidos e honorários de advogado entraram na conta, a carta de cobrança já estava bem dentro das seis cifras.
A primeira reação do dono foi a mesma da maioria das pessoas: «Ele não é meu funcionário — como isso é meu problema?». A segunda reação: «Tenho seguro, deixa que eles cuidem». Então o perito apareceu, abriu a apólice e fez três perguntas que o dono não conseguiu responder: uma, você tem algum registro de orientações de segurança para visitantes e motoristas que entram na instalação? Duas, havia uma faixa de pedestres demarcada na área da doca naquela noite? Três, quem moveu o quê após o incidente, e as imagens de segurança ainda estão intactas?
Cada uma dessas perguntas valia dezenas de milhares de dólares. Porque uma reclamação de GL nunca é só sobre «alguém se machucou» — é sobre «você agiu como um operador responsável das instalações». Naquela noite, a faixa de pedestres por acaso estava bloqueada por um palete em espera — e o advogado da outra parte tinha fotos. A seguradora acabou pagando. Mas na renovação, o prêmio subiu quase 30%. O dono me disse depois: «Se eu soubesse, teria repintado aquela faixa duas vezes por ano. Não custa quase nada».
Resumindo: a responsabilidade civil geral não protege você contra acidentes acontecerem. Ela protege você contra ficar sozinho quando eles acontecem. Mas a seguradora só fica do seu lado se você já estivesse agindo como um operador responsável.
Um segundo cenário, ainda mais comum: a visita do cliente. Início de 2023, um armazém em Dallas. A gerente de compras de um cliente veio visitar as instalações, atravessou a área de embalagem e escorregou numa poça d'água — a equipe de limpeza tinha passado pano na noite anterior, o piso não estava totalmente seco e ninguém colocou um aviso de cuidado. Ela caiu feio, machucou as costas, passou duas noites no hospital. A empresa dela enviou as contas médicas e a reclamação de salários perdidos direto para o armazém. Dessa vez o dono foi mais esperto: reportou a reclamação em 24 horas, preservou as fotos da cena, o cronograma da equipe de limpeza e as imagens de segurança. O perito viu uma cadeia de evidências completa e fechou o arquivo em dois meses. Mesma apólice nos dois casos — toda a diferença foi o que a gerência fez antes e depois do incidente.
O que o seguro de responsabilidade civil geral de armazém cobre — e o que não cobre
| Cenário | Coberto? | Qual apólice trata disso |
|---|---|---|
| Um visitante, motorista ou entregador se machuca dentro do seu armazém | Sim | Responsabilidade civil geral (responsabilidade das instalações) |
| A propriedade de um terceiro é danificada nas suas instalações (p. ex., você bateu no equipamento de um cliente) | Sim | Responsabilidade civil geral (danos materiais) |
| Seu próprio funcionário se machuca | Não | Seguro de acidentes de trabalho |
| Seu próprio estoque se perde ou é danificado | Não | Seguro de propriedade / carga |
| Sua empilhadeira atinge alguém em uma via pública | Não | Seguro auto comercial |
| Um mau conselho que você deu a um cliente causa prejuízo | Não | Responsabilidade profissional (E&O) |
| Um vazamento químico causa poluição | Normalmente não | Responsabilidade por poluição (apólice separada) |
Lembre-se de uma coisa: a responsabilidade civil geral só cobre estranhos — nunca sua própria gente, nunca suas próprias coisas. Funcionários vão para o seguro de acidentes de trabalho, frete vai para o seguro de carga, veículos vão para o seguro auto comercial. Quatro gavetas. Não espere que uma gaveta guarde tudo.
Compre menos limite, ajuste bem a franquia
Essa é a parte contraintuitiva, e a maioria dos donos entende ao contrário: um limite maior importa menos do que uma franquia bem ajustada.
Já vi pequenos armazéns comprarem limites de $1M/$2M por ocorrência/agregado — a faixa de GL mais comum para pequenas empresas americanas — porque um número maior parece mais seguro. Depois escolhem uma franquia de $2,500 sem pensar. Aí vêm dois incidentes menores em um ano: um visitante torce o tornozelo ($8,000), a mão de um motorista fica presa por um palete ($12,000). Os dois passam pelo seguro. Na renovação, o corretor traz a notícia: duas reclamações em dois anos, prêmio sobe 25%. Faça a conta que o dono finalmente fez: $20,000 em pequenas reclamações, e o aumento do prêmio come esses $20,000 em três anos — mais um rótulo de «conta de alto risco» que segue você.
Olhe dos dois lados. Por um lado, sim, o limite tem que ser suficiente — uma lesão grave facilmente gera uma reclamação de seis cifras, e se o limite ficar curto, o dono paga o resto do próprio bolso. Por outro lado, a franquia é o número que você realmente vai tocar ano após ano. Resumindo: essa apólice existe para proteger você do golpe que poderia matar o negócio, não para reembolsar cada joelho ralado. Minha regra: ajuste a franquia no número que dói, mas não quebra você. Para armazéns pequenos e médios, isso geralmente fica entre $5,000 e $25,000 dependendo do fluxo de caixa — confirme com seu corretor. Qualquer coisa abaixo de $5,000, assuma você mesmo e não ligue para a seguradora.
Os prêmios anuais vão de alguns milhares a dezenas de milhares de dólares dependendo da metragem quadrada, do tipo de negócio (material perigoso custa muito mais), do histórico de reclamações e do estado — trate qualquer «prêmio médio» que vir online com desconfiança e peça uma cotação real ao seu corretor. O mesmo vale para a redação da apólice: cada seguradora escreve as exclusões de um jeito diferente. Na dúvida, siga a redação real da sua apólice e a confirmação escrita do seu corretor.
Depois de um incidente: seu checklist de 24 horas de responsabilidade civil geral
Imprima isto e fixe na parede do escritório:
- Pessoas primeiro. Ligue para o 911. Não mova a pessoa ferida a menos que haja um perigo secundário.
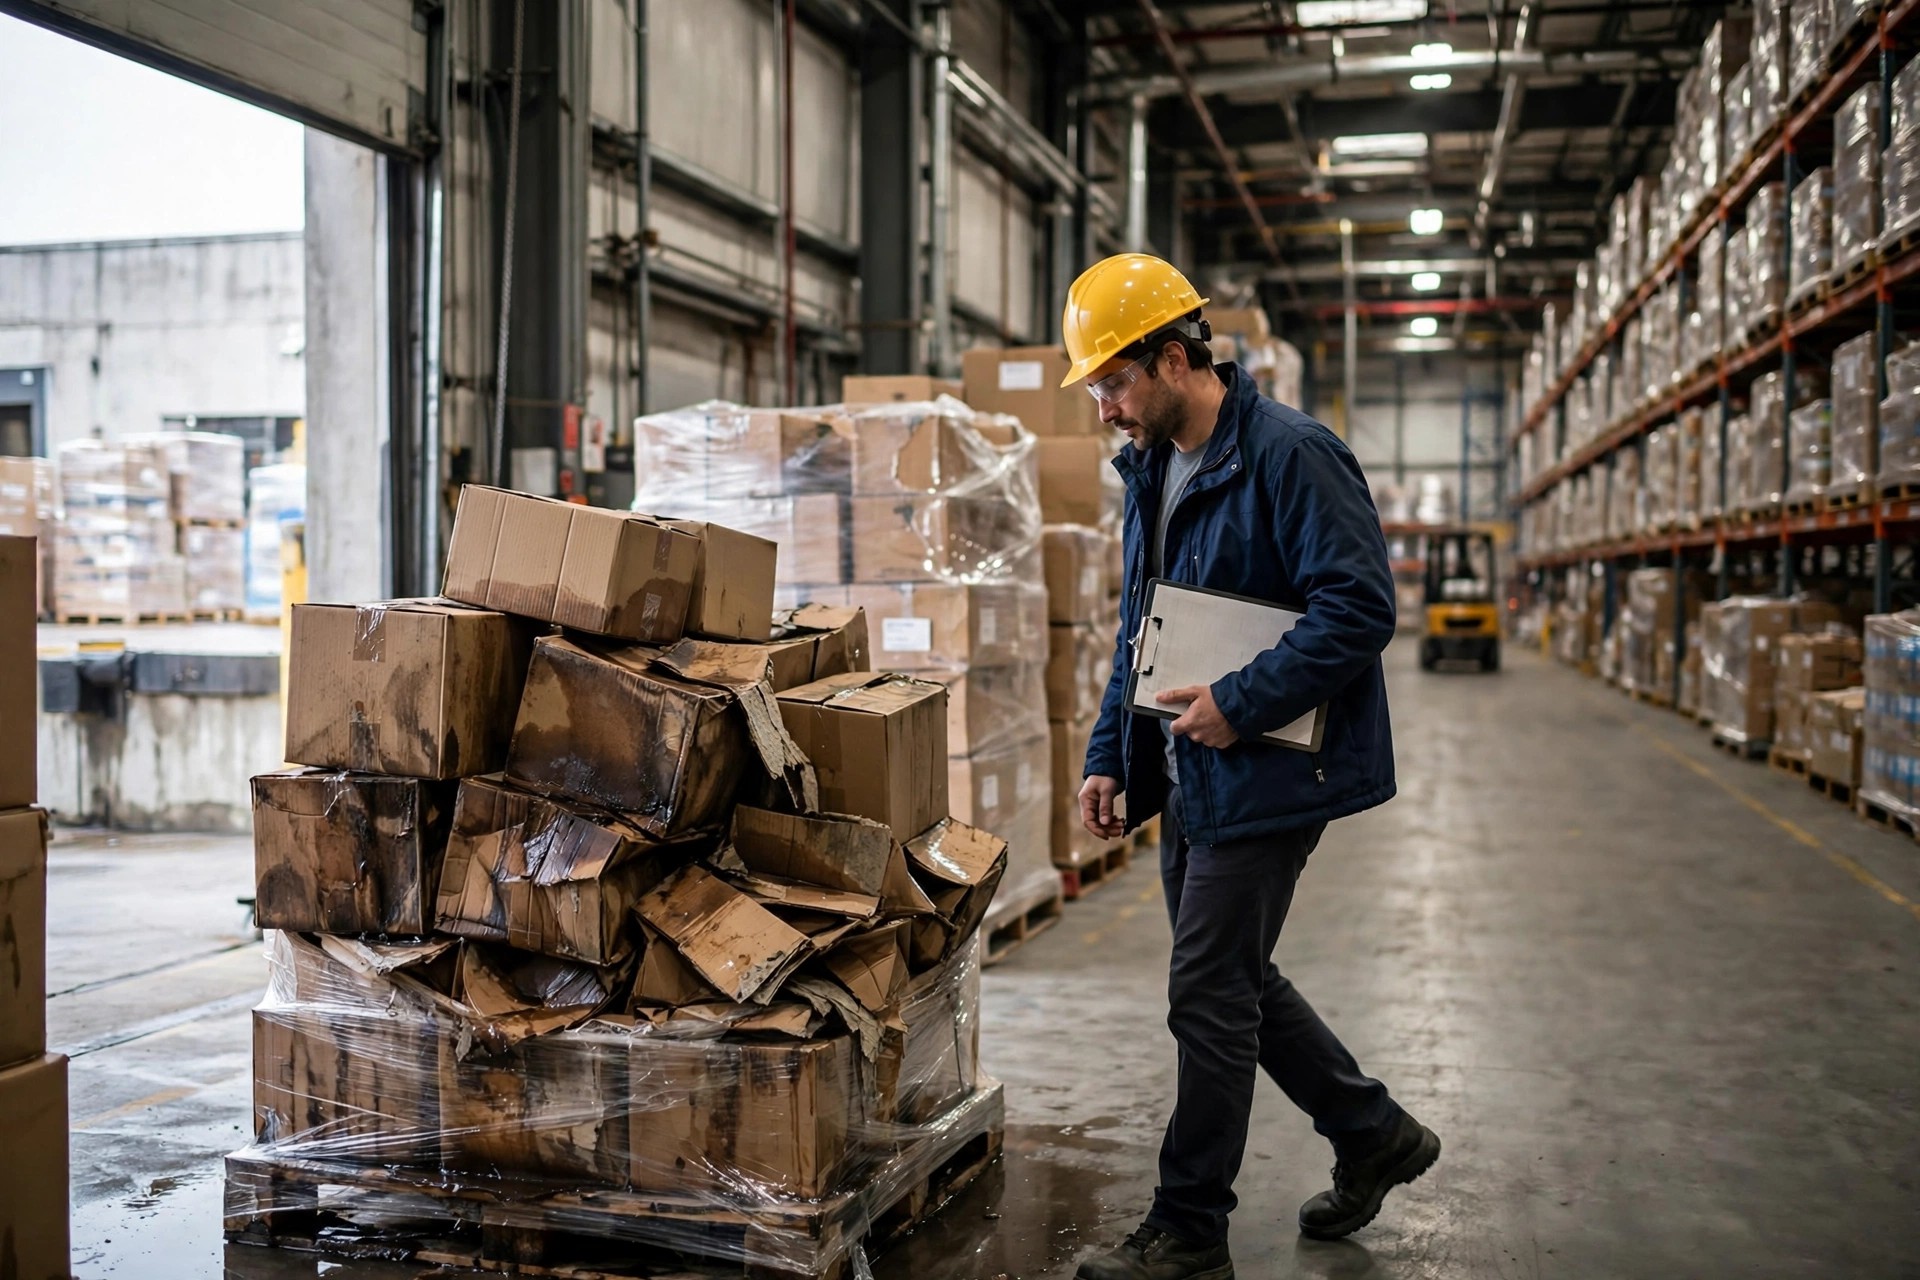
- Congele a cena. A empilhadeira fica onde parou. Não mova produto, não passe pano no chão — aquela poça e aquela faixa bloqueada são evidência.
- Fotografe tudo: onde a pessoa caiu, condições do piso, avisos, demarcações da faixa de pedestres. Documente em excesso.
- Consiga cada testemunha: o motorista, o funcionário que acompanhava, outros visitantes — nomes e telefones.
- Avise seu corretor em 24 horas. A maioria das apólices exige «aviso imediato» — espere mais de uma semana e a seguradora pode questionar ou até negar a reclamação.
- Não admita nada, não prometa nada. O máximo que você diz é «vamos cooperar totalmente com a investigação». Uma frase de «a culpa foi nossa» vira uma peça de evidência.
- Preserve os registros: o registro de visitantes daquele dia, as imagens de segurança, os cronogramas de limpeza e manutenção, o certificado de treinamento do operador de empilhadeira. É exatamente isso que o perito vai pedir.
Um último conselho: antes de cada renovação, convide seu corretor para um almoço e passe a página de exclusões linha por linha. Você compra uma apólice pelo preço; você a usa pelas exclusões. Quando foi a última vez que você realmente leu as suas?
Por Lao Mi, veterano da cadeia de suprimentos (20 anos)
Traduzido do inglês. Em caso de divergência, prevalece a versão em inglês.