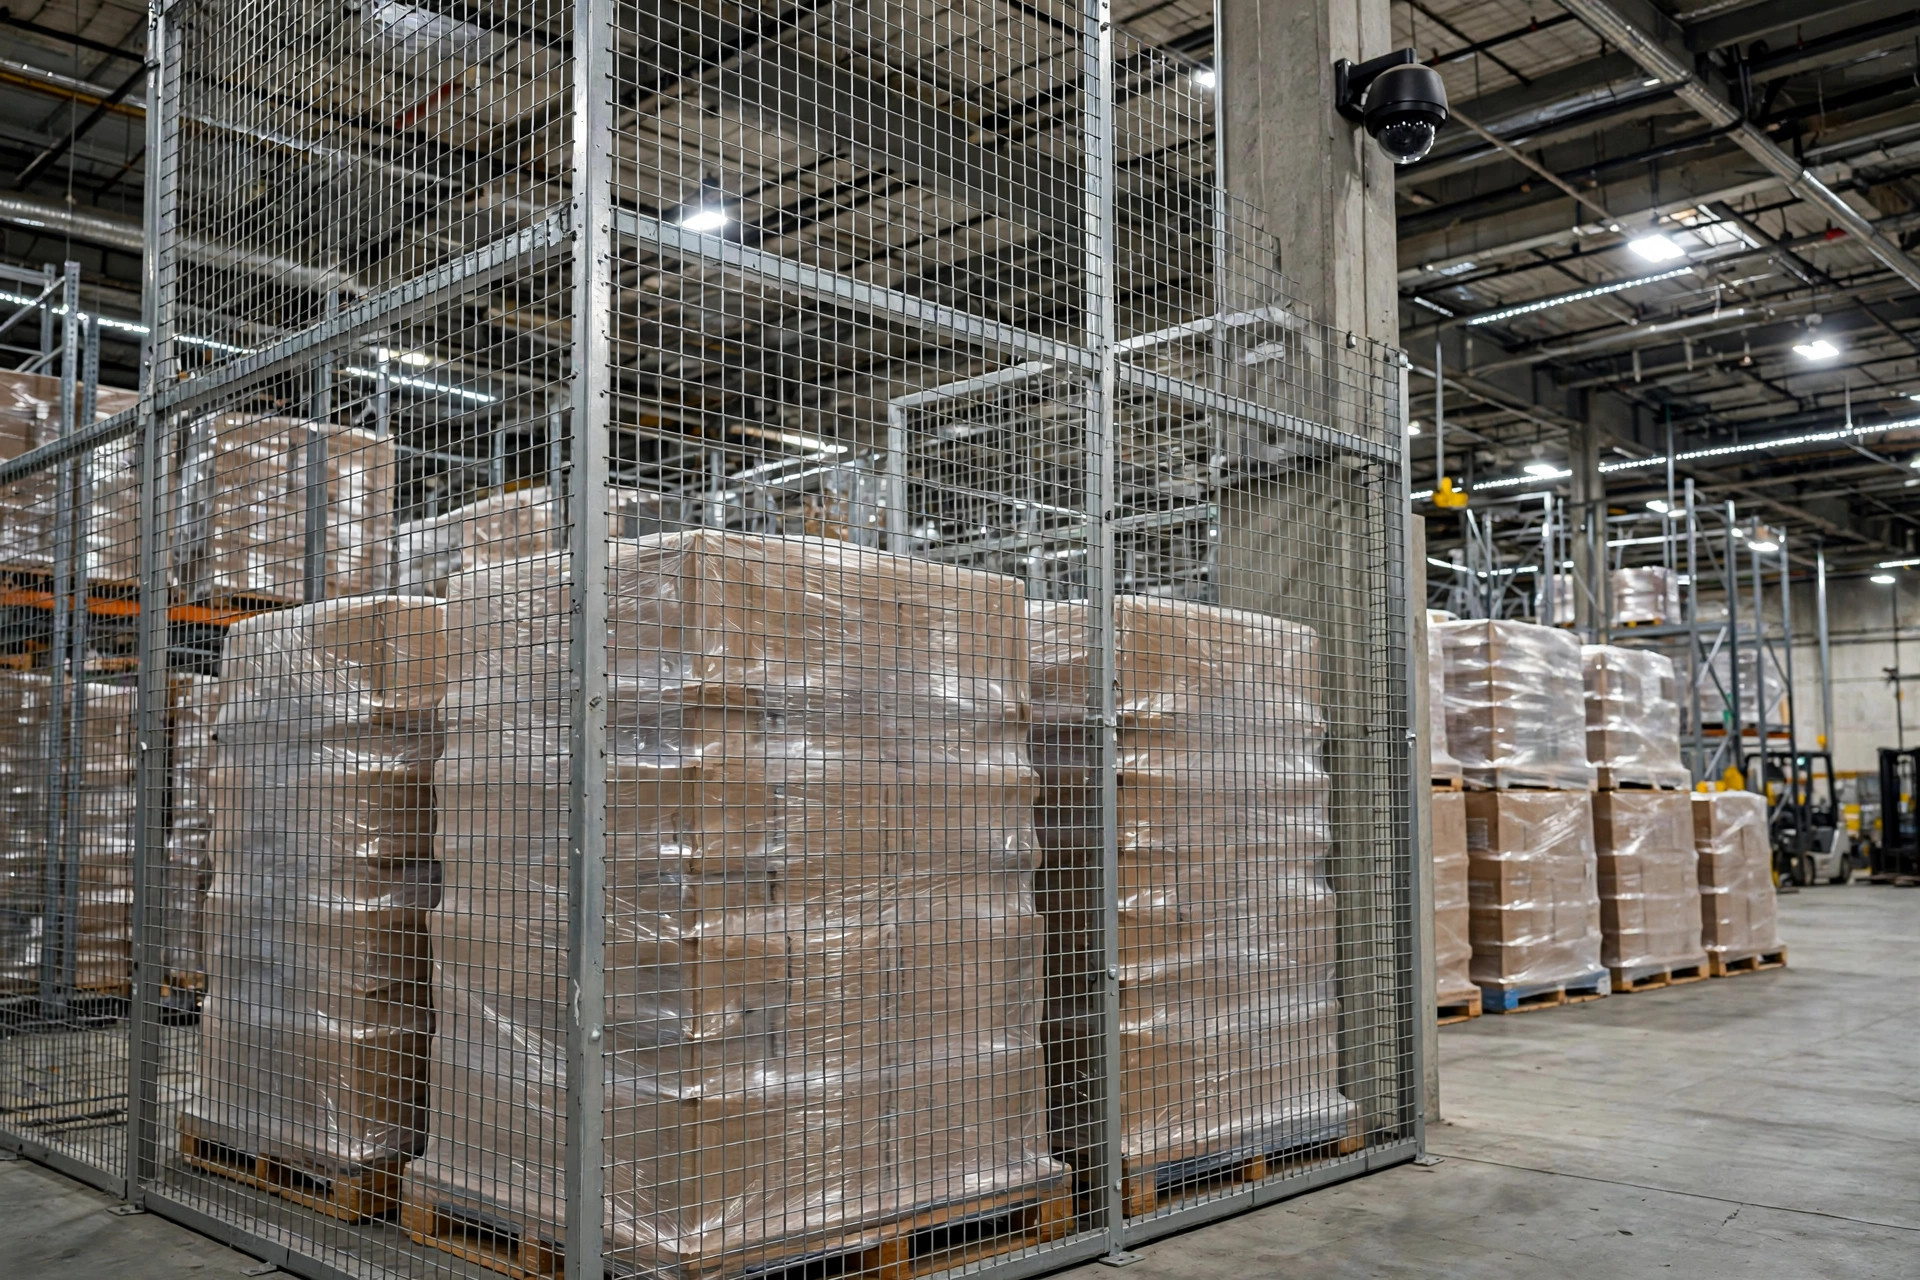
Todo operador de armazém tem sua versão desta história. A minha é assim: outono de 2021, um 3PL nos arredores de Columbus, Ohio, faz seu inventário físico anual e registra um rombo de bem mais de cem mil dólares na gaiola de alto valor — principalmente fones de ouvido e pequenos eletrodomésticos. Três meses de imagens de segurança, cartões de ponto e entrevistas individuais constrangedoras depois, culpam dois separadores do turno da noite. A mercadoria já sumiu há muito tempo, vendida no mercado paralelo ou descartada. A primeira ligação do dono é para seu corretor de seguros.
A resposta vem em duas palavras: provas insuficientes.
Não conto isso para assustá-lo. O furto de funcionários no armazenamento é tão comum que as seguradoras criaram uma linha inteira de produtos em torno disso. A parte incômoda? A maioria dos operadores compra a cobertura errada — ou compra a cobertura certa e mesmo assim não consegue receber. Já vi as duas coisas.
Por que os armazéns são alvos tão fáceis
Antes de falar de seguro, seja honesto sobre a exposição. Um armazém é um prédio cheio de objetos pequenos e valiosos que não são rastreados em tempo real, com pessoal em turnos e trabalhadores temporários sazonais rodando a cada pico de temporada. Os registros de estoque estão sempre um pouco errados — isso é normal — o que significa que um ladrão esperto se esconde dentro da variação normal. Ninguém nota dois fones faltando por turno. Em um ano, isso é um segundo salário.
A primeira linha de defesa não é uma apólice. É admitir que o prédio é um alvo.
O que o seguro contra crimes realmente cobre — leia as exclusões duas vezes
O seguro comercial contra crimes, às vezes vendido como fiança de fidelidade, gira em torno da cobertura de desonestidade de funcionários: perdas causadas diretamente por um ato desonesto de um funcionário. Parece feito sob medida. As exclusões são onde as reclamações morrem.
Provas são tudo. Uma seguradora não paga por palpite. Um processo real de reclamação é assim: um boletim de ocorrência, uma prova de perda juramentada listando cada SKU com quantidade e custo, registros de estoque e de contagens cíclicas, os cartões de ponto e o histórico de tarefas do funcionário, e algo — imagens, uma testemunha, uma confissão — ligando uma pessoa à perda. Isso se monta antes de o perito chegar, não depois.
A cláusula que mata a maioria das reclamações de armazém é a exclusão de falta de inventário. Se a perda só pode ser demonstrada por um cálculo de inventário — o sistema diz X, a contagem diz Y — e você não consegue provar que alguém furtou mercadorias específicas, a apólice não paga. Leia isso de novo, porque é exatamente assim que a maioria dos casos de furto de funcionários se apresenta: os livros não fecham e ninguém consegue dizer o que saiu pela porta ou quando.
Algumas coisas que as pessoas aprendem tarde demais. Aplicam-se franquias por ocorrência, então um sangramento lento de pequenos furtos pode nunca ultrapassar uma única franquia. O período de descoberta importa: um furto descoberto meses depois de alguém sair só é coberto dentro da janela que sua apólice define. E a lista de exclusões padrão parece um resumo da realidade do armazém: desaparecimento misterioso sem prova de furto, quebra normal, erros contábeis — e perdas causadas por donos ou sócios, porque a apólice cobre funcionários, não você.
Duas jogadas práticas. Programe a zona de alto valor separadamente e fixe o limite contra seu custo de estoque de pico, não a média — as perdas sempre acontecem no pico. E quando algo acontece, a ordem é: boletim de ocorrência, preserve as imagens, congele os registros de contagem — depois ligue para a seguradora. Erre a ordem e a cadeia de provas se rompe antes de começar.
Mais um ponto sobre prazos. As apólices contra crimes fixam prazos para aviso e para a prova de perda juramentada — os dias exatos estão na sua apólice, mas o princípio é a velocidade: abra um caso interno no dia em que detectar a anomalia, registre o boletim de ocorrência e avise seu corretor dentro da semana, e envie a prova de perda conforme o cronograma da apólice. Espere três meses e a primeira pergunta da seguradora será o que você estava fazendo todo esse tempo — enquanto as provas esfriavam. E revise o limite todo ano: se o mix de SKU ou o estoque de pico da gaiola de alto valor mudou e o limite não, você comprou uma tranquilidade que na verdade não tem.
Prevenção: as coisas sem glamour que realmente funcionam
O seguro é a autópsia; isto é o remédio.
Engaiole os valores. Uma área de alto valor cercada com acesso por crachá, registro de entradas e regra de duas pessoas nos turnos noturnos. Se qualquer um pode entrar sem registro, alguém vai sair com produto. A gaiola se paga na primeira vez que dissuade — ou pega — alguém.
Conte os SKUs caros toda semana. Contagens cíclicas dos itens de alto valor, variações investigadas no mesmo dia, nada de «vamos olhar semana que vem». E nunca deixe quem mantém os livros fazer as contagens. Separação de funções não é burocracia; é a diferença entre uma variação que é investigada e uma que é ajustada discretamente.
Mate o acesso no dia zero. Crachá e acesso aos sistemas morrem no dia em que alguém sai, não na segunda-feira seguinte. Uma parcela incômoda dos furtos acontece nas duas semanas antes de uma demissão e no período de carência após o prazo em que o crachá deveria ter sido recolhido. A lista de saída é assinada no último dia, antes da conversa do último pagamento — não depois.
Filtre na contratação, mas faça isso legalmente. Nos EUA, as verificações de antecedentes passam pelas regras federais FCRA e por uma colcha de leis estaduais de ban-the-box. Procure assessoria antes de criar a política de triagem, porque um processo descuidado cria o processo judicial que o furto nunca criou.
Dê às pessoas um jeito de denunciar anonimamente. Uma linha direta ou uma caixa dedicada, com uma recompensa modesta. As pesquisas de prevenção de perdas continuam encontrando a mesma coisa ano após ano: denúncias de colegas descobrem mais fraude interna do que auditorias ou câmeras. Coloque no material de integração. Mencione nas reuniões de pico de temporada. Um canal que ninguém conhece é decoração.
Nada disso é empolgante. Nada disso exige software novo. São cercas, contagens, listas de verificação e um número de telefone. Chato — até o ano em que isso economiza seis dígitos para você.
A versão para o cartaz na parede
- Sua área de alto valor tem acesso por crachá com registro de entradas?
- Os SKUs caros passam por contagem cíclica semanal, com variações investigadas no mesmo dia?
- Os crachás e logins de quem sai são desativados no último dia?
- Seu pessoal realmente conhece a linha anônima de denúncias?
- Seu limite de desonestidade de funcionários cobre uma semana de pico de estoque de alto valor?
Cinco sins: durma bem. Menos que isso: comece de cima e desça. O próximo inventário está vindo, esteja você pronto ou não.
Traduzido do inglês. Em caso de divergência, prevalece a versão em inglês.