Vamos começar pelos números. Uma remessa no valor de 500,000 dólares sai do armazém, toma chuva durante o transporte e chega ao cliente com a embalagem esmagada e metade das mercadorias danificadas pela água. Você abre uma reclamação de seguro de carga de armazém. A seguradora responde: negada — uma reclamação de seguro de carga negada porque a cadeia de evidências se rompeu dentro do armazém. Você pagou dezenas de milhares por ano em prêmios e não recuperou nada quando importava. O pior: o motivo da negação estava escrito na apólice desde o início, e o armazém teve a chance de evitá-lo — mas ninguém guardou as evidências.
Passei anos em análise de custos logísticos e vi muitas reclamações de carga negadas. Eis minha conclusão logo de início: as seguradoras raramente negam reclamações por má-fé. Na maioria das vezes, a cadeia de evidências se rompeu dentro do armazém. O perito a segue para trás, encontra a lacuna e a negação se escreve sozinha.
| Motivo da negação | A lógica da seguradora | Onde o armazém falhou | Evidências a guardar de antemão |
|---|---|---|---|
| Embalagem inadequada | A embalagem não atendia aos requisitos de transporte, então a perda foi autoinfligida | Método de embalagem, fixação, impermeabilização | Fotos da embalagem, registros de materiais de embalagem |
| Valor declarado insuficiente | O valor segurado era inferior ao valor real, então o pagamento é reduzido proporcionalmente ou negado | O valor declarado foi escrito muito baixo na saída | Formulário de declaração, fatura, lista de valores |
| Abaixo da franquia | A perda não excedeu a franquia | Ninguém calculou quais pequenas perdas o armazém absorve | Lista de perdas, orçamentos de reparo |
| Notificação tardia | Comunicado após o prazo, então a causa não pode ser verificada | Ninguém vigiou o relógio após a saída | Registro de notificação, registro da hora da descoberta |
| Falta de evidências | Nenhuma prova do que aconteceu em cada etapa | Sem fotos nem assinaturas na entrada e na saída | Formulário de recebimento de entrada, formulário de entrega de saída, fotos |
Motivo um: embalagem inadequada — um clássico de reclamação de seguro de carga negada
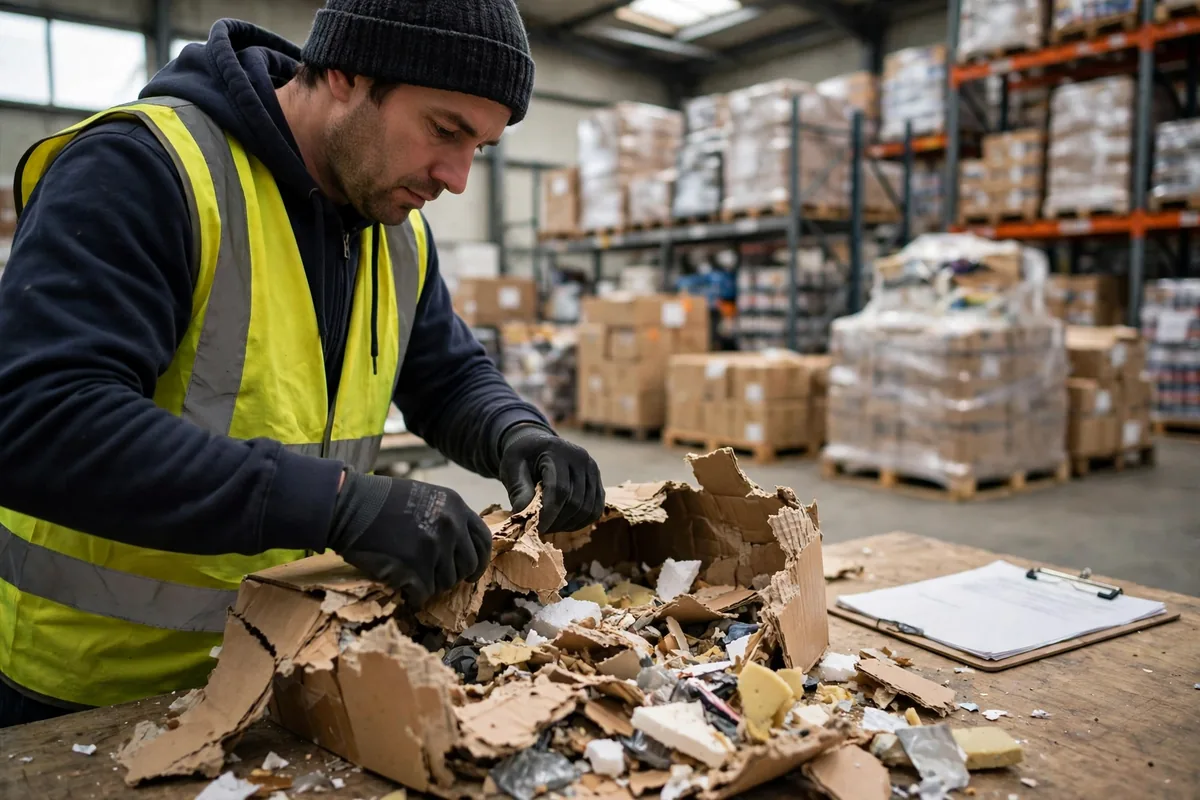
Esta é a negação mais comum e aquela em que o armazém assume a culpa com mais frequência. A lógica da apólice é simples: o seguro cobre acidentes em trânsito, não defeitos da própria embalagem. Se as mercadorias chegam com caixas desabadas, papelões rasgados ou cargas deslocadas, a primeira pergunta do perito é: esta embalagem era adequada para o transporte?
Vi um caso real. Um armazém despachava pequenos eletrodomésticos em papelões velhos reutilizados — sem protetores de canto, sem acolchoamento por dentro. Três de cada dez papelões chegaram esmagados. A seguradora olhou as fotos e negou a reclamação: a embalagem não atendia aos requisitos normais de transporte para este tipo de mercadoria. O armazém se sentiu injustiçado — sempre embalamos assim. Mas «nunca deu nada errado antes» não significa que a embalagem era adequada. Um incidente, e todo o histórico é reexaminado.
O que o armazém pode fazer? Embalar segundo um padrão que sobreviva a um perito olhando as fotos. Para cada remessa de alto valor, tire três fotos após embalar: as mercadorias dentro do papelão, o papelão lacrado e o lado com a etiqueta de envio. Guarde-as por pelo menos três meses. Digamos que uma remessa vale 200,000 dólares (exemplo hipotético — todos os valores deste artigo são ilustrativos). O prêmio é de algumas centenas de dólares. Pule as fotos e uma negação lhe custará os 200,000 inteiros.
Motivo dois: o valor declarado era baixo demais, então o pagamento encolhe junto
Este é aquele pelo qual as equipes financeiras são culpadas. Alguns armazéns declaram um valor menor para economizar no prêmio, achando que nada vai dar errado mesmo. Aí algo dá errado e eles descobrem que o valor segurado era apenas metade do valor real. A seguradora paga proporcionalmente — menos da metade. Algumas apólices vão além: declare abaixo de um limite e a reclamação é negada por completo.
Suponha que uma remessa valha 1,000,000 dólares (exemplo hipotético) mas tenha sido declarada em 500,000. O prêmio economizado é de algumas centenas de dólares. Uma perda real de 400,000 é paga na proporção segurada — apenas 200,000. O armazém absorve os outros 200,000. A economia versus o pagamento perdido nem se compara.
A solução é uma frase: declare o valor real e faça a fatura, a lista de valores e o formulário de declaração coincidirem. Adicione uma verificação na revisão de saída: se o valor declarado não corresponder ao valor do sistema, a remessa não sai. Mantenha esse controle e ninguém poderá economizar no prêmio em silêncio.
Motivo três: a perda não superou a franquia do seguro de carga
Muitos armazéns assinam a apólice sem jamais ler a franquia. A cláusula diz «franquia de 5,000 dólares por ocorrência» — perdas abaixo disso não são pagas de forma alguma, e acima disso apenas o excedente é pago. Aí uma remessa chega com dois papelões danificados pela água, a perda chega a pouco mais de 3,000 e a reclamação é devolvida com uma frase.
Esse dinheiro foi desperdiçado? Não exatamente — a cláusula estava lá em preto e branco. A falha é que ninguém fez as contas de antemão: quais perdas ficam abaixo da franquia e cabem ao armazém, e quais a excedem e cabem à seguradora. Meu conselho: fixe o valor da franquia na mesa de quem cuida das reclamações e faça primeiro uma pergunta — ela supera a franquia? Se não, pule o processo do seguro, registre-a como perda interna e siga em frente.
Há um equilíbrio que vale a pena calcular. Uma franquia alta significa um prêmio mais barato; uma franquia baixa, um mais caro. Suponha que um armazém tenha três pequenas perdas por ano (exemplo hipotético), de 4,000 dólares cada. Com uma franquia de 5,000, as três — 12,000 no total — saem do seu próprio bolso. Baixe a franquia para 2,000, pague 3,000 a mais em prêmio anual e você recupera 6,000 — um ganho líquido de 3,000. Os números de cada armazém diferem, mas é preciso fazer o cálculo. Nunca assine por intuição.
Motivo quatro: você comunicou tarde demais e a seguradora não consegue verificar nada
As apólices de carga costumam fixar um prazo rígido de notificação — 48 horas em algumas, 72 em outras. Perca-o e a reclamação pode ser negada. Os armazéns tropeçam neste ponto não porque ninguém se importe, mas porque ninguém trata a «hora da descoberta» como um dado real.
O cenário clássico: as mercadorias chegam ao cliente, o cliente assina e três dias depois comunica danos por água encontrados ao desembalar. A seguradora pergunta: quando as mercadorias chegaram? Quando o dano foi descoberto? Há fotos da assinatura? O comprovante de entrega anotou alguma exceção? Sem respostas. A negação se mantém. Depois de tanto tempo, ninguém consegue provar quando nem onde as mercadorias se molharam.
O armazém pode fechar duas lacunas. Primeiro, o formulário de entrega de saída deve registrar a condição das mercadorias, com a transportadora assinando na hora; qualquer exceção é anotada então, não acrescentada depois. Segundo, observe a etapa da assinatura do cliente: peça ao cliente que anote «embalagem externa intacta» ou «embalagem externa danificada» ao assinar, com fotos tiradas na hora se houver dano. Esses dois documentos estabelecem o ponto de partida do relógio de notificação.
Motivo cinco: falta de evidências — uma reclamação de seguro de carga negada por falta de provas
Os quatro primeiros motivos se resumem a este: a cadeia de evidências. Um perito trabalha para trás ao longo de uma cadeia: as mercadorias estavam bem na entrada? Foram armazenadas corretamente? Em que condição estavam na saída? A transportadora assinou por elas? Qualquer elo que não consiga produzir documentação dá à seguradora um motivo para negar.
O caso mais lamentável que vi: valor decente, embalagem correta, declaração correta, notificação no prazo — e morreu por causa das fotos de saída. Na alta temporada, o conferente estava sobrecarregado e ninguém as tirou. O perito perguntou: como você prova que as mercadorias estavam bem quando saíram? O armazém não tinha nada. O caso se arrastou por dois meses e terminou em pagamento parcial. Essa lição ficou gravada em todos.
Portanto, minha recomendação é específica. A cadeia de evidências do armazém é de cinco itens, e os cinco são obrigatórios: o formulário de recebimento de entrada, os registros de inspeção pontual em estoque, o formulário de revisão de saída, as fotos de saída e o formulário de entrega assinado pela transportadora. Com os cinco, uma seguradora precisa pensar duas vezes antes de negar. Faltando um, o perito tem mais um ponto de apoio para puxar.
Vamos fechar com o total. Suponha que um armazém despache 2,000 pedidos por ano (exemplo hipotético), pague 50,000 por ano em prêmios e sofra cinco perdas de carga por ano com média de 30,000 cada — 150,000 no total. Se metade for negada por problemas de evidência, 75,000 desaparecem — o equivalente a um ano e meio de prêmios desperdiçados. Invertendo: fazer bem o trabalho de evidências custa alguns milhares por ano em mão de obra extra. O prêmio é pouco dinheiro. A cadeia de evidências é o que decide se você recebe.
O seguro de carga parece gastar dinheiro quando você o compra. Você só aprende o que comprou quando aciona. A apólice não guardará evidências por você. O armazém precisa guardá-las. Quando algo dá errado e você vai procurar provas, já é tarde demais.
Por Lao Zhou, Analista de Custos Logísticos Traduzido do inglês. Em caso de divergência, prevalece a versão em inglês.