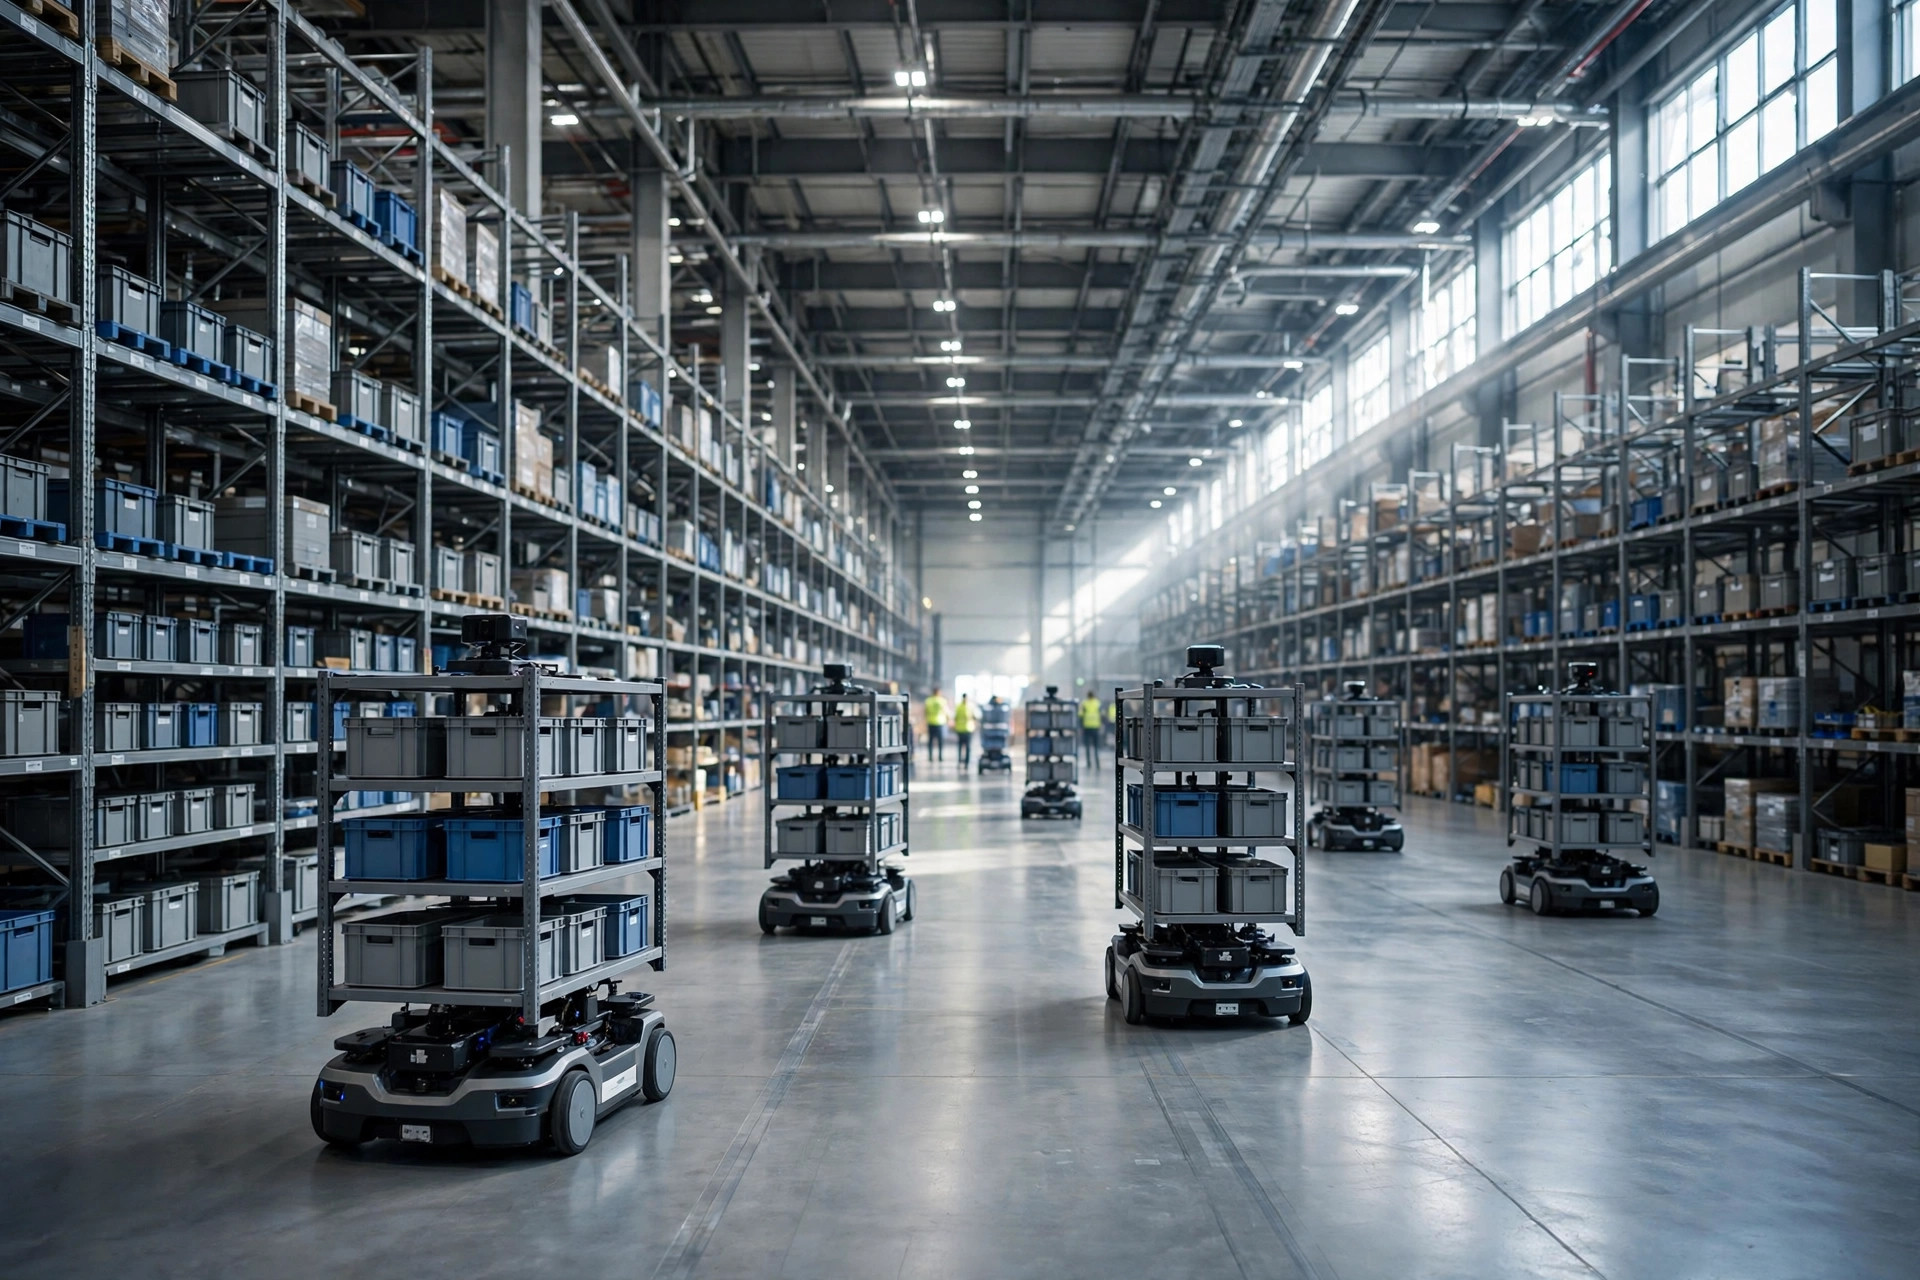
A melhor maneira de ler o ciclo de hype da IA no armazém não é um relatório de analistas, mas uma série de eventos públicos do verão de 2024. Em 27 de junho, a GXO Logistics assinou um acordo de vários anos com a Agility Robotics para implantar o robô humanoide Digit em uma instalação da SPANX — descrito por ambas as empresas como a primeira implantação comercial formal de robôs humanoides do setor, estruturada como robots-as-a-service. Meses antes, a Figure AI havia captado $675 million a uma avaliação de $2.6 billion, com o apoio de Microsoft, NVIDIA e Jeff Bezos. Enquanto isso, quase sem ninguém notar, a frota de AMR da Locus Robotics havia cruzado silenciosamente a marca de bilhões de picks acumulados. A mesma história de «IA mais armazém»: um lado sob os holofotes, o outro fazendo a economia funcionar. Esse contraste é o que esta curva realmente trata.
O fenômeno: sete tecnologias, sete posições
Comecemos pelo registro público. Em outubro de 2023, a Amazon começou a testar o Digit em seu centro de P&D em robótica ao sul de Seattle, começando pela reciclagem de totes — retirando os totes esvaziados. Dois meses depois, a GXO começou a testar o Digit em sua instalação da SPANX na Georgia, movendo totes cheios de mercadorias dos AMR para uma esteira. O acordo de junho de 2024 transformou o piloto em uma «implantação comercial», mas não revelou números de implantação.
O mercado de financiamento conta uma história muito diferente. Segundo a PitchBook, a Figure AI captou $675 million a uma avaliação de $2.6 billion em fevereiro de 2024; dezoito meses depois, sua Série C avaliou a empresa em $39 billion — aproximadamente um aumento de 15x. Em todo o setor de robótica, o valor dos negócios do segundo trimestre de 2025 atingiu $8.8 billion em 221 transações, alta de 170.5% trimestre a trimestre. O dinheiro está votando — e está votando em «parecer uma pessoa».
O mundo dos AMR é muito mais tranquilo. A divulgação da Locus Robotics de outubro de 2026: mais de 22,000 robôs, mais de 8.5 billion de picks, mais de 150 clientes em mais de 360 instalações em mais de 20 países — e fornecedora n.º 1 de AMR nas Américas em receita segundo a Interact Analysis, segundo ano consecutivo. Sem eventos de lançamento, sem avaliações de centenas de bilhões — apenas ordens de serviço.
A inspeção visual tomou um terceiro caminho: em novembro de 2022, a Amazon apresentou o braço robótico Sparrow, que, segundo a empresa, podia identificar aproximadamente 65% dos produtos que vende — recolhendo itens individuais de formatos variados dos totes. Nada glamoroso, mas foi a primeira vez que a IA de visão entrou no fluxo central de picking por item.
Os gêmeos digitais estão na zona do «todo mundo já ouviu falar, poucos pagam». Segundo o material de casos publicado pela NVIDIA, a Amazon Robotics está construindo gêmeos digitais de seus armazéns habilitados por IA com Omniverse Enterprise e Isaac Sim — em um cenário de fabricação da Amazon Devices, o Isaac Sim gerou mais de 50,000 imagens sintéticas por novo dispositivo, elevando uma taxa de sucesso de detecção de marcadores de 88.6% para 98%. A tecnologia é real, mas fora de um punhado de gigantes, os clientes pagantes por gêmeos completos em escala de armazém continuam escassos.
O picking por voz desapareceu por completo da «conversa da IA» — o que é precisamente o que o torna digno de discussão. A Vocollect foi pioneira do reconhecimento de voz industrial em 1987; hoje os fluxos de trabalho dirigidos por voz são periféricos padrão do WMS. Às vezes uma tecnologia deixa de ser mencionada porque o problema foi resolvido.
Sete coordenadas no ciclo de hype da IA no armazém: estágio e evidências
| Tecnologia | Posição na curva | Evidências | | Inspeção visual (separação / controle de qualidade) | Encosta da iluminação | Sparrow (nov 2022) identifica ~65% dos produtos vendáveis; a visão passou do «reconhecimento» para ordens de serviço concretas: controle de qualidade, interceptação de exceções | | Picking por voz | Platô da produtividade | A Vocollect foi pioneira da voz industrial em 1987; a voz hoje é um periférico padrão do WMS — o baixo volume de discussão é em si o sinal | | AMR (picking colaborativo) | Encosta da iluminação | Divulgação da Locus de out 2026: mais de 22,000 robôs, mais de 8.5B de picks, mais de 360 instalações; n.º 1 da Interact Analysis nas Américas em receita, segundo ano consecutivo | | Previsão de demanda com IA | Encosta da iluminação (divergente) | A restrição não são os algoritmos, mas dados históricos limpos de vendas e estoque; a qualidade dos dados coloca a mesma tecnologia em estágios diferentes em empresas diferentes | | Gêmeos digitais de armazém | Final do pico de expectativas infladas, deslizando para o abismo | Existem implantações reais em gigantes como a Amazon, mas os clientes pagantes por gêmeos em escala completa continuam poucos; a maior parte do uso segue na validação por simulação | | Robôs humanoides | Pico de expectativas infladas | O salto de avaliação de ~15x da Figure em dezoito meses; o acordo de junho de 2024 da GXO foi a primeira implantação comercial, mas sem escala divulgada | | IA generativa (documentos / base de conhecimento / suporte) | Pico de expectativas infladas | A capacidade dos modelos tornou-se amplamente utilizável após 2023; casos verificáveis de ROI em armazéns ainda não chegaram a consenso |
Por que a curva é assim: três linhas de atribuição
A primeira linha é se a economia fecha. Uma razão pouco apreciada para os AMR estarem em ascensão é o modelo de negócio: o RaaS converteu um capex único em opex mensal ou por pick — a lógica de pagamento por uso por trás dos 8.5 billion de picks da Locus, que os armazéns menores podem pagar. Os humanoides, em contraste, hoje só têm «orçamentos piloto» — não «orçamentos operacionais». O acordo de vários anos da GXO é em si estruturado como RaaS — nem mesmo os maiores compradores compram o hardware à vista; o fornecedor fica com o risco. Quando a única forma de comprar uma tecnologia é «vamos experimentar», ela não pode estar na encosta da iluminação.
A segunda linha é se o problema está fechado. O picking por voz e o controle de qualidade visual respondem a perguntas fechadas, repetitivas e mensuráveis: conjuntos de instruções delimitados, precisão quantificável, ROI calculável. A «manipulação de propósito geral» é um problema aberto, e o verdadeiro custo de um humanoide não é o hardware, mas a palavra «geral»: cobrir 5% das tarefas de cauda longa exige quase 100% de prêmio de complexidade — equilíbrio bípede, mãos hábeis, compreensão semântica, cada um um abismo de engenharia por si só. As tecnologias que sobem mais rápido são sempre as que encolhem o domínio do problema o suficiente.
A terceira linha é a densidade de implantação que impulsiona o ciclo virtuoso de dados. As mais de 360 instalações da Locus geram ordens de serviço reais diariamente e os algoritmos iteram sobre picks reais; os dados de ordens de serviço reais combinados da indústria de humanoides são provavelmente um erro de arredondamento ao lado disso. Sem dados de ordens de serviço, não há iteração de modelos, não há encosta.
Duas avaliações contra-intuitivas seguem-se. Primeiro: tecnologias que deslizam para o abismo podem ser a melhor oportunidade de compra. No pico você compra a narrativa; no abismo você compra o desconto e a engenharia — os fornecedores cortam preços e as entregas ficam mais confiáveis. O verdadeiro uso desta curva para os compradores nunca foi prever vencedores; é precificar na mesa de negociação. Segundo: a tecnologia de armazém mais «cara de IA» é a mais distante do retorno, enquanto a menos glamorosa (o picking por voz) tem o ROI mais certo — porque responde a uma pergunta com resposta conhecida. Uma tecnologia de IA para armazém deve ser julgada não por quão novos são seus modelos, mas por quão fechada é sua pergunta.
Lendo os próximos três anos a partir do ciclo de hype: julgamentos datados
Humanoides: no pico de expectativas infladas durante 2024–2026, com o abismo da desilusão provavelmente em 2027–2028. O fundamento é o ciclo de validação — ir do piloto à validação em escala geralmente leva dois a três anos completos de dados reais de ordens de serviço, enquanto as «implantações comerciais» atuais seguem no estágio de acordo sem escala divulgada. Chegar à encosta da iluminação por volta de 2030 depende de três a cinco implantações replicáveis em escala; até lá, qualquer afirmação de «produção em massa no ano que vem» merece desconto.
Inspeção visual e AMR: já na encosta da iluminação; os próximos dois a três anos são a janela de replicação em escala, e a concorrência passa de «funciona?» para «a que custo?». O trabalho do comprador aqui é negociar preço, SLA de serviço e replicação multissite — não escolher o caminho tecnológico.
Gêmeos digitais: deslizando para o abismo, o que não é necessariamente ruim. Se os custos de simulação continuarem caindo, os gêmeos podem voltar a subir por volta de 2027 com uma nova narrativa — «a simulação treina robôs»: a melhoria de 88.6% para 98% já sugere que o valor está não na visualização, mas na geração de dados.
Picking por voz: estável no platô da produtividade; o crescimento vem da substituição da base instalada, não de novos cenários. A atitude certa é «usar bem», não «perseguir o novo».
Previsão de demanda com IA: divergente. Empresas com bases de dados sólidas já a executam como rotina; as com má qualidade de dados estão presas no «compramos o software, ninguém usa». A mesma tecnologia ocupa posições diferentes na curva em empresas diferentes — o ponto mais negligenciado de toda a curva: a posição não é uma propriedade da tecnologia, mas da tecnologia multiplicada pela base de dados da organização.
O ciclo de hype nunca foi uma bola de cristal. Seu verdadeiro uso para os compradores é um sistema de coordenadas: quando, a que preço e para qual classe de problema. Se os humanoides atingirão o abismo em 2028 ou se os gêmeos digitais voltarão a subir com a simulação de treinamento de robôs — essas respostas não estão na curva; estão nos próximos três anos de dados de ordens de serviço. A pergunta mais interessante pode ser a seguinte: quando a tecnologia mais quente cair no abismo e ficar mais barata, quais cartas seu armazém ainda deveria ter na mão?
Por Dr. Chen, pesquisador em cadeia de suprimentos
Traduzido do inglês. Em caso de divergência, prevalece a versão em inglês.