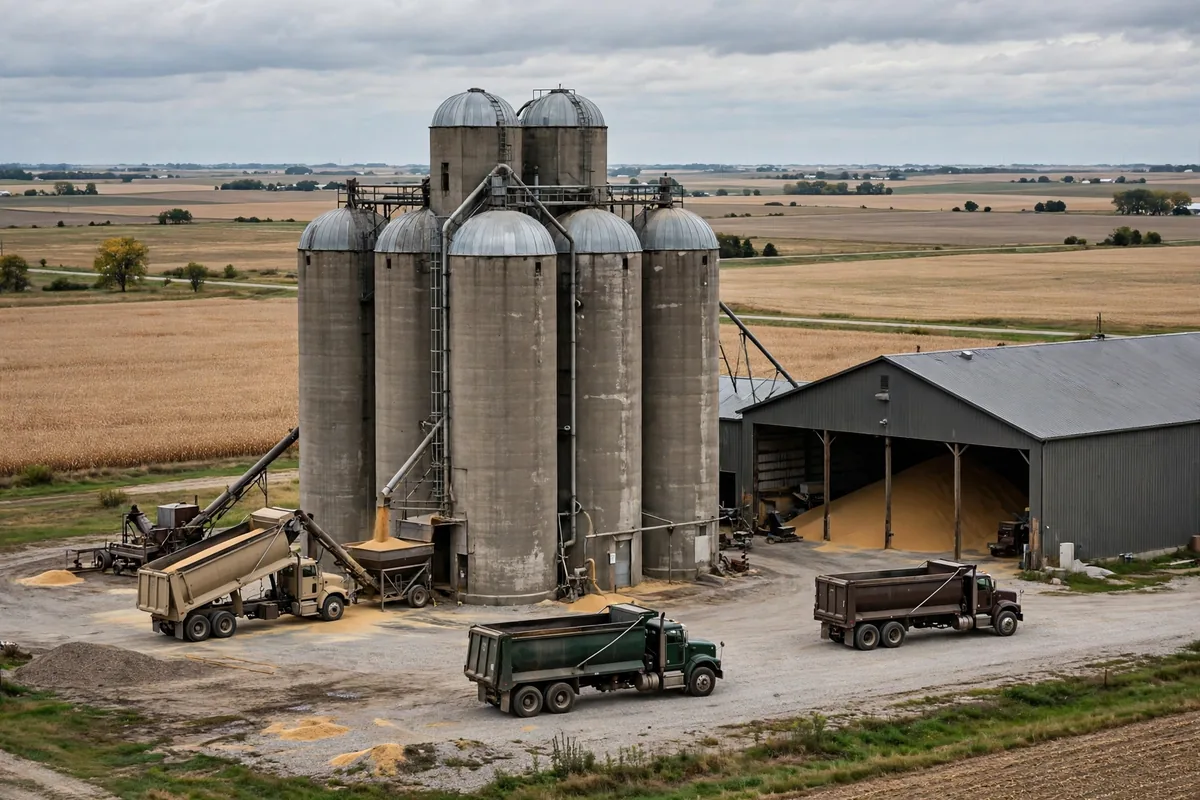
O sistema de armazenamento de grãos no Meio-Oeste dos EUA parece uma coleção de silos e um rio. Na prática, é um problema de fluxo de caixa que dura a temporada inteira. Segundo o Resumo da Produção Agrícola de 2025 do Serviço Nacional de Estatísticas Agrícolas do USDA, divulgado em janeiro de 2026, os Estados Unidos produziram um recorde de 16.96 bilhões de bushels de milho em 2025, com produtividade recorde de 186.5 bushels por acre, além de 4.26 bilhões de bushels de soja. Quando a produção continua batendo recordes enquanto a capacidade de armazenamento mal se move, para onde vai o grão, por quanto tempo fica e em que condições se tornam perguntas a responder com números, e não por hábito.
Capacidade de armazenamento de grãos no Meio-Oeste dos EUA: quão perto do teto
O relatório de Estoques de Grãos de dezembro de 2025 do USDA fixou a capacidade total de armazenamento de grãos dos EUA em 25.5 bilhões de bushels: 13.6 bilhões nas propriedades agrícolas e 11.9 bilhões em instalações comerciais fora da propriedade, uma divisão de aproximadamente 53% para 47%. O economista agrícola Joe Janzen, da Universidade de Illinois, observou no início de 2026 que, de 2000 a 2019, a capacidade cresceu cerca de 350 milhões de bushels por ano, enquanto a produção cresceu aproximadamente 340 milhões, as duas linhas avançando juntas. Desde 2020, a capacidade cresceu apenas 337 milhões de bushels no total em seis anos, menos do que um ano típico de crescimento do período anterior. Extrapolar a tendência de 2000–2019 colocaria a capacidade perto de 27.5 bilhões de bushels hoje; o número real é de cerca de 25.5 bilhões, e em dezembro de 2025 a produção chegou a menos de 5% da capacidade total, a margem mais apertada dos dados.
Essa margem aparece em lugares concretos. Durante a colheita de 2025, um produtor de Iowa que cultivava cerca de 2,000 acres de milho terminou seu último talhão em meados de outubro e descobriu que seus seis silos estavam cheios e que a fila de recebimento da cooperativa local estava atrasada há mais de uma semana. Cerca de 80,000 bushels foram para uma pilha temporária ao ar livre sob lonas, com apenas dutos básicos de ventilação no solo por baixo. Dados da Extensão da Universidade Estadual de Dakota do Norte mostram que uma única polegada de chuva pode elevar o teor de umidade de uma camada de milho de um pé em 9 pontos percentuais, de 14% para 23%. Uma vez que a água entra numa pilha no solo, a aeração sozinha raramente a seca de volta, e o relógio do mofo começa a correr imediatamente.
A pressão sobre a capacidade também é distribuída de forma desigual. Mais de 13.5 bilhões de bushels de capacidade ficam nos estados entre Ohio e Nebraska, enquanto o Cinturão do Milho Ocidental e as Planícies do Norte das Grandes Planícies, mais distantes dos portos e dos usuários finais, concentram proporcionalmente mais armazenamento na propriedade. Perto do Mississippi, a restrição é o ritmo de embarque; longe do rio, é o espaço físico.
Umidade e insetos: para onde vai de fato o dinheiro do armazenamento de grãos no Meio-Oeste dos EUA
O verdadeiro centro de custos do armazenamento de grãos nunca foi a construção. É o manejo. A Extensão da Universidade Estadual de Dakota do Norte recomenda milho com 15%–16% de umidade no curto prazo e 13%–14% no longo prazo, soja com 13% no curto prazo e 11%–12% no longo prazo. A Extensão da Universidade Purdue acrescenta que o milho limpo, sem danos e bem resfriado se conserva por um ano com 14% de umidade, enquanto o milho acima de 15% de umidade a 25°C se deteriora em 6 a 8 semanas sem aeração ativa. A temperatura é a outra alavanca: os insetos desaceleram abaixo de cerca de 70°F, entram em dormência abaixo de cerca de 50°F e morrem após algumas semanas abaixo de 30°F. O tempo permitido de armazenamento praticamente dobra a cada redução de 10°F na temperatura do grão.
É por isso que o maior gasto de um produtor do Meio-Oeste na colheita costuma ir para secadores e ventiladores de aeração, e não para silos maiores. Um erro comum é tratar “a umidade está dentro da faixa” como “o armazenamento está seguro”, ignorando os gradientes de temperatura. Quando o núcleo do grão está cerca de 20°F mais quente do que a camada externa, a umidade migra para cima e volta a umedecer os dois a três pés superiores do silo. A orientação da Purdue é uma taxa mínima de aeração de 0.1 pés cúbicos por minuto por bushel, resfriando o grão até perto dos padrões de inverno no final de novembro ou início de dezembro e aquecendo-o uniformemente até cerca de 50°F na primavera. O procedimento não é complicado, mas exige monitoramento contínuo, e a mão de obra de monitoramento é justamente onde muitas propriedades cortam custos. O controle de insetos segue a mesma lógica: a fumigação só funciona num silo bem vedado, e o controle de temperatura vem ganhando espaço nos elevadores comerciais à medida que a regulamentação de fumigantes se aperta, porque uma fumigação fracassada pode custar mais em descontos por classificação do que um ano de eletricidade de resfriamento.
Do silo à barcaça: a matemática do embarque no armazenamento de grãos do Meio-Oeste dos EUA
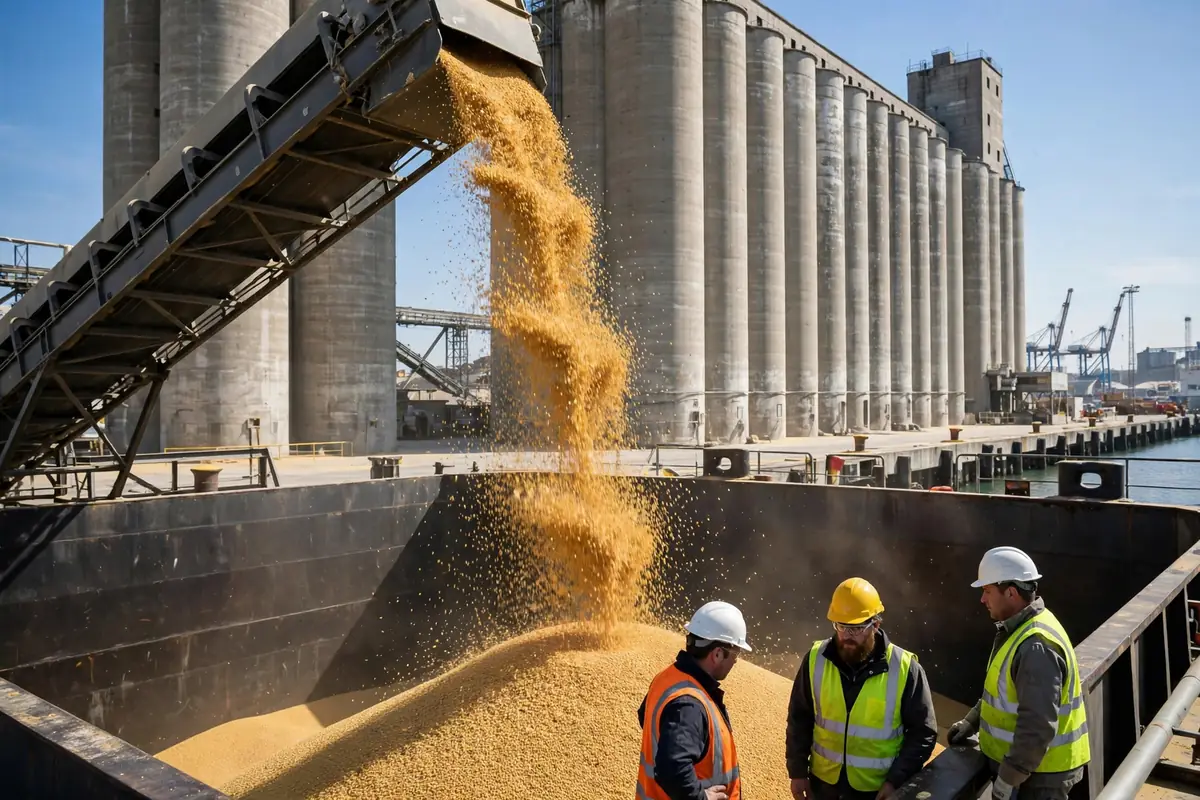
O grão só realiza seu valor quando é embarcado, e o Meio-Oeste embarca pelo rio Mississippi. Segundo o Serviço de Comercialização Agrícola do USDA, as barcaças graneleiras fluviais transportam cerca da metade das exportações americanas de milho e soja e cerca de um terço das exportações de trigo pela região do Golfo do Mississippi. Dados do Corpo de Engenheiros do Exército mostram volumes de barcaças de grãos e soja de 71.7 milhões de toneladas curtas em 2022, cerca de 41,000 cargas de barcaça. Uma única barcaça transporta cerca de 1,750 toneladas, perto de 60,000 bushels, e um comboio padrão de 15 barcaças move tanto quanto cerca de 1,000 semirreboques.
Um relatório da CoBank publicado em novembro de 2026 estimou a frota fluvial americana de barcaças graneleiras em 19,668 embarcações em 2026, 1,617 embarcações a menos, ou 7.6%, na última década, com a idade média subindo de 13.8 anos em 2016 para 17.6 anos. A frota deve encolher para cerca de 16,240 embarcações até 2035, uma queda de 17.4%, se as tendências atuais continuarem. No mesmo horizonte, o USDA projeta que as exportações americanas de grãos e oleaginosas cresçam cerca de 9%. A capacidade em retração contra uma demanda crescente de exportação é uma lacuna que acaba aparecendo na base: quando as tarifas das barcaças sobem, as ofertas dos elevadores do interior caem, e a perda do agricultor aparece no momento da venda, não numa fatura de frete.
A água baixa é a variável recorrente. O Mississippi ficou baixo de 2022 a 2024, obrigando as barcaças a carregar mais leve, rebocar menos barcaças e aceitar tempos de trânsito mais longos. Dados do USDA mostram que os embarques de grãos para o sul pelo Mississippi caíram de 2.4 milhões de toneladas curtas para 502,000 toneladas curtas em cerca de um mês no outono de 2025, uma queda de 79%. Os planos de embarque não podem se basear apenas nas condições normais do rio: os estoques de reserva precisam absorver os atrasos por água baixa, ou silos cheios e falta de barcos deixarão o grão parado além de sua melhor janela de comercialização.
Guardar ou vender: uma estrutura de decisão em que dá para plugar números
Juntando os números, a decisão central do armazenamento é uma pergunta: quando, a que custo e para quem vender? A tabela divide essa decisão em quatro itens de custo comparáveis; qualquer produtor ou operador de elevador pode substituir os próprios números.
| Item de custo | Guardar até a primavera | Vender na colheita | | Custo de armazenamento e manutenção | Depreciação do silo, energia de aeração, seguro, juros, normalmente de alguns centavos a mais de dez centavos por bushel | Nenhum | | Risco de qualidade | Manejo inadequado de umidade ou insetos gerando descontos por classificação | Nenhum | | Ganho de base | Vender fora do pico pode capturar uma base melhor, dependendo da oferta e da demanda locais | Aceitar a base da colheita | | Risco de embarque | Água baixa e uma frota de barcaças apertada podem elevar os custos de frete e deprimir as ofertas | Frete travado nas tarifas atuais |
A parte contraintuitiva dessa estrutura é que o benefício mais superestimado de guardar o grão é “esperar um preço mais alto”, enquanto o custo mais subestimado é “perder classificação”. Os preços futuros podem ser protegidos e a base pode ser travada, mas nenhum instrumento financeiro resgata um silo de milho mofado. O primeiro dinheiro que o armazenamento ganha é o dinheiro de não cometer um erro; o dinheiro de acertar o momento do mercado vem depois. No entanto, os dados do USDA mostram que a capacidade nas propriedades cresce apenas cerca de 12 milhões de bushels por ano em média nos últimos cinco anos. Gerenciar bem os silos existentes e programar os embarques com precisão costuma valer mais do que construir outro.
Perspectiva de tendências: três linhas convergindo.
Três tendências estão convergindo. Primeiro, a capacidade: a produção chegou a menos de 5% da capacidade total de armazenamento, então qualquer safra abundante pode criar escassez local genuína, e o armazenamento temporário continuará sendo necessário. Segundo, o embarque: uma frota de barcaças envelhecida e em retração é uma mudança em escala de década e, com eventos recorrentes de água baixa, é mais provável que a capacidade do rio Mississippi se aperte do que se afrouxe, o que pode ampliar a volatilidade da base no interior. Terceiro, o manejo: à medida que os sensores ficam mais baratos, o monitoramento do grão está passando de ligar o ventilador no feeling para ligá-lo com base em dados, o que importa sobretudo para as propriedades de médio porte que não conseguem absorver uma grande falha de qualidade.
Essas três linhas apontam para a mesma pergunta: à medida que a produção cresce, a capacidade de armazenamento deixa de acompanhar e a capacidade de embarque se contrai, o colchão do sistema de armazenamento de grãos no Meio-Oeste dos EUA está ficando mais fino. Um colchão mais fino não significa que o sistema quebra; significa que cada decisão ruim custa mais. Vale acompanhar: se o investimento em armazenamento nas propriedades volta a acelerar, se novos pedidos de barcaças conseguem reverter o declínio da frota e se o monitoramento digital do grão passa dos grandes elevadores comerciais para as propriedades comuns. As respostas vão decidir se, no próximo ano de safra abundante, o grão fica num silo esperando um bom preço ou sob uma lona esperando a chuva.
Por Dr. Chen, Pesquisador de cadeia de suprimentos Traduzido do inglês. Em caso de divergência, prevalece a versão em inglês.