Este é meu veredito: se seu estoque está em mais de um estado dos EUA, você não tem apenas uma pegada logística — você tem uma pegada fiscal. Cada decisão sobre onde posicionar o estoque é também uma decisão sobre onde você deve imposto sobre vendas. Passei 20 anos na armazenagem americana e vi vendedores aprenderem isso do jeito difícil, repetidas vezes. A lição nunca fica mais barata.
As caixas na prateleira são o nexus
Antes de 2018, a regra era simples: sem presença física em um estado, sem obrigação de recolher seu imposto sobre vendas. Isso vinha de um caso da Suprema Corte de 1992, Quill v. North Dakota, e para os vendedores online era um mundo confortável.
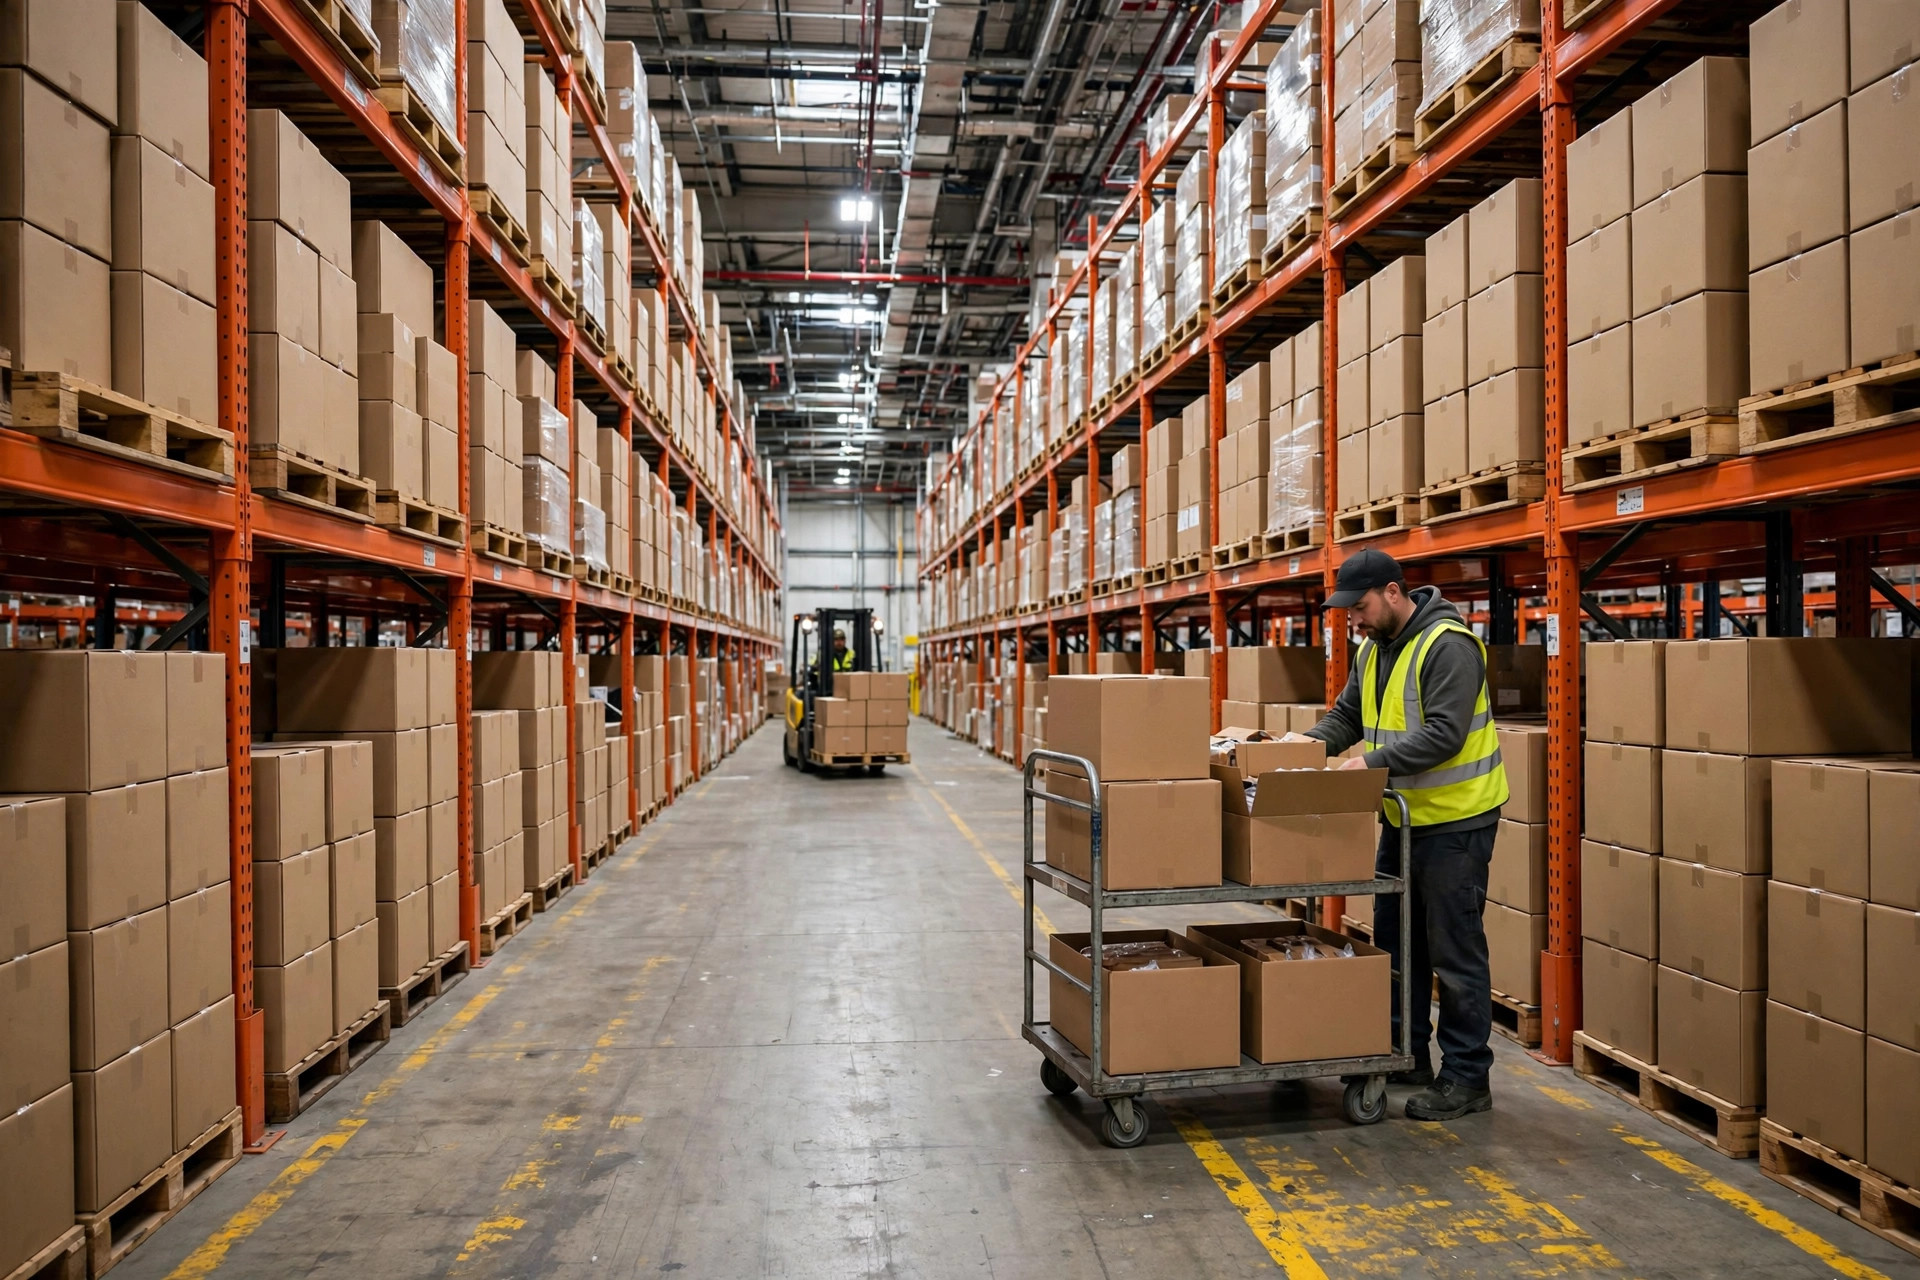
Mas "presença física" nunca significou o que a maioria dos vendedores achava. Não significava seu escritório ou seus funcionários. Significava suas coisas. Estoque parado em um armazém — seu próprio prédio, a instalação de um 3PL ou um centro de distribuição da Amazon — é presença física aos olhos das agências fiscais estaduais. A mercadoria é sua; o estado não se importa de quem é o teto sobre ela. Armazenagem terceirizada conta exatamente igual ao seu próprio contrato de locação.
Califórnia e Washington perceberam isso cedo e perseguiram agressivamente os vendedores FBA. A Amazon distribui seu estoque entre dezenas de centros de distribuição para proteger a velocidade de entrega. Você pode tocar o negócio inteiro de um laptop em outro continente, mas se suas caixas passaram tempo em um centro de distribuição da Califórnia, a agência fiscal da Califórnia (a CDTFA) pode exigir seu registro e declarações retroativas. Isso era verdade antes da Wayfair, e continua sendo a forma mais rápida de os vendedores serem pegos de surpresa.
Também se aplica aos nós que os vendedores esquecem. Um centro de processamento de devoluções conta. Um 3PL que você contratou para "só armazenagem de excedente durante o Q4" conta. Cada novo nó que você adiciona à rede é um novo estado no seu mapa fiscal; então, ao escolher entre parceiros 3PL, os estados em que eles operam são primeiro uma pergunta fiscal e depois uma pergunta de frete. Pergunte onde seu estoque estará fisicamente antes de assinar, não depois que o primeiro aviso de auditoria chegar.
Minha primeira regra prática: no Seller Central, vá em Reports → Fulfillment → Inventory e baixe o histórico mensal de estoque por estado. Esse relatório é o mapa de todos os lugares onde sua mercadoria realmente esteve. A maioria dos vendedores que conheço nunca o abriu uma vez sequer.
Wayfair mudou a pergunta de "onde" para "quanto"
Em 21 de junho de 2018, a Suprema Corte decidiu South Dakota v. Wayfair e derrubou a regra só de presença física. A Corte confirmou a lei de 2016 de Dakota do Sul: venda mais de $100.000 no estado em um ano, ou registre mais de 200 transações, e o estado pode obrigá-lo a recolher seu imposto sobre vendas — mesmo que você nunca tenha pisado lá.
Todo estado com imposto sobre vendas agora tem sua própria versão desse teste de "nexus econômico". A mais comum é o modelo de Dakota do Sul: $100.000 em vendas ou 200 transações. As exceções valem ser memorizadas: Califórnia e Texas fixam o patamar em $500.000 em vendas; Nova York exige $500.000 mais 100 transações; Alabama usa $250.000. Cinco estados — Alaska, Delaware, Montana, New Hampshire, Oregon — não têm imposto estadual sobre vendas algum, então somem do mapa por completo.
Duas sutilezas pegam as pessoas. Primeiro, o que conta para o limite varia: a maioria dos estados mede vendas brutas, e alguns contam vendas tecnicamente isentas de imposto para o gatilho de registro. Vender $100.000 de produtos isentos em um estado ainda pode criar uma obrigação de registro lá. Segundo, a tendência não favorece a desculpa do pequeno vendedor. Os estados estão eliminando o gatilho de 200 transações um após outro — Dakota do Sul, Califórnia, Colorado, Iowa, Maine, Dakota do Norte, Washington e Wisconsin já eliminaram, e Illinois seguiu em 1 de janeiro de 2026. A lógica é direta: um vendedor que movimenta 200 unidades de capas de celular de $5 deve ao estado quase nada, mas a conformidade o soterraria. Então pare de se consolar com "não cheguei a 200 pedidos". Observe a linha dos dólares. E verifique cada limite no site da própria secretaria de receita do estado antes de agir, porque esses números mudam.
"A Amazon cuida dos meus impostos" é meio verdade, e é esse o perigo
A metade que é verdade: os 45 estados com imposto sobre vendas, mais o Distrito de Columbia, agora têm leis de facilitador de marketplace. O imposto dos seus pedidos na Amazon é calculado, recolhido e repassado pela plataforma. Você não toca nele.
A metade que queima as pessoas tem três partes.
Primeiro, tudo fora da Amazon é com você — sua loja Shopify, seu próprio site, feiras comerciais. Continuo conhecendo vendedores que faturam várias centenas de milhares por mês na Amazon e tratam um canal direto jovem como pequeno demais para importar, para depois descobrir que só as vendas diretas ultrapassaram o limite de $100.000 em um punhado de estados.
Segundo, alguns estados contam suas vendas do marketplace para o limite de nexus econômico mesmo que a plataforma tenha repassado o imposto sobre elas. A Amazon pagar o imposto não torna essas vendas invisíveis para a matemática do limite — um mal-entendido que já custou dinheiro de verdade a vendedores.
Terceiro, as obrigações de registro e declaração não evaporam porque a plataforma repassa. Washington, por exemplo, ainda pode exigir que você se registre e apresente declarações — mesmo declarações zeradas — para períodos em que a Amazon cuidou do dinheiro. Registrado mas sem declarar atrai a mesma atenção indesejada de nunca ter se registrado.
Faça as contas, depois faça o trabalho
O lado visível do balanço da conformidade: registros (gratuitos ou de baixo custo na maioria dos estados), declarações mensais ou trimestrais, uma assinatura de automação fiscal e as horas de alguém todo mês.
O lado da auditoria é invisível até deixar de ser: impostos retroativos, juros, multas — e os períodos de revisão. Estados que auditam um vendedor que nunca se registrou podem voltar anos; apresentar-se sob um acordo de divulgação voluntária costuma comprimir essa janela para três ou quatro anos e pode reduzir as multas. O alcance e as taxas exatos diferem por estado, então consulte as orientações publicadas do estado em vez de confiar em um número que você viu em um fórum.
Meu julgamento: depois de passar cerca de meio milhão de dólares em vendas anuais nos EUA, a conformidade quase sempre custará menos do que uma única auditoria. Isso não é cautela. É aritmética.
O trabalho em si, em ordem. Baixe o relatório de estoque por estado e registre-se primeiro em cada estado onde sua mercadoria esteve — isso é nexus físico, e nenhum debate de limite se aplica. Depois some seus doze meses anteriores de vendas por estado em todos os canais e registre-se em todos os lugares onde você cruzou o limite econômico; observe a janela de medição, porque a maioria dos estados olha os doze meses anteriores ou o ano-calendário, enquanto Nova York olha os quatro trimestres fiscais anteriores. Ative o cálculo fiscal em tempo real na sua própria loja agora — a responsabilidade começa com o primeiro pedido após o limite, não quando você se sentir grande o suficiente. Se você carrega anos de histórico não registrado em estados de estoque, fale com um profissional tributário sobre divulgação voluntária antes de o estado iniciar a conversa. E reavalie todo o quadro trimestralmente, porque os empurrões de estoque do pico de temporada e o próprio rebalanceamento da Amazon podem colocá-lo em novos estados sem perguntar. Conheço mais de um vendedor cuja primavera começou com uma "carta de boas-vindas" da secretaria de receita de um estado depois de um grande Q4.
Comece amanhã de manhã: exporte esse relatório de estoque por estado. Essa planilha é seu mapa de nexus, e até você lê-la, você está voando às cegas.
Traduzido do inglês. Em caso de divergência, prevalece a versão em inglês.