Uma auditoria de sobretaxas de envio de encomendas geralmente começa assim. No mês passado, um vendedor de pequenos artigos para o lar estendeu a fatura de encomendas daquele mês sobre a mesa para eu examinar. O frete base parecia pouco notável. As colunas de sobretaxas, somadas, chegavam a cerca de um terço da fatura. A primeira reação do vendedor foi de que a precificação de alta temporada devia ter entrado em vigor. Eu disse a ele para não aceitar isso ainda, e para exportar o detalhe por remessa e verificá-lo remessa por remessa. No terceiro dia de verificação, apenas a parte cobrada a mais já teria coberto meio mês de salário de um embalador. Aquele dinheiro foi desperdiçado, e desperdiçado em um padrão muito regular, o que é exatamente o motivo pelo qual esse tipo de auditoria vale a pena ser feita como um exercício independente: a cobrança excessiva raramente vem de um grande erro em uma única remessa. Ela vem de pequenos desvios repetidos em centenas ou milhares de remessas, cada um pequeno demais para ser notado sozinho, e surpreendente apenas quando somados.
Regras básicas da auditoria de sobretaxas de envio de encomendas: sem dados de origem, sem contestação
Antes de qualquer cálculo, acerte a base da auditoria. O primeiro passo de uma auditoria assim não é contar dinheiro. É alinhar três registros: a fatura detalhada por remessa da transportadora, seus próprios registros de remessas de saída e os dados medidos capturados na embalagem. O detalhe da fatura deve estar no nível da remessa e deve incluir o peso faturado, as dimensões, a classificação do endereço de entrega, o produto de serviço e o código e o valor de cada sobretaxa. Os registros de saída devem vincular cada número de remessa à encomenda real. A embalagem deve deixar um registro das dimensões pesadas e medidas, mesmo que seja apenas um registro por amostragem.
Estabeleça também desde o início o padrão de prova. Uma auditoria testa se a fatura discorda do acordo e da realidade medida. Ela não testa se o frete parece caro. Caro é uma negociação sobre descontos, produtos ou embalagem. Uma auditoria precisa de uma cadeia de evidências: esta remessa, esta sobretaxa, a regra segundo a qual ela não deveria ter sido cobrada e o valor da diferença.
Item um: os ajustes de peso dimensional dependem das dimensões medidas
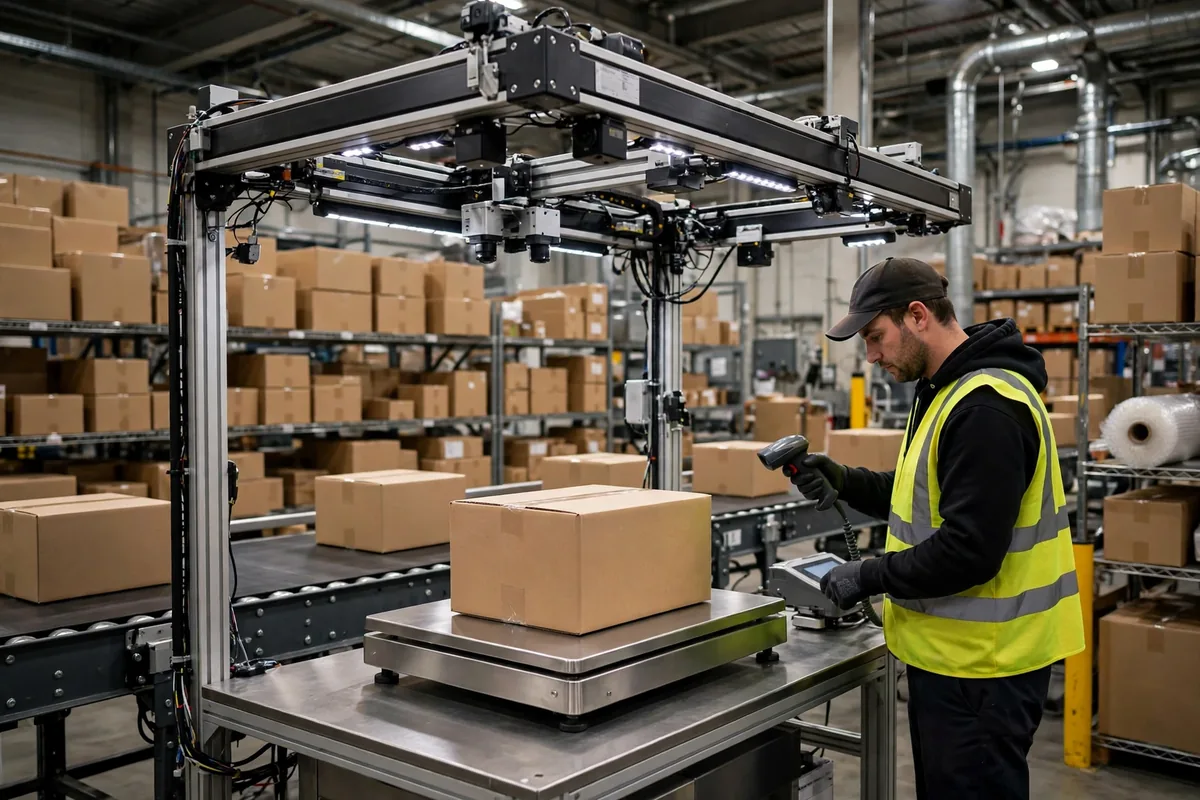
O peso dimensional é a sobretaxa mais contestada e, com frequência, o item de auditoria de maior retorno. As transportadoras faturam pelo maior entre o peso real e o peso dimensional, e essa regra em si é justa. O problema está na etapa de remedição: a leitura de um dispositivo automático de dimensionamento, uma rechecagem manual ou uma regra de arredondamento no sistema da transportadora podem, cada um, empurrar o peso faturado para cima. O método de auditoria é a remedição por amostragem. Extraia da fatura cada remessa cobrada com uma taxa relacionada ao peso dimensional, recupere suas próprias medições de embalagem de comprimento, largura, altura e peso para esses números de remessa e compare-as uma por uma.
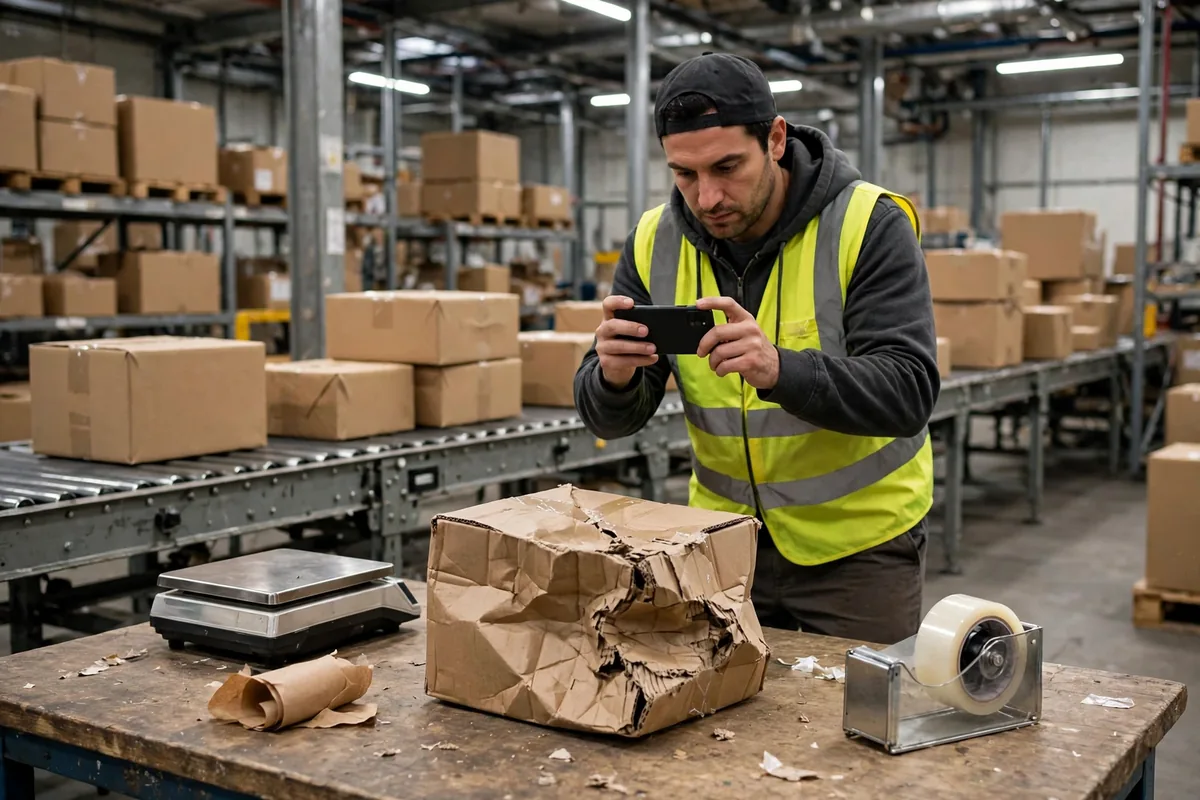
Primeiro, coloque o peso faturado ao lado do seu próprio peso dimensional calculado e sinalize cada remessa em que a diferença supere uma tolerância sensata. Defina essa tolerância a partir do seu próprio erro de medição na embalagem, não de nenhuma suposta convenção do setor, porque a embalagem e as ferramentas de medição diferem de uma operação para outra. Segundo, para as remessas sinalizadas, extraia fotos de embalagem ou registros de dimensionamento e pergunte se a caixa inchou, se o enchimento empurrou um lado para fora ou se a própria leitura da transportadora saiu alta. Terceiro, agrupe as remessas com evidências sólidas em um único arquivo de contestação: número da remessa, dimensões medidas, dimensões faturadas e a diferença. Um lote de evidências tem peso de negociação.
Item dois: os encargos residenciais e de área de entrega dependem da classificação do endereço
O segundo item, as sobretaxas de entrega residencial e de área de entrega, falha de maneira oposta ao primeiro. O peso dimensional falha por medição errada. Este falha por classificação errada. As transportadoras cobram conforme a natureza do endereço de entrega, e essa classificação vem do banco de dados de endereços da transportadora, que não pode ser perfeitamente preciso. Novos loteamentos, edifícios mistos residenciais e comerciais e escritórios acima de lojas no térreo são cenas frequentes de classificação errada. Uma remessa classificada erroneamente como residencial ou remota ganha um encargo adicional. Se uma pequena porcentagem de vários milhares de remessas mensais for classificada errado, o total mensal é substancial.
O método de auditoria é a verificação cruzada de endereços. Exporte cada endereço de entrega cobrado com uma dessas sobretaxas e confronte-o com o tipo de endereço do seu sistema de pedidos, as observações do cliente e o histórico de entregas. Observe três padrões em particular: endereços de clientes comerciais estabelecidos marcados como residenciais, o mesmo endereço cobrado em um mês e não no seguinte, e endereços dentro de parques comerciais classificados como remotos. Antes de contestar, confirme a regra vigente para esse tipo de endereço na política oficial da transportadora em vigor, em vez de argumentar a partir de uma versão da política de vários anos atrás.
Contestar esse tipo de sobretaxa é simples remessa por remessa. Um documento que comprove a natureza do endereço geralmente basta: uma licença comercial mostrando o endereço, um registro de locação no parque ou um histórico de entregas comerciais bem-sucedidas para o mesmo endereço. A parte difícil é fazê-lo em massa. Os endereços mal classificados devem ser apresentados como uma lista com um pedido de que a transportadora corrija seu banco de dados de endereços, ou o mesmo endereço será cobrado a mais novamente no mês seguinte.
Item três: as taxas de excesso de tamanho e de manuseio adicional começam na caixa
O terceiro item abrange as sobretaxas de excesso de tamanho e as taxas de manuseio adicional, geralmente acionadas por comprimento excessivo em um lado, limites de circunferência, limites de peso ou embalagem irregular que não pode passar pela triagem automatizada. Sua lógica de auditoria difere dos dois primeiros itens: muitas vezes a taxa em si é cobrada corretamente, e a falha está antes, no projeto da caixa. Divida a auditoria em dois grupos. O primeiro grupo é o das divergências entre fatura e medição, tratadas exatamente como o peso dimensional: contestar com evidências medidas. O segundo grupo é o das remessas em que fatura e medição concordam, mas a encomenda nunca precisou acionar a taxa. Sua embalagem é alterada.
O caso comercial da embalagem deve ser calculado explicitamente. Os números abaixo são números redondos ilustrativos usados apenas para mostrar o método, não as tarifas reais de nenhuma transportadora. Suponha que um produto envie 1,000 encomendas por mês, das quais 200 acionam uma sobretaxa de excesso de tamanho, e a sobretaxa ilustrativa é de 30 unidades monetárias por encomenda, totalizando 6,000 por mês. Se encurtar o lado mais longo e mudar para uma caixa mais ajustada reduzir as encomendas acionadas para 50 por mês, a sobretaxa cai para 1,500 por mês. Os 4,500 economizados, menos o custo adicional do material de embalagem da caixa nova, são o verdadeiro retorno dessa mudança. Sem esse cálculo, o redesenho da caixa nunca sobe na lista de prioridades. Com ele, um gerente pode ver que trocar uma caixa não é preciosismo com detalhes, mas dinheiro economizado todos os meses.
| Item de auditoria | Evidência principal | Contestar ou corrigir a causa |
|---|---|---|
| Ajuste de peso dimensional | Dimensões e pesos de embalagem medidos | Contestar onde a evidência for sólida |
| Encargos residenciais e de área de entrega | Prova da natureza do endereço e histórico de entregas | Contestar e exigir a correção do banco de dados |
| Taxas de excesso de tamanho e de manuseio adicional | Dimensões medidas e especificação da caixa | Contestar divergências, redesenhar a embalagem onde os encargos forem corretos |
Encerramento da auditoria de sobretaxas de envio de encomendas: transforme as três verificações em rotina mensal e cláusulas contratuais
Verificar os três itens uma vez é apenas metade da auditoria. A outra metade é transformar um exercício único em um sistema, ou a fatura do mês seguinte exigirá o mesmo trabalho do zero. A rotina mensal é simples: dentro de uma semana após a chegada de cada fatura, passe as três triagens. Verifique por amostragem o peso dimensional nos produtos de maior volume, rastreie endereços recém-classificados errado e acompanhe a taxa de acionamento por excesso de tamanho nos poucos piores tipos de caixa. Registre os resultados: valores contestados, valores recuperados e motivos de rejeição. Após três meses, esse registro mostra quais problemas se repetem e qual transportadora e encargo são menos estáveis, e esse é o material que realmente tem peso em uma negociação.
Na negociação, trave três cláusulas. Primeira, o prazo de contestação e o padrão de prova pertencem ao acordo, não a uma garantia verbal, porque, uma vez passado o prazo, nem mesmo evidências irrefutáveis recuperam nada. Segunda, o mecanismo de correção do banco de dados de endereços deve estar por escrito: uma vez apresentada uma lista de endereços mal classificados, a transportadora a corrige dentro de um prazo acordado e confirma de volta, ou as cobranças excessivas repetidas no mesmo endereço são creditadas automaticamente. Terceira, o processo de contestação de dimensionamento deve estar por escrito: qual medição prevalece quando as duas partes discordam, quem inicia uma rechecagem e como o faturamento é tratado enquanto uma contestação está aberta. Sem essas três cláusulas no contrato, uma auditoria só pode perseguir reembolsos depois do fato, e perseguir nunca acompanhará o ritmo da cobrança excessiva.
Por fim, o panorama total, novamente com números ilustrativos usados apenas para mostrar o método. Suponha que um vendedor que envia 5,000 encomendas por mês pague sobretaxas equivalentes a cerca de um terço de sua fatura, e a auditoria descubra que um décimo desse total de sobretaxas foi cobrado a mais ou era evitável. A recuperação ou economia mensal é um décimo do total de sobretaxas. Esse número permite ao proprietário julgar se vale a pena designar alguém por alguns dias por mês para auditar. Para a maioria dos vendedores, a resposta fica óbvia assim que a primeira auditoria é concluída. Se o dinheiro foi desperdiçado, isso é decidido pelo detalhe da fatura. Se o desperdício pode ser corrigido, depende de alguém realmente conciliar a fatura todos os meses.
Por Lao Zhou, Analista de Custos Logísticos Traduzido do inglês. Em caso de divergência, prevalece a versão em inglês.