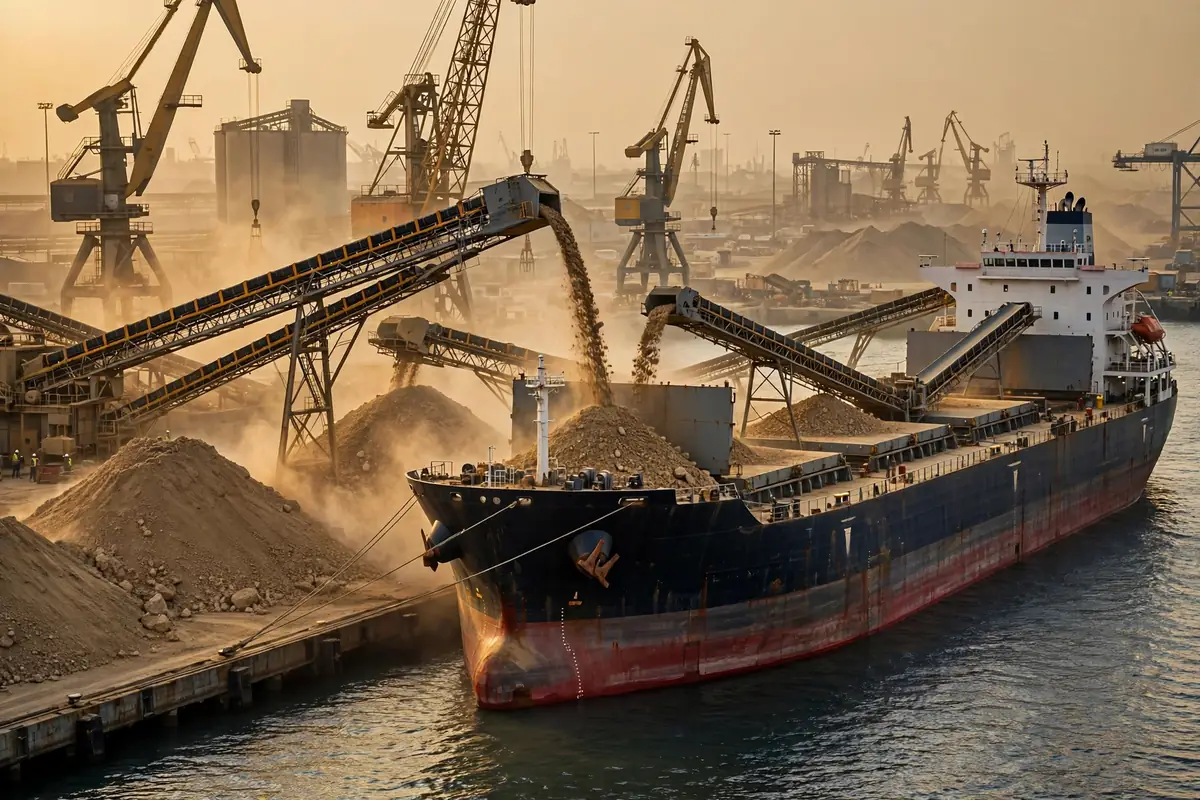
A logística de armazenagem para exportação de fosfato de Marrocos é uma história que a maioria das pessoas começa pelo lugar errado. Segundo os Mineral Commodity Summaries de 2026 do Serviço Geológico dos Estados Unidos, Marrocos produziu cerca de 36 milhões de toneladas de rocha fosfática em 2025, e detém reservas de aproximadamente 50 bilhões de toneladas, cerca de 68 por cento do total mundial. São números extraordinários. No entanto, os números mais instrutivos dessa cadeia estão mais abaixo, nos pátios de armazenagem, no transporte interior e no carregamento no porto, porque é ali que um embarque se ganha ou se perde. O minério no solo não rende nada. O minério esperando no pátio errado, misturado com o grau errado, ou perdendo sua janela de embarque custa dinheiro de verdade.
A razão é estrutural. A rocha fosfática e os fertilizantes são commodities a granel de baixa margem. São sensíveis à umidade, à contaminação por grau e à espera. A eficiência da armazenagem e do carregamento, portanto, alimenta diretamente a economia de cada embarque. Essa cadeia é incomum porque a oferta é extremamente concentrada, as exportações dependem de um pequeno número de portos e a demanda se concentra em um pequeno número de grandes mercados compradores. Uma interrupção em um único nó é amplificada em toda a cadeia, e é por isso que estudar esse mercado significa acompanhar a carga depois que ela sai da mina, não antes.
Onde a cadeia do fosfato realmente se rompe, da mina ao porto
Fontes públicas identificam quatro portos principais de exportação de fosfato marroquino: Casablanca, Safi, Jorf Lasfar e Laayoune. A jornada da mina ao navio se divide em três trechos. O primeiro é a coleta e a armazenagem primária na área de mineração, onde a lógica que manda é a proteção da qualidade, pois diferentes graus e granulometrias não devem ser misturados, e misturar significa rebaixar o produto, o que aparece diretamente no preço de liquidação. O segundo é o transporte interior, onde a lógica que manda é o ritmo, porque uma vez interrompido o transporte, o pátio do porto fica vazio ou transborda, sem um estado intermediário confortável. O terceiro é a armazenagem no porto e o carregamento do navio, onde a lógica que manda é a janela de partida, pois um graneleiro não espera educadamente, e a sobre-estadia é cobrada por hora.
Há um ponto contraintuitivo aqui que merece ser dito com clareza. O país com as maiores reservas nem sempre é o país com a armazenagem de exportação mais confortável. A concentração é em si um risco. A oferta concentrada exige armazenagem e infraestrutura portuária concentradas, e a infraestrutura concentrada significa que um único ponto de falha afeta uma parcela maior do volume total. A oferta dispersa pode ser coberta com muitos armazéns pequenos. A oferta concentrada só pode ser coberta com redundância em poucos nós grandes, e a redundância custa dinheiro. O que a cadeia de Marrocos realmente testa não é a capacidade de mineração, mas a capacidade organizacional de embarcar uma produção da ordem de 36 milhões de toneladas por ano de forma constante, contínua e com baixas perdas.
Consideremos um cenário ilustrativo, com todos os números ilustrativos. Um comerciante planeja mover a rocha da área de mineração para Jorf Lasfar em quatro lotes de cerca de 15,000 toneladas cada. Os dois primeiros lotes chegam no prazo. O terceiro atrasa dois dias por uma desconexão do transporte interior, a sequência de carregamento planejada é interrompida, e quando o quarto lote chega o pátio não tem mais espaço livre, forçando a armazenagem temporária fora do porto e a movimentação extra que consome a maior parte da margem do embarque. Cada número desse cenário é ilustrativo, mas o modo de falha é real: o que os planos temem é um descompasso entre o ritmo de chegada e o ritmo de carregamento, não a capacidade total insuficiente.
Um segundo cenário diz respeito à concentração de compradores, novamente com números ilustrativos. Suponhamos que os compradores indianos concentrem suas compras em um único trimestre, e vários comerciantes solicitem janelas de armazenagem e carregamento no mesmo porto ao mesmo tempo. A prioridade na programação do pátio torna-se instantaneamente um recurso escasso. Sob as regras de ordem de chegada, uma carga que chega uma semana atrasada pode esperar um ciclo de partida extra, e o custo dessa espera não são apenas as taxas de armazenagem, mas também o capital imobilizado e os atrasos em cadeia para o próximo embarque. Segundo reportagens públicas, a Índia é a maior compradora de rocha fosfática marroquina. A compra concentrada significa pulsos de demanda concentrados, então o planejamento da armazenagem deve seguir o ritmo de compra do comprador, e não uma média do calendário. Planejar por médias é um erro comum nessa cadeia.
Como calcular o custo da logística de armazenagem para exportação de fosfato de Marrocos sem se enganar
Calcular o custo dessa cadeia apenas pela tarifa de armazenagem é enganoso. Os custos visíveis são a armazenagem em pátio, a movimentação e o frete interior. Os custos ocultos são a espera, a mistura de graus, os danos por umidade e as partidas perdidas. Os custos ocultos permanecem invisíveis até chegarem, e quando chegam atingem o nível de um embarque inteiro. A comparação abaixo usa apenas números ilustrativos, mostrando a direção das compensações, e não os preços reais de nenhum porto.
| Arranjo | Custo visível | Maior risco oculto | Mais adequado para | | Direto ao porto, armazenagem mínima na mina | Baixo, uma etapa a menos de movimentação | Uma mudança de programa interrompe o fornecimento, sem margem no pátio | Partidas estáveis, compradores fixos, contratos longos de um único grau | | Armazém intermediário na mina, giro rápido no porto | Médio, uma etapa extra de armazenagem e gestão | A má gestão do armazém da mina mistura os graus, e depois vem a umidade | Múltiplos graus, muitos lotes, programas de partida voláteis | | Espaço de pátio alugado a longo prazo no porto | Alto, aluguel mais compromissos de volume mínimo | Espaço vazio na baixa temporada, os custos fixos continuam | Grandes comerciantes com volume anual estável e partidas garantidas |
A lógica das compensações importa mais do que os números. Enviar direto ao porto parece o mais barato, mas aposta toda a flexibilidade na pontualidade das partidas e do transporte interior, e um único dia de atraso pode custar mais do que a armazenagem economizada. Um armazém intermediário na mina parece um custo extra, mas compra flexibilidade de tempo, com a carga disponível quando as partidas mudam e o fornecimento continuando quando o transporte interior se rompe. Um pátio portuário de longo prazo parece o mais caro, mas compra certeza, e para um grande comerciante com volume estável, a certeza é em si lucro. Nenhum arranjo é o melhor em todas as condições. A escolha depende de três variáveis: a estabilidade do volume, a volatilidade das partidas e a complexidade dos graus.
A tendência que vale a pena acompanhar é o deslocamento para jusante. Segundo fontes públicas, a capacidade de fertilizantes da OCP é de 16 milhões de toneladas por ano, com uma meta de 20 milhões de toneladas por ano até 2027. O fertilizante tem mais valor do que a rocha bruta e exige mais da armazenagem: controle de umidade, antiaglomerante e rastreabilidade por lote. Isso significa que o investimento em armazenagem se inclinará cada vez mais para o fertilizante acabado, e a lógica de armazenagem da rocha e do fertilizante divergirá gradualmente. A armazenagem de rocha trata de vazão e ritmo. A armazenagem de fertilizantes trata de preservação da qualidade e gestão de lotes. Um mesmo armazém raramente faz bem os dois trabalhos. As exportações de rocha fosfática em 2025 foram de cerca de 6.8 milhões de toneladas, e diante de uma produção de cerca de 36 milhões de toneladas, esse número sugere que uma grande parte da produção já é convertida no país em fertilizante antes da exportação, de modo que o centro de gravidade da armazenagem está se deslocando dos pátios de rocha para os armazéns de produto acabado.
Portos, compradores e prazos definem o layout do armazém
Reunindo a análise, três variáveis decidem o layout do armazém. A primeira são os portos. Casablanca, Safi, Jorf Lasfar e Laayoune desempenham papéis diferentes, e os embarcadores precisam saber qual porto convém à sua carga em vez de embarcar pelo porto que por acaso tenha espaço. A segunda são os compradores. A Índia, como maior compradora, define um ritmo de compra que afeta diretamente o quanto os pátios portuários ficam apertados, de modo que os planos de armazenagem devem seguir o comprador, e não o calendário. A terceira é o prazo. A capacidade de fertilizantes subindo para 20 milhões de toneladas por ano significa que a demanda por armazenagem de produto acabado continuará crescendo nos próximos anos, e os armazéns construídos hoje com a lógica da rocha talvez precisem de conversão amanhã, um custo que deve ser considerado na fase de investimento em vez de ser descoberto depois.
Recuando um passo, o caso de Marrocos traz uma lição para outros países exportadores de recursos. Uma vantagem em reservas não se converte automaticamente em vantagem logística; isso vem da coordenação precisa de portos, armazenagem e ritmos dos compradores, construída com investimento sustentado. Por outro lado, um país sem vantagem em reservas ainda pode conquistar uma participação estável de um mercado de nicho se acertar a armazenagem de exportação e a coordenação portuária. A dotação define o ponto de partida. A capacidade organizacional em logística decide até onde um país pode ir, e essa afirmação se encaixa especialmente bem nessa cadeia.
A variável que mais vale a pena acompanhar nos próximos anos é a rapidez com que a capacidade de fertilizantes sobe em relação à estrutura de armazenagem portuária. Se a capacidade avançar para 20 milhões de toneladas por ano como planejado enquanto a armazenagem de produto acabado e o carregamento de navios não acompanharem o ritmo, o gargalo se deslocará da mina para o porto, e as tensões de armazenagem reaparecerão em uma nova forma. Se a subida da capacidade desacelerar, a utilização da armazenagem existente sofrerá pressão em seu lugar. A estratégia de armazenagem para esses dois cenários é completamente diferente, e quem hoje toma decisões de investimento em armazenagem precisa manter aberta uma rota de saída para ambos. Essa pergunta continua aberta, e a resposta virá dos dados reais dos próximos dois anos.
Por Dr. Chen, Pesquisador da cadeia de suprimentos
Traduzido do inglês. Em caso de divergência, prevalece a versão em inglês.