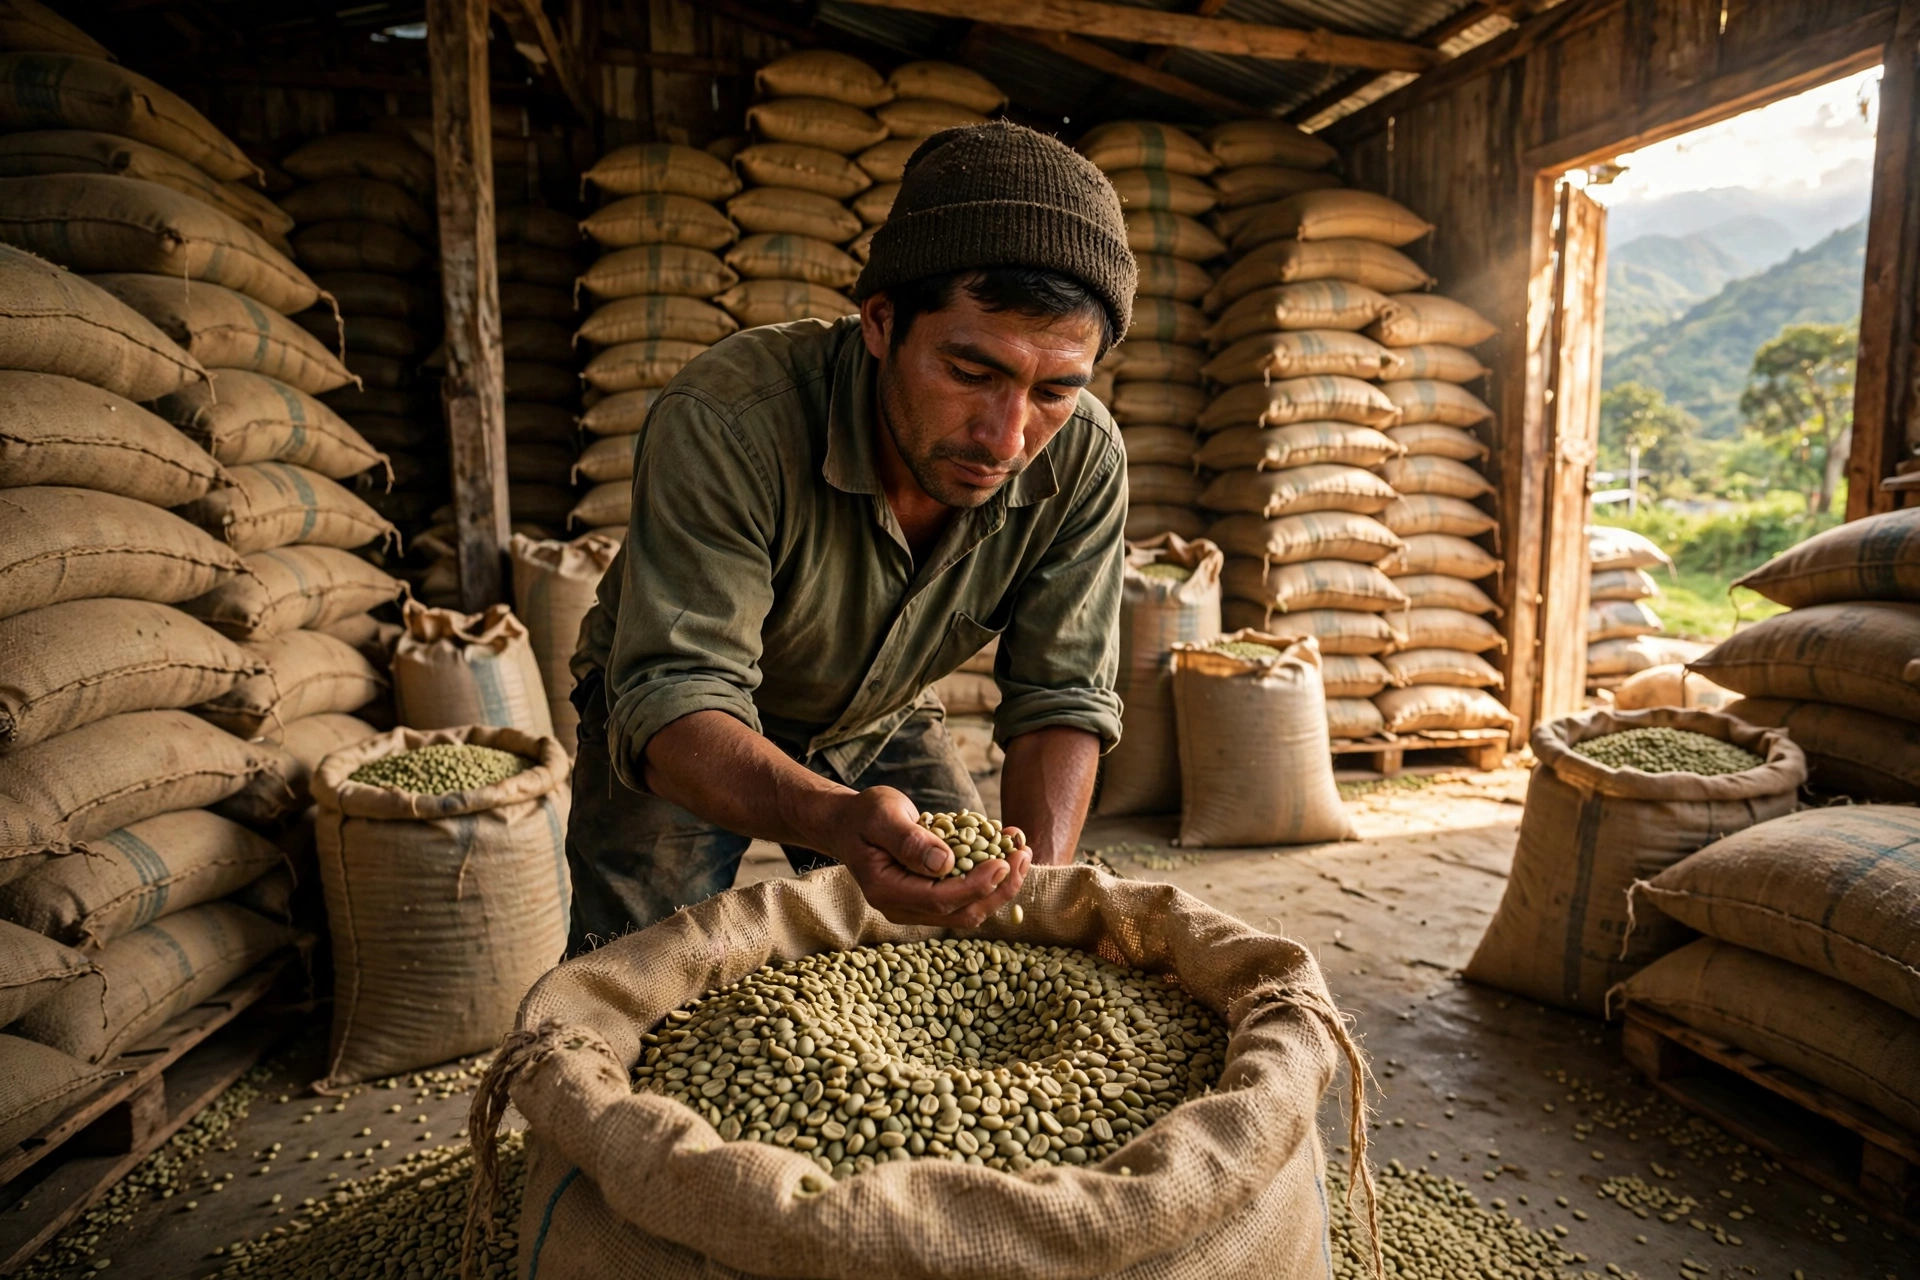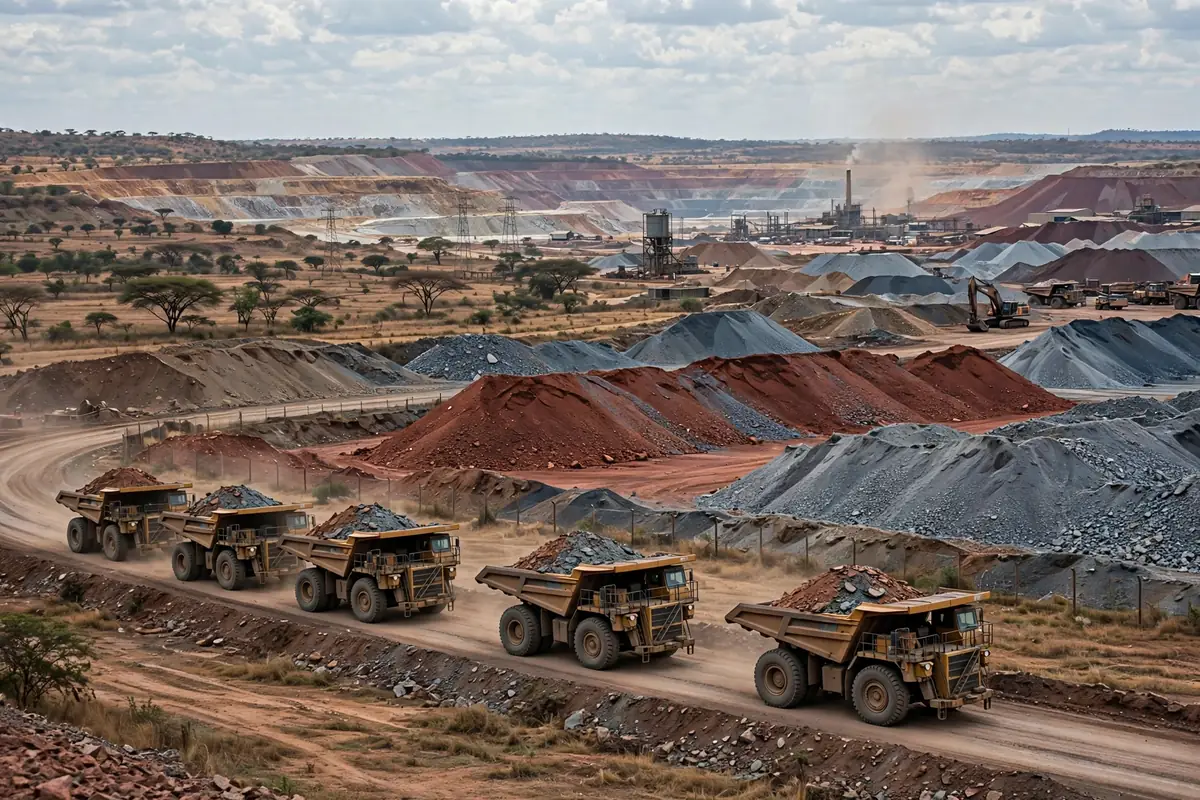
Lubumbashi vive ou morre pelo que sai de suas minas. Como capital da província de Haut-Katanga e coração do Copperbelt, a cidade reúne o cobre e o cobalto da República Democrática do Congo, e também é onde a jornada até o porto emperra pela primeira vez. Tirar o minério do solo é um problema. Levá-lo até um navio é outro, e entre os dois estão o armazenamento, as cotas de exportação e a longa estrada até o mar. Até que essa cadeia seja compreendida, qualquer conversa sobre a logística de armazéns de cobre e cobalto em Lubumbashi é apenas especulação.
Segundo o Mineral Commodity Summaries 2026 do Serviço Geológico dos Estados Unidos, a RDC produziu cerca de 230,000 toneladas de cobalto em 2025, aproximadamente 73% do total mundial. Esse número descreve uma realidade estrutural: a oferta mundial de cobalto está concentrada em um único país, e a política de exportação desse país pode reescrever o mercado em questão de meses. Em fevereiro de 2025, a RDC suspendeu as exportações de cobalto por quatro meses e depois passou para um sistema de cotas em outubro de 2025, com cotas bem abaixo da capacidade de produção. Quando a política mudou, o minério começou a se acumular nos pátios das minas, e o armazenamento passou de apoio administrativo a problema de linha de frente. Pesquisadores da cadeia de suprimentos costumam dizer que o gargalo não está onde a produção é maior, mas onde a flexibilidade é menor, e Lubumbashi em 2025 provou o ponto.
De onde vem a carga de Lubumbashi
O panorama da oferta em torno de Lubumbashi não é um mistério. A mina de Ruashi fica bem ao lado da cidade, e o minério percorre uma curta distância da cava até a usina de processamento e o pátio de estocagem, uma cadeia tão curta que quase não há espaço para intermediários. A CMOC relatou produção recorde em 2025 de 117,500 toneladas de cobalto e 741,100 toneladas de cobre, produzidas na mina de Tenke Fungurume e na mina de Kisanfu. Tenke Fungurume tem capacidade anual de cobre de 450,000 toneladas, e Kisanfu detém o maior recurso de cobalto do mundo. Esses volumes deixam uma coisa clara: a carga que circula por Lubumbashi não é pequena, e um engarrafamento em qualquer ponto da cadeia rapidamente se transforma em um pátio transbordando.
A oferta concentrada é uma faca de dois gumes, e vale a pena explicar isso. Por um lado, a produção de algumas poucas minas grandes é estável, de modo que o planejamento de rotas pode ser construído em torno delas e os nós de armazenamento não precisam estar espalhados por toda parte. Por outro lado, quando o ritmo de embarque de uma mina grande é perturbado pela política, todos os pátios da região sofrem pressão ao mesmo tempo, sem nenhum lugar para onde desviar a carga. Essa concentração significa que o planejamento de armazéns em Lubumbashi deve ser dimensionado para o pior caso e contar com capacidade de reserva, e não projetado em torno dos volumes médios de embarque. Quem dimensionar um pátio com base em médias descobrirá o erro no primeiro mês em que a política apertar.
Logística de armazéns de cobre e cobalto em Lubumbashi: três rotas para o mar
A partir de Lubumbashi, três direções principais levam ao mar: ao sul para Durban, a leste para Dar es Salaam e a oeste pelo Corredor do Lobito. Nenhuma delas é perfeita, e escolher uma significa escolher entre três tipos de risco, sem uma resposta padrão, apenas o equilíbrio que convém no momento.
| Direção | Ponto forte | Risco |
|---|---|---|
| Ao sul para Durban | Porto maduro, muitas linhas de navegação | Longa distância terrestre, muitos pontos de transbordo |
| A leste para Dar es Salaam | Distância relativamente mais curta | O desembaraço aduaneiro e o congestionamento variam bruscamente |
| A oeste pelo Corredor do Lobito | Direto ao Atlântico, forte apoio político | A infraestrutura ainda está sendo modernizada |
O que esta tabela realmente diz é que a escolha do corredor não é uma decisão apenas do departamento de logística. Ela precisa ser tomada junto com o ritmo de vendas, as janelas de cota e a capacidade de recepção do porto de destino. O porto de Durban é maduro, mas o longo trecho terrestre significa alto estoque em trânsito. Dar es Salaam está mais perto, mas os atrasos no desembaraço fazem os tempos de chegada variar de forma imprevisível. O Corredor do Lobito conta com claro apoio político, mas sua infraestrutura ainda está sendo modernizada, por isso não consegue absorver todo o volume no curto prazo. A abordagem sensata é um corredor principal mais uma reserva mantida aquecida: movimentar o volume pela rota principal e enviar uma pequena parte pela reserva, para que ela possa ser ampliada quando for preciso.
Um fato estrutural molda todo o quadro: a maior parte dessa carga acaba sendo refinada na China, que refina aproximadamente de 75% a 80% do cobalto mundial, enquanto a RDC detém cerca de metade das reservas mundiais de cobalto, aproximadamente 6 milhões de toneladas de um total mundial de cerca de 12 milhões de toneladas, segundo o USGS. Os recursos estão em uma ponta, a capacidade de refino na outra, e Lubumbashi fica no meio, de modo que qualquer interrupção no armazenamento ou no transporte repercute nas duas pontas. Essa estrutura é exatamente a razão pela qual a logística de armazéns de cobre e cobalto em Lubumbashi não pode parar na questão de saber se o pátio local é grande o suficiente; ela também precisa acompanhar os ritmos das cotas e a capacidade de recepção do porto de destino.
O custo de esperar: a linha mais dura da fatura do armazém
Aqui está a parte contraintuitiva: a parte mais difícil do armazenamento no local da mina não é guardar, é esperar. O minério não se importa em ficar parado. O que dói é não saber por quanto tempo ele ficará parado. Em um sistema de cotas, as autorizações de exportação são liberadas em lotes, e enquanto um lote ainda espera, o próximo lote de minério chega ao pátio. O espaço do pátio é fixo, a carga continua chegando e, à medida que o tempo se estende, os custos de remanejo, reempilhamento e reamostragem sobem silenciosamente. Muitas empresas de mineração só descobrem, quando finalmente somam a fatura, que o gasto real não foi o aluguel, mas o tempo incerto que a carga passou esperando pela política.
Pensemos em um cenário: suponhamos que uma empresa de mineração embarque com um plano mensal e a janela de cota de repente aperte por um mês. O pátio retém um mês adicional de carga, e na superfície isso parece um mês a mais de aluguel. Na realidade, há também a mão de obra do reempilhamento, o custo da reamostragem e dos novos testes, e a diferença de preço de desviar para outro corredor para proteger a reserva de um navio. Nenhum desses itens é grande por si só, mas juntos eles frequentemente superam o próprio aluguel. Pior ainda, os dados de análise ficam desatualizados enquanto a carga espera, por isso as amostras precisam ser coletadas novamente antes do embarque, a fila do laboratório acrescenta dias, e os dias viram semanas. É assim que o custo de esperar se acumula: invisível no livro-caixa, presente em todo o fluxo de caixa. É também a parte da logística de armazéns de cobre e cobalto em Lubumbashi que as planilhas mais frequentemente deixam passar, porque o tempo de espera nunca aparece como um item até que já seja tarde demais para orçá-lo.
A estrutura dos contratos precisa seguir a mesma lógica. Um arrendamento de pátio de longo prazo com aluguel fixo se torna uma perda pura quando a política aperta, enquanto condições flexíveis que cobram pelos dias reais de ocupação e pelos movimentos de reempilhamento tendem a sobreviver à volatilidade muito melhor. As cláusulas contratuais podem parecer trabalho jurídico, mas em Lubumbashi elas fazem parte do custo do armazém, e assinar a cláusula errada significa arcar sozinho com todo o custo de esperar.
Três critérios para os planejadores de armazéns de Lubumbashi
Primeiro, tratar as cotas como uma condição permanente ao planejar a produção. A suspensão e o regime de cotas de 2025 não foram eventos isolados, mas ferramentas às quais os formuladores de políticas podem recorrer novamente. Os planos de produção devem reservar capacidade de pátio de reserva para as oscilações da política, em vez de projetar os pátios em torno de embarques em velocidade máxima.
Segundo, nunca apostar em um único corredor. Durban, Dar es Salaam e o Corredor do Lobito têm, cada um, seus pontos fracos, e o custo de manter rotas de reserva parece alto até que um único bloqueio produza perdas por demurrage que o ofuscam. A diversificação de rotas não é um luxo neste corredor; é uma necessidade.
Terceiro, planejar o armazenamento no ritmo das vendas. O tamanho que o pátio deve ter e quanta capacidade de reserva manter não devem ser decididos apenas pela equipe do armazém. Eles devem ser derivados de trás para frente a partir das janelas de cota, dos horários dos navios e da capacidade de recepção do porto de destino. Quando esses três ritmos não coincidem, até o maior pátio é apenas um estacionamento maior.
A história do cobre e do cobalto de Lubumbashi continuará se desenrolando, mas as variáveis que importam não estão na cava da mina. Elas estão em como as cotas, os corredores e os pátios são coordenados, e quem alinhar primeiro esses três ritmos pagará a menor lição nesta rota. Quanto tempo esse padrão durará depende da direção política da RDC e de como a capacidade mundial de refino está distribuída, e ambas merecem ser acompanhadas de perto.
Por Dr. Chen, Pesquisador de cadeia de suprimentos Traduzido do inglês. Em caso de divergência, prevalece a versão em inglês.