Comece pela aritmética, porque uma auditoria de faturas de frete começa pelos números, não pela papelada. Uma empresa que envia 400 cargas LTL por mês a uma média de 800 dólares por carga gasta 3.84 milhões de dólares por ano em frete. As empresas de auditoria de frete estimam publicamente que os erros de faturamento costumam representar de 3 a 7 por cento dos gastos com frete. A 3 por cento, isso é mais de 110,000 dólares por ano pagos por nada. A 7 por cento, chega perto de 270,000 dólares. Esse dinheiro não é frete. São erros no papel. Uma auditoria de faturas de frete existe para encontrar esses erros, fatura por fatura, e recuperar o dinheiro.
Nos meus anos de análise de custos logísticos, vi empresas demais tratando o frete como custo fixo. A fatura chega, o financeiro confere o total, o total bate, alguém assina. Mas um total que bate não prova nada. Por trás de uma fatura LTL há uma dúzia de cobranças: tarifa base, desconto, sobretaxa de combustível, taxa de pesagem e inspeção, excesso de comprimento, plataforma elevatória, detenção, reentrega. Qualquer uma delas pode estar errada enquanto o total continua somando certo. Se você não confere linha por linha, está deixando o outro lado contar a sua carteira.
Auditoria de faturas de frete, passo um: leia a fatura antes de confiar nela
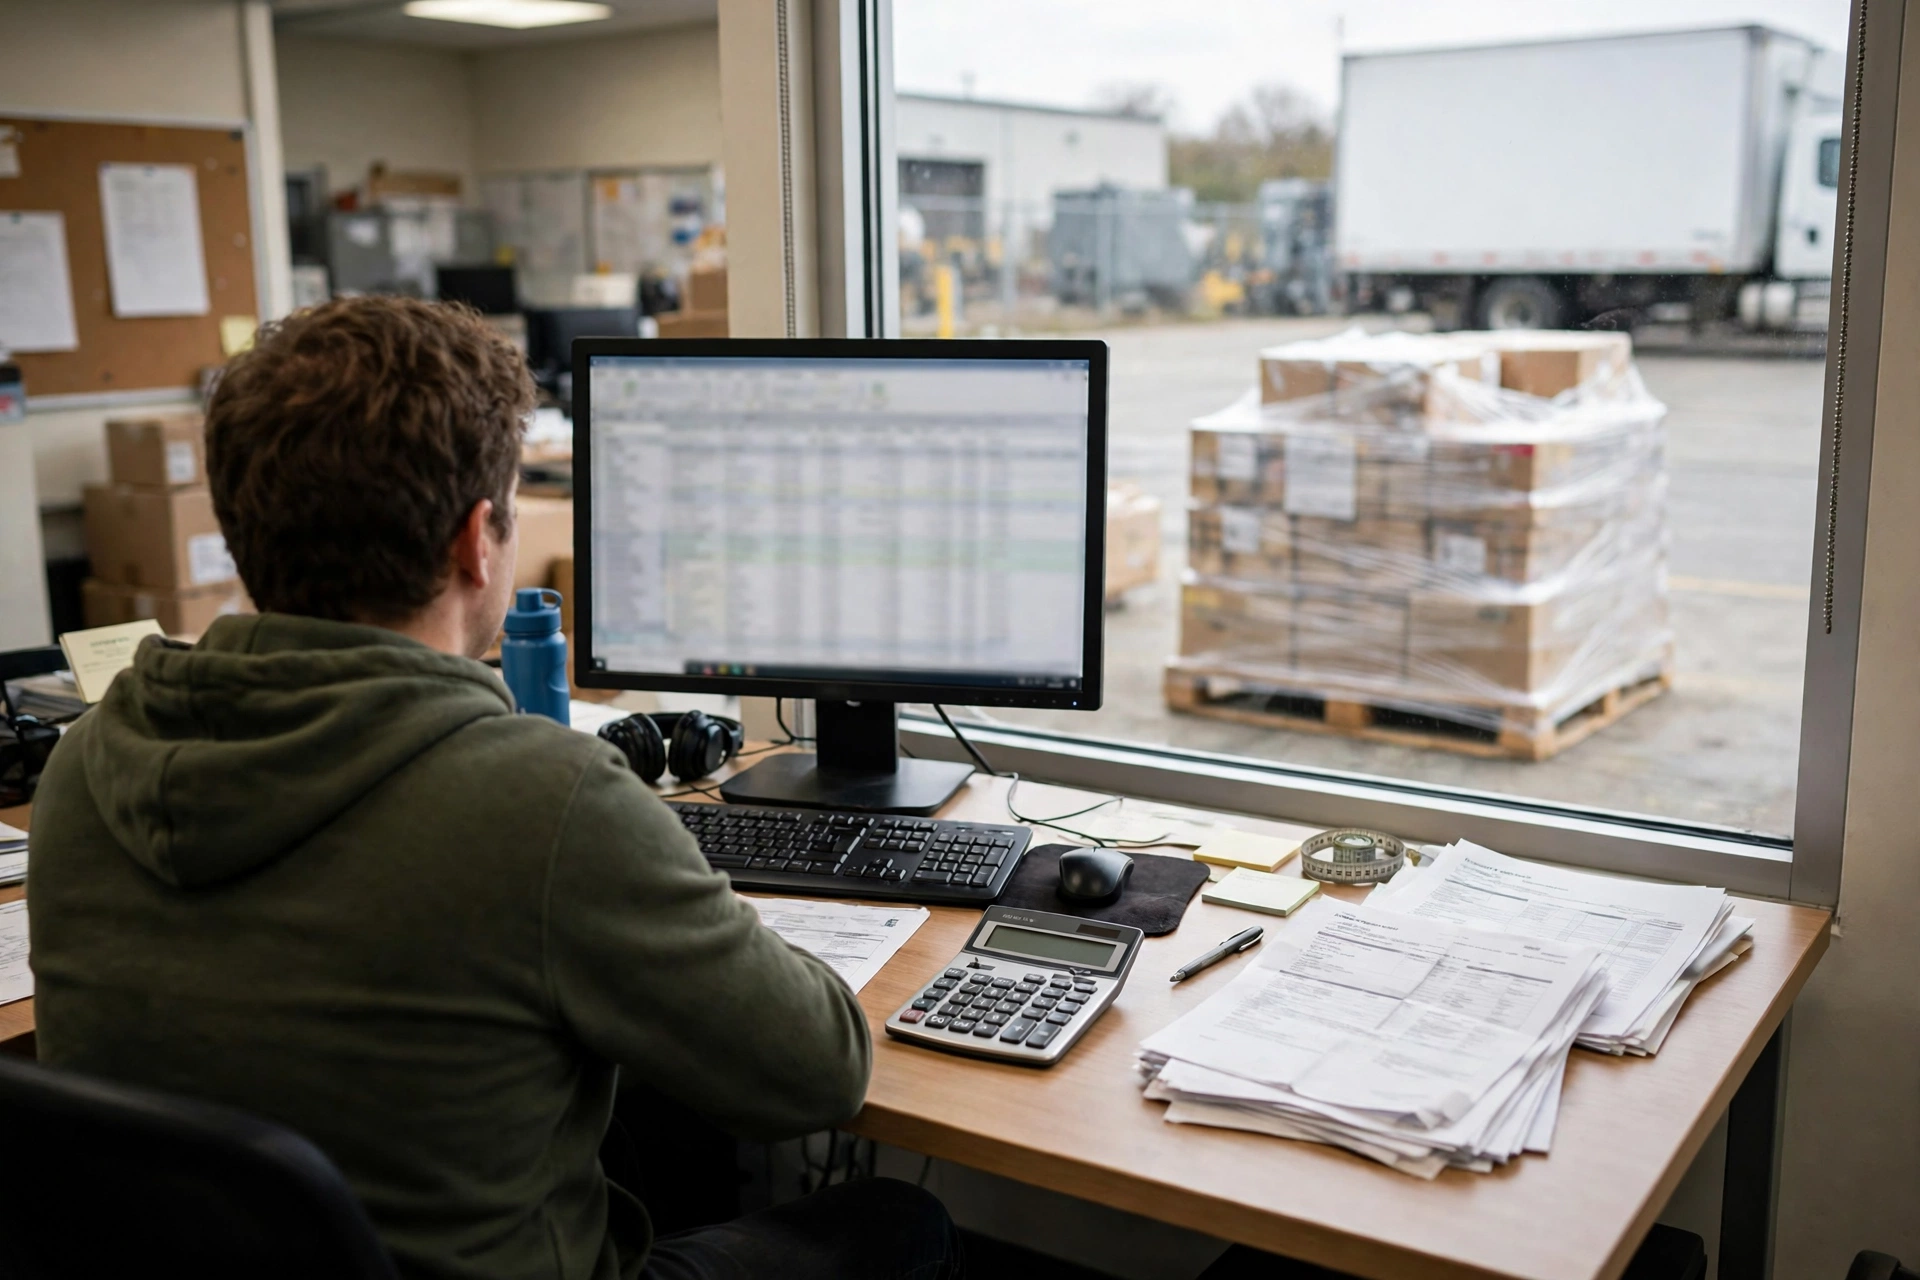
Uma auditoria de faturas de frete não começa caçando erros, mas desmontando a fatura. Observe quatro coisas, nesta ordem: se o desconto contratado foi de fato aplicado, se o peso e as dimensões conferem com o conhecimento de embarque, qual índice semanal a sobretaxa de combustível usou, e se cada cobrança acessória corresponde a um serviço que realmente aconteceu. A ordem importa. O desconto primeiro, porque um desconto errado contamina tudo o que vem depois. Peso e dimensões em seguida, porque essa é a porta mais comum para uma retarifação. Acessórios por último, porque é onde as cobranças por serviços que nunca aconteceram se escondem melhor.
No ano passado, um cliente de artigos para o lar me procurou pagando a uma transportadora mais de 200,000 dólares por mês. O financeiro tinha certeza de que o desconto estava certo. Conferi três meses de faturas carga por carga e encontrei 11 cargas em que o desconto contratado nunca tinha sido aplicado. O sistema de faturamento da transportadora nunca tinha atualizado o nível de desconto do cliente. Três meses, mais de 40,000 dólares pagos a mais. Ninguém estava enganando ninguém. Um sistema estava desatualizado, e ninguém estava conferindo. Deixado sozinho, esse erro corre por um ano.
Outro cliente, um embarcador de autopeças, teve sobretaxas de combustível calculadas com o índice desatualizado em duas semanas durante dois meses seguidos, e o índice estava subindo nessas semanas. Alguns dólares por carga, algumas centenas de cargas por mês, alguns milhares de dólares perdidos. O dinheiro da sobretaxa de combustível parece pouco por carga. Acumula rápido.
Auditoria de faturas de frete: as cinco cobranças indevidas mais frequentes
A primeira é a taxa de pesagem e inspeção. A transportadora repesa e remede sua carga no próprio terminal, descobre que o peso, as dimensões ou a classe de frete do seu conhecimento de embarque não conferem, e retarifa o embarque. As tarifas publicadas colocam a taxa de inspeção em cerca de 20 a 50 dólares por embarque. Essa é a parte pequena. O dinheiro de verdade está na retarifação: o peso muda, a densidade muda, a classe sobe, e toda a carga é faturada na classe mais alta. Dados de auditoria citados em publicações do setor colocam a cobrança indevida média em cerca de 145 dólares por embarque corrigido. A taxa é a ponta. A retarifação é o iceberg.
A segunda é a reclassificação para uma classe mais alta. As tarifas LTL dependem da densidade e do tipo de mercadoria, e as classes mais altas custam mais. A transportadora mede sua carga, calcula uma densidade menor do que a declarada, e eleva a classe. Muitas faturas de reclassificação não trazem nenhum registro de medição, apenas uma linha dizendo "inspecionado". Uma reclassificação sem registro de medição volta primeiro para pedir evidência. Essa é a primeira porta de qualquer auditoria.
A terceira são os acessórios por serviços que nunca aconteceram. Plataforma elevatória, entrega interna, detenção, reentrega: cada um precisa de um registro de entrega para se sustentar. Conferimos as faturas de um cliente e encontramos 9 cargas em um mês cobradas pelo serviço de plataforma elevatória, mas o cais do destinatário tinha a própria plataforma e nunca precisou de uma. Outra carga trazia uma cobrança de detenção, enquanto o recibo de entrega assinado mostrava que o motorista esperou apenas 15 minutos. Um serviço que não aconteceu vale zero dólares. Não um desconto. Zero.
A quarta é a fatura duplicada. A mesma carga, duas faturas, o mesmo número de conhecimento de embarque, valores ligeiramente diferentes. O financeiro, que paga pelo total, é quem mais provavelmente deixa passar essa. Nossa regra é deduplicar todo mês pelo número do conhecimento de embarque. Um número repetido é sinalizado em vermelho à primeira vista.
A quinta são as cobranças mínimas e os descontos que nunca se executam. Em algumas rotas o frete é baixo, então a transportadora fatura a cobrança mínima, que sai mais alta que a tarifa do contrato. Em outras rotas um desconto se aplica apenas a parte da rede, e o resto é faturado em silêncio a preço cheio. Ambos precisam ser comparados com o contrato linha por linha. Não há atalho.
A tabela abaixo é um exemplo hipotético, com números inventados para ilustração na escala de uma empresa que envia 400 cargas LTL por mês. Não são estatísticas reais:
| Tipo de cobrança indevida | Cargas atingidas por mês (suposto) | Cobrança indevida por carga (suposto) | Pago a mais por mês (suposto) |
|---|---|---|---|
| Repesagem e reclassificação | 12 cargas | 145 dólares | 1,740 dólares |
| Acessórios nunca prestados | 9 cargas | 60 dólares | 540 dólares |
| Desconto não aplicado | 6 cargas | 120 dólares | 720 dólares |
| Faturas duplicadas | 2 cargas | 800 dólares | 1,600 dólares |
| Total | 29 cargas | — | 4,600 dólares |
Isso é 4,600 dólares por mês, mais de 55,000 dólares por ano. Cada número dessa tabela é suposto, e os valores reais diferem para cada embarcador. Mas o formato é real: a cobrança indevida não é um grande vazamento. São uma dúzia de pequenos vazamentos somados.
Eis uma descoberta que vai contra o instinto: a transportadora que mais cobra a mais de você costuma ser não a sua pior parceira, mas a mais antiga e amigável. Quanto melhor o relacionamento, mais o financeiro confia na fatura, menos alguém confere linha por linha, e mais tempo os erros se acumulam. Uma auditoria não é desconfiança. É confiança colocada no papel. Diga isso claramente à transportadora, e a maioria aceita, porque os próprios sistemas de faturamento deles também cometem erros.
Recuperação na auditoria de faturas de frete: prazos, evidências e a ligação
Se o dinheiro pago a mais volta depende primeiro do prazo. Pelas regras federais dos EUA, o embarcador tem 180 dias a partir da fatura para contestá-la, e a transportadora tem os mesmos 180 dias para emitir uma fatura retroativa. Uma empresa que audita trimestralmente já queimou a maior parte dessa janela. Nossa regra é auditar mensalmente e apresentar as contestações em até 30 dias. Nunca deixe escorregar para o fim do trimestre.
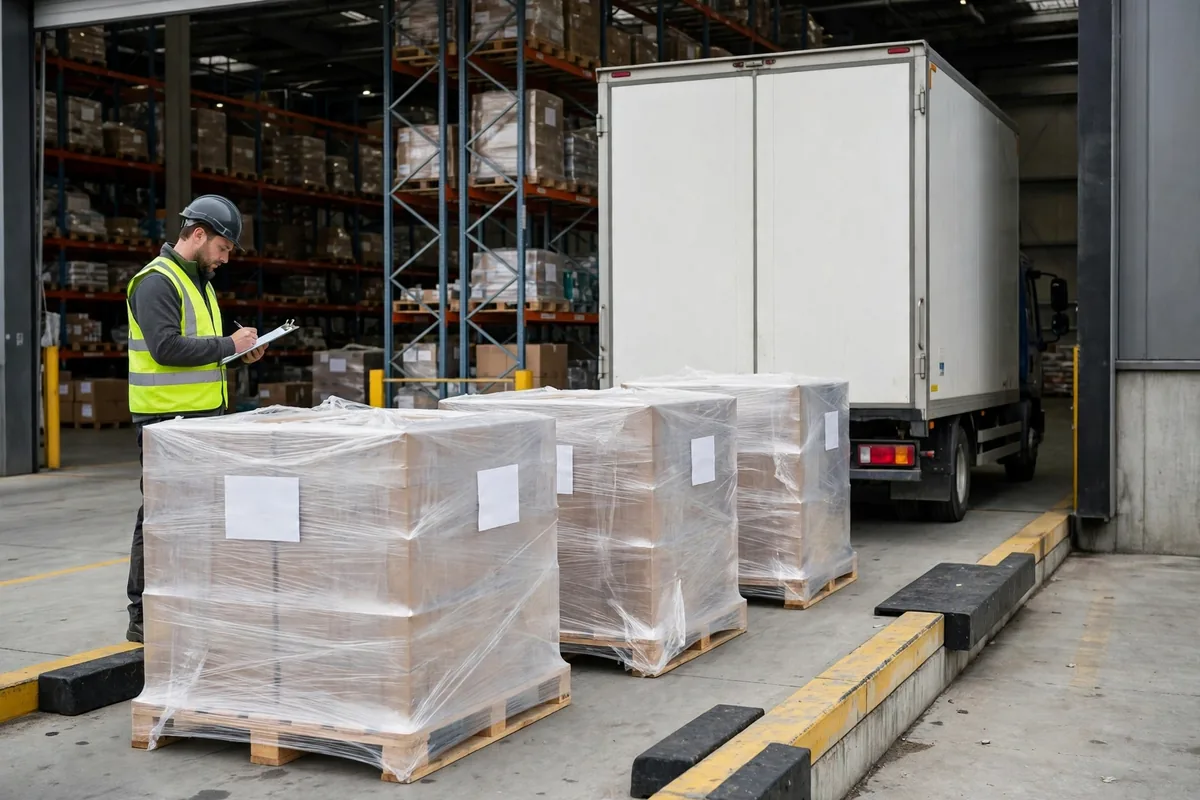
Segundo, a evidência. Uma contestação precisa de quatro anexos: o conhecimento de embarque original, seus próprios registros de peso e dimensões, a cláusula do contrato que fundamenta a reclamação, e o recibo de entrega. Seus próprios registros de pesagem são o mais importante. Fotografe o peso e as dimensões de cada palete no seu cais, com a hora marcada na foto. Quando a transportadora retarifar sua carga, é com isso que você argumenta. Sem seus próprios registros, a transportadora pode responder qualquer contestação com uma frase: nossa medição prevalece.
Terceiro, a ordem da negociação. Apresente primeiro a contestação por escrito, listando cada carga pelo número do conhecimento de embarque, o valor cobrado a mais e a base contratual. Depois percorra-a carga por carga com o contato de atendimento ou de vendas da transportadora. Fale sobre como o dinheiro volta somente por último. A maioria das transportadoras prefere creditar o frete do mês seguinte em vez de devolver dinheiro, e o crédito chega mais rápido. A primeira recuperação de um cliente voltou como crédito, e a fatura do mês seguinte caiu mais de 20,000 dólares. Acompanhe o dinheiro recuperado em conta própria, separada dos gastos correntes de frete, ou você nunca saberá o que a auditoria realmente economizou.
Um ponto que passa despercebido: uma auditoria não pode olhar só para trás. A auditoria pré-pagamento e a auditoria pós-pagamento precisam rodar juntas. A auditoria pós-pagamento persegue o dinheiro já pago. A auditoria pré-pagamento bloqueia os erros que ainda não foram pagos. Rode as duas, e a taxa de recuperação sobe. As empresas que só auditam após o pagamento continuam recuperando um lote enquanto o próximo lote de faturas gera erros novos.
Uma auditoria de faturas de frete não é um desafio técnico. É um hábito. Escolha um dia fixo por mês. Passe as faturas daquele mês por quatro verificações: número do conhecimento de embarque, desconto, peso, acessórios. Conteste o que está errado, arquive o que está certo. Faça isso por seis meses e você perceberá as faturas da transportadora ficando mais limpas. Não porque a transportadora melhorou, mas porque ela sabe que você está observando. É um dia por mês bem gasto.
Por Lao Zhou, Analista de Custos Logísticos Traduzido do inglês. Em caso de divergência, prevalece a versão em inglês.