O CBAM finalmente passou de «dizem que está a caminho» para «é preciso pagar mesmo». O nosso pequeno armazém de 3,000 metros quadrados não começou por estudar a política. Começámos por fazer as contas: as mercadorias dos nossos clientes vão custar mais? Quem absorve o custo extra? E as nossas margens apertadas de armazenamento conseguirão sobreviver a mais uma camada de custo de carbono por cima?
Aqui está a verdade honesta logo de início. O CBAM, o Mecanismo de Ajuste de Carbono na Fronteira da UE, assenta no Regulamento (UE) 2023/956. O período transitório decorreu de outubro de 2023 a dezembro de 2025, e esses dois anos foram apenas de comunicação de dados, sem pagamento, basicamente dois anos de prática a preencher formulários. Desde 1 de janeiro de 2026 entrou em vigor o regime definitivo, e os importadores começaram a assumir obrigações financeiras reais. Isto não é o lobo a gritar. O lobo já está na aldeia.
O que o CBAM realmente abrange? Verifique primeiro as suas mercadorias
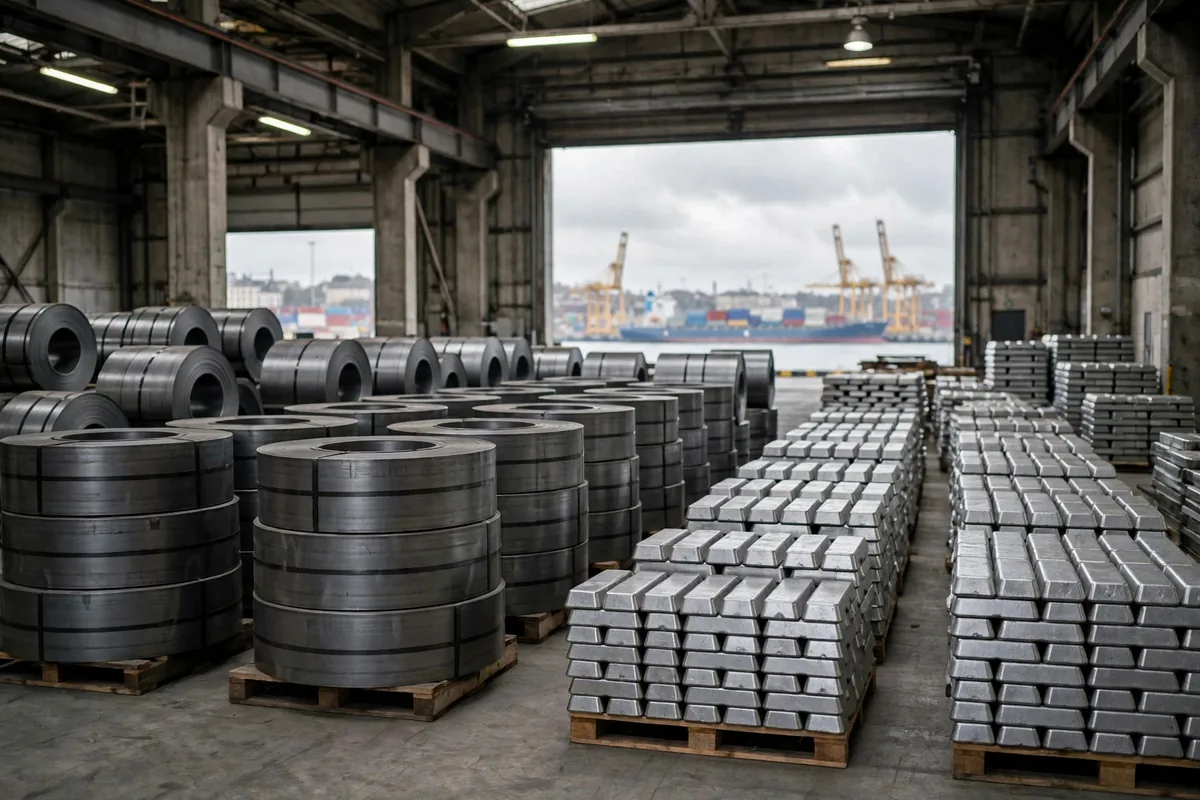
O imposto de fronteira de carbono abrange seis categorias de mercadorias: cimento, ferro e aço, alumínio, fertilizantes, hidrogénio e eletricidade. Essa é toda a lista, pelo menos por agora. Está prevista uma expansão para os produtos acabados de ferro e aço e alumínio a partir de 1 de janeiro de 2028, mas isso é um problema de amanhã. Hoje, tenha estas seis bem claras.
Somos um armazém pequeno e não nos podemos dar ao luxo de queimar dinheiro com isto, por isso o meu método é deliberadamente aproximado e prático: pegar na lista de clientes e verificá-la artigo a artigo. No ano passado, um cliente importador de ferragens tinha um lote de perfis de alumínio misturado numa remessa, e a minha primeira pergunta foi se esse alumínio estava sujeito ao imposto de fronteira de carbono. A princípio, ele desvalorizou. «Quantidade pequena», disse ele. Quantidade pequena? A lei de simplificação 2025/2083 alterou o limite de isenção para 50 toneladas de massa líquida acumulada por importador e por ano. Abaixo de 50 toneladas fica isento de autorização, declaração e entrega de certificados — exceto o hidrogénio e a eletricidade, que não têm este limite. A questão é que as 50 toneladas contam-se ao longo de todo o ano por importador, não por remessa. Três remessas de 20 toneladas cada uma somam 60, e já se ultrapassa o limite. É exatamente aí que os pequenos importadores tropeçam: cada remessa isolada parece estar bem, e o total anual não está.
Por isso, a primeira coisa a contar não é dinheiro, é tonelagem. Agora mantenho um pequeno registo para cada cliente que importa para a UE: categoria de produto, peso líquido por remessa, total acumulado. Três números, e se está acima de 50 toneladas vê-se num relance. O registo não custa nada — uma folha de cálculo chega — mas poupa muitos problemas mais tarde.
As contas do preço do carbono do CBAM: o que 2026 realmente custa
Este é o cálculo que toda a gente quer, por isso aqui está. No terceiro trimestre de 2026, um certificado CBAM custava 82.32 euros por tonelada de CO2 equivalente. Os certificados têm preço trimestral em 2026, ligado ao preço médio dos leilões do RCLE-UE, e passam a preço semanal a partir de 2027.
Mas 2026 tem uma almofada crucial: os certificados só precisam de cobrir 2.5% das emissões incorporadas, com as licenças gratuitas a cobrir o resto. Deixe-me mostrar com um exemplo prático (cenário hipotético): suponha que as emissões incorporadas de uma remessa são 100 toneladas de CO2 equivalente. A 82.32 euros, a cobertura total seria de 8,232 euros. Em 2026 só se compram certificados para 2.5% disso, ou seja, 205.80 euros. O número passa de assustador a gerível num só passo — com a ressalva de que isto é hipotético; as emissões incorporadas reais têm de ser calculadas pelo método oficial, e prevalece a posição mais recente no sítio web da Comissão Europeia.
Não celebre demasiado cedo, porém. A partir de 2027, no final de cada trimestre terá de deter certificados que cubram 50% das emissões acumuladas do período. A almofada fica vinte vezes mais fina da noite para o dia. O mesmo exemplo hipotético: 100 toneladas, 82.32 euros, 50% dá 4,116 euros. A mesma remessa custa pouco mais de 200 euros em 2026 e mais de 4,000 em 2027. Esse é o valor da janela de tempo. E aqui está a parte contraintuitiva: o mais duro neste imposto não é a taxa, é o calendário. 2026 é o ano de prática, barato e indulgente. A fatura real começa em 2027.
Mais duas datas para fixar na parede: os certificados entram à venda através de uma única plataforma central a partir de 1 de fevereiro de 2027, e a primeira declaração anual e prazo de entrega de certificados é 30 de setembro de 2027, abrangendo as importações de 2026. Não espere até setembro de 2027 para se lembrar. Os dados de que essa declaração precisa têm de ser recolhidos agora.
O caminho do armazém pequeno: três coisas que pode fazer hoje
O manual das grandes empresas não funciona para nós. Elas têm equipas de conformidade e sistemas de contabilidade de carbono. Nós somos três pessoas. Não podemos jogar esse jogo. Mas um armazém pequeno tem a sua própria forma de sobreviver, e estas três coisas podem começar hoje:
Primeiro, separe as mercadorias em grupos. Divida as importações da UE em três grupos: as seis categorias tributadas, os produtos acabados de ferro e aço e alumínio perante a expansão prevista, e tudo o resto. Vigie de perto o primeiro grupo, prepare o segundo, ignore o terceiro. Separar não precisa de software. Basta uma tabela.
Segundo, avise os seus clientes cedo. Diga-lhes agora: os custos dos certificados são baixos em 2026, mas a partir de 2027 terão de deter 50%, por isso as cotações têm de deixar margem para os custos de carbono. Não espere que as mercadorias cheguem para falar de encargos extra. Ninguém fica bem nessa altura. A minha abordagem é pôr uma linha à parte na cotação: «Custo de fronteira de carbono (liquidado ao preço real do certificado; prevalece a posição mais recente no sítio web da Comissão Europeia)». Diga a coisa incómoda logo de início e o negócio fica na verdade mais fácil.
Terceiro, comece a recolher os dados. O mecanismo funciona com dados de emissões, e esses dados vêm dos fornecedores. Muitos pequenos importadores nunca sequer pediram aos seus fornecedores os valores de emissões, e vão descobrir que não têm nada para declarar quando chegar o prazo. Pergunte agora. Anote os fornecedores que não conseguem fornecer, e quando mudar de fornecedor na próxima ronda, escolha os que conseguem. Recolher dados é uma tarefa casual quando feita cedo e um pesadelo quando feita tarde.
| Quando | O que acontece | O que um armazém pequeno deve fazer |
|---|---|---|
| Todo o ano de 2026 | Regime definitivo; apenas 2.5% das emissões incorporadas a cobrir | Criar o registo, separar os grupos, pedir dados aos fornecedores |
| 1 de fevereiro de 2027 | Certificados à venda através da única plataforma central | Confirmar os arranjos de certificados dos clientes; não comprar em nome deles |
| 30 de setembro de 2027 | Primeira declaração anual e prazo de entrega | Reconciliar os dados de importação de 2026 com bastante antecedência |
| 1 de janeiro de 2028 (previsto) | Expansão para os produtos acabados de ferro e aço e alumínio | Trazer o segundo grupo para o registo cedo |
Uma última palavra honesta: com este imposto, quanto mais cedo fizer as contas, mais barato fica. Essa janela de 2.5% em 2026 é tempo de prática deixado aberto para os pequenos intervenientes. Não espere até que a fatura de 50% caia sobre a mesa em 2027 e perceba que nem sequer construiu o registo. Primeira coisa amanhã: pegue na lista dos seus clientes importadores da UE e conte quem está mais perto dessa linha das 50 toneladas.
Por Xiao Ma, proprietário de um pequeno armazém Traduzido do inglês. Em caso de divergência, prevalece a versão em inglês.