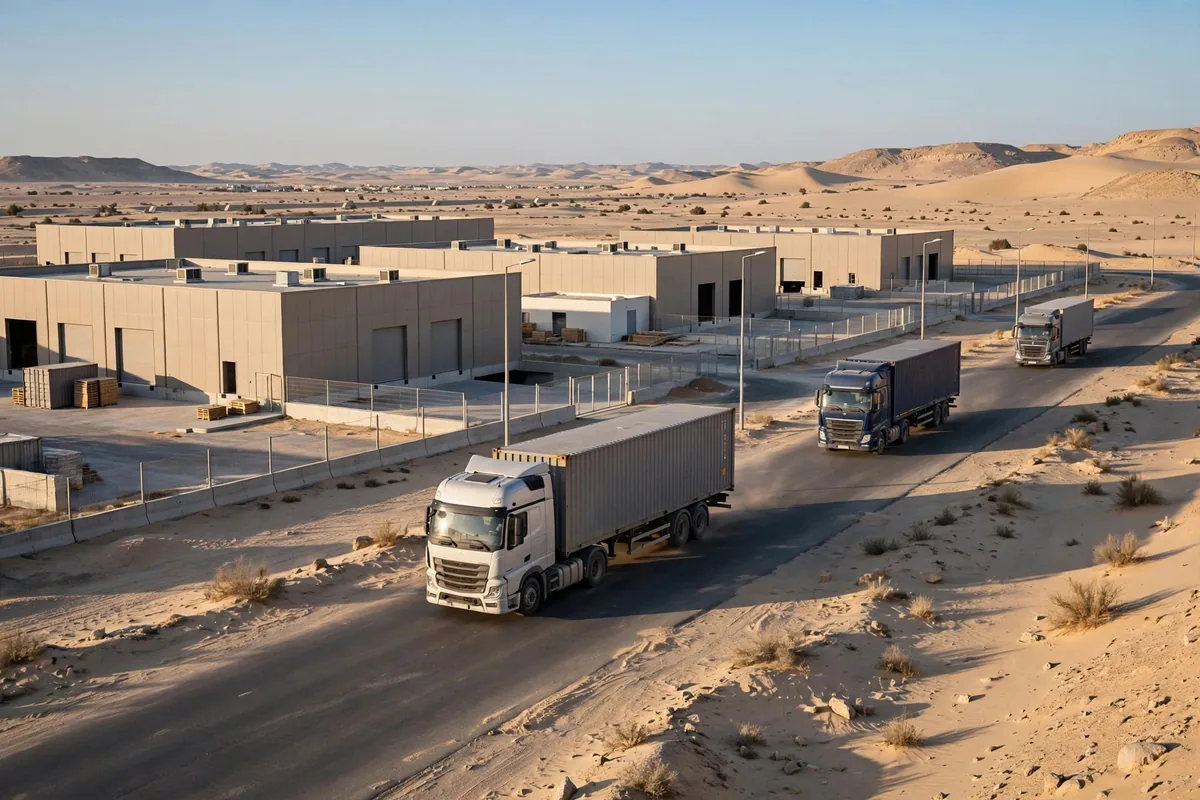
Algo digno de nota vem acontecendo no panorama logístico do mercado de armazéns do Cairo, no Egito, nos últimos anos: os grandes players não estão esperando. Estão concentrando suas maiores apostas ao longo da Suez Road. Em junho de 2025, a Jumia abriu na Suez Road, no Cairo, o maior armazém integrado do Egito, uma instalação de 27,000 metros quadrados. O centro de distribuição da Talabat na mesma via também tem 27,000 metros quadrados, processa cerca de 1 milhão de itens por dia, atende 12 cidades e tem planos de se expandir para 17. Quando duas plataformas líderes instalam seus maiores armazéns na mesma via, não é coincidência. É um sinal de que a demanda por armazenagem do Cairo está passando do disperso e improvisado para o concentrado e modernizado. A única pergunta que resta é se os inquilinos comuns devem seguir esse sinal e garantir espaço cedo.
Logística do mercado de armazéns do Cairo, Egito: três conjuntos de números primeiro
Segundo dados da EMC do primeiro semestre de 2025, os aluguéis de armazéns de Grau A no Cairo giram em torno de $10 por metro quadrado por mês, enquanto o Grau B fica em cerca de $3–5. A diferença entre os dois é de quase duas a mais de três vezes. Essa diferença fala por si: o espaço de Grau A não é caro por causa do aluguel, é caro porque é escasso. O estoque de espaço industrial e de armazéns de Grau A no Cairo é limitado, e a demanda está acelerando à medida que os projetos de infraestrutura são concluídos. Quando a escassez encontra uma demanda em aceleração, a direção dos preços não é difícil de inferir.
O segundo conjunto de números está no canal. O Canal de Suez transporta cerca de 12% do comércio mundial, e a receita da Zona Econômica do Canal de Suez subiu 38% ano a ano. O Parque Logístico de Sokhna da DP World — um investimento de $85 milhões cobrindo 300,000 metros quadrados dentro da Zona Econômica do Canal de Suez, a 10 quilômetros do Porto de Sokhna, com a primeira fase operacional em 2025 — mostra onde o capital espera que o crescimento de volume aterrisse primeiro: no corredor do canal, e não espalhado uniformemente pelo Egito.
O terceiro conjunto de números volta ao próprio Cairo. Um centro de distribuição que processa cerca de 1 milhão de itens por dia não atende uma loja nem um bairro; atende uma rede de 12 cidades, em expansão para 17. A lógica da expansão da rede vai em uma só direção: quanto maior o armazém, mais cidades ele cobre, e quanto mais cidades ele cobre, mais valioso o armazém se torna. O armazém integrado de 27,000 metros quadrados da Jumia no mesmo corredor confirma que a Suez Road está se tornando o centro de fulfillment do e-commerce e do varejo no Cairo.
| Tipo | Nível de aluguel | O que significa |
|---|---|---|
| Grau A | Cerca de $10 por m² por mês | Oferta limitada, para inquilinos com necessidades exigentes de serviço e conformidade |
| Grau B | Cerca de $3–5 por m² por mês | Mais opções e margem para negociar, mas instalações e localização precisam ser verificadas item a item |
| Parque logístico do corredor do canal | Posicionamento de longo prazo | Uma aposta no crescimento de volume do corredor, não na diferença atual de aluguéis |
Por que a Suez Road, e não outro lugar
Com base nesses três conjuntos de números, a explicação se resume a três causas. Primeiro, o lado da demanda mudou. A densidade de pedidos do e-commerce chegou ao ponto em que o fulfillment centralizado em larga escala é necessário; pequenos armazéns dispersos não conseguem produzir um throughput diário de cerca de 1 milhão de itens, então um armazém central se torna um requisito e não uma preferência. Segundo, o lado da oferta não acompanhou. Com o estoque de Grau A limitado no Cairo e a nova oferta chegando mais devagar do que a demanda liberada pela conclusão da infraestrutura, a escassez é sentida antes que os preços se movam. Terceiro, o capital está votando com posições de longo prazo. A primeira fase do parque de Sokhna da DP World entrou em operação em 2025, um investimento nos volumes de carga do corredor nos próximos anos, e não no retorno de aluguel deste ano.
Um ponto contraintuitivo precisa ser dito claramente aqui: o fato de o Canal de Suez transportar cerca de 12% do comércio mundial não significa que todo armazém do Cairo seja valioso. Grande parte da carga do canal está em trânsito e nunca para; a carga que não para não gera demanda por armazenagem. O que é genuinamente valioso é um nó capaz de converter o fluxo que passa em parada, triagem e distribuição adiante. A Suez Road é valiosa porque capta ao mesmo tempo a demanda de consumo local do Cairo e a demanda logística do corredor. Um armazém distante de ambos os grupos de demanda não recebe nenhum brilho refletido do canal.
Garantir espaço cedo no Cairo: o que exatamente está sendo garantido
Desmembrado, garantir espaço cedo significa garantir três coisas. A primeira é uma posição escassa de Grau A. Em um mercado com estoque limitado, o inquilino que se move primeiro garante a escolha; os que chegam depois aceitam o que resta. A segunda é uma janela para negociar o aluguel. Com a demanda acelerando à medida que a infraestrutura é concluída, a margem de negociação do inquilino diminui com o tempo; negociar cedo significa negociar aos preços de hoje. A terceira é uma posição de rede. A expansão da Talabat de 12 cidades para 17 mostra que o raio de cobertura de um armazém central é em si parte de sua competitividade: deter o centro significa deter a plataforma de expansão.
Cada uma dessas três, porém, vem com condições, e onde as condições falham, garantir espaço cedo se torna ocupar um buraco. A tabela de autoavaliação a seguir pode ser usada diretamente:
| Autoavaliação | O movimento cedo faz sentido | Esperar é melhor |
|---|---|---|
| O negócio depende da rapidez de fulfillment dentro do Cairo? | Sim, a densidade de pedidos chegou ao ponto de inflexão | Não, a carga passa principalmente pelo canal |
| O inquilino pode aceitar os níveis de aluguel de Grau A? | Sim, e o custo por pedido foi calculado | Não, o espaço de Grau B é suficiente |
| O prazo do contrato cobre a demanda liberada após a conclusão da infraestrutura? | Sim, o prazo é longo o suficiente | Não, um prazo curto mantém a flexibilidade |
| As condições reais do armazém-alvo são conhecidas? | Verificado no local — instalações e transporte | Visto apenas em material de marketing |
A implicação desse quadro é que garantir espaço cedo não é uma aposta no «mercado de armazéns do Cairo» como um todo. É uma aposta em três condições que se cumprem ao mesmo tempo: uma posição escassa de Grau A, demanda local de fulfillment e um contrato longo o suficiente para cobrir a liberação da demanda. Se qualquer uma das três falhar, a conclusão muda.
A tendência, e as perguntas que ficam em aberto
Segundo o panorama atual, o cenário logístico do mercado de armazéns do Cairo, no Egito, está em um ponto de inflexão: a demanda está acelerando, a oferta de Grau A é limitada e as plataformas líderes já usaram dinheiro real para fazer da Suez Road o centro. Esse julgamento se apoia nos dados listados acima, e não na imaginação sobre o canal. Mas um ponto de inflexão não significa que cada inquilino deva agir hoje. Várias perguntas seguem sem resposta e valem ser acompanhadas: se a conclusão da infraestrutura liberará a demanda dentro do prazo, quando e em que escala nova oferta de Grau A entrará no mercado, e se a faixa de preços de $3–5 do Grau B será puxada para cima pela escassez de Grau A.
Se as respostas a essas perguntas forem favoráveis, os inquilinos que se moveram cedo ficarão felizes por tê-lo feito. Se forem o contrário, os que esperaram ficarão felizes por não terem travado um preço alto cedo. A verdadeira linha divisória em um mercado como este muitas vezes não cai hoje, mas nos meses em que essas respostas se tornam claras. O que um inquilino pode fazer agora é preencher primeiro a tabela de autoavaliação e depois decidir de que lado da linha está.
Por Dr. Chen, Pesquisador de cadeia de suprimentos Traduzido do inglês. Em caso de divergência, prevalece a versão em inglês.