
지난가을, 브로커가 이메일을 하나 전달해 주었습니다. 정중한 표현, 단호한 내용: 창고를 심사한 결과 보험사가 갱신을 하지 않기로 했다는 것이었습니다.
첫 반응은 이랬습니다: 이건 틀림없이 실수일 거야. 십 수 년 동안, 무사고, 매년 보험료를 제때 납부했는데 — 그냥 떠난다고?
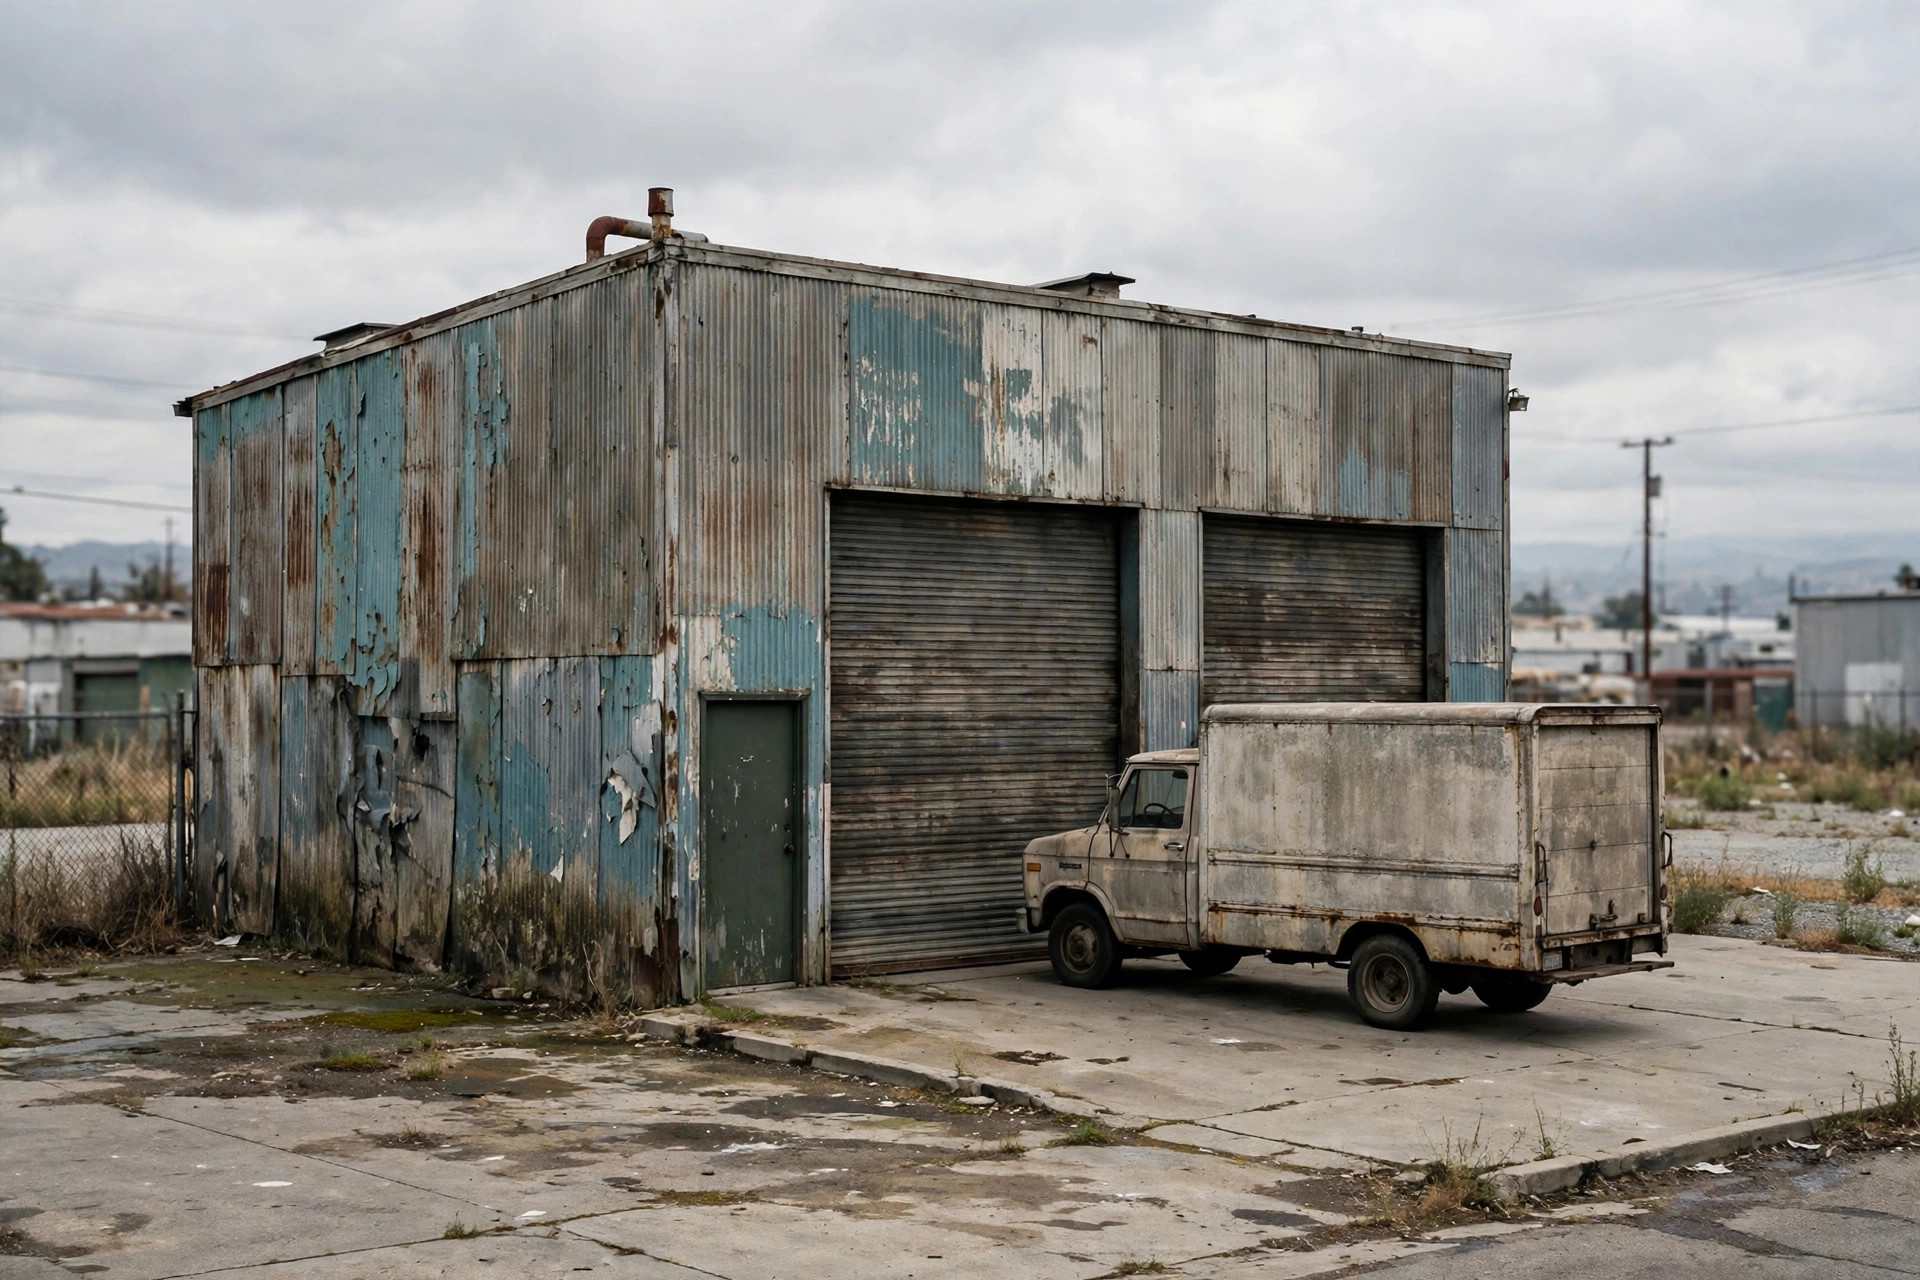
알고 보니 개인적인 문제가 아니었습니다. 모델의 문제였죠. 제 창고는 캘리포니아주 온타리오 외곽에 있습니다 — 1970년대 건물, 20,000평방피트가 조금 넘고, 스프링클러 설비가 없습니다. 보험사들은 바로 이런 프로필에서 조용히 발을 빼고 있었습니다: 낡은 건물 + 스프링클러 없음. 저 개인이 아니라 카테고리 전체였습니다. 브로커에게 돌아갔고, 친구가 추천해 준 다른 브로커에게도 갔습니다. 둘 다 고개를 저었습니다: 표준 시장에서는 당신 같은 건물은 아무도 안 맡을 겁니다.
그때 소규모 창고 주인의 숨겨진 문턱을 배웠습니다. 보험료를 낼 수 있느냐가 아닙니다. 돈을 받아 줄 사람이 있느냐입니다.
서플러스 라인스: 아무도 원하지 않는 리스크의 시장
궁지에 몰린 브로커가 두 단어를 말했습니다: 서플러스 라인스.
쉽게 설명하자면 이렇습니다. 미국에서는 보험사가 두 종류가 있습니다: 주에 요율을 신고하고 승인받은 어드미티드 캐리어(정규 보험사)와, 합법적으로 영업하지만 그 요율 승인 제도 밖에 있는 논어드미티드 캐리어입니다. 어드미티드 시장은 좋은 리스크만 골라 갑니다. 낡고, 특이하고, 까다로운 것들은 전부 서플러스 라인스 시장으로 갑니다. 암시장이 아닙니다 — 이 회사들 중 상당수는 규모가 크고 자본도 탄탄합니다. 그냥 주의 요율 신고 규칙을 따르지 않을 뿐입니다.
들어가는 데 함정이 있습니다. 캘리포니아주에서는 브로커가 먼저 어드미티드 시장에서 자리를 찾으려고 진짜 노력했음을 보여줘야 합니다 — 일반적으로 적어도 3곳의 표준 보험사에서 거절 서한을 받아와야 한다는 뜻입니다. 제 한 주를 망친 그 2통의 거절 이메일? 그게 제 입장권이 되었습니다. 거절 서한을 부끄러워하지 마세요. 모으세요.
브로커도 중요합니다. 모든 대리인이 서플러스 라인스 영업을 할 수 있는 건 아닙니다 — 특별한 서플러스 라인스 라이선스가 필요합니다. 직설적으로 물어보세요: "서플러스 라인스 라이선스를 갖고 계신가요?" 없다면, 갖고 있는 홀세일 브로커를 소개해 달라고 하세요. 소규모 창고 업계에서는 소문이 빠릅니다. 최근에 가입에 성공한 사람이 누군지 알아내서 그 사람의 방식을 베끼세요.
비용: 기대치를 정하세요
먼저 엄혹한 진실부터: 서플러스 라인스는 어드미티드 시장보다 비쌉니다. 대략 30%에서 50% 정도 더 나간다고 보세요 — 소규모 창고라면 연간 수만 달러 규모라는 뜻입니다. 정확한 숫자는 보험사와 건물에 따라 다릅니다; 제 숫자까지 포함해 누구의 낡은 숫자를 믿지 말고 최신 견적을 받으세요.
하지만 그건 잘못된 계산입니다. 올바른 계산은 이렇습니다:
| 선택지 | 낡은 창고가 이용할 수 있나 | 비용 | 보장 | 대상 |
|---|---|---|---|---|
| 어드미티드 시장 | 기본적으로 불가 | 가장 저렴 | 가장 탄탄, 주 보증기금이 뒷받침 | 스프링클러 있는 신축 |
| 서플러스 라인스 | 거절 서한 있으면 가능 | ~30–50% 추가 | 탄탄, 제외 조항 주의 | 우리 같은 낡은 소규모 창고 |
| 무보험 | — | 제로 | 제로 — 화재 한 번이면 끝 | 도박꾼 |
제 같은 소규모 창고는 돈을 태울 여유가 없습니다 — 하지만 무보험은 보험료를 태우는 게 아니라 사업 전체를 태웁니다. 그에 비하면 30% 추가는 전혀 비싸지 않습니다.
보험료를 낮춘 저렴한 개선
이 이야기의 가장 값진 부분입니다.
이웃 Lao Chen은 랜초 쿠카몽가 인근에서 10,000평방피트가 넘는 창고를 운영하며 플라스틱 펠릿과 포장 자재를 보관합니다. 2024년에 갱신을 거절당하고 격분했습니다. 브로커가 준 조언은 거꾸로 들렸습니다: 아직 사지 말고 — 먼저 창고를 정비한 뒤 다시 견적을 받아보라는 것이었습니다.
Lao Chen은 몇천 달러를 쓰고 이렇게 했습니다:
- 소방서 요건을 충족할 만큼 충분한 소화기를 설치하고, 검사 태그를 최신으로 갱신하고, 만료된 것은 전부 교체
- 화재 진입로와 출입구를 막고 있던 재고를 전부 치우고, 통로를 확보
- 휴대폰으로 알림이 오는 모니터링형 연기 감지기를 설치
- 수상한 배선을 정리하고 전기 패널 주변 공간을 확보
- 적재 높이를 낮춰 위쪽 여유 공간을 확보
그런 뒤 전부 사진을 찍어 브로커에게 보냈습니다. 다시 받은 견적은 약 30% 저렴했습니다. 몇천 달러의 개선비, 1년 만에 거스름돈까지 받고 회수했습니다.
보험 약관에 숨은 함정
약관이 도착했다고 바로 서명하지 마세요. 소규모 창고 주인을 물어뜯는 조항은 이런 것들입니다:
제외 조항. 홍수와 지진은 기본적으로 기본 패키지에 거의 들어 있지 않습니다. 캘리포니아주에서는 별도의 보험, 별도의 보험료입니다. 물이 이미 들어온 뒤에야 제외 조항을 발견하지 마세요.
공동보험. 과소평가해서 가입하면 보험사가 청구액을 비례해서 깎습니다. $1M 재고에 $600k를 가입하면 달러당 60센트밖에 못 받을 수 있습니다. 돈을 아끼려고 보장을 줄이는 건 스스로 무덤을 파는 일입니다.
건물 평가 방식. 낡은 건물에서는 청구액이 재조달가액으로 지급되는지 감가상각된 실가로 지급되는지가 엄청나게 중요합니다. 서명 전에 물어보세요.
주 보증기금 없음. 이게 어드미티드 시장과의 큰 구조적 차이입니다: 서플러스 라인스 보험사가 망해도 주 보증기금은 당신을 커버하지 않습니다. 그러니 가격만 보고 고르지 말고 — 회사의 재무 건전성과 등급을 확인하세요.
역설적인 부분
브로커가 말했습니다: 자기부담금을 자발적으로 올리면 보험료가 눈에 띄게 내려갑니다.
처음엔 이 생각이 싫었습니다 — 자기부담금이 높으면 작은 손실은 제 주머니에서 나가니까요. 그런데 깨달았습니다. 소규모 창고 주인을 밤에 잠 못 들게 하는 건 $5,000짜리 성가신 청구가 아니라, 건물 절반을 앗아가는 화재입니다. 높은 자기부담금 + 낮은 보험료는 우리에게 딱 맞는 조합입니다: 재해는 이전하고, 성가신 일은 자체 보험. 우리 소규모 창고는 돈을 태울 여유는 없지만, 작은 일은 감당할 수 있습니다.
저 같은 창고를 위한 조언
- 갱신 2주 전까지 기다리지 마세요. 2~3개월 전부터 시작하면 거절당해도 시간이 남습니다.
- 거절 서한을 버리지 마세요. 최소 3통은 모으세요 — 그게 입장권입니다.
- 먼저 정비하고, 그다음 견적 받으세요. 몇천 달러의 개선으로 보험료를 꽤 깎을 수 있습니다.
- 자기부담금을 자발적으로 올리세요. 보험료는 바로 반응합니다.
- 서플러스 라인스 라이선스가 있는 브로커를 찾으세요. 최근에 가입에 성공한 사람이 누군지 업계에 물어보세요.
- 가격뿐 아니라 제외 조항과 공동보험 조항을 읽으세요.
표준 시장에 거절당했다고 세상이 끝난 건 아닙니다. 서플러스 라인스의 길은 바로 우리 같은 리스크 — 아무도 원하지 않는 리스크 — 를 위해 있는 것입니다. 길은 열려 있습니다. 몇 단계 더 밟고, 돈을 조금 더 내면 됩니다. 무보험과 비교하면 제대로 쓴 돈입니다.
Xiao Ma, 소규모 창고 주인 지음
영어판 번역본입니다. 내용이 다를 경우 영어판을 우선합니다.


