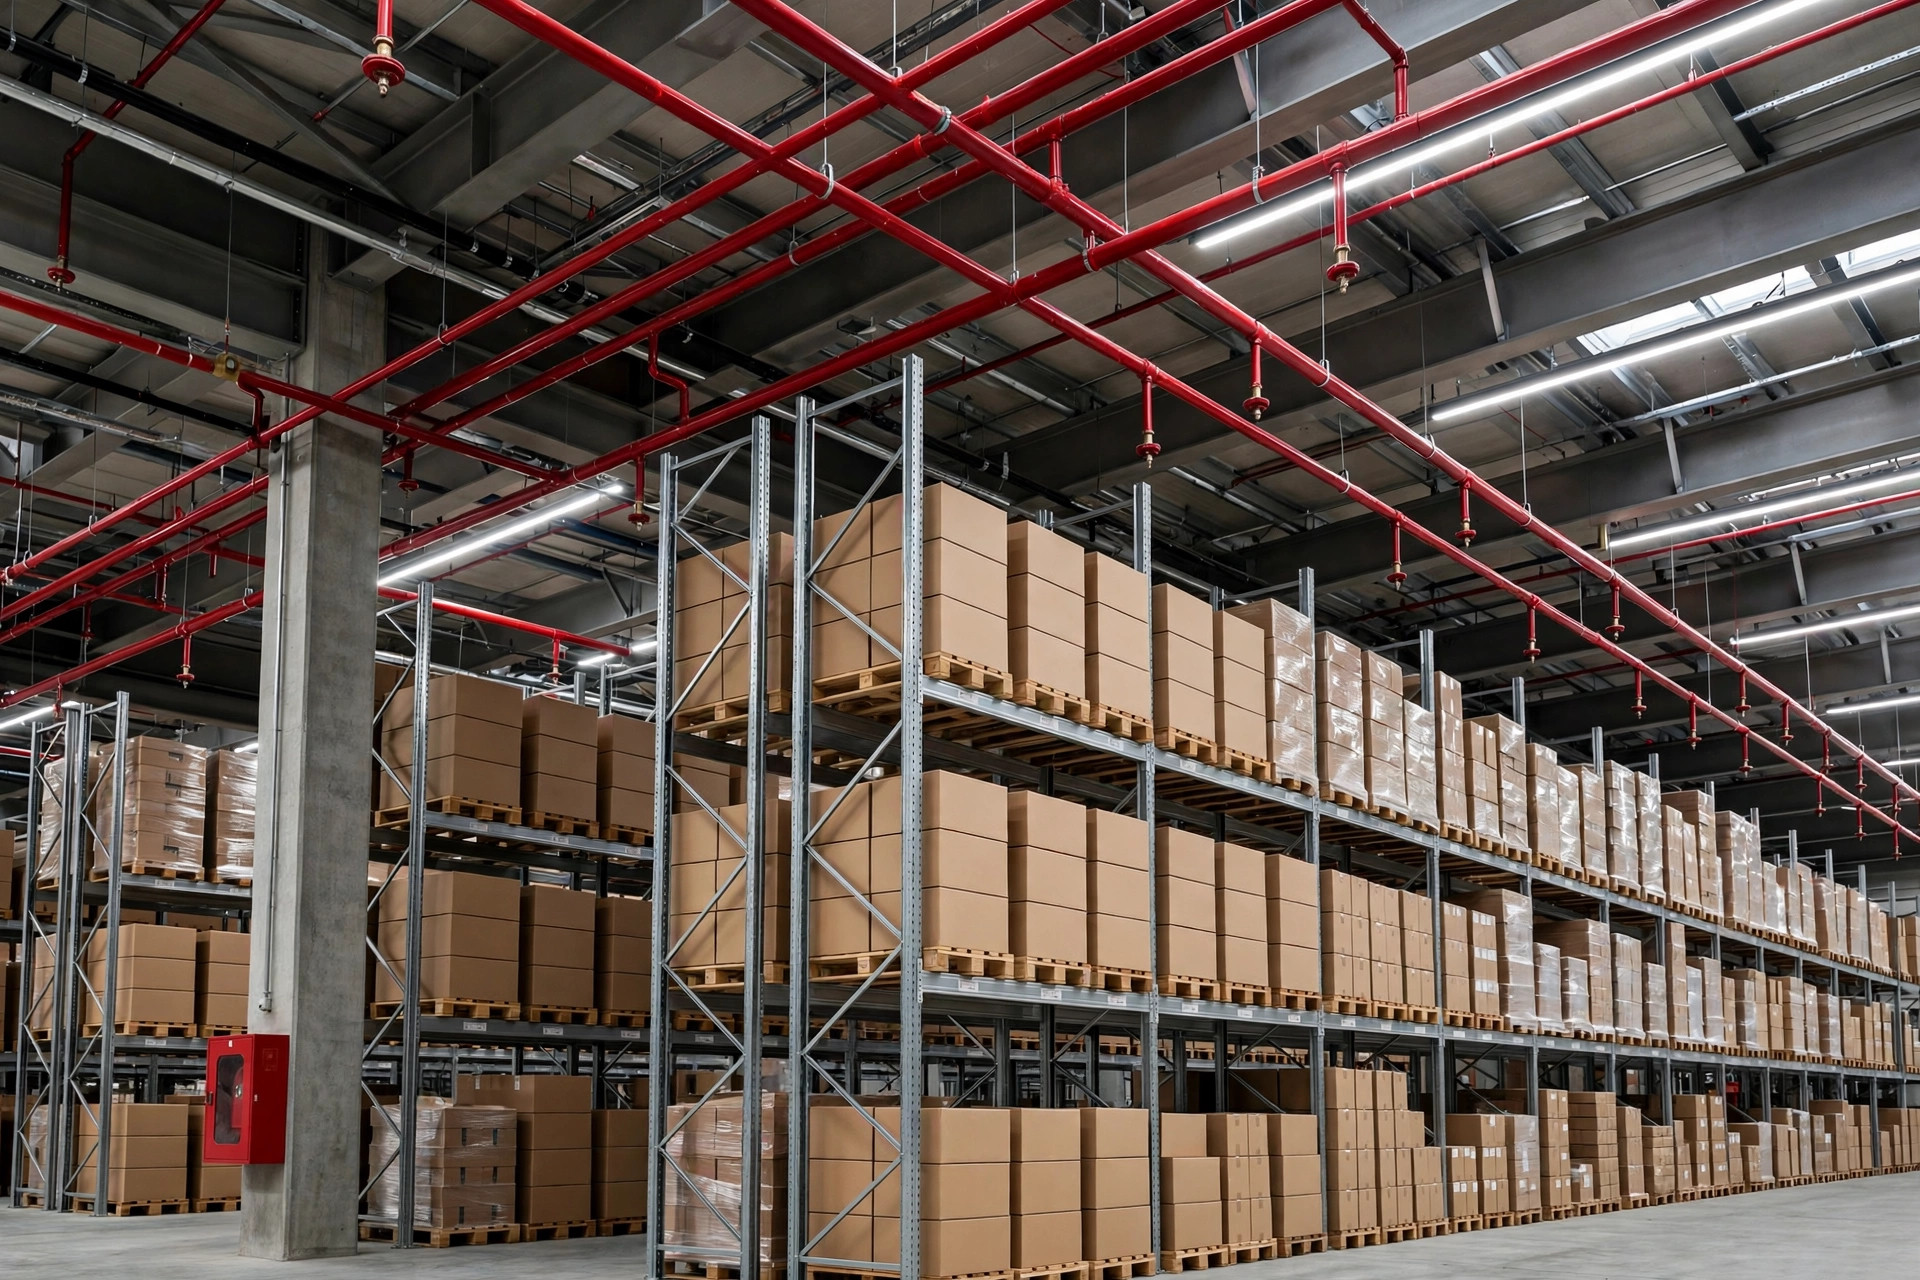
FM Global 방화 기준이 보험사 엔지니어와 함께 제 작은 창고에 들어왔을 때, 첫 생각은 이랬습니다. 우리는 화재를 낼 여유가 없다.
사연은 이렇다. 갱신 시기였고, 보험사에서 창고를 검사하러 엔지니어를 보내겠다고 했다. 가벼운 둘러보기를 생각했다. 그런데 그 사람은 FM Global 데이터시트를 한 무더기 들고 나타나 아침 내내 내 스프링클러 간격, 랙 간격, 적재 높이, 소화용수 탱크를 집요하게 파헤쳤다. 어안이 벙벙했다. 작년에 소방 검사를 통과했는데 갑자기 전부 잘못됐다니? 엔지니어는 웃으며 말했다. 법규 검사는 사람이 죽지 않게 하는 겁니다. 우리는 상품이 타지 않게 하는 겁니다. 한 마디에 깨달았다. 가장 엄격한 방화 기준을 쓰는 건 정부가 아니다. 내 보험료를 거두는 사람들이다.
FM Global은 도대체 누구인가
뒤늦게 공부했다. FM Global은 기업 재산보험 회사지만 보통 회사가 아니다. 손실방지 엔지니어링에 살고 죽는다. 전 세계 고객의 공장과 창고의 리스크를 평가하는 엔지니어 군단을 거느리고, 자체 실험실을 운영하며 실물 크기의 시험 창고를 일부러 불태운다. 1960년대부터 실물 규모 화재 실험을 약 160회 수행하며, 랙 화재를 진압하려면 스프링클러를 어떻게 배치해야 하는지를 연구해 왔다. 그 결과는 재산손실방지 데이터시트에 담겼고, 유명한 데이터시트 8-9 "Storage of Class 1, 2, 3, 4 and Plastic Commodities"(클래스 1, 2, 3, 4 및 플라스틱 상품의 저장)를 비롯해 창고 방화의 바이블이 되었다. FM Approvals 부문은 방화 제품을 인증한다. 당신의 스프링클러 헤드가 충분한지는 그들이 판단한다.
숫자 하나가 모든 걸 말한다. FM Approvals에 따르면 스프링클러가 없는 시설의 평균 화재 손실은 적절히 스프링클러가 갖춰진 시설보다 6배 가까이 컸다. 그러니 보험사가 당신을 괴롭히는 게 아니다. 자기 지갑을 지키는 것뿐이고, 당신의 창고는 덤으로 혜택을 보는 셈이다.
FM Global 방화 기준이 법규보다 엄격한 부분
엔지니어의 지적 목록을 법규와 대조해 봤다. 엄격함은 네 가지 영역에 집중된다.
첫째, 더 세밀한 상품 분류. 법규는 "가연물"을 큰 범주로 뭉뚱그린다. FM 데이터시트는 연소 거동에 따라 상품을 클래스 1부터 4까지 분류하고, 플라스틱은 별도 카테고리이며 적재 높이에는 엄격한 상한이 있다. 같은 랙이라도 판지 상자와 플라스틱 부품은 완전히 다른 설계가 나온다.
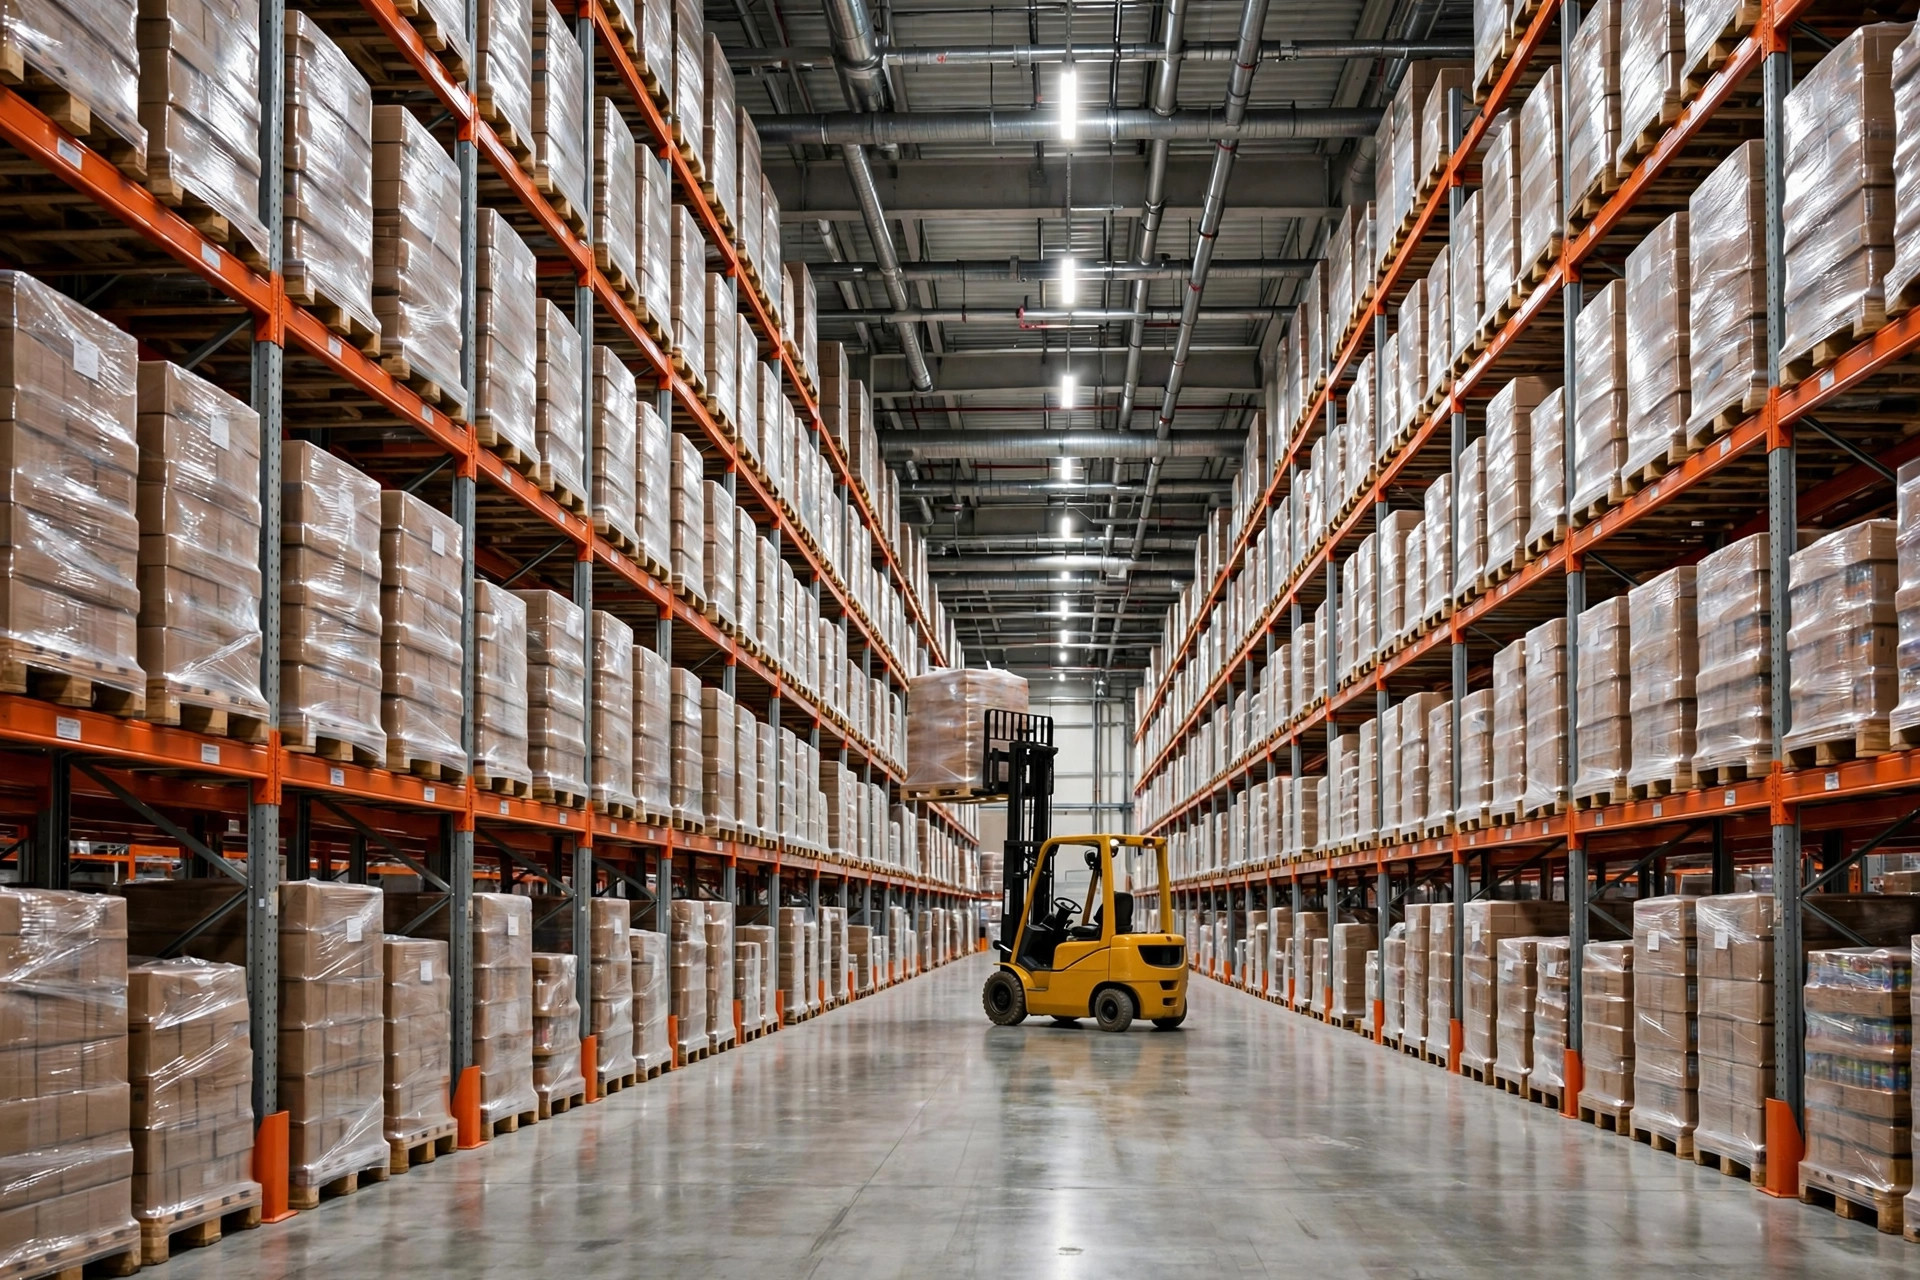
둘째, 랙 내 스프링클러. 법규 준수는 대개 천장 스프링클러에서 멈춘다. FM은 고층 적재의 경우 랙 안에 스프링클러를 한 단 더 요구하는 경우가 많다. 엔지니어의 말: "불은 랙 한가운데서 시작합니다. 물은 불에 직접 닿아야 합니다." 천장의 물은 상단 랙에 막힌다. 듣고 나면 당연하지만, 스프링클러 한 단이 늘면 예산이 한 단계 오른다.
셋째, 플루 공간과 간격. 랙에는 종방향 플루 공간이 필요해서 열이 올라가 스프링클러를 작동시키고 물이 아래의 불까지 내려갈 수 있어야 한다. 우리는 상품을 더 넣으려고 랙을 빽빽하게 채웠는데, FM에서는 명백한 불합격이다. 그리고 스프링클러 헤드를 가리는 것은 일절 불가. 우리는 한 헤드 바로 아래에 판지 상자를 두 겹 쌓아 놨다. 엔지니어는 그걸 가리키며 말했다. "스프링클러에 모자를 씌운 거나 마찬가지입니다."
넷째, 일상 관리. FM 기준의 상당 부분은 일상의 규율이다. 통로를 비워 두기, 쓰레기 버리기, 배선을 제대로 유지하기. 제대로 지었는지만 보는 게 아니다. 매일 위험하게 사는지를 본다.
우리의 눈높이에 맞는 대책
솔직히 말해 FM 기준 풀세트로 전부 뜯어고칠 돈은 작은 창고에 없다. 하지만 엔지니어가 지적한 하나하나는 실제 화재로 치른 수업료다. 전부 무시하는 것도 선택지는 아니었다. 그래서 눈높이에 맞는 길을 택했다. 무료 대책 먼저, 우선순위 그다음이다.
무료 분을 먼저 했다. 스프링클러 아래의 물건은 전부 치웠고, 플루 공간은 바닥에 선을 그어 표시했으며, 통로를 비웠고, 배선은 필요한 곳에 커버를 씌웠다. 비용 제로, 검사 인상 점수는 바로 치솟았다.
다음은 싸고 효과 큰 것. 높이 제한을 넘은 두 줄의 랙은 한 단을 뺐다. 각 지점의 소화기를 필요 수량까지 채웠다. 저수 탱크의 수위 경보를 고쳤다. 엔지니어는 단호히 말했다. 물 없는 탱크가 있으면 나머지는 전부 무의미합니다.
진짜 돈은 마지막에 썼다. 랙 내 스프링클러를 전부 달지 않고 플라스틱과 고가 상품을 보관한 두 그룹에만 달았다. 엔지니어는 받아들였다. 가장 위험한 곳부터 지켜라. 그게 주요 모순을 잡는 거다.
갱신 협상에 돌아가자 보험료가 한 단계 내려갔다. 정확히 얼마인지는 보험사마다 너무 달라 숫자를 댈 수 없으니 실제 견적을 기준으로 하고 누구도 숫자를 지어내게 두지 마라. 하지만 방향은 확실하다. 리스크를 작게 만들면 보험사는 가격을 작게 만들 수 있다.
셈법: 작은 창고가 FM Global 방화 기준을 따라야 할까
| 최소 법규 대응 | FM 기준 대응 | |
|---|---|---|
| 방화 투자 | 검사 통과분만 | 스프링클러, 간격, 급수 설비 전부 강화; 비용은 확실히 높음 |
| 보험료 | 기본 가격, 해마다 오를 가능성도 | 협상 여지 있음; 보험사의 실제 견적을 기준 |
| 화재 손실 | 법규는 사람의 생존만 보장; 탄 상품은 당신 몫 | 불을 실제로 끌 수 있게 설계; 기대 손실은 한 자릿수 낮음 |
| 맞는 곳 | 상품 가치 낮음, 임대 공간, 단기 임시 설치 | 자가 시설, 상품 가치 높음, 장기 운영 |
세 가지 질문에 답하면 결론이 나온다. 하나: 안의 상품이 얼마짜리인가. 불 하나로 반년 일감이 날아간다면 FM 기준을 따르라. 상품이 평범하고 손해가 별로 안 아프다면 법규 준수로 충분하다. 둘: 임대인가 자가인가. 임대주는 빌린 건물을 뜯어고치게 두지 않으니 관리에 집중하라. 10년 쓴 자가 창고는 투자가 얇게 퍼진다. 셋: 고객이 신경 쓰는가. 큰 고객 중에는 FM 교본으로 감사하는 곳이 있다. 3PL을 한다면 이거 없이 그 계약은 못 딴다.
마지막으로 반직관적인 한 마디. 창고 방화에서 가장 비싼 건 스프링클러 헤드가 아니다. 물이다. 수원, 펌프, 탱크, 배관. 진짜 돈은 거기에 들어간다. 탱크가 일 년 내내 반쯤 비어 있는데 스프링클러 브랜드를 몇 주씩 조사하는 사람이 많다. 깨를 줍고 수박을 놓치는 격이다.
그리고 FM의 논리를 거꾸로 보면 완전히 납득이 된다. 보험사는 당신보다 당신의 창고가 타는 걸 더 두려워한다. 타는 건 그들의 돈이니까. 그러니 그들의 기준은 본질적으로 "어떻게 하면 안 물어줄까"의 기준이고, 그게 어떤 최소 준수선보다 정직하다.
우리의 최종 전략: FM 기준을 겨냥하고 리스크 순서대로 돈을 쓴다. 무료 관리 항목은 전부 한다. 싸고 고위험인 대책을 먼저 한다. 큰 공사는 연 단위로 나눠 계획한다. 작은 창고에는 작은 창고의 생존법이 있다. 대기업의 풀 교본은 따라 할 수 없지만, 보험사가 진짜 돈으로 치른 교훈은 들을 가치가 있다.
Xiao Ma, 소규모 창고 주인 지음 영어판 번역본입니다. 내용이 다를 경우 영어판을 우선합니다.