結論を先に言っておく。自家保険で節約できるお金なんてない。保険会社の利益を、あなた自身のリスク引当金に置き換えるだけだ。その計算ができないなら、手を出すな。
話には裏表がある。保険会社が稼ぐ方法は三つある。引受利益、フロート(預かった保険料の運用益)、そしてあなたが安心を買うために払う恐怖プレミアムだ。リスクを保持するということは、あなた自身が保険会社になるということだ。三つ全部を自分のものにし、三つ全部に耐えなければならない。何度も見てきた。倉庫のオーナーが年間6桁の保険料(概算であり、あくまで目安。最新の見積もりはブローカーに確認すること。金額は大きく変動する)を眺めて、「このお金は自分で取っておこう」と考える。ところがある日、たった一つの事故で何百万ドルもの貨物がパーになり、引当金はまるで足りず、泣く場所すらない。
ヒューストンで見た落とし穴:保険を外した年
2021年、テキサス州ヒューストン。15万平方フィートの3PL倉庫。オーナーがコーヒーを飲みながら言った。Lao Mi、年間保険料は6桁、5年間無事故だ、金の無駄だよ、と。彼は財産保険を外し、最低限の賠償責任保険だけを残し、リスクを自分で抱えた。引当金の深さはどれくらいかと聞いた。彼は手を振って一蹴した。鉄骨造の建物、防火区画はしっかりしている、確率はほぼゼロだ、と。
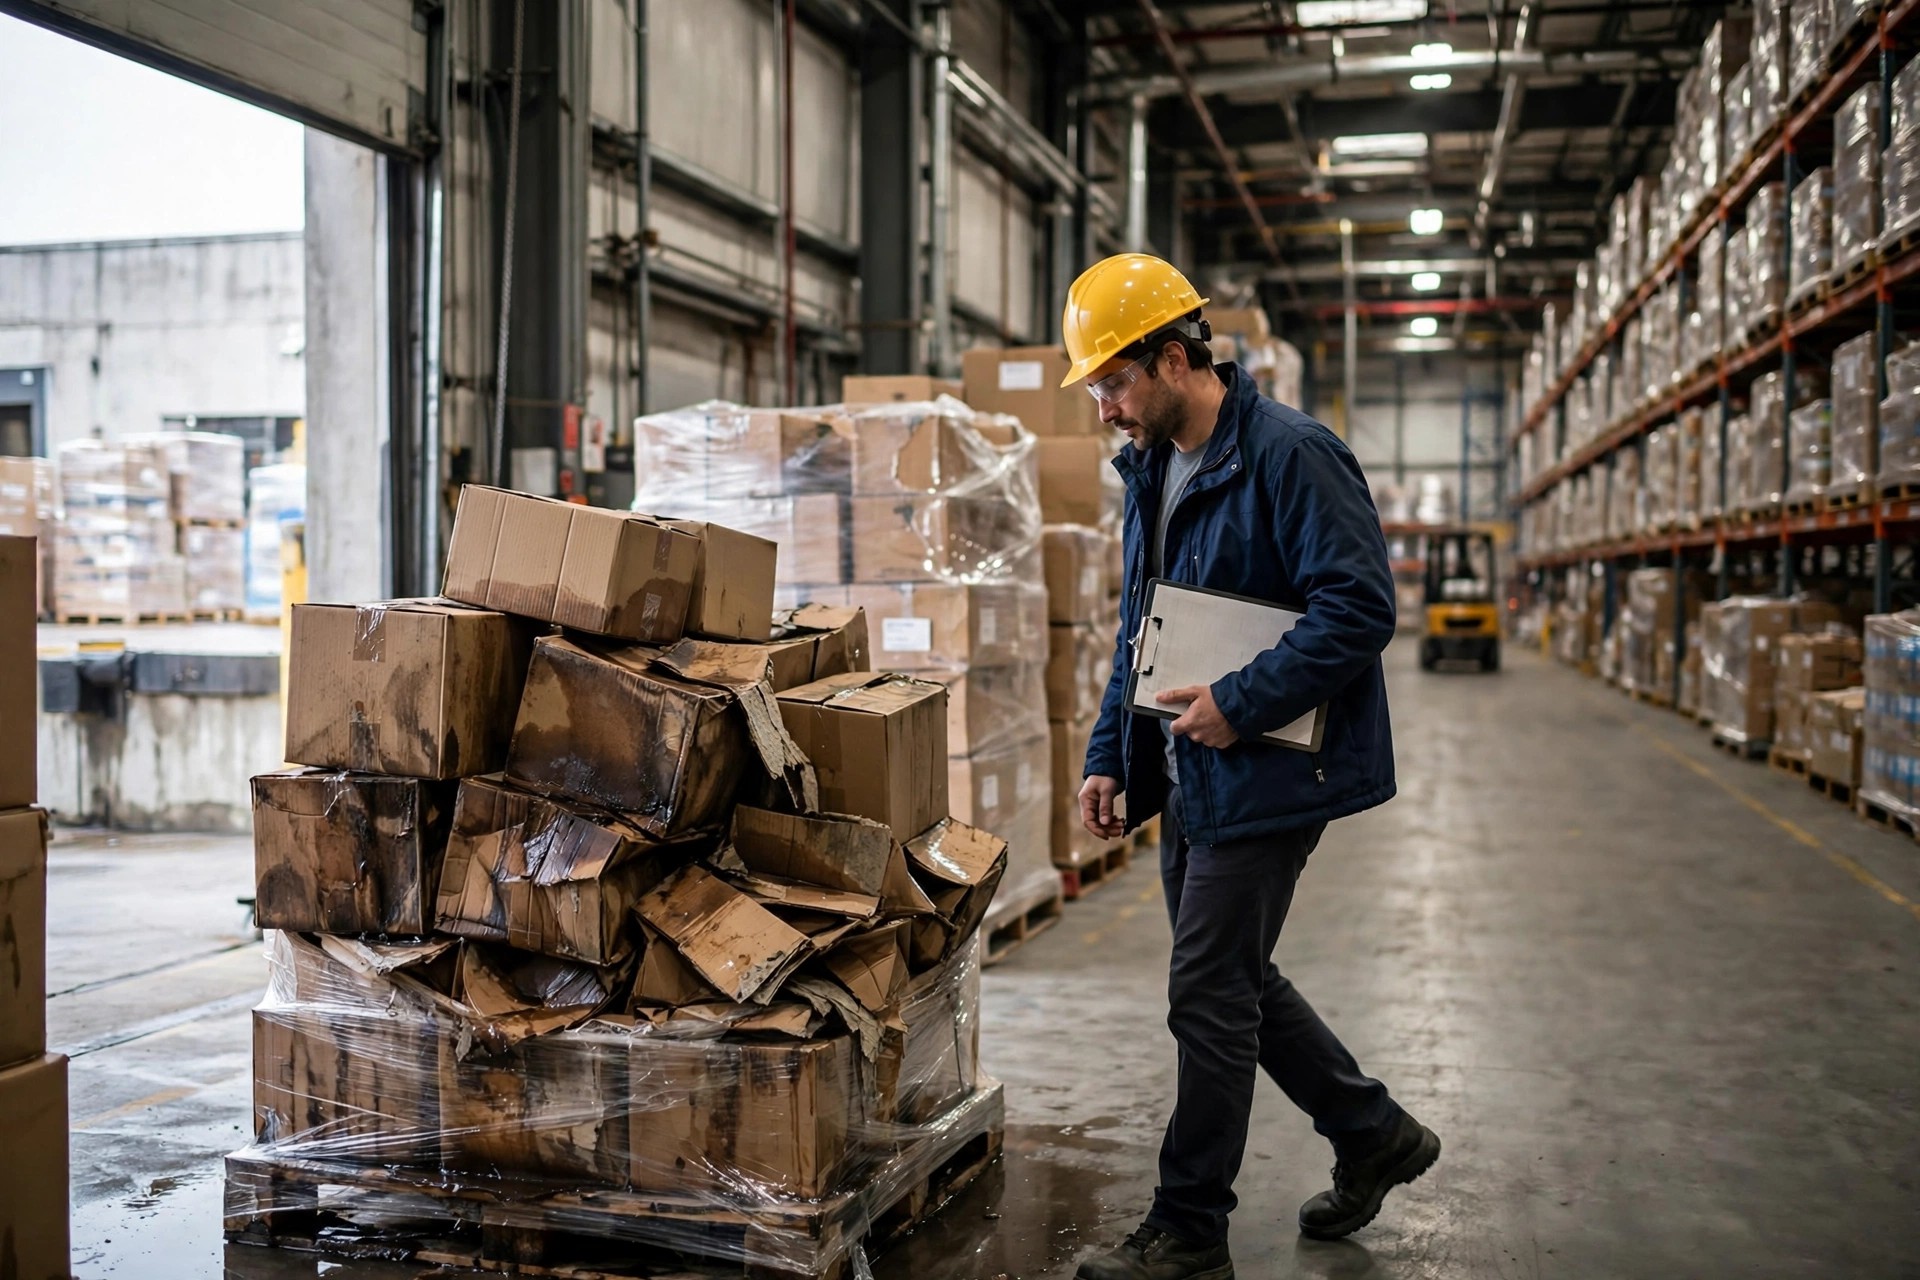
2022年の夏、充電エリアで電気火災が起きた。小さな火だった。だが煙と放水でラックゾーン一つがまるごと廃棄になった。顧客の貨物が何百万ドル分、全部オーナーの負担だ。保険なし。引当金はその何分の1もカバーできなかった。結局、彼は拠点を一つ売却して穴埋めした。10年分の保険料を、半年で授業料として払ったのだ。
この話はよくする。ポイントは火事が怖いということではない。リスクを保持すると決める前に最悪のケースを一度も計算していなかったことだ。それはリスク管理ではない。ギャンブルだ。
逆の落とし穴:書面上は保険加入、実態は自家保険
カリフォルニア州オンタリオ。ECフルフィルメント倉庫。財産、賠償責任、貨物と完璧に加入していた。だが免責額(ディダクティブル)は6桁後半の高水準だった(説明のための概算。あなたのブローカーの見積もりが正だ)。オーナーの理屈はこうだ。保険料を安くして、小さな事故は自分で処理し、大きな事故は保険に拾わせる。
発想は正しい、実行が間違っていた。彼は年間に何件の「小さな事故」が起きるかを数えたことがなかった。記録を引っ張り出してみた。年間30件超の事故。貨物損傷、怪我、設備への衝突。全部が免責額以下だ。保険会社は一銭も払わなかった。彼の年間自己負担は保険料の節約額を上回った。完全な保険加入で、リスク保持の実体験付き、しかも保険料は上乗せ。
裏表の話だ。免責額とはレバレッジだ。大きなリスクを帳簿から外に出せるが、小さなリスクで払う額は膨らむ。自社の事故頻度を知らずに免責額を決めるのは、目隠しでレバレッジをいじるようなものだ。
計算してみよう:自家保険 vs 保険加入
当て推量はやめよう。自分の数字を入れていこう。
| リスク保持(自家保険) | 保険加入 | |
|---|---|---|
| 保険料 | ゼロ。ただしリスク引当金を積まなければならない(過去最大の単一事故損失の2倍以上を推奨、最低ライン) | 年間固定コスト、6桁から7桁(ブローカーの最新見積もりが正) |
| 免責額 | 全部自己負担 | 免責額以下は自己負担、超過分は保険会社負担 |
| リスクの露出 | 上限なし。一度のブラックスワンで数年分の利益が消える | 免責額+保険料が上限 |
| キャッシュフロー | 事故の年は激しく上下する | 保険料は月割り、キャッシュフローは安定 |
| 隠れコスト | クレーム・リスク・法務の筋肉を自社で作らなければならない | 保険会社が引受・クレーム・リスクサービスを持ち込む |
分かっただろうか。「節約した」保険料の1ドル1ドルは、引当金に置いておかなければならない。手つかずで。貯めて使う、ではなく、貯めて置いておく、だ。それができないなら、リスクを保持する資格はない。
自家保険の引当金はどれくらい必要か
三つのステップ。どれも省略不可。
第一に、露出をマッピングする。実際に懸かっているものを洗い出す。平均ではなくピーク時の顧客在庫金額。建物の再調達コスト。設備。加えて第三者賠償責任(怪我、来訪者、近隣)。最悪のケースとは「平均的な損失」ではない。単一点での最大損失に連鎖効果を掛けたものだ。ヒューストンの倉庫はそこで死んだ。
第二に、履歴を読む。過去5年間の事故を、大小問わず全部引っ張り出す。見る数字は二つ。年間平均自己負担額と、最大の単一事故損失だ。引当金の最低ラインは、その最大単一事故損失の2倍に置く。損失は平均のところには来ないからだ。
第三に、ストレステストだ。自問してみよう。明日の朝、電話が鳴って倉庫の半分が消えていたら、引当金で足りるか。足りなければ保険に入る。あるいはハイブリッドにいく。高額免責額+超過保険だ。小さな損失は自分で、大きな損失は移転する。これが大規模倉庫の実際のやり方であり、私が推す出発点だ。
逆張りの見方
自家保険は「金持ち会社のゲーム」だと言う人がいる。違う。「帳簿がしっかりした会社のゲーム」だ。年商数千万ドルの3PLが見事に回しているのを見たことがあるし、年商9桁のオペレーターが一度の事故で立ち行かなくなるのも見た。分かれ目は規模ではない。三つだ。本物の損失データ、税金を払うような規律の引当金口座、そして事故が起きたときに即興ではなくプレイブック通りに動ける人間だ。
保険会社にとって最も利益になる顧客は、怖さのあまりフルカバーに入り、規律正しさのあまり一度もクレームを出さない倉庫だ。データが良く、リスク管理が良いなら、その利益をなぜ渡すのか。逆に言えば、過去3年間にいくら自己負担したか答えられないなら、保険加入は今あなたが外注できる最も安いリスク管理だ。
倉庫オーナーへのアドバイス
リスク保持と保険加入の間には中間地帯がある。高額免責額の保険+満額の引当金だ。これが10万平方フィート超の倉庫の実際の選択肢だ。純粋なリスク保持が合うのは、たった一種類のオペレーションだ。完全な損失データ、税金支払いのような引当金規律、そしてリスクを本当に理解している経営陣。
3PLオペレーターが見落としがちなことがもう一つある。保険料は請求できるコストだ。多くの3PLは保険コストを保管料に織り込んでいる。顧客は受け入れる。自分の貨物があなたの建物にあり、夜ぐっすり眠りたいからだ。リスク保持で「節約した」保険料は、顧客から1ドルも余計にもらえない。だが払えないクレームは顧客を奪う。そして3PLの損失には、自社オペレーターにはない二つ目の請求書が付く。貨物そのものに加えて、SLAペナルティと失ったアカウントだ。在庫金額だけで引当金を積んだオペレーターが、桁違いに足りなかったのを見たことがある。3PLの計算は別に回せ。
最後に一つ問いかけよう。どちらの数字が大きいだろうか。あなたの年間保険料か、それとも過去5年間に実際に自己負担した額か。答えられないなら、今夜は眠るな。まず帳簿を開けよう。その計算に一晩は十分値する。
Lao Mi(サプライチェーンのベテラン、20年の経験)著 英語版からの翻訳。内容に相違がある場合は英語版を優先します。