まず請求書から考えよう。年間で数千万規模の賃料・人件費・設備の減価償却を抱える倉庫は、たった一晩の悪い出来事で数十万規模の損失を出すことがある。停電で冷蔵室が温まる、あるいは基幹設備が故障して受注が何日も止まる。倉庫保険の特約と追加補償は、買うときはコストに見える。事故が起きて誰も払ってくれないとき、それは欠けた床のように見える。問題は、追加補償を買うかどうか一般論ではない。どれが元を取るか、どれが年々静かに金を無駄にするか、である。
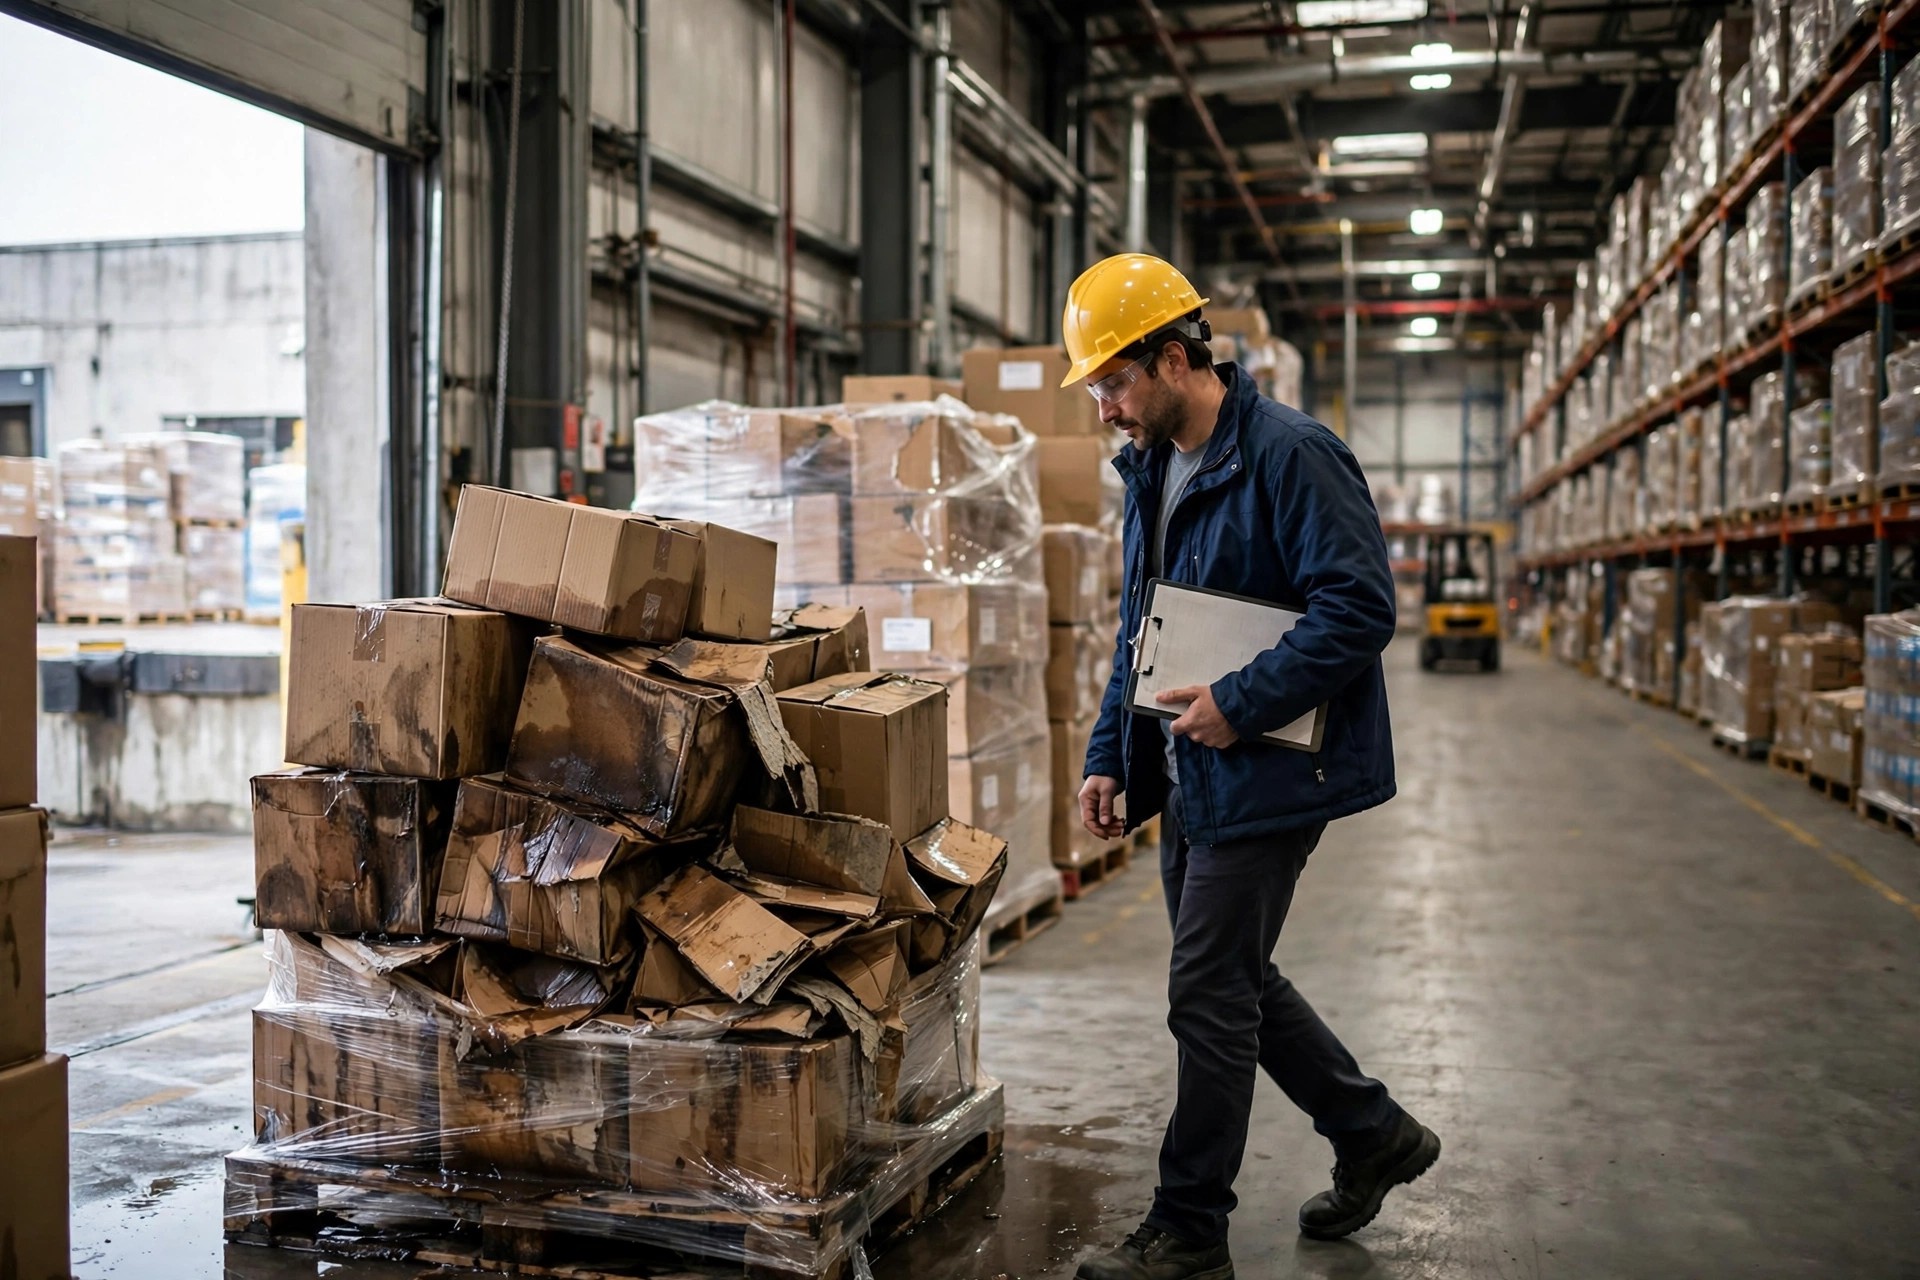
私は両方の失敗を間近で見てきた。アメリカ中西部では、食品流通倉庫が夏の夜に停電した。予備発電機は2時間もたず、冷蔵室の温度は上がり、朝までには温度管理が必要な商品の一ロットが基準通りに出荷できなくなった。基本契約は商品損失の一部をカバーしたが、停電による腐敗と2日間の稼働停止は基本契約の文言の外だった。対応する特約が一度も追加されていなかったからである。顧客からのクレームと失った取引先は、腐敗した商品そのものより高くついた。沿岸の港湾倉庫では、自動仕分けラインの主モーターが故障し、ラインはほぼ4日間止まった。臨時の手作業仕分けは通常の人件費の数倍かかり、納期を守れなかったことで大口顧客2社が他社へ注文を移した。設備修理は一部カバーされた。事業中断損失はカバーされなかった。保険料を節約するためにその特約が省かれていたからである。
倉庫保険の特約のコスト構造:保険料・免責金額・支払限度額
価格の話をする前に、すべての特約を3つの数字に分解しよう。年間保険料、事故後にまず自分が負担する免責金額、そして保険会社が支払う上限となる支払限度額である。保険料だけでは話の半分しか分からない。免責金額が高すぎると特約は飾りになる。小さな事故はすべて自社負担になるからだ。限度額が低すぎると大きな損失が途中で頭打ちになり、残りは自分持ちになる。特定の保険料や限度額の数字は、保険会社の最新の見積もり次第だと考えよう。立地・商品価値・設備の経年が見積もりを大きく動かし、他社の契約が自分の価格ではない。
私の方法は機械的であり、それこそが倉庫保険の特約と追加補償を正しく扱う規律である。候補となる特約をそれぞれ1行にし、保険料の範囲・免責金額・限度額・カバーする事故の種類を書き、3年分の事故記録と照らし合わせる。3年間一度も起きなかったリスクは、契約ではなくウォッチリストに入れる。一度起きて、その特約の3年分の保険料より高くついたリスクは、購入リストの最上位に置く。保険は確率のビジネスである。勘で特約を買うことは、何も得ずに金を使う一番早い方法だ。
停電・設備故障・ストライキ:倉庫保険の特約比較
| 特約 | 買うと無駄になる場合 | 省くと痛い場合 | 判断ルール |
|---|---|---|---|
| 停電による腐敗 | 乾物のみで、温度管理が必要な在庫がない | 冷蔵倉庫や食品・医薬品で、数時間の停電が腐敗を意味する | 温度管理在庫があることが優先事項になる |
| 設備故障 | 新しい設備、ベンダーによるフルメンテナンス、手作業の代替が機能する | 高度に自動化され、1日の停止が納期の約束を壊す | 停止コストが保険料の範囲を超えるときに買う |
| 事業中断 | 注文の遅れが許容でき、顧客が遅延を受け入れる | 厳しい納期契約があり、停止がペナルティを招く | 倉庫の規模ではなく契約のペナルティで判断する |
| ストライキと騒擾 | 労使関係が安定し、地域に停止の履歴がない | 港湾地域や停止の履歴がある地域 | 恐怖ではなく地域の事故頻度で判断する |
最も無駄に買われる特約はストライキ補償である。その言葉だけで買い手は怖がって追加してしまう。何年も関連する事故がない地域でもそうだ。だから保険料は毎年支払われ、一度も使われない。その金は無駄である。最も過小評価される特約は停電による腐敗である。倉庫は予備発電機があれば問題は解決すると考えがちだが、発電機の稼働時間・切替の信頼性・燃料の備蓄はすべて変数である。一晩まるまるもたない発電機では、停電補償は選択肢ではなく必須になる。
倉庫保険の特約における本当のレバレッジ:免責金額と限度額が保険料に勝る
直感に反する点はここだ。保険料を下げる最良の方法は、しばしば特約を削ることではなく、免責金額と限度額を正しく設定することである。免責金額を上げると通常保険料は下がるが、小さな事故はすべて自社負担になる。免責金額を低くしすぎると毎年保険料が上がり、小さな請求を出すことで翌年の保険料がさらに上がることもある。私のルールは、免責金額を倉庫が痛みなく吸収できる額の近くに設定し、限度額を単一事故の最悪の損失の近くに設定することだ。この2つの数字が正しければ、保険料は通常妥当な範囲に収まる。
2つ目のレバレッジは事故記録そのものである。停電・故障・停止の3年分の表を持って見積もりの話に臨もう。保険会社は保証ではなくデータに応える。完全な記録は、ただの保証では決して得られない交渉の余地を生む。署名の前に、もう1つ重要な確認がある。特約の文言を1行ずつ読むことだ。停電特約は、系統の故障と自社設備の故障の両方をカバーするか。事業中断は、停止の初日から始まるか、それとも待機期間の後か。これらの細部が請求が支払われるかどうかを決める。請求の最中に除外条項に気づくことは、最も高くつく学び方である。
計算できる結論はこれであり、倉庫保険の特約と追加補償をチェックリストではなく購入判断として要約するものだ。候補となる特約ごとに、3年分の保険料と単一事故の自己負担損失を比較する。比率が1未満ならまず買う。1を大きく上回るならウォッチリストだ。免責金額は倉庫が1回の事故で吸収できる額で設定し、限度額は単一事故の最悪の損失で設定する。実際の数字には保険会社の最新の見積もりを使い、表を作ってから署名する。それが追加補償を正しく買うということである。
Lao Zhou(物流コストアナリスト)著
英語版からの翻訳。内容に相違がある場合は英語版を優先します。