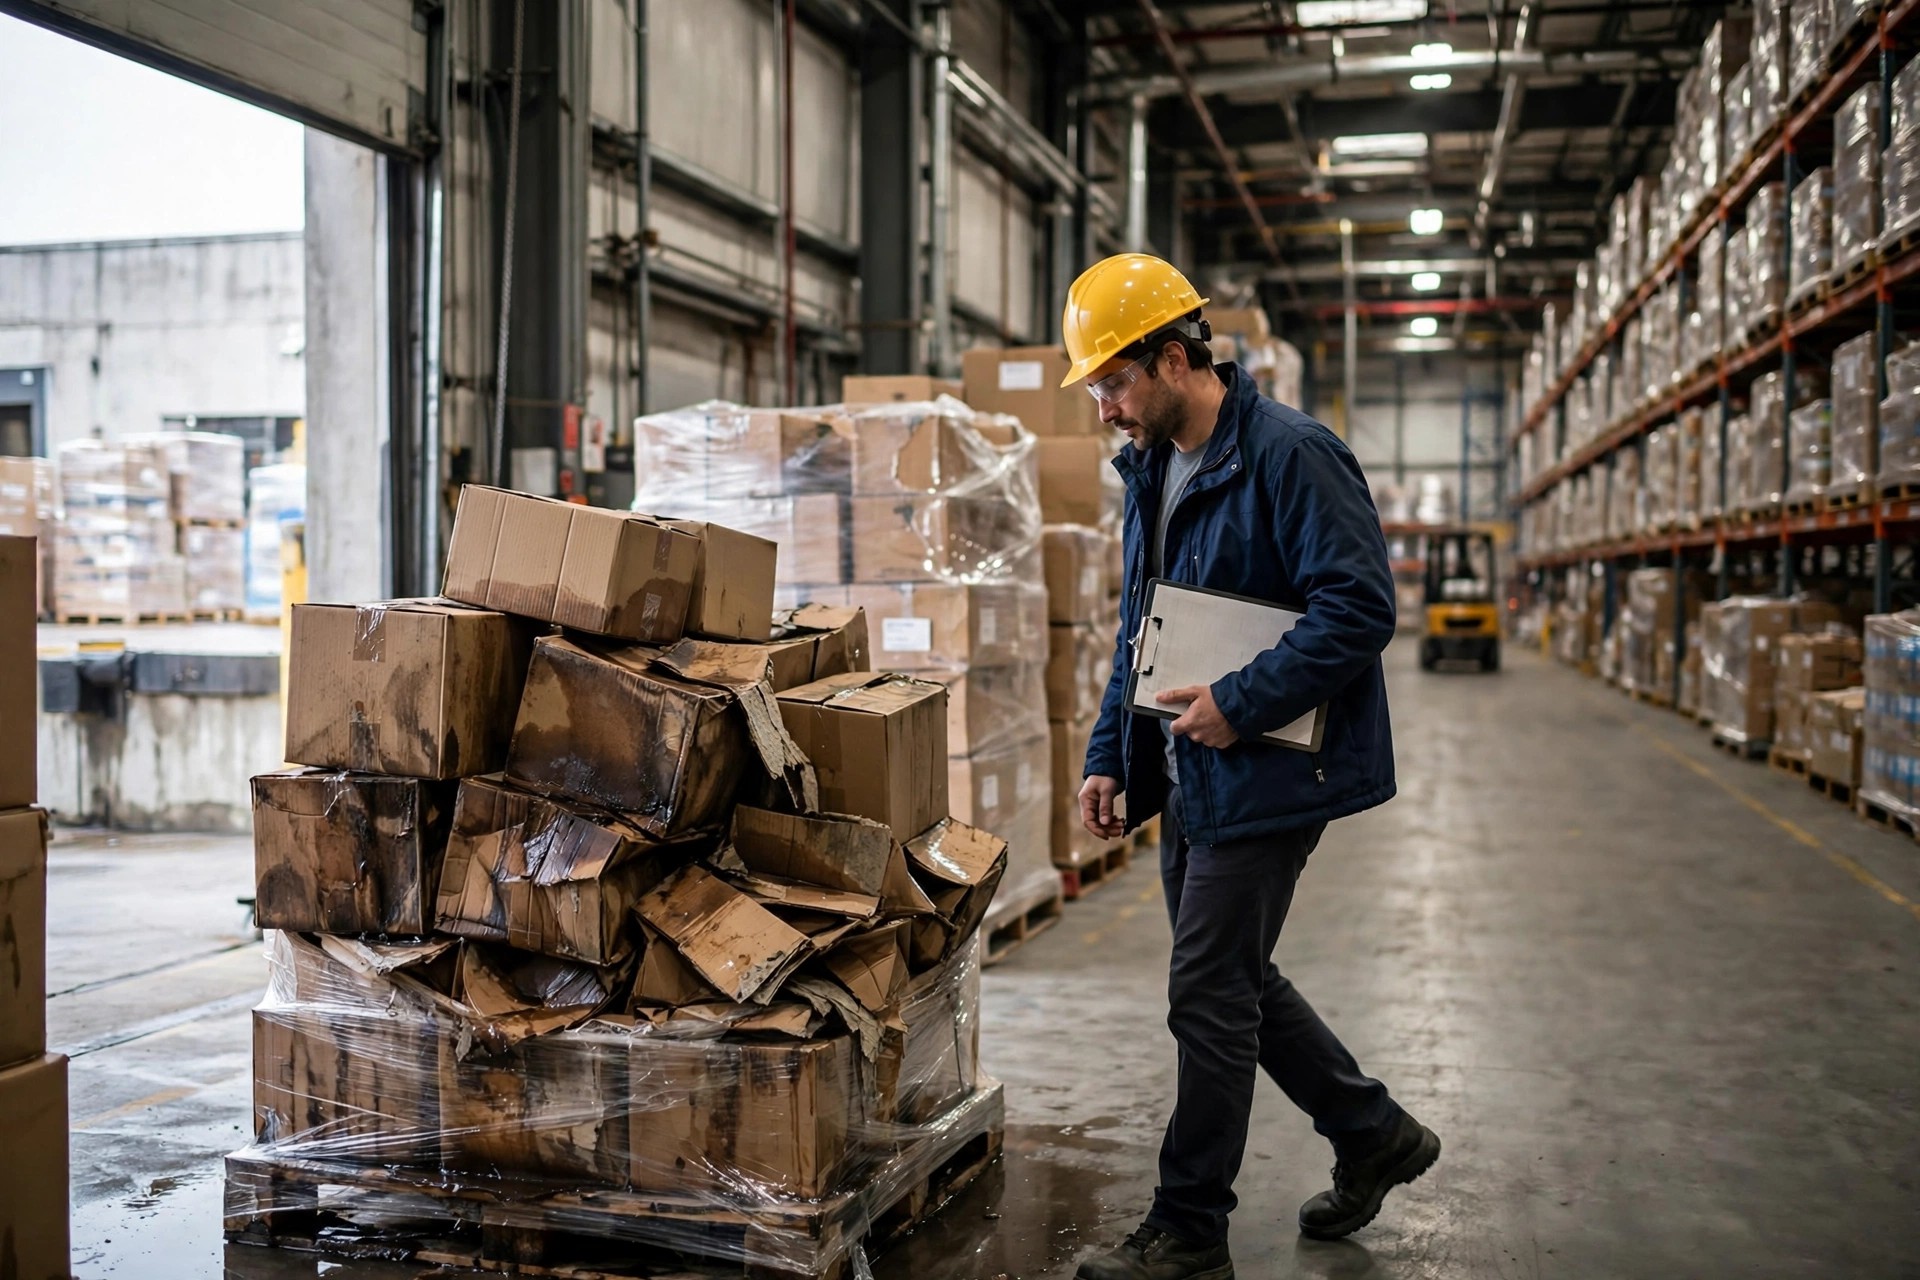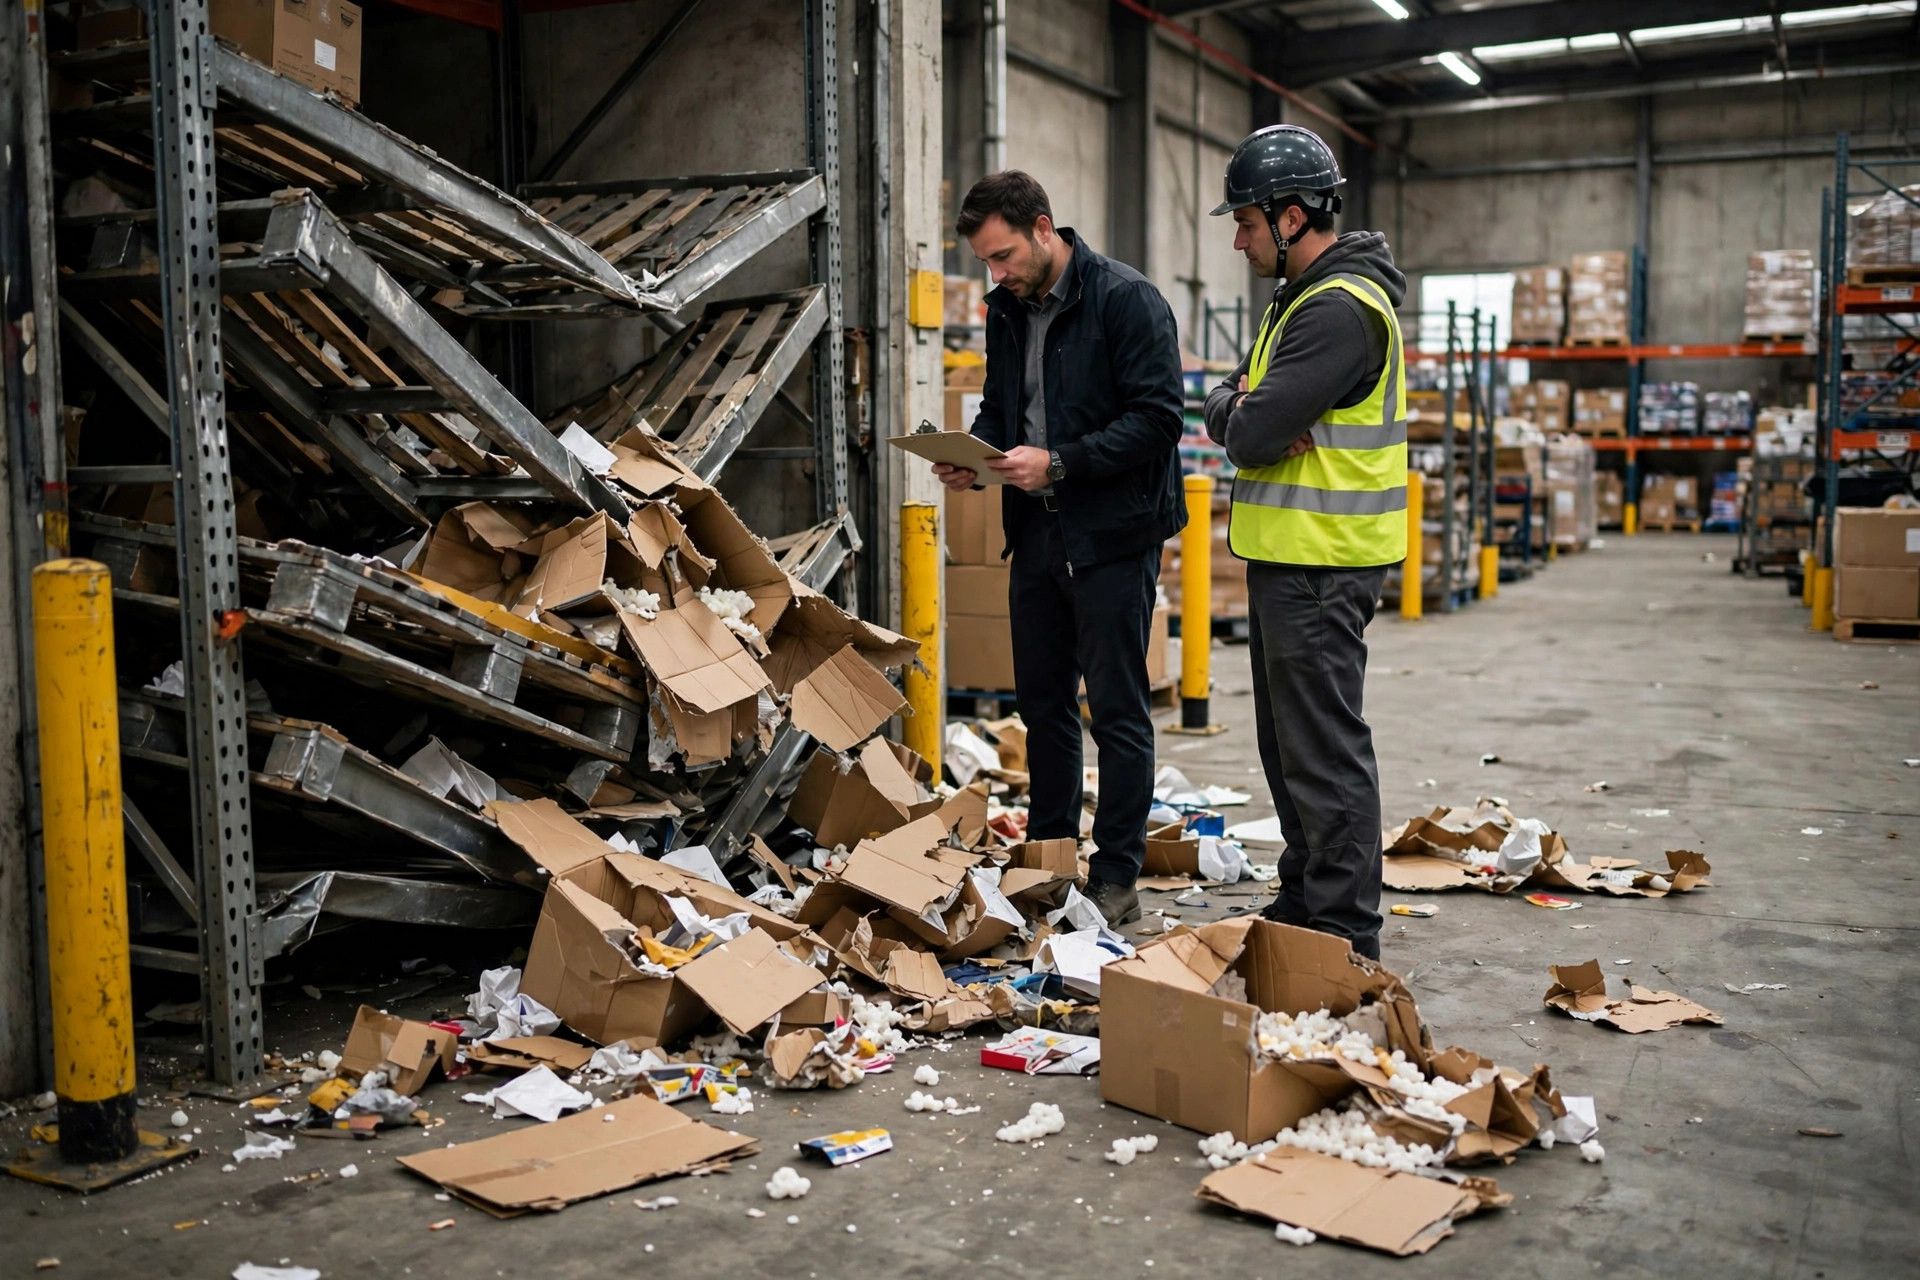
ある顧客がいる — 2023年9月、シカゴ南西郊外の180,000平方フィートの倉庫。深夜0時ごろドックドアの上で火災が発生し、パレットラック半段分の梱包材とカートンが燃えた。製品自体はあまり燃えなかったが、煙はあちこちに及んだ。
顧客は翌朝に電話してきた:「Susan、保険会社が査定人を送ってくる。何を用意すればいい?」私は言った:「書類を用意しなさい。すべて揃っていれば、彼はすぐ承認する。欠けがあれば、3か月引っ張られるわよ」。
彼は保険証券のコピーとクレーム受付証を持参した。査定人は7つの書類チェックリストを手渡し、彼は4か月かけて追いついた — ファイルが完全だった別の顧客より40%近く少なく回収した。不正ではない — 自分の交渉力を自ら手放したのだ。
その7つの書類を紹介しよう:何が必要か、どこで見つけるか、欠けたら何が起きるか。そして忘れないで — 事故の後、最初にすることはブローカーに電話することではない。現場を保全し、すべてを撮影し、文書番号1のドラフトを作り始めることだ。
1. 保険証券とすべての特約
内容: 完全な保険証券約款とすべての特約。契約時に流し読みした2ページの概要ではない — 条項の全文だ。
入手先: ブローカーは常に一式持っている。財務部門と社内の保険担当者も持つべきだ。契約開始初日にPDFをオペレーションと倉庫の管理者にメールで送ろう — 事故後の午前3時には、スマホに入っていてほしい。
欠けた場合: 査定人の最初の質問は必ず「保険証券をご提供ください」になる。なければ、約款の最も保守的な読み方で査定される。さらに悪いことに、保険証券に自動増額条項やストックスループット条項があるかどうかも分からなくなる。倉庫の在庫価値は変動する — ピークシーズンの在庫はオフシーズンの2倍の価値になることもある。適切な条項がなければ、損失はオフシーズンの平均で計算され、反論の余地がない。
意外なのはここだ: ほとんどの人は、事故後の最初の電話はブローカーへの電話だと思う。そうではない。まず現場を保全し、触れる前にすべてを撮影してから、保険証券で自己負担額と報告期限を確認する。多くの保険証券には「速やかに」や「48時間以内」と書かれている。1日遅れて報告すれば、査定人は現場が荒らされたのではないかと疑える。ある顧客は最初に3日かけて顧客を落ち着かせて — それは理解できる — から請求した。報告書には一行書かれた:「通知遅延」。保険会社はその2語で支払いを15%カットした。
2. 事故前後の在庫記録
内容: 事故直前の在庫台帳(WMSのエクスポートか直近のサイクルカウント表)と、事故直後に作成した損害在庫リスト。この2つが並べば、損失が計算できる。
入手先: WMSから事故前日のスナップショットをエクスポートし、被災ゾーンを歩いて損害品リストを作る — SKU、品名、数量、単価、損害の程度を一行ずつ。
欠けた場合: 事故前の台帳がなければ、問いはこうなる:「この製品が本当に建物の中にあったことをどう証明する?」顧客は5,000ケースを請求し、あなたは4,200ケースしか裏付けられない — 保険会社は800ケースの差異に1セントも払わず、顧客はあなたを追ってくる。だからこそ3PL契約に「申告価格」条項や「在庫照合」条項があるのだ。自社の契約に本当に明記されているか確認しよう。
別の顧客 — 2024年2月、ペンシルベニアの倉庫で屋根漏れが電子部品を濡らした。彼は事故当日にWMSスナップショットをエクスポートし、3日目までに損害リストを完成させた。2週間で立会い完了、1か月で入金。書類が、彼が尋ねる前にすべての問いに答えていた。
3. 現場の記録:写真と動画
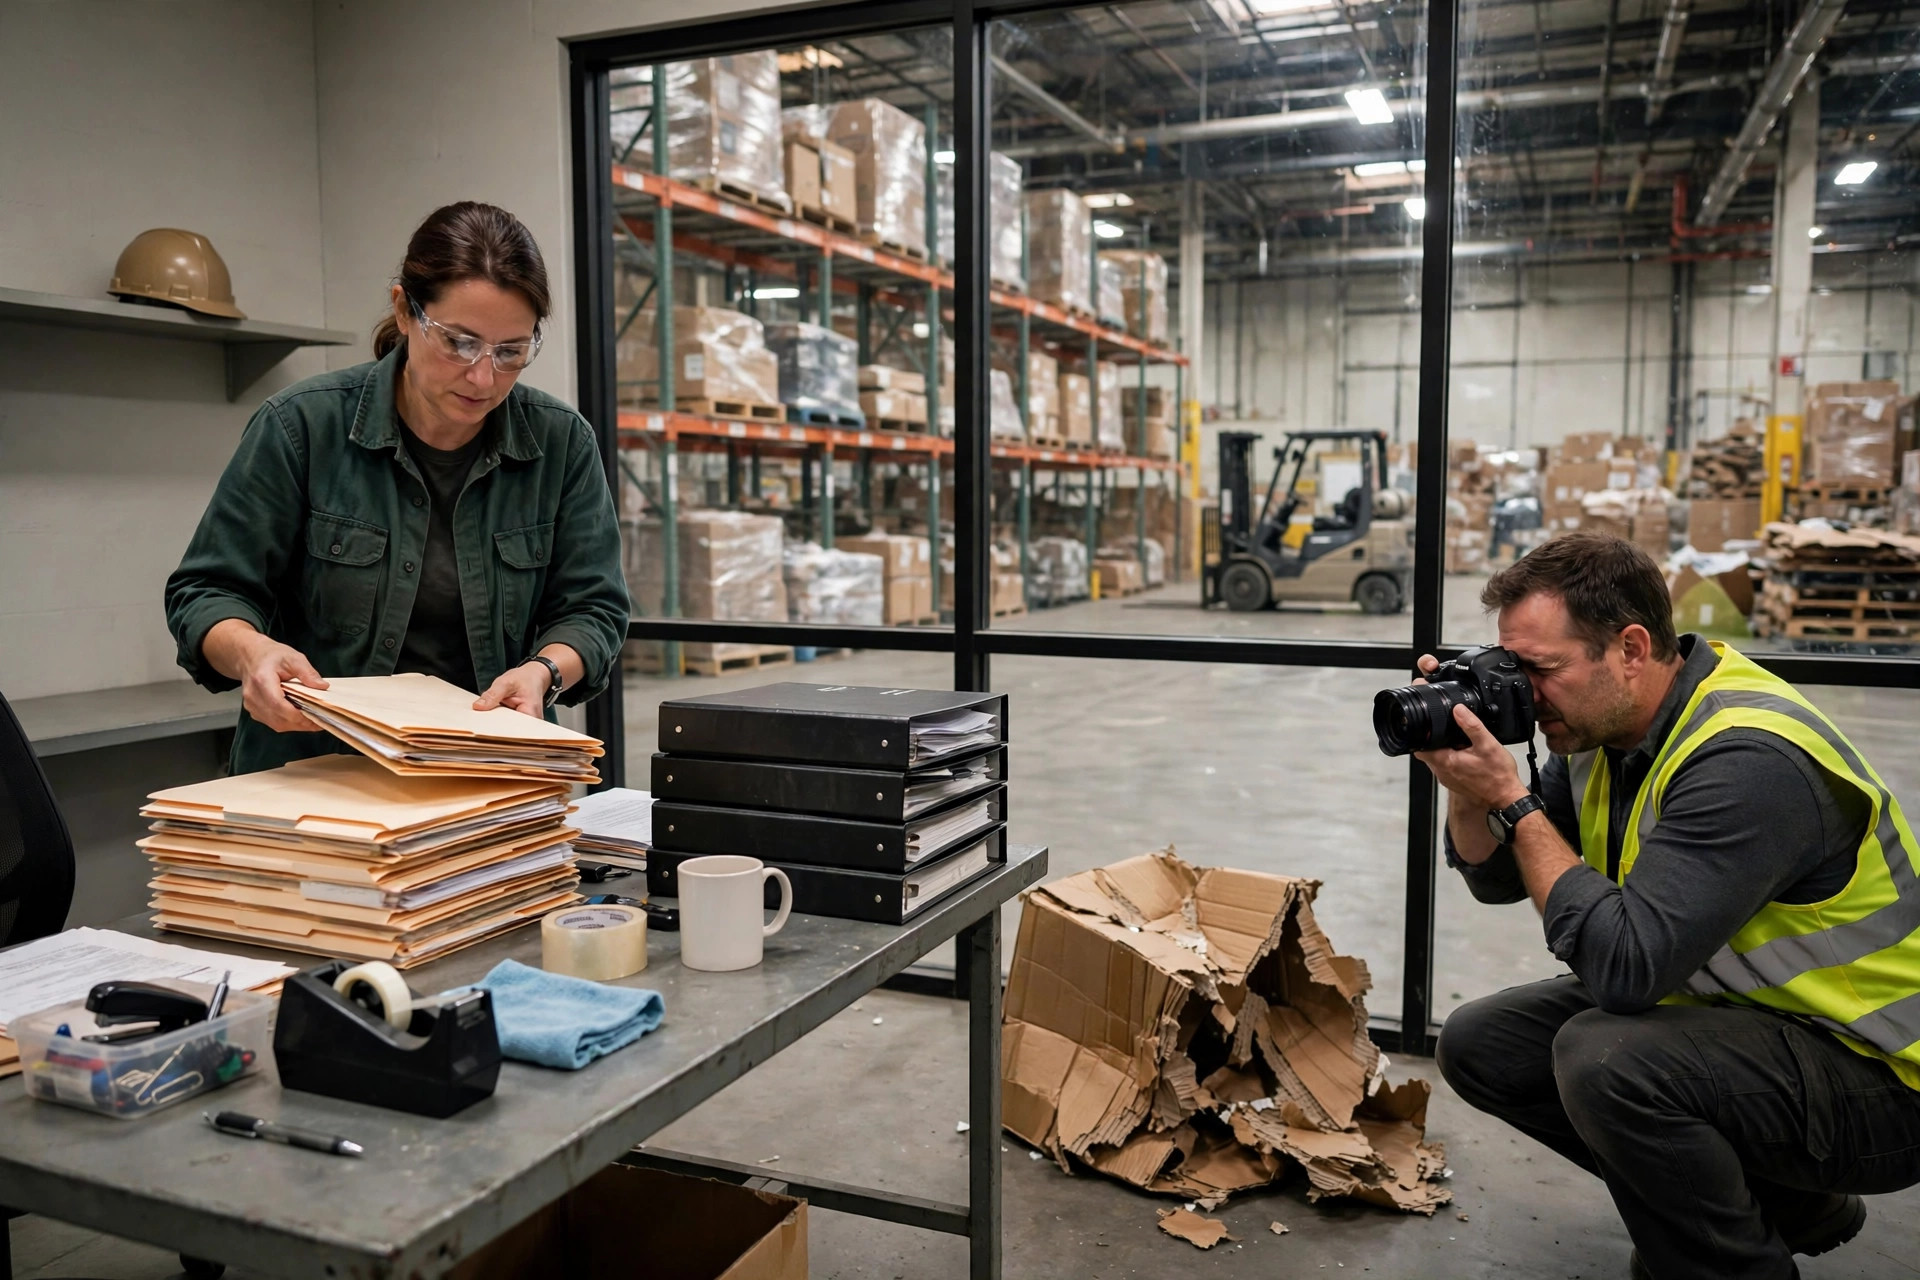
内容: 現場の全体カバーと接写の詳細、タイムスタンプ付き写真、編集なしの連続動画。第1ラウンドは物を動かす前に、第2ラウンドは片付けの最中に。
入手先: 倉庫管理者のスマホとCCTVのエクスポート — 今すぐ引き出そう。録画は通常30~90日で上書きされる。
欠けた場合: 写真は事故原因に関する査定人の主要な証拠だ。なければ説明から作業するしかなく、説明と現場が食い違えば、報告書は不利な方向に書かれる。撮影前に片付けると、廃棄した物が本当に損傷していたのか疑われる。
4. 価格の証明
内容: 損傷品の仕入請求書、受領記録、荷送人の申告価格、最近の売買契約 — 商品の価値を立証するものは何でも。
入手先: 財務の仕入請求書、WMSの受領記録、3PL契約の申告価格添付。
欠けた場合: 価値を立証できなければ、商品は防御可能な最低の市場価格で評価される。単価$12で買った製品が卸値$8で評価され、差額はあなたの負担だ。厳しい3PLの教訓:保険料節約のために受領時に価格を過少申告した顧客は、クレーム時に泣くことになる。アパレル顧客の荷主は長年60%の価格を申告し、事故後に100%を請求しようとした。ファイルには3年分の申告が並んでいた:「申告ベースで精算します」。顧客は神様という議論は、その場を生き残れなかった。
5. 防火設備とセキュリティの記録
内容: 防火設備の保守記録(スプリンクラーと煙感知器の点検報告書)、訓練記録、警備巡回記録、アラームログ。火災なら消防の事故報告書も。
入手先: 施設管理と防火設備ベンダー。事故報告書は地元消防署から — 通常15~30日で取得できる。
欠けた場合: 保険証券はほぼ確実に防火設備の正常稼働を義務付けている。電池切れの煙感知器が2つに白紙の点検記録?保険会社が拒否や減額に使える「保守不履行」という文言だ。シカゴの顧客はまさにこの代金を払った:死んだ感知器2つ、報告書の1行のメモ、そして示談額の比率は絞られた。
6. 損害防止費用の領収書
内容: 損失を悪化させないために使った1ドル単位の支出 — 緊急清掃、仮保管、補強、迂回。請求書はすべて保管。
入手先: 調達と総務の支払記録。
欠けた場合: これらの費用は別途回収できる — 訴えと労働(sue and labor) — 保険証券は更なる損失防止のための合理的な措置を義務付けているからだ。記録がなければ、誰も代わりに計算してくれない。給水本管が破裂した顧客は、夜間の排水と緊急移転に$28,000を費やし、すべて文書化 — 最後の1ドルまで回収した。ほとんどの人は、このお金が請求できることすら知らない。
7. 顧客や第三者との往復書簡
内容: 事故後にあなたと顧客、ブローカー、修理業者との間で交わしたすべてのメール、メッセージスレッド、会議メモ — 特に顧客からの請求書簡。
入手先: アーカイブメール、チケットシステム。
欠けた場合: 3PLのクレームはしばしば二正面戦争だ:一方では保険会社への請求、他方では顧客からのクレームへの防御。顧客の請求書簡はファイルに添えられる最強の裏付けだ。逆に — 顧客が「このロットは既に湿気損傷していた」とメールしていて、あなたがそれを保険会社に請求していたら、それは詐欺の領域だ。
7つの書類チェックリスト
| # | 書類 | 入手先 | 欠けた場合のコスト |
|---|---|---|---|
| 1 | 完全な保険証券+特約 | ブローカー/財務 | 約款は保守的に、あなたに不利に読まれる |
| 2 | 事故前後の在庫記録 | WMSエクスポート+損害リスト | 商品がそこにあったと証明できず、差異は自腹 |
| 3 | 現場の写真・動画+CCTV | 管理者のスマホ/CCTV | 事故原因は不利な方向に書かれる |
| 4 | 価格の証明 | 請求書/申告価格 | 商品は市場の底値で評価される |
| 5 | 防火・セキュリティ保守ログ | 施設/消防署 | 「保守不履行」で支払いが減額される |
| 6 | 損害防止費用の領収書 | 支払記録/請求書 | 回収できるお金が自腹に |
| 7 | 往復書簡の記録 | メールアーカイブ/チケット | 裏付けなしの二正面クレーム |
査定人も人間 — あなたは彼の報告書を代わりに書いている
内情の真実:査定人の報告書は保険会社の内部審査を生き延びなければならず、すべての数字に根拠が要る。ファイルが完全なら、彼は自由に書ける — 報告書は一発で通る。書類に抜けがあれば、彼は自分を守る:不確かなものはすべて「疑問」や「検証待ち」になり、報告書は差し戻され、さらに2か月が消える。あなたは査定人と戦っているのではない。審査を通過できる報告書を書くのを手伝っているのだ。
だから何も起きていない今、これをしよう:緊急時計画にこの7つの書類それぞれの「入手方法」の経路を書き留める。保険証券PDFは誰が受け取るか、WMSスナップショットは誰がエクスポートするか、CCTVはどれくらい保存されるか — 書き留めて壁に貼ろう。事故当日の午前3時には、誰もゼロからこれを考え出せない。
次に倉庫保険の保険証券を交渉するときは、この3つを聞こう:1つ目、報告期限は正確に何日か、逃したらどうなるか。2つ目、在庫変動条項はあるか、ピークシーズンの在庫価値が2倍になったとき保障は追いつくか。3つ目、損害防止費用の回収上限はいくらか、事前通知が必要か。この3つを聞けば、ブローカーは相手がプロだと分かる。
Susan(3PL営業部長)著 英語版からの翻訳。内容に相違がある場合は英語版を優先します。