50,000平方フィートの倉庫で数字を計算してみましょう。1回の激しい雨、ドックドアの下から水が押し寄せ、400パレットが数インチの水に浸かります。1パレットあたり$800の商品なら、それだけで$320,000が失われます。しかもこれは、操業停止の日々、清掃の残業、クレーム、静かに他社へ取引量を移す顧客を数える前の話です。倉庫の洪水防止パッケージ一式——洪水バリア、排水清掃、屋根点検、予備ポンプ1台——は年間およそ$10,000から$15,000です。$320,000に対して約$12,000。この計算に2度目の検討は不要です。それでも毎年雨季になると、倉庫は浸水します。備えるべきことを知らないからではなく、自社の建物について数字を計算した人がいないからです。
倉庫の洪水1回が本当にいくらかかるのか
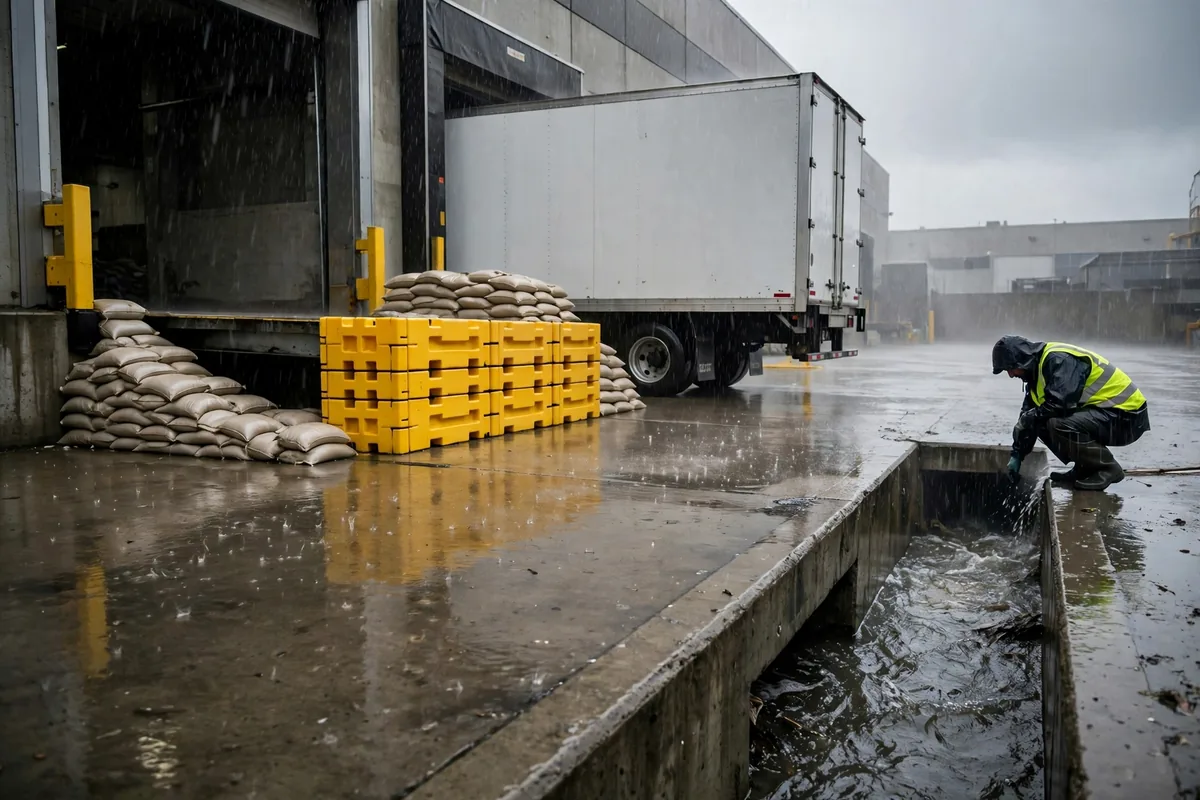
2023年の夏、ヒューストン郊外の3PL倉庫が真夜中の豪雨に見舞われました。敷地周辺の雨水排水溝は落ち葉と土砂で詰まり、水はドックに向かって下り坂を流れるしかありませんでした。30分以内に水はドアの敷居を越えて屋内に入りました。夜勤の2人が土のうを試みました。土のうではあれだけの水は止められません。朝までに、床面の300パレット以上が水浸しになり、段ボールは崩れて山になり、被害を受けた在庫の約半分は家電製品で、水に濡れれば無価値でした。商品の損失だけで数十万ドルにのぼり、建物は出荷が正常に戻るまで3日間停止しました。その3日間の注文は遅延するか、緊急運賃で別の施設へ急送されました。
商品は最悪の部分ではありませんでした。商品には保険がかかります——支払い割合と免責額は保険契約に従うため、決めつける前に最新の条件を保険会社に確認してください。保険がカバーしないのは操業停止です。遅延注文の違約金条項、取引量を移す顧客、仮設スペースの賃借料。保険は商品を支払います。失った顧客は支払いません。私は、洪水の2か月後に最大の顧客を失った倉庫を知っています。取引量の半分が1つの決定で消え、保険会社はその損失に1円も払いませんでした。
以下は、中規模倉庫を例にした比較です。数字は目安の規模として扱い、使用する前にご自身の見積もりと照らし合わせて再確認してください。
| 項目 | 洪水防止(年間) | 洪水損失(1回の発生) |
|---|---|---|
| 洪水バリアと敷居のかさ上げ | 数千ドル、1回限りの支出で何年も使える | ドックドアからの浸水:床面在庫で数万~数十万ドル |
| 排水清掃と雨水排水溝の点検 | 数百ドルから約$1,000–2,000 | 排水溝の詰まりによる床面の浸水:同規模の損失 |
| 屋根点検と雨どいの清掃 | 約$1,000–2,000 | 屋根の雨漏りによる上段ラック在庫の損害:数万ドル |
| 予備ポンプと緊急用品 | 約$1,000–2,000 | ポンプが動かなければ、もう一晩水に浸かり、もう一晩損失が続く |
| 在庫を低い場所から移す(現金コストなし) | ゼロ——半日の作業 | 床面の高額商品:全損 |
| 保険(契約条件による保険料) | 契約による——保険会社の最新条件を確認 | 商品は支払うが、操業停止や失った顧客は支払わない |
この表を1度読めば、結論は明らかです。最大の防止費用は、1回限りのバリア設置です。それ以外はすべて小額です。洪水損失の各項目は、その数倍から数十倍も大きいのです。これが無駄なお金の姿です。
倉庫の雨季洪水防止:雨が降る前の5つのチェック
まずドックドアです。敷居は十分に高いか、洪水バリアは実際に現場にあるか、ドアのシールは劣化していないか。雨季の前にすべてのドアを歩いて確認してください。バリアは邪魔で場所を取るため、人々は便利な場所に片付けてしまいます——そして嵐の夜、誰も時間内に見つけられません。私のルール:バリアは属するドアのそばに置き、それぞれに誰が設置するか、何分かかるかを書いたカードを付けます。シーズン前に訓練を1回行います。
2番目に、排水溝と雨水格子。トレンチ排水溝に土砂、落ち葉、壊れたパレットの木材はありませんか。雨水排水溝の蓋は、仕分け中の貨物で塞がれていませんか。ホースで水を通し、水が実際に流れるか確かめてください。ヒューストンの倉庫はまさにここで失敗しました——排水溝が詰まり、水に行き場がなく、屋内に入りました。排水溝の清掃はこのリストで最も安い作業であり、最も忘れやすい作業です。
3番目に、屋根と縦樋。継ぎ目、配管の継手、雨どい——シーズン前に上がって確認し、特に以前に補修した箇所を重点的に。雨漏りは厄介です。小雨では少ししか染み込まず誰も気づきませんが、本格的な嵐になるとラックを貫いて真下に流れ込みます。
4番目に、スロット配置(スロッティング)。ドック付近や建物の低い場所にある床面ロケーションには、高額品や水に弱い在庫を置いてはいけません。段ボール、電子機器、繊維製品——上へ移します。パレット、金属部品、耐水性のある包装材——それらは下へ。これには半日の再配置作業以外の費用はかからず、リストの中で最も確実な被害軽減策です。水が入っても、損失は半分に減ります。
5番目に、予備ポンプと当番表。ポンプは必要なときに始動しなければなりません。だからシーズン前に電源を入れてテストしてください——水がすでに屋内に入ってからでは遅いのです。土のう、吸水パッド、懐中電灯は、ドックで誰でも見える場所に置きます。当番表には、嵐の警報が出たときに誰が来るか、受け入れと出荷を止める権限が誰にあるかを明記します。誰も見ていない倉庫は午前2時に浸水し、午前6時に発覚します。
お金が最も効率よく働く場所
防止への支出は3つの段階に分かれます。第1段階は無料です。床面の再配置、排水溝の清掃、バリア設置の訓練——半日から1日の作業で、効果はすぐに見えます。第2段階は小額です。排水溝の清掃、屋根点検、予備ポンプ、土のう——年間およそ$1,000–2,000です。第3段階は1回限りの支出です。バリアと敷居の工事、数千ドルで何年も持ちます。まず第1段階と第2段階を行い、次に第3段階を予算に照らして計画します。この順番を逆にすると、最も重要でないものに最も多く使うことになります。
2024年の雨季、カリフォルニア内陸部のあるEC倉庫では、縦樋の継手が寿命を迎えていました。雨がラックを通って滴り落ち、上段の2列の段ボールが濡れました——数万ドルの商品です。事後、点検の見積もりは$1,000をわずかに超える程度でした。その倉庫は2年間先延ばしにしていました。財務部門はいつも「まだ漏れていない」と考えますが、漏れ始めると数十倍のコストがかかります。この考え方は逆さまです。防止へのお金はコストではなく、大きな損失に対する小さなヘッジです——保険と同じ考え方ですが、より安く、保険契約の条件を待つ必要もありません。
レバレッジのテストは簡単です。1ドル使うごとに、どれだけの損失を防げるか。排水溝の清掃と再配置が第1位です——ほぼゼロコストで、最大の項目、ドックからの流入と床面在庫を防ぎます。バリアが第2位です——1回の支出で何年も持ちます。予備ポンプが第3位です——高く感じますが、ある夜にその価格を取り戻します。最悪のお金は、洪水の後に使うお金です。緊急修理業者、仮設スペース、緊急移送、すべて日割りで請求されます。前に何も使わなければ、後に10倍払うことになります。
そして直感に反する話です。保険を洪水防止と見なしてはいけません。保険は事後に損失を分散します。防止は事前に損失を減らします。保険料は毎年出ていき、1回の洪水の後、免責額と翌年の値上げを合わせると、防止にかかった費用を簡単に上回ります。両方行いましょう。防止は確率を下げ、保険は確率が外れたときの損害を抑えます。洪水を防がずに保険だけ買うのは、毎年お金を払って運に賭けることです。
だから、計算できる結論があります。倉庫の洪水防止はコスト項目ではありません。数千ドルのヘッジが、数十万ドルの損失に対するものです。ご自身の倉庫で3つの数字を書き出してください。年間防止支出、1回の洪水のコスト——商品と操業停止——そして過去数年間に何回浸水したか。この3つの数字が予算を決めてくれます。私の目安は、年間防止支出を1回の洪水イベントのコストの5%未満に抑えることです。それ以上なら、構造が間違っています——高額な項目を先に削り、安いものを守ります。雨季はまだ数週間先です。今のうちに確認しましょう。計算が安いうちに。
Lao Zhou(物流コストアナリスト)著 英語版からの翻訳。内容に相違がある場合は英語版を優先します。