まず数字から始めましょう。500,000ドル相当の貨物が倉庫を出発し、輸送中に雨に濡れ、梱包がつぶれ、商品の半分が水濡れした状態で顧客に届きました。あなたは倉庫貨物保険の請求を出します。保険会社の返答は「却下」です——倉庫内で証拠チェーンが途切れたために、貨物保険の請求が却下されたのです。あなたは毎年数万ドルの保険料を払ってきたのに、いざというときに何も戻ってきませんでした。さらに悪いことに、却下の理由は最初から約款に書かれていたのに、倉庫にはそれを防ぐチャンスがあった——しかし誰も証拠を残していなかったのです。
私は長年、物流コスト分析に携わり、却下された貨物クレームを数多く見てきました。結論を先に言います。保険会社が悪意で請求を却下することはめったにありません。ほとんどの場合、証拠チェーンが倉庫内で途切れているのです。査定人はそれを逆にたどり、隙間を見つけ、却下は自ずと決まります。
| 却下理由 | 保険会社の論理 | 倉庫の失敗点 | 事前に残しておく証拠 |
|---|---|---|---|
| 不適切な梱包 | 梱包が輸送要件を満たしておらず、損害は自業自得である | 梱包方法、固定、防水 | 梱包写真、梱包材の記録 |
| 申告額の過少 | 保険金額が実際の価額を下回っており、支払いは比例して減額されるか却下される | 出庫時に申告額が低く書かれた | 申告書、インボイス、価額リスト |
| 免責金額未満 | 損害が免責金額を超えていない | 倉庫が負担する小さな損害を誰も計算していなかった | 損害リスト、修理見積書 |
| 通知の遅れ | 期限を過ぎて報告したため、原因を検証できない | 出庫後に誰も時計を気にしなかった | 通知記録、発見時刻の記録 |
| 証拠不足 | 各段階で何が起きたかの証明がない | 入庫時と出庫時に写真も署名もない | 入庫検収書、出庫引渡書、写真 |
理由その1:不適切な梱包 — 貨物保険請求却下の典型例
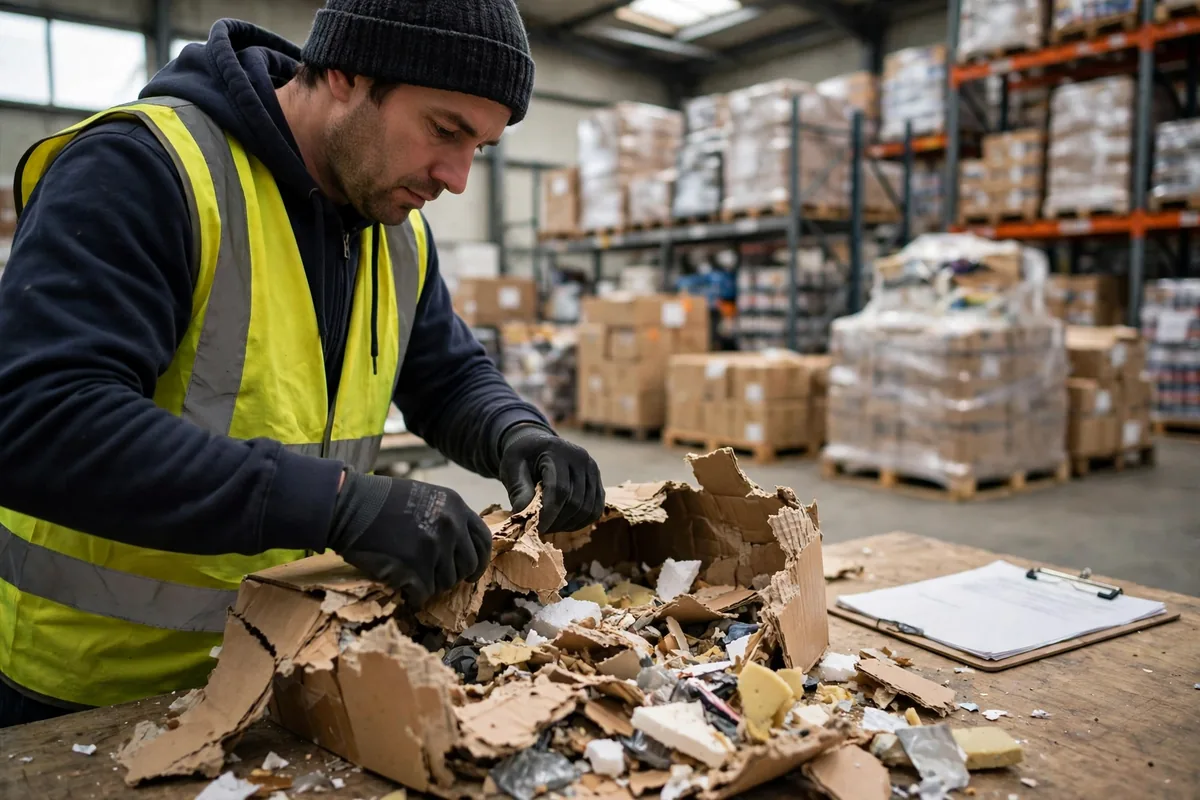
これは最も多い却下理由であり、倉庫が最も責任を問われるものです。約款の論理は単純です。保険は輸送中の事故を補償するものであり、梱包そのものの欠陥は補償しません。商品がつぶれた箱、破れたカートン、荷崩れした状態で届けば、査定人の最初の質問は「この梱包は輸送に適していたか」です。
実際の事例を見ました。ある倉庫は小型家電を再利用の古いカートンで出荷していました——コーナープロテクターもなく、内部の緩衝材もありません。10箱のうち3箱がつぶれて届きました。保険会社は写真を見て請求を却下しました。この種の商品に対する通常の輸送要件を梱包が満たしていなかったからです。倉庫は納得できませんでした——「いつもこうやって梱包してきたのに」。しかし「これまで問題がなかった」ことは、梱包が適切だったことを意味しません。一度の事故で、過去のすべてが再検証されるのです。
倉庫にできることは何でしょうか。査定人が写真を見ても耐えられる基準で梱包することです。高額貨物はすべて、梱包後に3枚の写真を撮ります。カートンの中の商品、封をしたカートン、送り状ラベルのある側面です。少なくとも3か月間保管してください。貨物が200,000ドル相当だとしましょう(仮の例です——本稿の数字はすべて例示です)。保険料は数百ドルです。写真を撮らなければ、1件の却下で200,000ドル全額を失います。
理由その2:申告額が低すぎたため、支払いもそれに連れて縮む
これは財務チームが責められるものです。一部の倉庫は保険料を節約するために価額を低く申告し、どうせ何も起きないだろうと考えます。そして何かが起きると、保険金額が実際の価額の半分しかなかったことに気づきます。保険会社は比例して支払います——半分以下です。約款によってはさらに厳しく、一定の基準を超えて過少申告すれば請求は全面的に却下されます。
貨物が1,000,000ドル相当(仮の例)なのに500,000ドルで申告されていたとしましょう。節約できた保険料は数百ドルです。400,000ドルの実際の損害は、保険の割合で支払われます——200,000ドルだけです。残りの200,000ドルは倉庫が負担します。節約額と失った支払い額は、比べものになりません。
解決策は一文です。実際の価額を申告し、インボイス、価額リスト、申告書を一致させることです。出庫検品に1つのチェックを追加します。申告額がシステムの価額と一致しなければ、貨物は出発しません。このゲートを守れば、誰もこっそり保険料を節約できません。
理由その3:損害が貨物保険の免責金額を超えなかった
多くの倉庫は、免責金額を読まずに約款に署名します。条項には「1件あたり5,000ドルの免責金額」とあります——それ以下の損害は一切支払われず、それを超えた分だけが支払われます。そして、水濡れしたカートン2箱の貨物が届き、損害は3,000ドルを少し超えた程度で、請求は一文とともに返送されます。
そのお金は無駄だったのでしょうか。正確には違います——条項は白黒はっきり書かれていました。失敗は、誰も事前に計算しなかったことです。免責金額を下回り倉庫が負担すべき損害はどれか、それを超えて保険会社が負担すべき損害はどれか。私のアドバイスは、免責金額の数字を請求担当者の机に貼り、まず1つの質問をすることです——免責金額を超えているか。超えていなければ、保険手続きは省き、内部損害として記録して次に進みます。
計算する価値のあるトレードオフがあります。免責金額が高ければ保険料は安くなり、低ければ高くなります。倉庫が年に3件の小さな損害を出すとしましょう(仮の例)、1件あたり4,000ドルです。免責金額が5,000ドルなら、3件すべて——合計12,000ドル——が自腹になります。免責金額を2,000ドルに下げ、年間保険料を3,000ドル多く払えば、6,000ドルを回収できます——3,000ドルの純益です。倉庫ごとに数字は異なりますが、計算しなければなりません。感覚で署名してはいけません。
理由その4:報告が遅すぎて、保険会社は何も検証できない
貨物約款は通常、厳しい通知期限を定めています——48時間のものもあれば、72時間のものもあります。期限を逃せば請求は却下されかねません。倉庫がこの点でつまずくのは、誰も気にしていないからではなく、「発見時刻」を実際のデータとして扱っていないからです。
典型的なシナリオはこうです。商品が顧客に届き、顧客が署名し、3日後に開梱時に見つかった水濡れを報告します。保険会社が尋ねます。商品はいつ届いたのか。損害はいつ見つかったのか。署名時の写真はあるか。納品書に例外の記載はあるか。答えはありません。却下は覆りません。これだけ時間が経てば、商品がいつ、どこで濡れたのか誰にも証明できません。
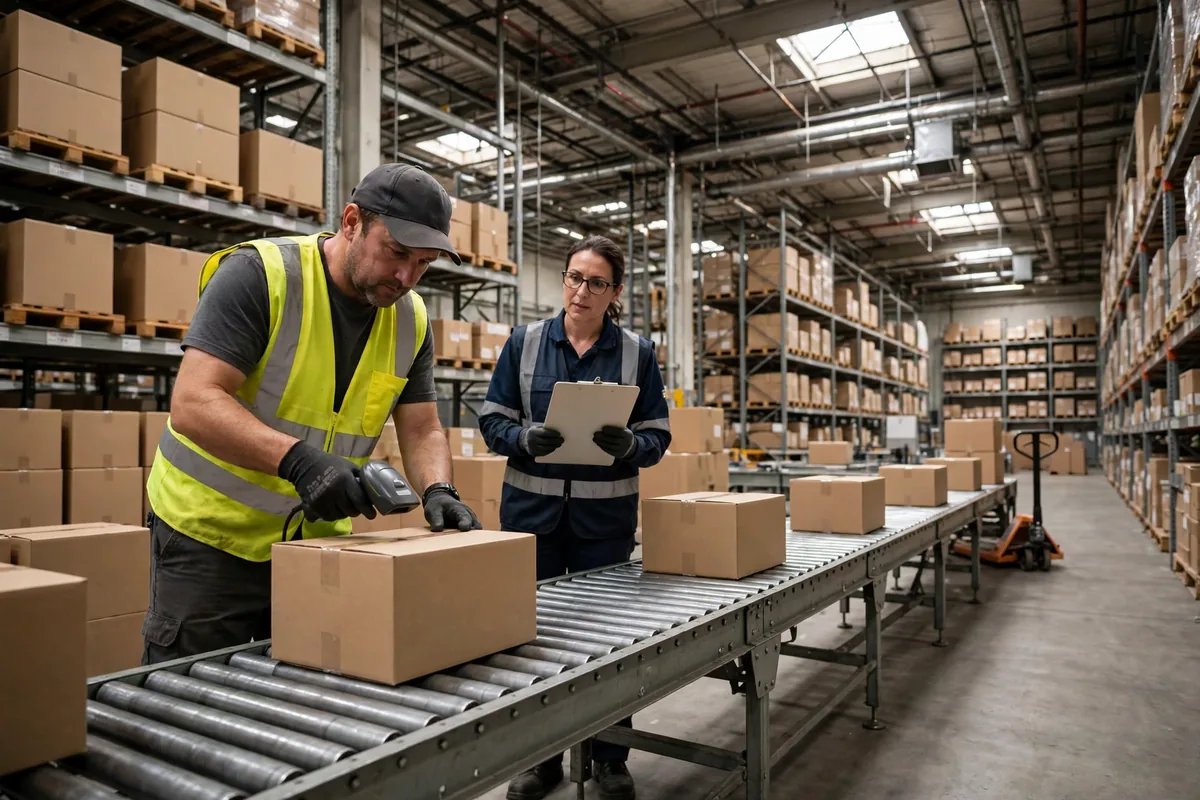
倉庫は2つの隙間を塞ぐことができます。第一に、出庫引渡書には商品の状態を記録し、運送業者がその場で署名すること。例外はその場で書き込み、後から追加してはいけません。第二に、顧客の署名のステップを見守ること。署名時に「外装に異常なし」または「外装に損傷あり」と顧客に記入してもらい、損傷があればその場で写真を撮ってもらいます。この2つの書類が、通知の時計の起点を定めます。
理由その5:証拠不足 — 証明不足による貨物保険請求の却下
最初の4つの理由は、結局この1つに帰着します。証拠チェーンです。査定人はチェーンを逆にたどります。入庫時に商品は無事だったか。適切に保管されていたか。出庫時にどんな状態だったか。運送業者は署名したか。書類を出せないつながりが1つでもあれば、保険会社に却下の理由を与えてしまいます。
私が見た最も残念な事例はこうです。価額は十分、梱包も問題なし、申告も正確、通知も期限内——それなのに出庫写真で命取りになりました。繁忙期で、検品担当者は手一杯で、誰も写真を撮りませんでした。査定人が尋ねました。出庫時に商品が無事だったことをどう証明するのですか。倉庫には何もありませんでした。案件は2か月間引き延ばされ、部分支払いで終わりました。その教訓は皆の心に刻まれました。
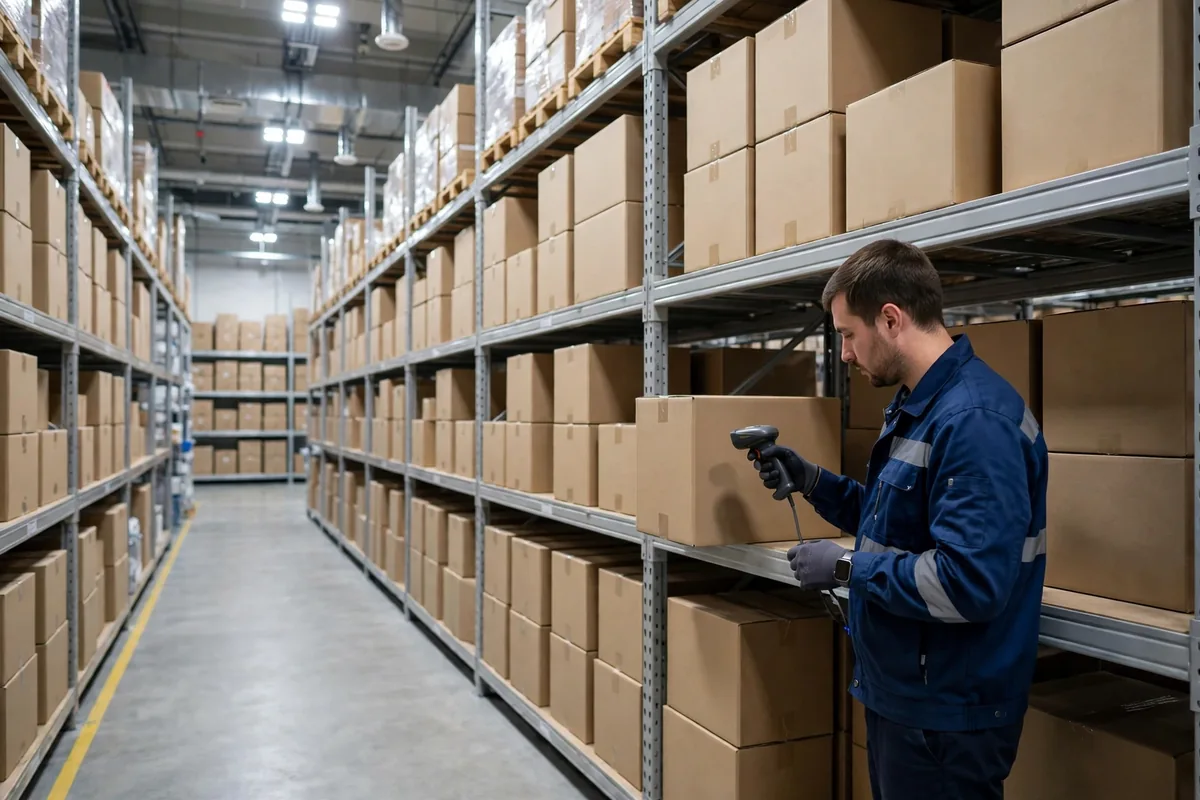
ですから私の提案は具体的です。倉庫の証拠チェーンは5つの項目からなり、すべて必須です。入庫検収書、保管中の抜き取り検査記録、出庫検品書、出庫写真、そして運送業者が署名した引渡書です。5つすべてがそろえば、保険会社は却下する前に二度考えなければなりません。1つでも欠ければ、査定人はもう1つ手がかりを得ることになります。
最後に合計で締めくくりましょう。倉庫が年に2,000件の注文を出荷し(仮の例)、年間50,000ドルの保険料を払い、年に5件の貨物損害を出し、平均30,000ドル——合計150,000ドルだとします。半分が証拠の問題で却下されれば、75,000ドルが消えます——1年半分の保険料が無駄になるのと同じです。逆に考えれば、証拠の仕事をきちんとやるコストは、追加の人件費で年間数千ドルです。保険料は少額です。支払われるかどうかを決めるのは証拠チェーンなのです。
貨物保険は、買うときはお金を使っているように感じます。何を買ったのかが分かるのは、請求するときだけです。約款があなたの代わりに証拠を残してくれることはありません。倉庫が残さなければなりません。何か問題が起きてから証拠を探しに行っても、もう手遅れなのです。
Lao Zhou(物流コストアナリスト)著 英語版からの翻訳。内容に相違がある場合は英語版を優先します。