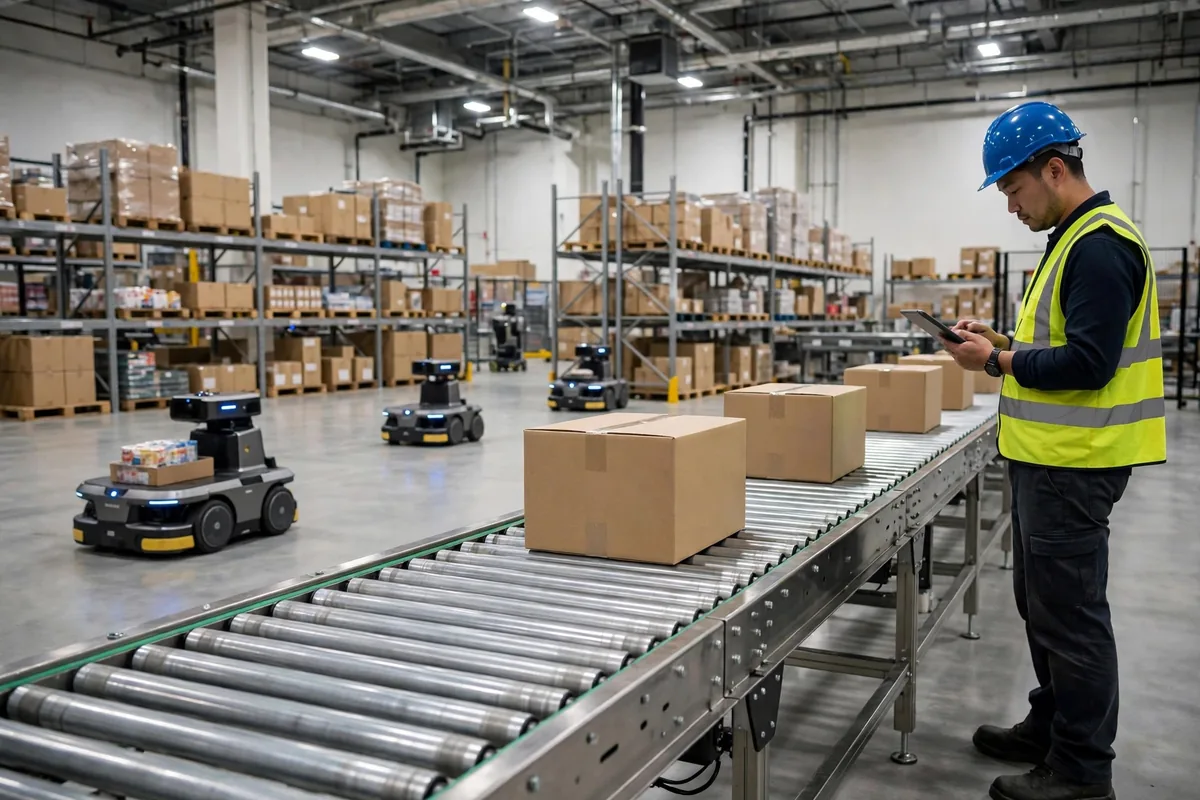
小規模なAMRフリートの月額リース料は$4,800でした。同じフリートの購入価格は$210,000でした。オペレーション責任者は二つの数字を見て、リースのほうが明らかに安いと言いました。そうではありません。今月は安いのです。5年間では、リースは購入よりおよそ30–50%高くつきます。その上乗せ分こそが意思決定のすべてです。なぜなら、その上乗せ分で本当に買っているのは、考えを変える権利だからです。
これがこの問い全体の枠組みです。倉庫自動化設備のリースと購入は、価格比較ではありません。今後5年間の安定性に対する賭けです。購入は、事業もSKUも顧客契約もほぼ現状のままであることに賭けることです。リースは、選択肢を開いたままにするために余分に払うことです。どちらの賭けも正しい場合があります。高くつく間違いは、どちらの賭けをしたのか分からないまま賭けることです。
購入:総額は安いが、初期負担が重い
購入のコスト構造は、言葉で述べるのは簡単ですが、細部で間違えやすいものです。設備費と導入費を前払いし、その後はメンテナンスがハードウェア価値の年3–8%ほどかかります。資産によって異なります。バッテリーとレーザーナビゲーションを備えたAMRはその範囲の上限寄り、単純なコンベヤは下限寄りです。5年間の総コストは、およそ購入価格に5年分のメンテナンスを加え、最後に残る残存価値を差し引いたものになります。
残存価値は、購入の事業計画がひそかにごまかす部分です。汎用資産は価値を保ちます。フォークリフト、標準コンベヤ、通常のラックは5年後でもまだ値がつきます。カスタマイズされた自動化はしばしばそうではありません。あなたのSKUプロファイルに合わせて作られた仕分けシステムは、次の倉庫にとってはほぼ無価値です。正直なモデル化の方法は、カスタマイズされたシステムの残存価値をゼロと仮定し、回収できた分はおまけと考えることです。
購入の本当のコストは損益計算書には載りません。現金です。七桁の前払いは、ピークシーズンの直前に与信枠を使い果たすことがあります。その現金は在庫を買うべきものなのです。減価償却と税務上の扱いも管轄区域によって大きく異なります。加速償却は一部の地域では購入者に有利になることもありますが、規則は頻繁に変わるため、ここで具体的な税率を挙げても古くなっているか間違っているでしょう。記事の数字を信じるのではなく、事業を営む地域の現行規則を確認してください。
私は2024年に中国東部の3PL向けに数字を計算しました。12台のAMRシステムで、設備と導入を合わせておよそ$420,000の見積もりでした。主要顧客との契約は3年間で、更新は不確実でした。直接購入すると、3年間の減価償却は年約$140,000になりました。リースにすると、同じ3年間の月額支払いの合計は減価償却を上回りました。計算上は購入が勝ちでした。それでもCFOはリースを選びました。理由は一文でした。顧客が更新しなければ、その顧客の貨物プロファイルに合わせてカスタマイズされたシステムはスクラップ同然になる、というのです。購入による節約は、一件の契約喪失による損失より小さかったのです。表計算では購入が勝ちました。事業ではリースが勝ちました。
リース:ハードウェアではなく自由にお金を払う
リース料は3つの要素をまとめたものです。資金調達コスト、メンテナンスとサービス、そして貸し手が引き受ける残存価値リスクです。自動化の一般的なリース期間は36–60か月で、期間が短いほど月額支払いが高くなり、総コストも高くなります。貸し手にまず尋ねるべきことは、リースの種類です。オペレーティングリースは車を借りるようなもので、返却します。ファイナンスリースは分割払いでの購入に近く、残存価値で買い取ります。契約書上は二語の違いですが、5年間の総コストでは最大で五分の一の違いになります。
リースが上乗せ分に見合うのは3つの場面です。第一にキャッシュフローです。頭金はほぼゼロで、ピークシーズンの運転資金は自由なままです。第二にサービス込みであることです。多くのリースにはメンテナンス、スペアパーツ、保証された対応時間が含まれており、ダウンタイムのリスクを一人で抱えるのではなく共有できます。第三に出口と更新です。期間終了時に返却、延長、次世代機への交換が選べます。AMRやビジョンシステムのように、世代ごとに目に見えて性能が上がるものでは、その選択肢は本当のお金に値します。
落とし穴はすべて細則にあります。稼働時間は計測され、超過使用にはペナルティがあるのでしょうか。「元の状態で返却」とは実際には何を意味するのでしょうか。私が確認したある契約では、設備を「工場出荷時の状態」で返却することが求められていました。その条項の潜在的なコストは、数か月分の追加支払いに相当しました。早期解約にはいくらかかるのでしょうか。月額料金を交渉する前に、返却基準と解約手数料を書面で取り付けてください。返却条項が厳しい安い月額料金は、安くありません。
リースか購入か:この表で自分の数字を計算する
他人の結論をコピーしてはいけません。以下の例示を使ってください。$140,000のシステム、5年間の期間、ハードウェア価値の年5%のメンテナンスを前提に作られており、自分の見積もりに置き換えてください。その中のすべての数字は仮定であり、明記されています。実際の料金、残存価値、税務上の扱いは、実際の見積もりと現地の現行政策から得なければなりません。
| コスト項目(5年間、例示) | 購入 | リース(60か月) |
|---|---|---|
| 初日の現金支出 | $140,000 | ほぼゼロ |
| 5年間のメンテナンス | ~$35,000 | 月額支払いに含まれる |
| 5年間のリース料合計 | — | ~$182,000–$210,000 |
| 終了時の残存価値 | $0–$28,000(汎用資産のみ) | $0(設備を返却) |
| 5年間の総コスト(残存価値控除後) | ~$147,000–$175,000 | ~$182,000–$210,000 |
| 最大のリスク | 事業の変化により資産が取り残される | 契約の細則、早期解約コスト |
この表の上乗せ分、5年間でおよそ30–50%は、AGVおよびAMRフリートのリースと購入に関する公表された比較と一致しています。そこでは、およそ$385,000のシステムの5年間リースは、購入・維持のベースラインを約39%上回りました。あなたの数字は異なるでしょう。答えの形は通常変わりません。
モデルにはもう一層加えるべきものがあります。ダウンタイムです。リースに稼働率保証と迅速な交換が付いていれば、ピークシーズンの停止を一回回避するだけで、リースの上乗せ分全体を上回る価値があるかもしれません。逆に、メンテナンス対応の遅い購入システムでは、ピッキング停止二日で節約分をすべて使い果たすことがあります。月額支払いではなく、生産的な一時間あたりのコストで比較してください。
意思決定のルールは四つの条件に圧縮できます。安定した事業、5年以上の顧客契約、再販価値のある汎用設備、余裕のある現金準備です。四つすべてを満たせば購入です。顧客契約が短い、数量が不安定、技術サイクルが速い、あるいはピークシーズンに現金が必要である。二つ以上当てはまればリースです。紙の上では最良に見えることが多い中間的な道もあります。コンベヤやラックのように変わらない部分は購入し、AMRやビジョンシステムのように速く進化する部分はリースするのです。
私が助言した小規模なアパレルEC倉庫は、2025年にその中間的な道を取りました。ピークの前に六台のAMRを3年リースで導入しました。数量は3か月間で倍増しましたが、フリートがそれを支えました。閑散期には二台を早期に返却し、月額支払いもそれに伴って下がりました。購入モデルでは、その六台は静かな数か月間、隅で減価償却しながら置かれていたでしょう。アセットライトとは、支出を減らすことではありません。資産が稼いでいる間だけ支出することです。
直感に反する判断を述べます。リースは、購入する余裕がないときにするものではありません。将来が不確実なときに、健全な事業が行うものです。購入は、技術選択を5年間、一回の支払いで固定します。リースでは、期間ごとに再決定できます。技術曲線が予測しにくいほど、その再決定の権利の価値は高まります。今日のAMRは、3年前のAMRより目に見えて優れており、価格は同等かそれ以下です。その流れが止まると、誰が賭けるでしょうか。
締めくくりに計算できる結論を述べます。実際の見積もりを取り、二つの数字を計算してください。残存価値を差し引いた5年間の総コストと、初日の現金支出です。そして、その横に最も長い顧客契約の期間を書き添えてください。契約が資金調達期間より短ければ、リースです。5年間のコスト差が五分の一未満で、事業に本当の不確実性があれば、リースです。そうでなければ購入です。その二つの数字を計算すれば、答えは自ずと明らかになります。
Lao Zhou(物流コストアナリスト)著 英語版からの翻訳。内容に相違がある場合は英語版を優先します。