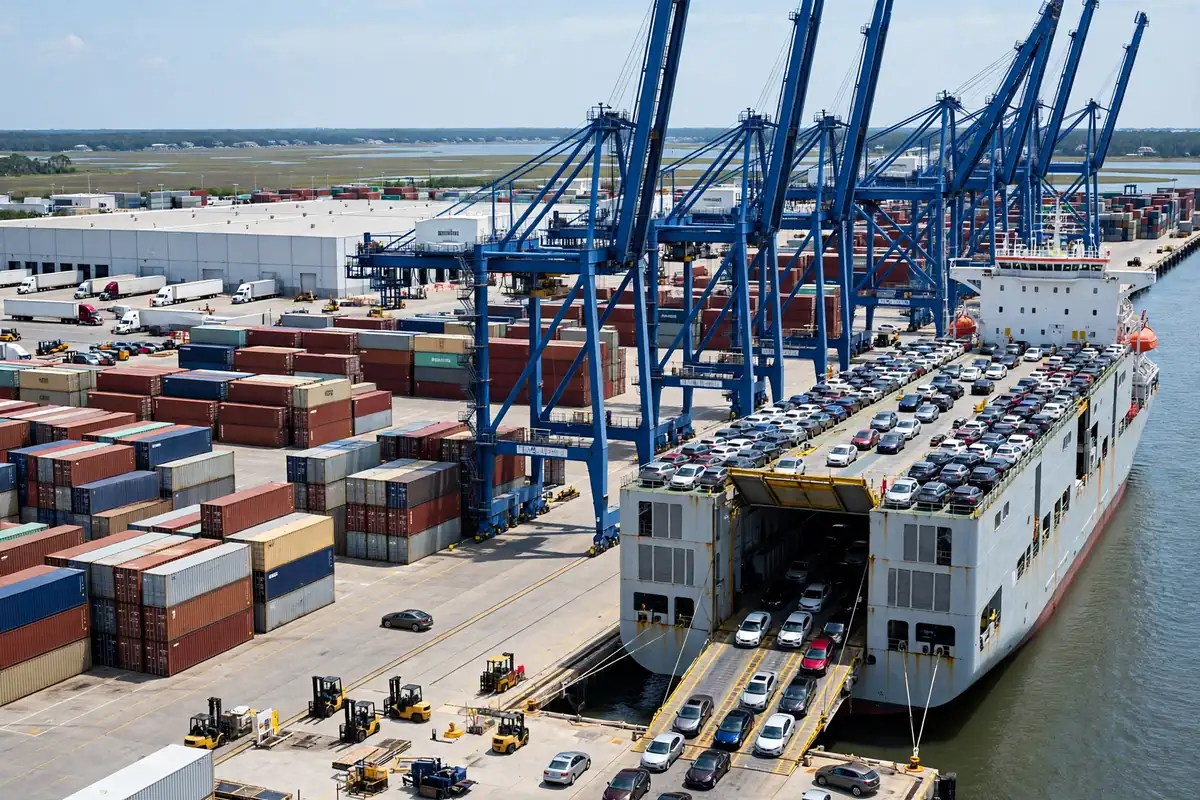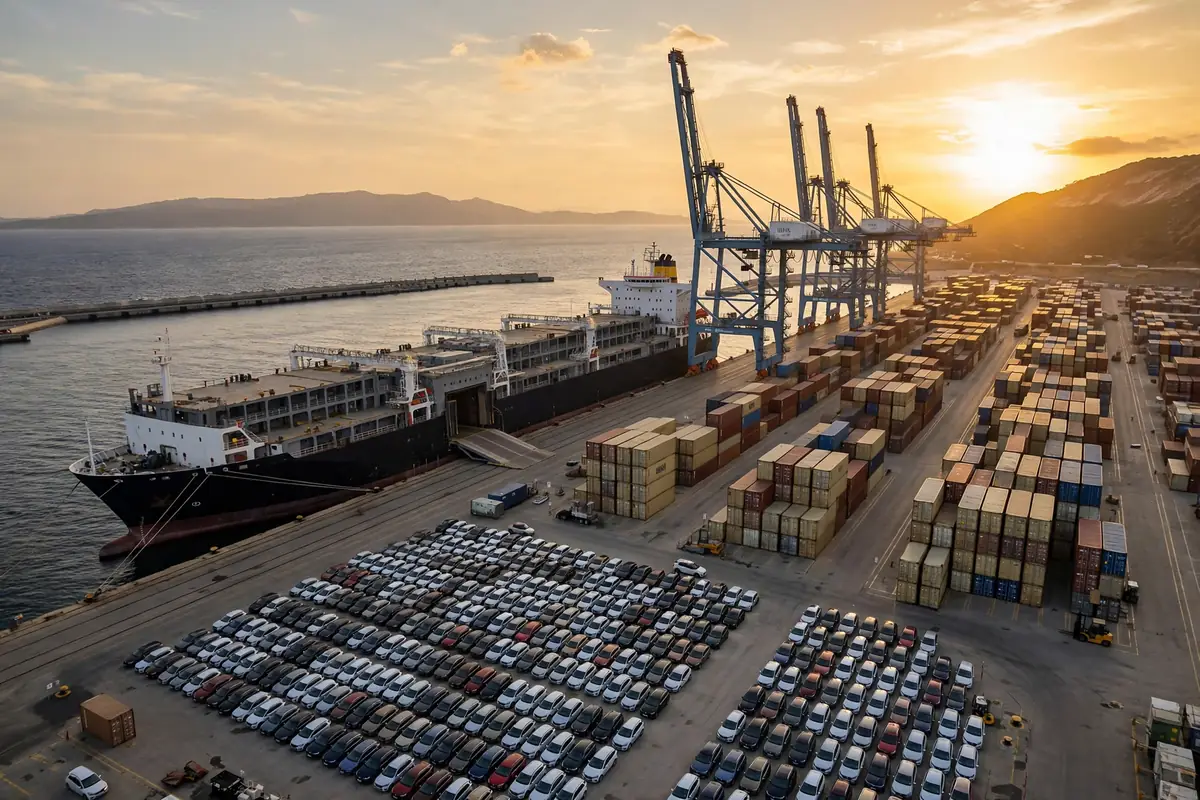
モロッコの自動車物流は、欧州のサプライチェーンの議論にますます頻繁に登場するようになっているが、その議論の出発点はたいてい工場ではない。港である。年間およそ100万台の完成車が輸出のためにタンジェ・メッド港湾複合施設を通過し、その数字の背後には今や完全に形をなしたチェーンがある。欧州からの受注、モロッコの工場、そして欧州市場への回帰。その間では港と倉庫がチェーンの回転の滑らかさを決めている。この仕組みを理解するには、単一の工場がどれだけの能力を持つかではなく、港と工業団地と倉庫がどのように結びついているかを問うべきだ。
モロッコの自動車産業:港から生まれた産業
タンジェ・メッドは、タンジェの北東約45キロメートル、ジブラルタル海峡の南岸に位置し、対岸のスペインのタリファまではわずか約15キロメートルである。この地理自体が資産だ。この複合施設は年間約11百万個のコンテナを取り扱い、アフリカと地中海で最大の港となっており、その工業プラットフォームには約1,100社が入居し、2020年の輸出額はおよそ8十億ユーロにのぼる。港は工場の後付けとして造られたのではない。配置の最初のピースであり、工場がそれに続いたのだ。
メルルーサにあるルノーのタンジェ工場は、港から車で約30分の場所にあり、2012年に生産を開始した。当初の年間生産能力は170,000台だった。2015年までに288,053台を生産し、前年比26%増となり、当時の計画では年間生産能力を400,000台へ引き上げることだった。同じ時期、PSAグループは2015年にケニトラの新工場へ557百万ユーロの投資を発表し、当初は年間90,000台の車両とエンジンを計画し、200,000台まで拡張できる余地があった。その工場は現在ステランティスの一員となり、2019年6月に稼働を開始し、年間生産台数は約200,000台。2025年7月にはステランティスがさらに1.2十億ユーロの拡張を発表し、生産能力の倍増を目指している。
年表として読めば、拡張はほぼ一直線に進んできた。港が成長し、工場が続き、サプライヤーが続き、そして港が再び成長する。政府の優遇措置も一役買った。操業開始から最初の数年間、自動車メーカーへの税負担軽減などが含まれ、先行者のコストを下げた。しかし税の優遇は期限切れになる。企業をその場にとどめているのは、港と工場の間の物理的な距離と、それに伴う物流コスト構造である。
順序付け倉庫:ラインを動かす小さな建物
組立ラインは分単位で動く。1時間に数十台の車がラインから出てくるが、それぞれ仕様が異なる。シートの色、ホイールのサイズ、オプションパッケージ。部品をライン脇にただ山積みにすることはできない。生産順序どおりに、拍子に合わせて届けなければならない。それが順序付け倉庫の仕事である。サプライヤーは部品をバルクで納入し、倉庫内の作業員がそのシフトの生産順序に合わせて仕分けし直し、部品は車が組み立てられる順序とまったく同じ順序でラインへ送られる。
順序付け倉庫は通常小さく、数百から数千平方メートルで、わずか数時間分の在庫しか持たない。その価値はどれだけ保管できるかではなく、決して枯渇しないことにある。それが工場レベルにおけるモロッコの自動車物流の運営論理だ。ルノーのタンジェ工場周辺のサプライヤークラスターは、まさにこの原則の上に成長した。部品メーカーは自動車メーカーの隣に、順序付けセンターは組立棟の隣に構え、輸送距離は国境を越えるものから構内を横切るものへと縮まった。1つの部品が欠ければライン全体が止まり、損失は分単位で数えられる。順序付け倉庫内の数時間分のバッファが、チェーン全体のヒューズなのだ。
ここにはよくある誤解がある。自動車物流について語るとき、人々は大きな倉庫の規模と、その中にある在庫の価値に目を向ける。しかし自動車工場を実際に動かし続けているのは、しばしばこの何の変哲もない小さな建物である。保税倉庫は大きく、数週間分の在庫を持つことができる。順序付け倉庫は在庫をまったく持つことができない。持つのは確実性である。その性能は在庫回転率ではなく、納期遵守と在庫切れゼロの日数で測られ、これは従来の倉庫論理とはほぼ正反対である。
港の背後にある保税倉庫
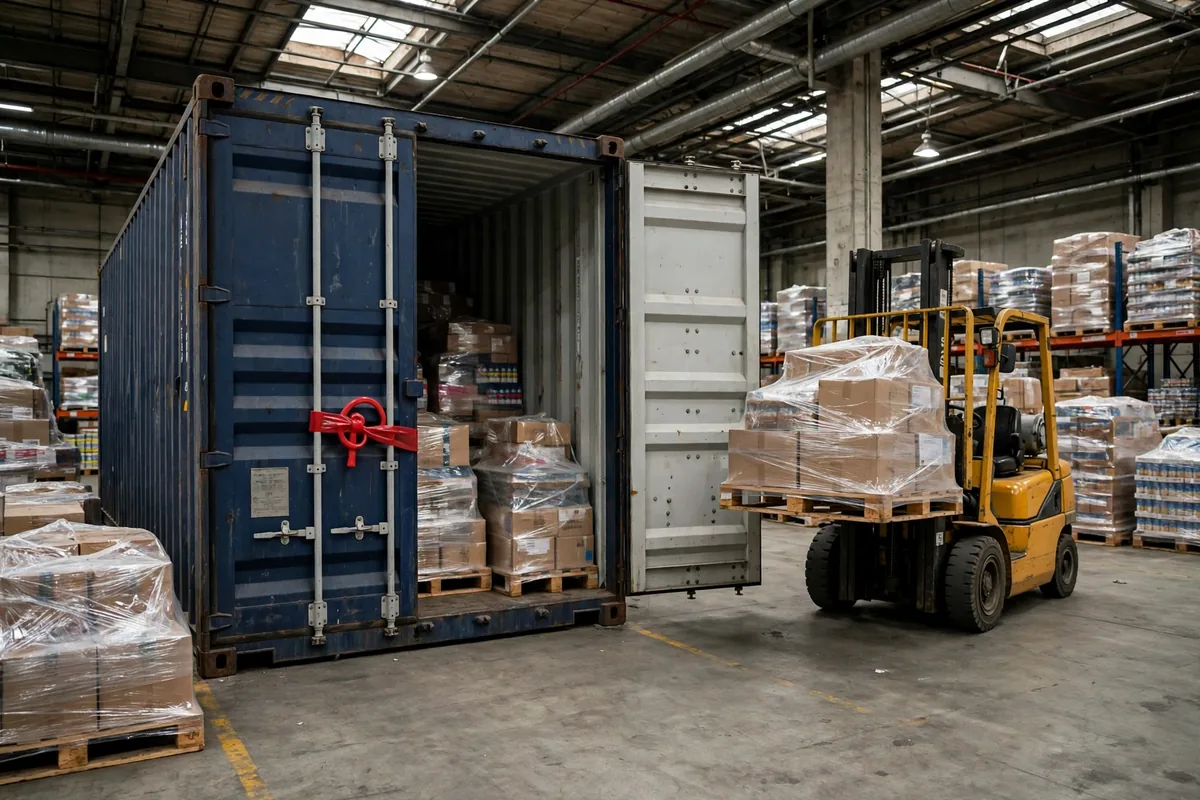
港の背後にある保税倉庫は異なる役割を果たす。輸入部品やCKDキットは保税倉庫に置かれ、集約・分割され、関税は貨物が実際に生産に入るか国内市場に入るまで繰り延べられる。輸出用の完成車は港湾ゾーンに集められ、検査・スケジューリングされ、RO-RO船が接岸したときにまとめて積み込まれる。年間約100万台の車両がタンジェ・メッドから出ていく中で、この港と倉庫の結びつきこそがモロッコの自動車物流の基盤である。倉庫は港の付属物ではなく、港の処理能力の延長なのだ。
3つの供給モデルの違いは、並べて見ると分かりやすい。この表の数値は説明のための仮定であり、構造の違いを示すためだけに用いている。
| 供給モデル | 在庫水準 | ライン脇の占有面積 | 在庫切れリスク | 最適な用途 |
|---|---|---|---|---|
| 直接ライン供給 | ほぼゼロ | 大 | 高 | 高頻度の共通部品、隣接するサプライヤー |
| 順序付けセンター | 数時間分 | 小 | 低 | 複数仕様の部品、順序どおりの納入 |
| 保税バルク在庫 | 数日から数週間分 | ライン脇はゼロ | 中 | 輸入部品、CKDキット、輸出集約 |
トレードオフは表から見て取れる。在庫が少ないほどラインへの圧力は小さくなるが、システムに求められる調整は増える。直接納入は最も安く見えるが、すべてのリスクをサプライヤーの時間厳守に委ねる。保税バルク在庫は最も安全に見えるが、最も多くの資本とスペースを拘束する。順序付けセンターはその中間にあり、数時間分のバッファをライン全体の安定性と交換する。自動車産業において、それは行う価値のある交換である。
モロッコの自動車物流のこれから
2025年までに、セクターの姿は説明できるほど明確になっている。北部では、タンジェが完成車輸出と、ぴたりと組み合わさった部品クラスターの拠点となっている。中部では、ケニトラが第2の成長極であり、ステランティスの拡張がそれを支えている。中国からの投資も参入しており、BYDは存在感を築いた最も早い中国の自動車メーカーの1つである。トレンドの証拠は年表そのものだ。ルノーの始動が2012年、ケニトラの始動が2019年、そして2025年に発表された1.2十億ユーロの拡張である。各ステップは前回よりも早く訪れ、規模も大きくなっている。
直感に反する判断は、モロッコの真の堀は安い労働力ではないということだ。賃金の優位性は、常に次の低コストの立地に置き換えられる。ジブラルタル海峡は動かない。15キロメートル先の欧州市場も動かない。そして、すでに築かれた港、工業団地、サプライヤー基盤も動かない。労働コストは、最初の工場が来た理由を説明する。港と産業エコシステムは、工場がとどまった理由と、次の工場が来続ける理由を説明する。
1つの問いを開いたままにしておく価値がある。電気自動車はバッテリーをサプライチェーンの中心に押し上げており、バッテリーは最も重く、最も高価で、最も運びにくい部品である。内燃機関の時代、モロッコは港と工場の組み合わせで地位を勝ち取った。電気の時代、バッテリーのサプライチェーンの論理は、その組み合わせの価値を変えるだろうか。港、工場、倉庫はそれぞれ異なる答えを出すかもしれず、その意見の相違こそ、今後数年間で最も追う価値のある変数である。
Dr. Chen(サプライチェーン研究者)著 英語版からの翻訳。内容に相違がある場合は英語版を優先します。