まず結論から言います。メキシコ IMMEX マキラドーラ倉庫プログラムでは、監査を生き延びられるかどうかを決めるのは倉庫の規模ではありません。台帳です。税関が訪れたその日に、暫定輸入したロットがどこから来てどこへ行ったかを説明できなければ、積み上げた節税分は追徴課税、罰金、そして場合によっては認可の喪失となって戻ってきます。私はこの失敗を3回見てきましたが、3回とも倉庫そのものはよく運営されていました。帳簿がそうではなかったのです。
これが IMMEX についてまず理解すべきことです。通常の倉庫は、物品があるか、十分かを追跡します。IMMEX 倉庫はアイデンティティを追跡します。同じ建物の中で、暫定輸入材料と国内材料は見た目が同じでも、法的には別種です。一方は加工・再輸出のために暫定的に入り、課税が繰り延べられています。もう一方はすでに国内市場に属しています。アイデンティティを混ぜれば、台帳全体が汚染されます。
私はモンテレイでワイヤーハーネスメーカーのプロジェクトに携わりました。在庫精度は良好で、循環棚卸もきれいで、倉庫の問題を指摘されたことは一度もありませんでした。ところが検査で税関がロットをサンプリングすると、同じ品番の国内購入コネクタと同じ場所に暫定輸入コネクタが保管され、出庫書類が出所を区別していないことが判明しました。物品は正しかった。記録がめちゃくちゃだったのです。書類の流れを説明し再構築するのに数か月かかり、工場は材料切れ寸前になりました。そのプロジェクトから今も教えている教訓は、IMMEX 倉庫では最初の受入ステップは荷降ろしではないということです。アイデンティティの付与です。
IMMEX の資格はあるのか、そもそも価値があるのか
何かを設計する前に、入口を確認してください。公表されている一般的なガイダンスでは、輸出の閾値は年間約 $500,000、または売上高の 10% に相当する輸出額とされ、メキシコ経済省の最新基準に従います。この数字は目標ではなくフィルターとして扱ってください。正直な計算を強いられます。IMMEX 認可の維持には、システム、専任の照合スタッフ、年次報告、監査対応時間として、毎年現実的なコストがかかるからです。輸出量が少なければ、節税額がコンプライアンスコストをまかなえないこともあり、その場合は通常輸入の方がましです。
初心者を驚かせる直観に反する点もあります。IMMEX では、最も高くつくのは税金ではありません。コントロールを失うことです。広く引用される 16% の付加価値税は、法令遵守のもとで繰り延べまたは免除され得ますが、現行法に従い、違反の認定があれば、追徴課税、罰金、停止によって何年分もの節税が一撃で消えます。IMMEX は節税のトリックではありません。取引です。厳格なコンプライアンスと引き換えにコスト優位を得るのです。そのコンプライアンスにいくら払う気があるかが、このプログラムが自分に合うかどうかを決めます。
IMMEX 倉庫では暫定在庫と国内在庫を物理的に分離する
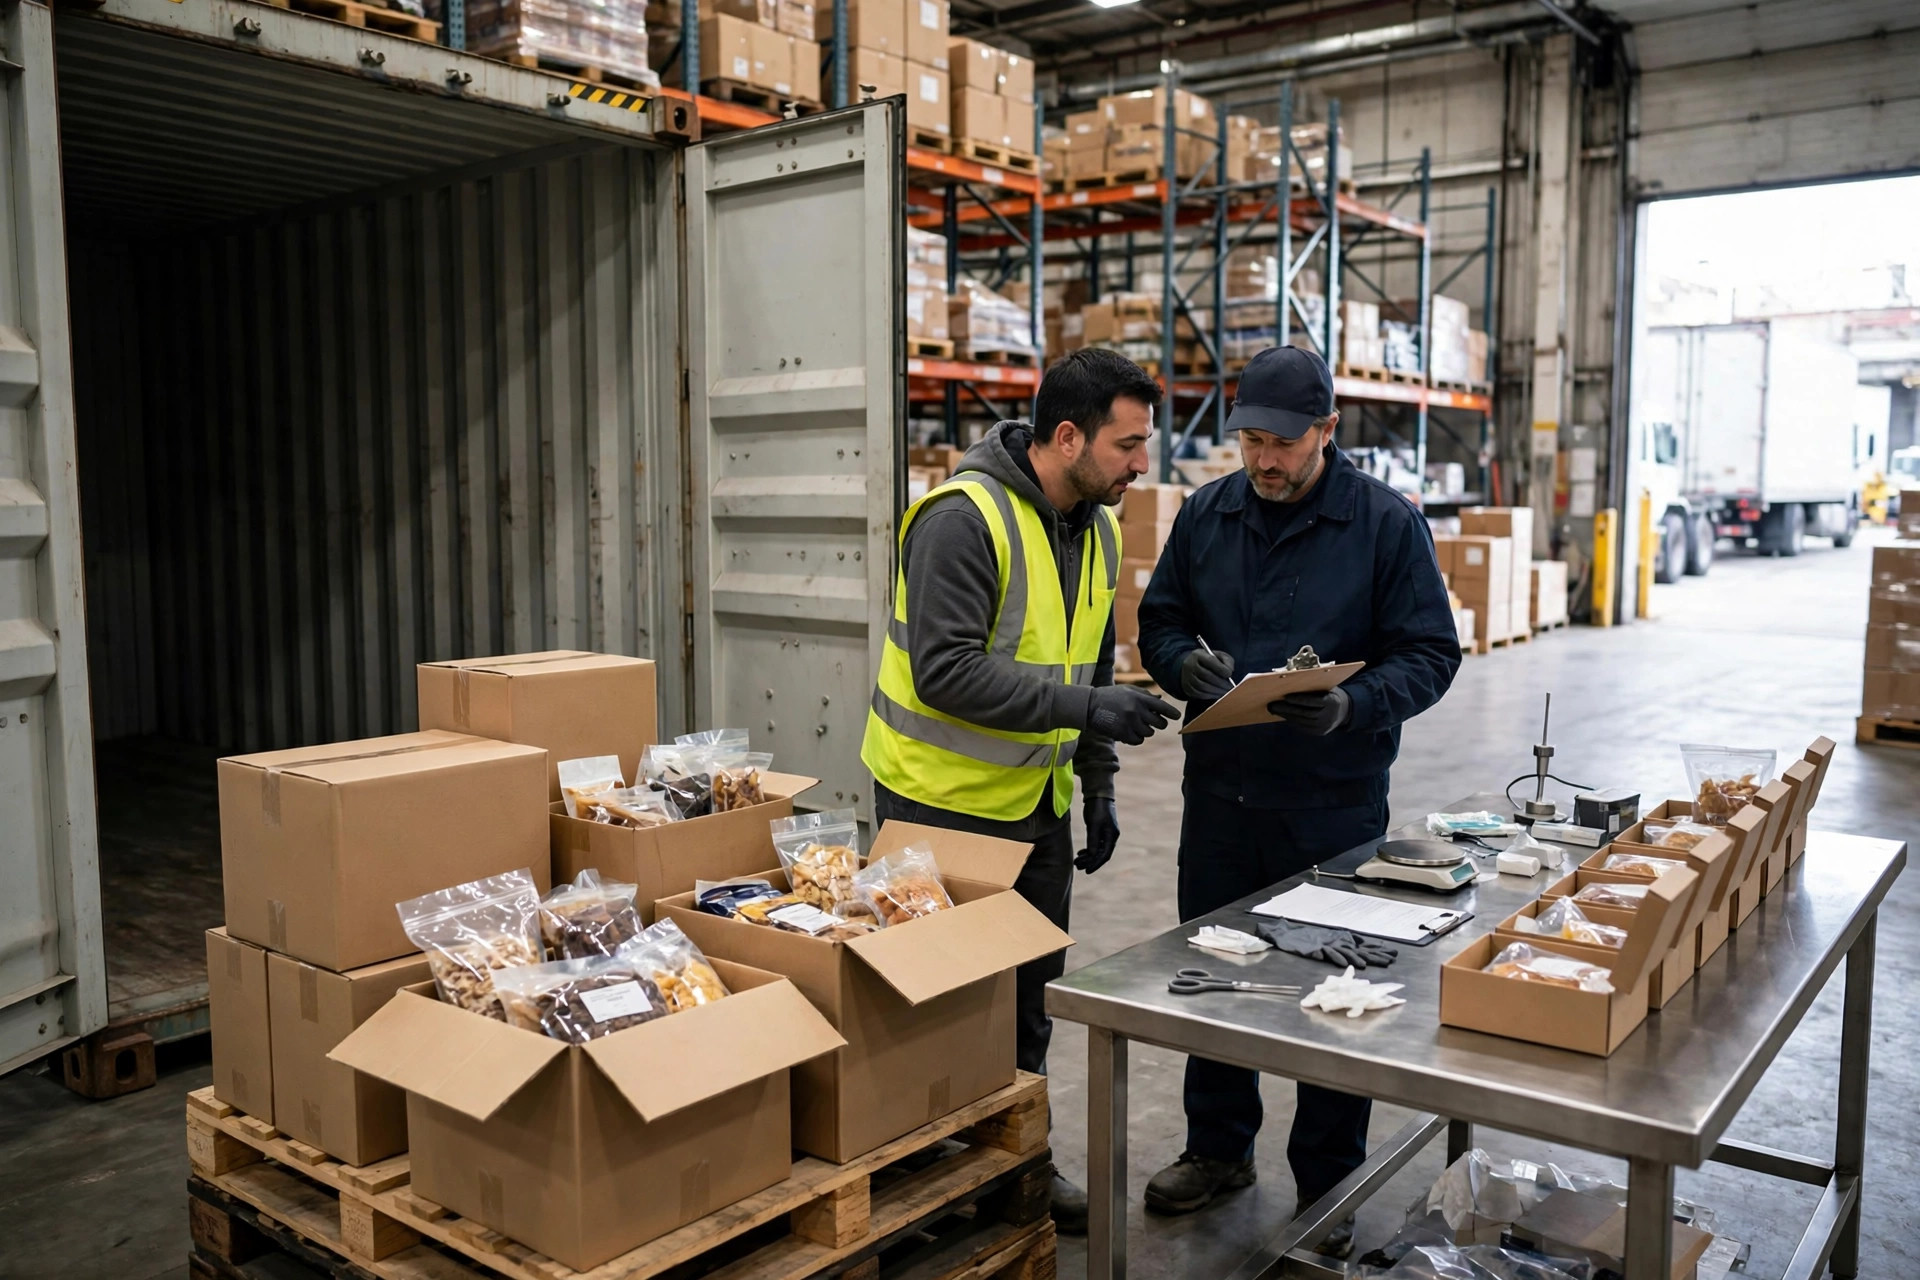
私が求める段階的な方法は次のとおりです。ステップ1:受入時にアイデンティティを分離する。暫定輸入材料が到着したら、ペディメント番号、品番、ロット、数量は税関申告と正確に一致しなければならず、パレットが並んでいてもシステムは2つの論理アイデンティティを作らなければなりません。1つの在庫場所が両方のアイデンティティに使われることは決して許されません。ステップ2:物理的な分離を徹底する。 分離ゾーンが理想ですが、最低でも場所、パレット、ラベルを分け、出庫時のバーコードスキャンでアイデンティティが誤っていれば取引をロックします。ステップ3:両方向を記録する。生産出庫、完成品、スクラップ、不良品はすべて元のペディメントまで遡れなければなりません。スクラップは誰もが過小評価する罠です。税関はスクラップについて聞くのが大好きです。記録されていない国内流用が隠れるのがスクラップだからです。スクラップがどの輸入ロットから来たか言えなければ、問題があります。
私が見た2番目の失敗は、射出成形工場のものでした。歩留まりは良好で、記録されたスクラップ率も妥当に見えましたが、現場のスクラップは手作業でビンに投げ込まれ、ロット記録なしに月末に処理されていました。検査官がスクラップのビンがどの暫定輸入ロットに属するか尋ねたとき、誰も答えられませんでした。工場はそのギャップを最も不利な形で説明する羽目になりました。ルールは単純です。スクラップはゴミではありません。台帳の一部です。
附属書24をペディメントと照合する
附属書24台帳はプログラムの心臓部で、その論理は明快です。暫定輸入ロットごとに残高が開設され、加工・輸出、税金納付済みの認可国内販売、文書化されたスクラップとロスといった移動のたびに残高の一部が締められます。台帳残高は、常に手持ちの暫定輸入材料の実在庫と等しくなければなりません。帳簿と現場のギャップは危険信号です。
私の稼働前チェックリストは次のとおりです。まず、すべての明細にシステム上必須の5項目があります。ペディメント番号、日付、品番、数量、金額です。手作業のスプレッドシートはいずれこれを壊します。次に、年末ではなく毎週、帳簿と現場を照合し、差異は当日中に調査します。3番目に、輸出のループを閉じます。完成品の輸出申告は、月次合計として記録するだけでなく、元の輸入ロットに紐づけて計上しなければなりません。4番目に、国内販売とスクラップはそれぞれ独自の承認フローに通し、国内販売には税金を納付し、スクラップには証拠を残します。5番目に、職務を分離します。移動を記録した人がそれを編集することはできず、すべての編集に監査証跡が残ります。
3番目の失敗は、1人の担当者が四半期ごとにまとめて行った輸出照合から来ました。いくつかの輸出申告番号が誤った輸入明細に計上され、物品はずっと前に出国していたのに、書面上は数ロットが未照合に見えました。クライアントは証拠の提出に数週間を費やしました。修正策はツールではなく規律です。輸出のたびに照合し、決してまとめて行いません。
年次報告とすべてを失うリスク
年次報告は年末の雑務ではありません。12か月分の台帳規律の最終試験です。何を提出しなければならないかは、経済省と税関の現行要件に従いますが、核心は変わりません。暫定輸入の入庫、出庫、手持ち、輸出照合の状況、国内販売と納付税額、そして期末残高です。きれいな台帳なら報告は要約作業になります。乱れた台帳なら報告はフィクションになり、フィクションは検査に耐えません。
暫定搬入の時計にも注意してください。暫定輸入品について一般に引用される滞留期間は約 18 か月で、現行法に従い、材料によって条件が異なる場合があります。私はすべてのロットに2つのアラームを設定します。期限前の早期警告と、ロットを輸出し、照合し、または合法的に処分しなければならない最終期限です。1ロットの期限切れは小さく見えても、台帳全体の信頼性を損ないます。
取り組む前に、この意思決定フレームワークを使ってください。3つの数字を計算します。1番目にコンプライアンスコスト。システム、人、アドバイザーです。2番目に節税額。暫定輸入量と繰り延べられる 16% の VAT 待遇から見積もり、現行法に従います。3番目にリスク露出。問題が起きた場合の追徴課税、罰金、ダウンタイムです。1番目の数字が2番目より明らかに小さく、3番目を抑えられる自信がある場合にのみ進めてください。そうでなければ、まず通常の倉庫記録をきれいにしてから、後で IMMEX を再検討してください。
結局、IMMEX 倉庫の運営は信頼の問題です。税関はあなたの台帳を信頼し、その信頼が認可を生かし続けます。アイデンティティを分離し、台帳を照合し、輸出を期限内に締めれば、年次報告は恐れるものではなくなります。
Lin Xiao(WMS導入コンサルタント)著
英語版からの翻訳。内容に相違がある場合は英語版を優先します。