ルブンバシは、鉱山から何が出てくるかで生きるか死ぬかが決まる。オーカタンガ州の州都であり、カッパーベルトの中心であるこの街は、コンゴ民主共和国の銅とコバルトを集め、同時に港への旅が最初につまずく場所でもある。鉱石を地面から掘り出すことは一つの問題だ。それを船まで運ぶことは別の問題であり、その間には倉庫、輸出割当、そして海までの長い道のりがある。この流れを理解するまでは、ルブンバシの銅コバルト倉庫物流について語っても推測にすぎない。
米国地質調査所の Mineral Commodity Summaries 2026 によると、コンゴ民主共和国は2025年に約230,000トンのコバルトを生産し、世界全体のおよそ73%を占めた。この数字は構造的な現実を示している。世界のコバルト供給は一国に集中しており、その国の輸出政策が数か月のうちに市場を書き換えることができる。2025年二月、コンゴ民主共和国はコバルト輸出を四か月間停止し、続いて2025年十月に割当制度へ移行したが、割当は生産能力をはるかに下回った。政策が変わると、鉱石は鉱山現場のヤードに積み上がり始め、倉庫は裏方支援から最前線の問題へと変わった。サプライチェーン研究者がよく言うように、ボトルネックは生産量が最も大きい場所ではなく、柔軟性が最も小さい場所にあり、2025年のルブンバシがそのことを証明した。
ルブンバシの貨物はどこから来るのか
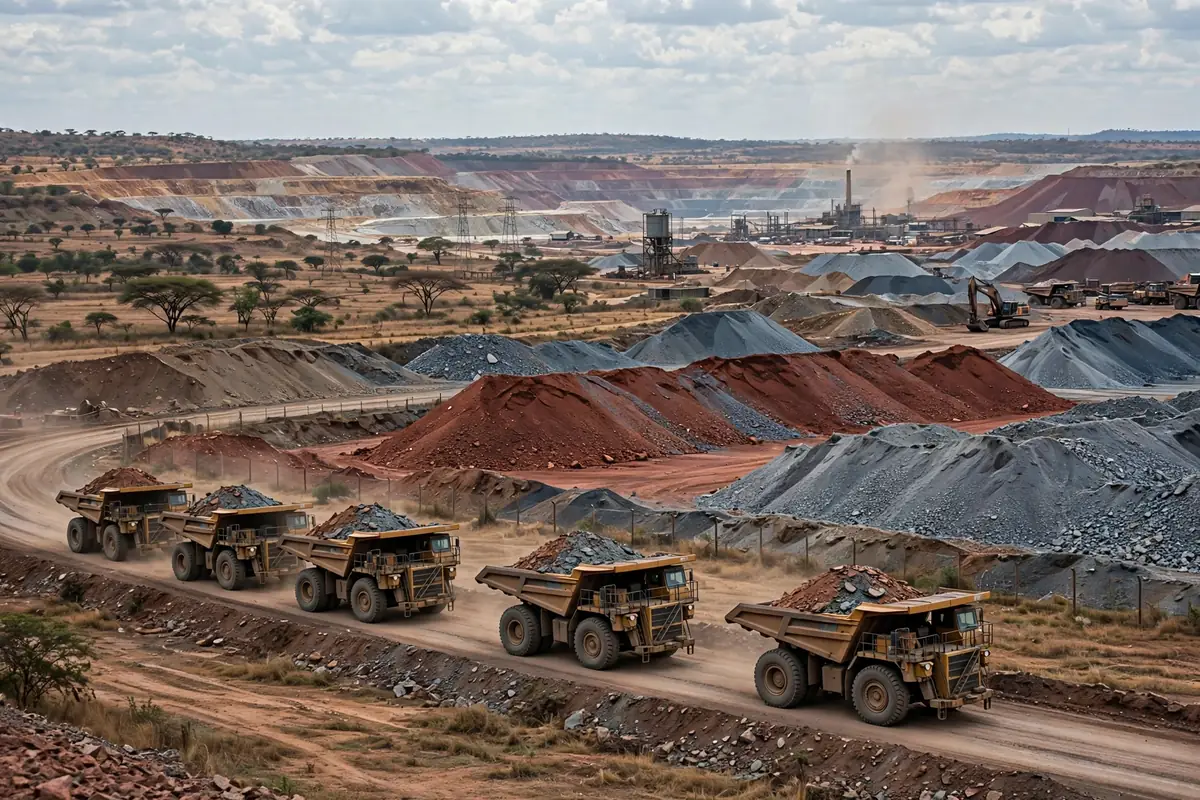
ルブンバシ周辺の供給状況は謎ではない。ルアシ鉱山は街のすぐそばにあり、鉱石は採掘現場から処理プラントやストックヤードまで短い距離を運ばれる。あまりに短い流れのため、仲介業者が入る余地はほとんどない。CMOCは、テンケ・フングルメ鉱山とキサンフ鉱山で生産された、2025年のコバルト117,500トン、銅741,100トンという過去最高の生産量を報告した。テンケ・フングルメの銅の年間生産能力は450,000トンで、キサンフは世界最大のコバルト資源を保有する。これらの量が明らかにするのは一つだ。ルブンバシを通過する貨物は少なくなく、流れのどこか一か所でも滞れば、すぐにヤードがあふれる。
供給の集中は諸刃の剣であり、その点を明確にしておく価値がある。一方では、少数の大規模鉱山からの生産は安定しているため、ルート計画はそれらを中心に組むことができ、倉庫拠点をあちこちに散らばらせる必要はない。他方では、一つの大規模鉱山の出荷リズムが政策によって乱されると、地域のすべてのヤードが同時に圧迫され、貨物を振り向ける先がなくなる。この集中があるからこそ、ルブンバシの倉庫計画は平均出荷量ではなく最悪の場合を想定して規模を決め、余裕を持たせなければならない。平均値でヤードの規模を決めた者は、政策が引き締まった最初の月にその誤りに気づくだろう。
ルブンバシ銅コバルト倉庫物流:海への三つのルート
ルブンバシからは、海へ向かう三つの主要な方向がある。南へダーバン、東へダルエスサラーム、西へロビト回廊だ。どれも完璧ではなく、一つを選ぶことは三種類のリスクの中から選ぶことであり、標準的な答えはなく、その時々に合ったトレードオフがあるだけだ。
| 方向 | 強み | リスク |
|---|---|---|
| 南へダーバン | 成熟した港、多くの船会社 | 陸上距離が長く、積み替え地点が多い |
| 東へダルエスサラーム | 比較的距離が短い | 通関と混雑の状況が大きく変動する |
| 西へロビト回廊 | 大西洋へ直結、強い政治的後押し | インフラがまだ整備中 |
この表が本当に示しているのは、回廊の選択は物流部門だけの判断ではないということだ。販売のリズム、割当の期間、目的地の港の受け入れ能力と合わせて決めなければならない。ダーバンの港は成熟しているが、長い陸上区間は輸送中の在庫を大きくする。ダルエスサラームは近いが、通関の遅れにより到着時刻が予測不能に変動する。ロビト回廊は明確な政治的支援を受けているが、インフラがまだ整備中のため、短期的には全量を運ぶことはできない。賢明な方法は、主力回廊に加えて予備を温存しておくことだ。主力ルートで量を流し、予備ルートにも少量を流しておけば、必要なときに規模を拡大できる。
全体像を形作る一つの構造的な事実がある。この貨物の大半は最終的に中国で精錬される。中国は世界のコバルトのおよそ75%から80%を精錬する一方、コンゴ民主共和国は世界のコバルト埋蔵量の約半分、USGSによると世界全体の約12百万トンのうちおよそ6百万トンを保有する。資源は一方の端に、精錬能力はもう一方の端にあり、ルブンバシはその間に位置するため、倉庫や輸送の乱れは両端に波及する。この構造こそ、ルブンバシの銅コバルト倉庫物流が現地ヤードの大きさだけで判断できない理由であり、割当のリズムと目的地の港の受け入れ能力にも合わせなければならない。
待つことのコスト:倉庫請求書で最も厳しい項目
ここが直感に反する部分だ。鉱山現場の倉庫で最も難しいのは保管ではなく、待つことだ。鉱石はじっとしていることを気にしない。つらいのは、どれだけ長くじっとすることになるか分からないことだ。割当制度では、輸出許可はバッチごとに解放され、あるバッチがまだ待っている間に、次のバッチの鉱石がヤードに到着する。ヤードのスペースは固定され、貨物は届き続け、時間が延びるにつれて、積み替え、積み直し、再サンプリングのコストが静かに膨らむ。多くの鉱業会社は、ようやく請求書を合計してみて初めて、実際の出費は賃料ではなく、政策を待つあいだ貨物が費やした不確実な時間だったことに気づく。
一つのシナリオを考えてみよう。ある鉱業会社が月次計画で出荷しており、割当の期間が突然一か月間引き締まったとする。ヤードは一か月分の貨物を余分に抱え、表面的には賃料が一か月分増えただけに見える。実際には積み直しの労務、再サンプリングと再検査のコスト、船の予約を守るために別の回廊へ振り向ける価格差もある。これらは一つひとつは大きくないが、合わせると賃料そのものを上回ることが多い。さらに悪いことに、貨物が待つあいだに品位データは古くなり、出荷前にサンプルを取り直さなければならず、試験所の待ち行列が数日を加え、数日が数週間になる。こうして待つことのコストは複利で膨らむ。帳簿には見えず、キャッシュフローの至るところにある。これこそ、ルブンバシの銅コバルト倉庫物流において表計算が見落としがちな部分であり、待機時間が項目として現れるのは、予算を組むにはすでに遅すぎる時だからだ。
契約の構造も同じ論理に従わなければならない。固定賃料の長期ヤード賃貸は、政策が引き締まると純粋な損失になる。一方、実際の占有日数と積み直しの回数で課金する柔軟な条件は、変動をはるかにうまく乗り切る傾向がある。契約条項は法務の仕事に見えるかもしれないが、ルブンバシでは倉庫コストの一部であり、誤った条項に署名すれば、待つことのコストのすべてを自分で負担することになる。
ルブンバシの倉庫計画者のための三つの判断
第一に、生産を計画する際は、割当を恒久的な条件として扱うこと。2025年の輸出停止と割当制度は一度きりの出来事ではなく、政策担当者が再び手を伸ばすことのできる手段だ。生産計画は、全速力の出荷を前提にヤードを設計するのではなく、政策の変動に備えた緩衝ヤード容量を確保すべきだ。
第二に、決して一つの回廊に賭けないこと。ダーバン、ダルエスサラーム、ロビト回廊にはそれぞれ弱点があり、予備ルートを維持するコストは、一度の滞留がもたらす滞船料の損失がそれをはるかに上回るまでは高く見える。ルートの多様化はこの回廊では贅沢ではなく、必要条件だ。
第三に、倉庫を販売のリズムに合わせて計画すること。ヤードをどれだけ大きくすべきか、どれだけの緩衝容量を持つべきかは、倉庫チームだけで決めるべきではない。割当の期間、船のスケジュール、目的地の港の受け入れ能力から逆算して決めるべきだ。その三つのリズムが合わなければ、どんなに大きなヤードも、ただ大きな駐車場にすぎない。
ルブンバシの銅とコバルトの物語はこれからも続いていくが、重要な変数は鉱山の採掘現場にはない。割当、回廊、ヤードがどう調整されるかにあり、その三つのリズムを最初にそろえた者が、このルートで最も少ない授業料で済むだろう。このパターンがどれだけ続くかは、コンゴ民主共和国の政策の方向と、世界の精錬能力がどう分布するかによるが、どちらも注意深く見守る価値がある。
Dr. Chen(サプライチェーン研究者)著 英語版からの翻訳。内容に相違がある場合は英語版を優先します。