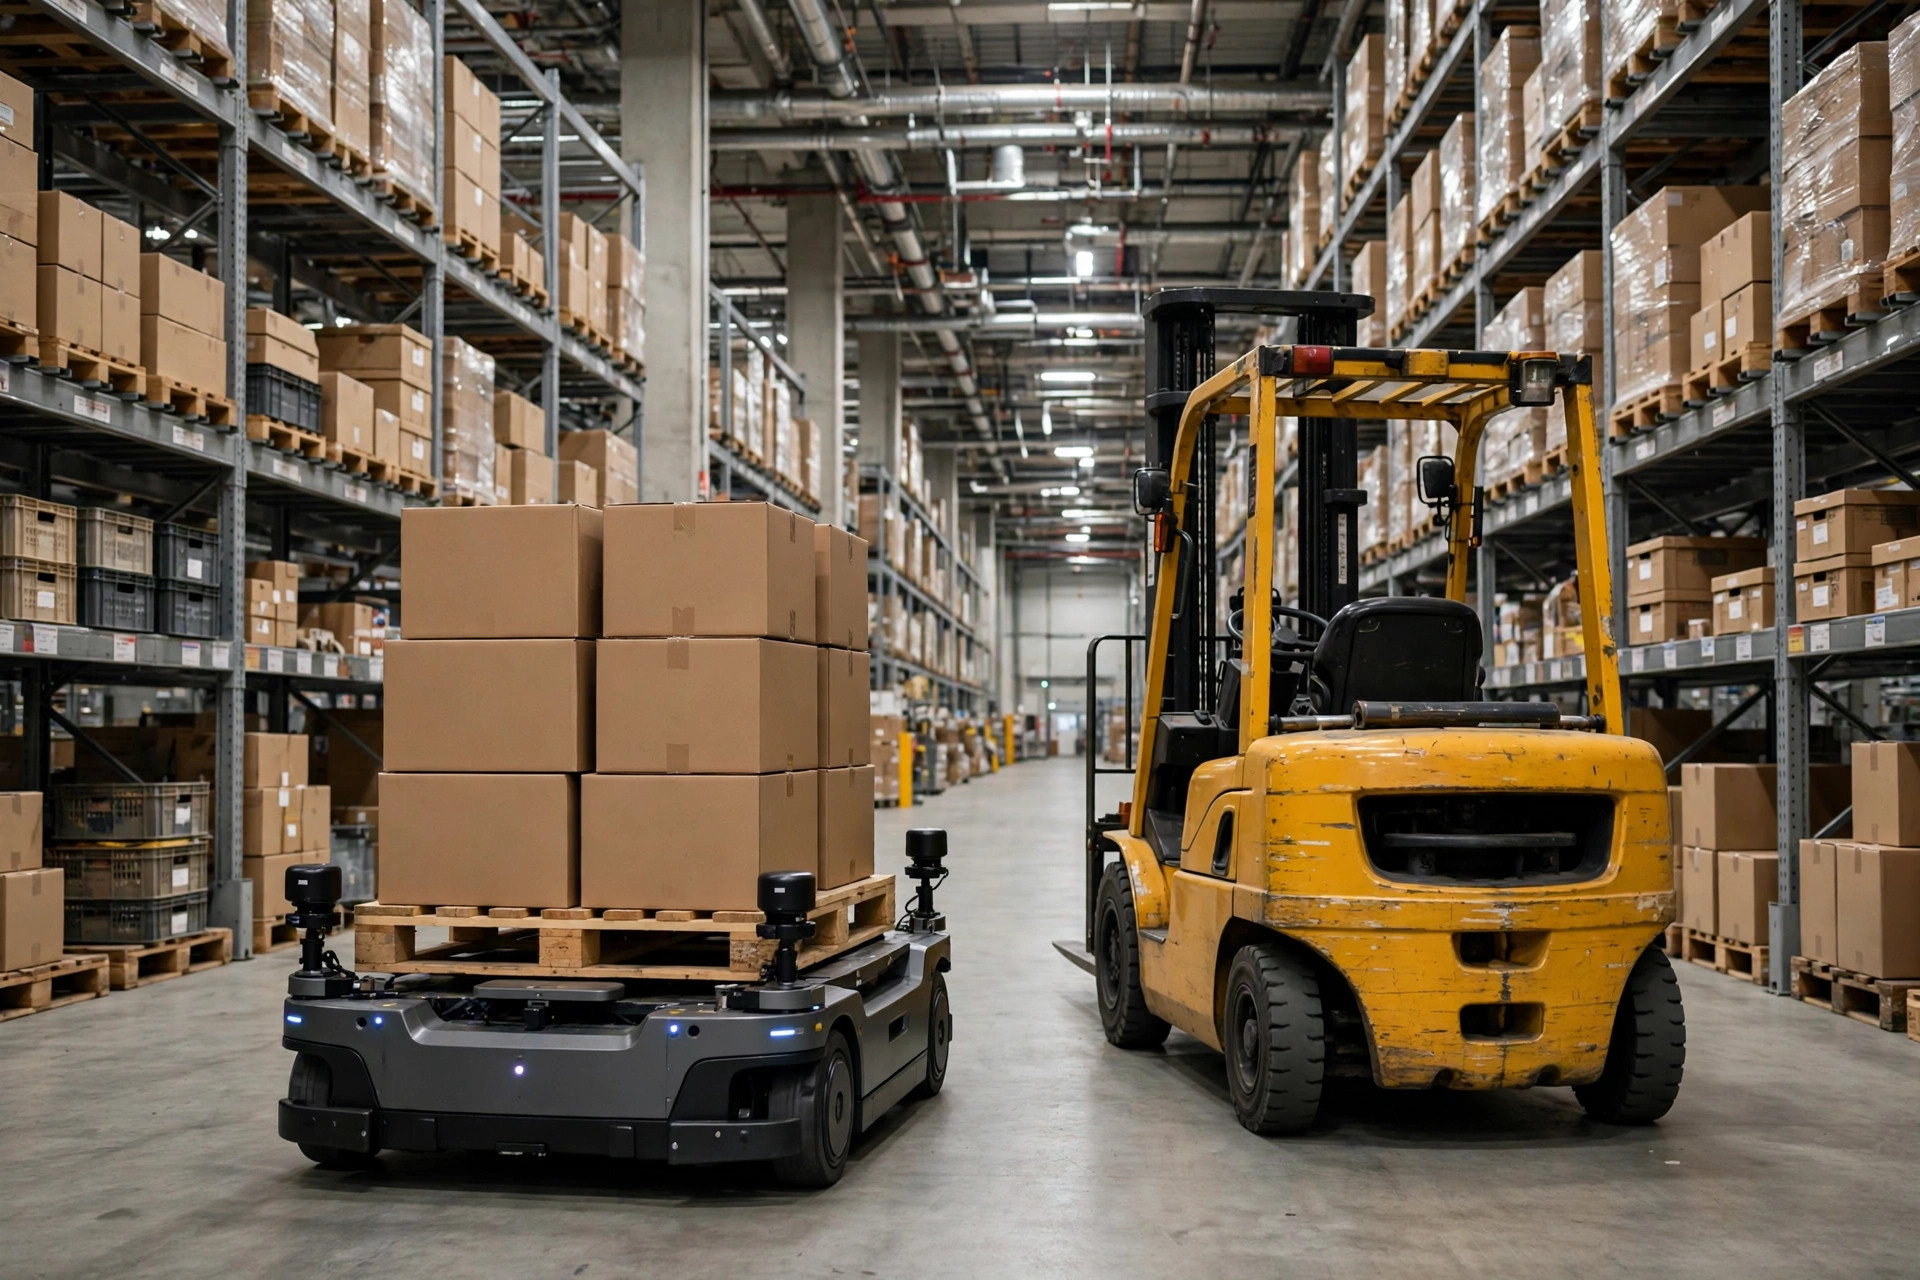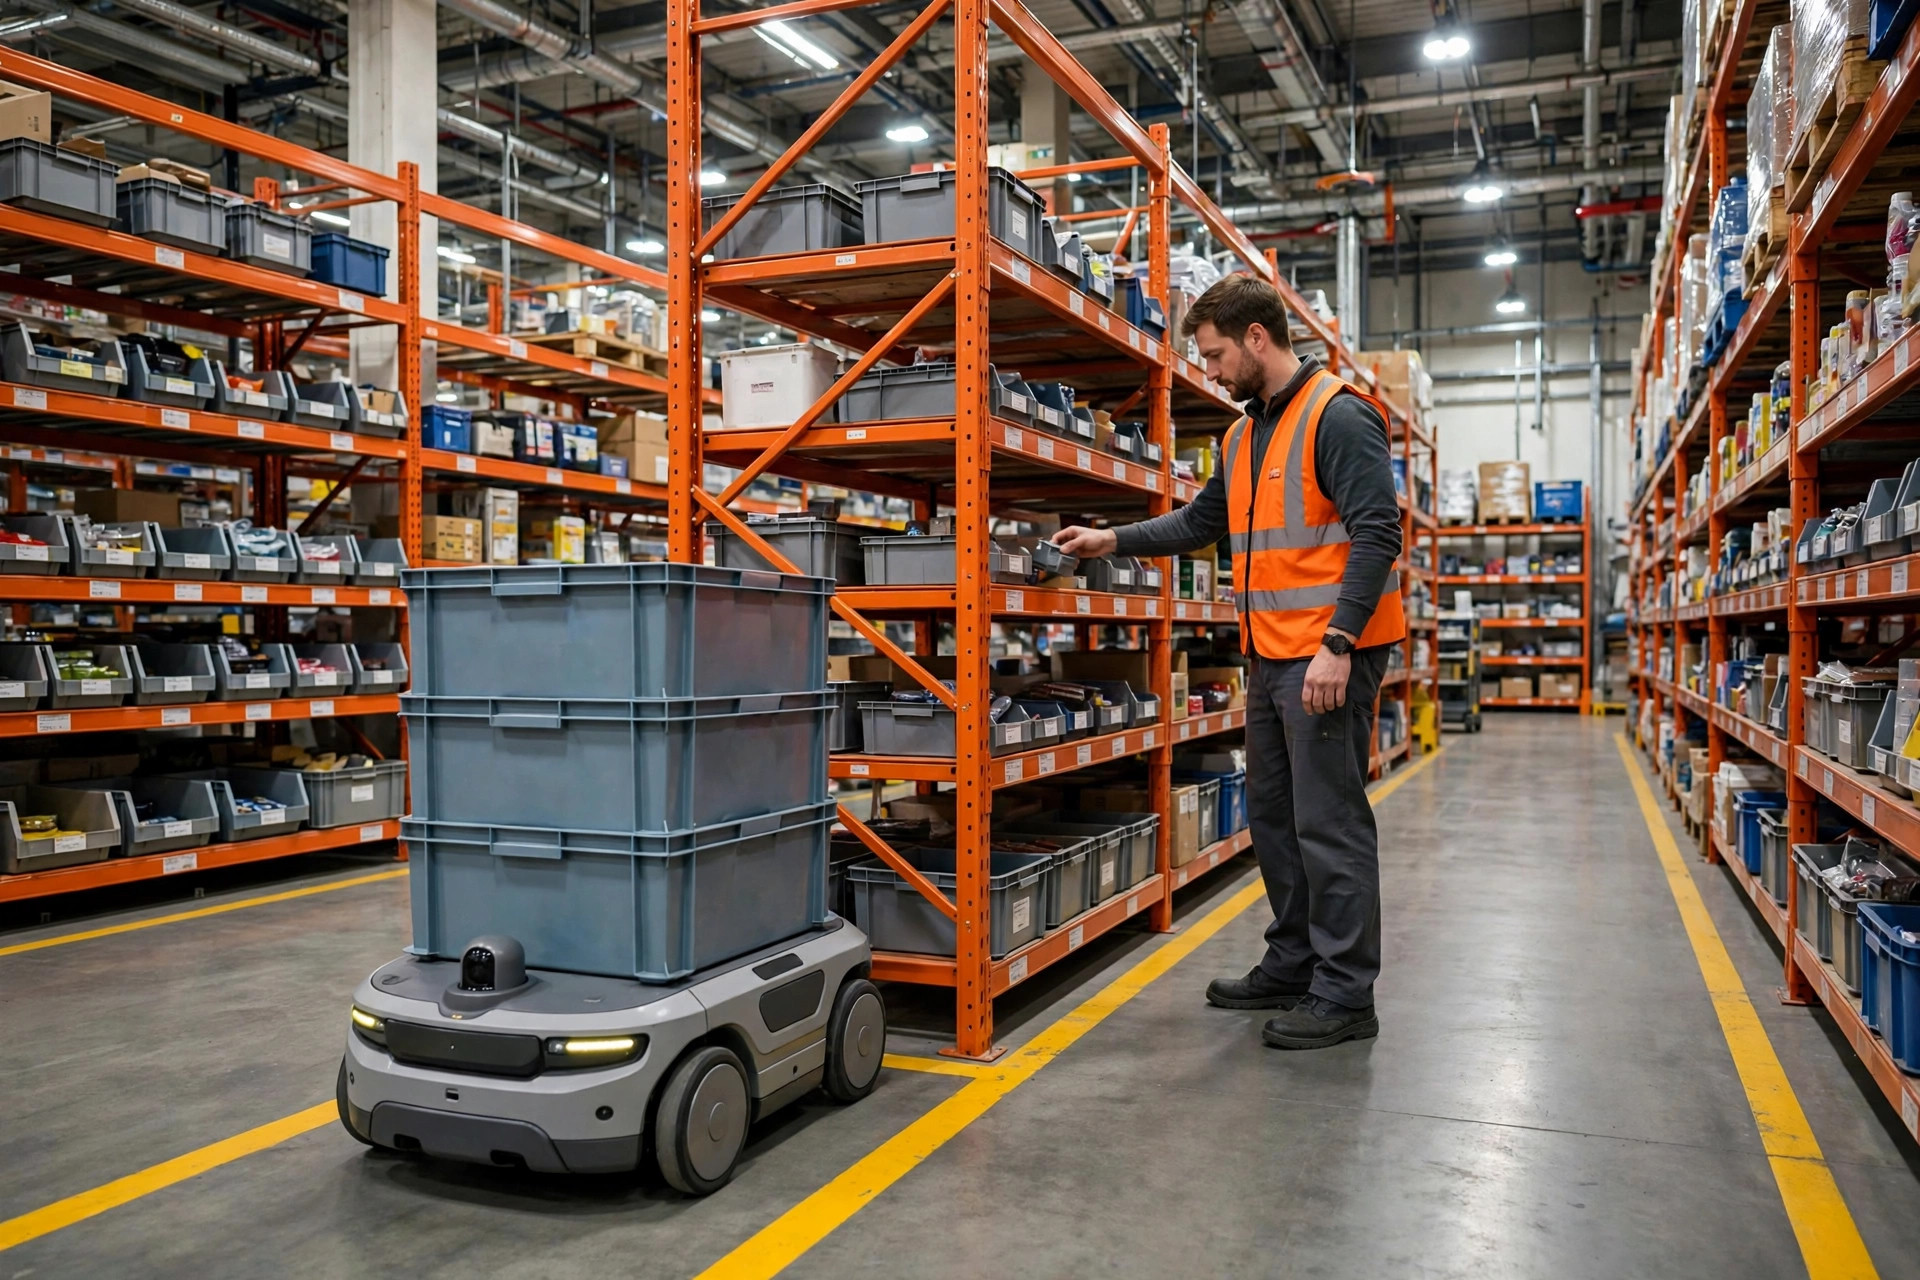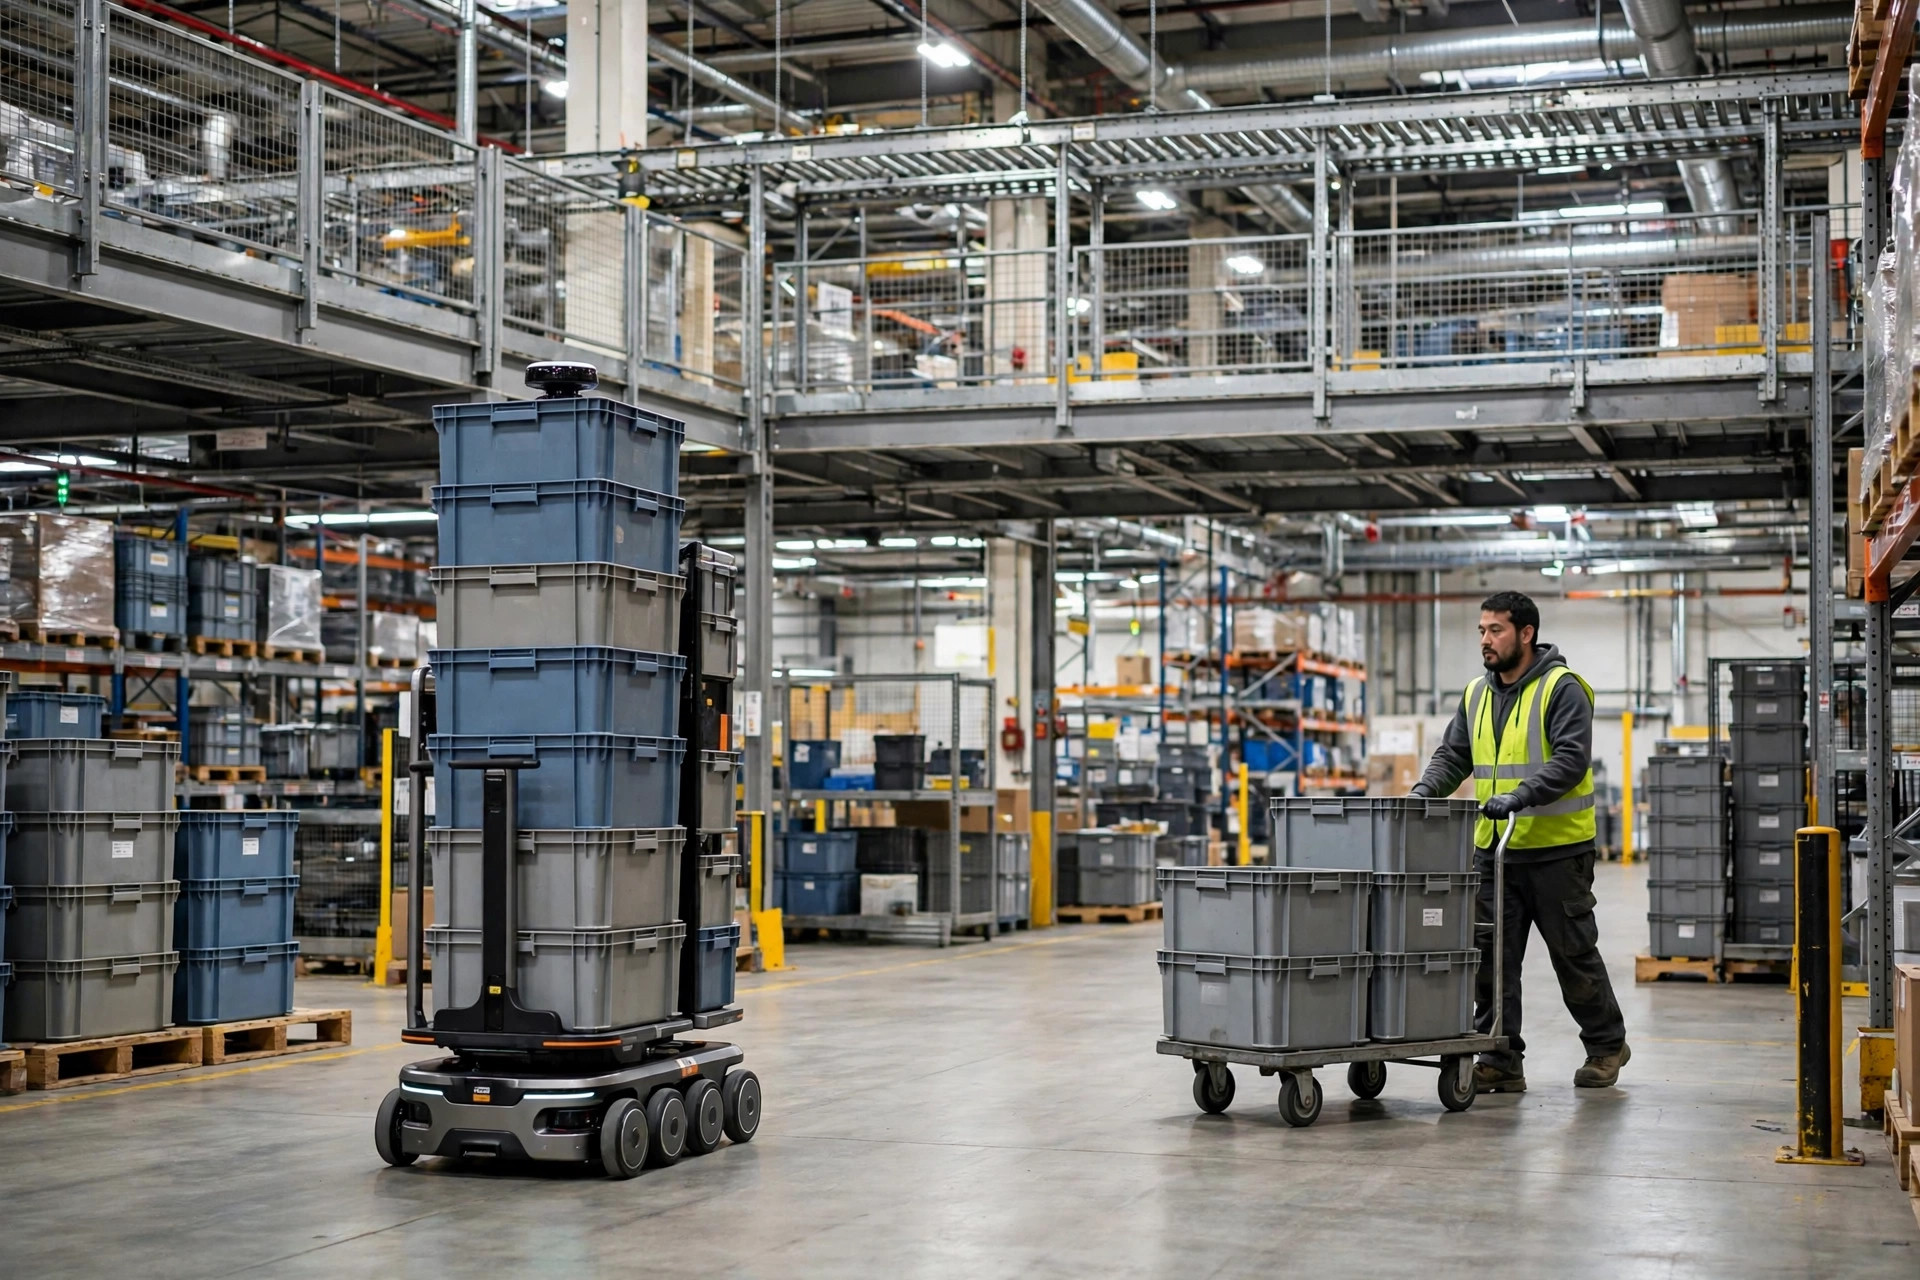
2024年、私はInland Empireにある80,000平方フィートのeコマース倉庫のコストを試算しました。ピッカー22人、年間の総人件費は$960,000。goods-to-person型AMRシステムの見積もりは$780,000でした。オーナーは「導入する価値はあるか」と聞いてきました。私の答え:それは設備の価格では決まりません。3年後に人件費がどれだけ上がっていると思うかで決まります。
自動化投資をめぐる議論の90パーセントは、「設備は高すぎる」のような印象論で無駄にされています。損益分岐点は実際に計算でき、その計算は一枚の紙に収まります。ここではモデル、重要な変数、そして私が繰り返し見てきた間違いを紹介します。
まずこの計算式をメモする
損益分岐点が比較するのは2つだけです。削減できる年間の人件費と、設備の年間コスト換算値です。前者の伸びが後者を上回るとき、自動化のタイミングです。
年間人件費(一人当たり)=時給×年間労働時間+福利厚生費+残業費+労災保険料+採用・離職コスト
設備の年間コスト換算値=(購入価格−残存価値)÷減価償却年数+年間保守費+資本コスト
人件費の列に注意してください。「時給×2,080時間」だけで計算してはいけません。私が関わったどの倉庫でも、福利厚生費、残業費、労災保険料、繁忙期の臨時スタッフ割増、再採用コストで、賃金のラインにさらに25〜35パーセントが上乗せされます。これを抜きにすると、損益分岐点はいつも2年遅れて到達します。
例(あくまで例示の数値です。ご自身の数値を入れてください):
| 項目 | 値 |
|---|---|
| 代替するピッカー数 | 6 |
| 時給 | $19 |
| 年間人件費(30%の付帯コスト込み) | ~$308,000 |
| AMRシステム購入価格 | $250,000 |
| 減価償却/残存価値 | 5年/20% |
| 年間保守費(サービス+部品) | 購入価格の8% |
| 資本コスト | 8% |
| 設備の年間コスト換算値 | ~$80,000 |
計算はこうです。(250k − 50k) ÷ 5 = 減価償却費$40k、保守費$20k、資本コスト$20k、合計$80k。ピッカー6人の年間コストは$308k、設備は年間$80k——初年度で回収できる、考えるまでもない案件です。ただし現実はもう少し複雑です。3つの変数が結果を大きく動かすからです。
結果を最も動かす3つの変数
第一に、賃金上昇率。 これはモデル全体で最も感度の高い入力値です。上記の数値で3つのシナリオを回しました。年間3%の昇給なら、システムは5年間で約$950kを節約します。5%なら約$1.15M、8%なら$1.4M超です。仮定が数ポイント違うだけで、数十万ドルの差が出ます。過去3年間の実際の昇給データを人事部門から取り寄せてください。推測は禁物です。
第二に、設備の稼働率。 同じシステムでも1日1シフト稼働と3シフト稼働では、年間コスト換算値は大きく異なります。1シフトでは設備が1日16時間止まっている間も減価償却は刻まれ続け、損益分岐点は2〜3年後ろ倒しになります。自動化と「2シフトの人員を確保できるか」は表裏一体です。シフトが埋まらないなら、まずオーダーの密度を上げてから設備の話をしてください。逆に、すでに2シフトで回していてまだ人手不足の倉庫は、フル稼働がタダで手に入り、損益分岐点は一気に前倒しになります。
第三に、残存価値。 汎用設備(電動フォークリフト、標準AMR)は中古市場が厚く、5年後でも20〜30パーセントの残存価値は現実的です。特注コンベヤや珍しいソーターはほぼ鉄くずで、5〜10パーセントでも楽観的です。$250,000のシステムで残存価値が10ポイント違うと、年間コスト換算値は$5,000動きます。購入前に、同等の中古設備が実際にいくらで取引されているかを確認してください。営業の「価値が落ちにくい」という話は信じてはいけません。
中古とリース:計算式の変わり方
予算の小さな倉庫でも同じモデルが使えます。入力値を2つ変えるだけです。
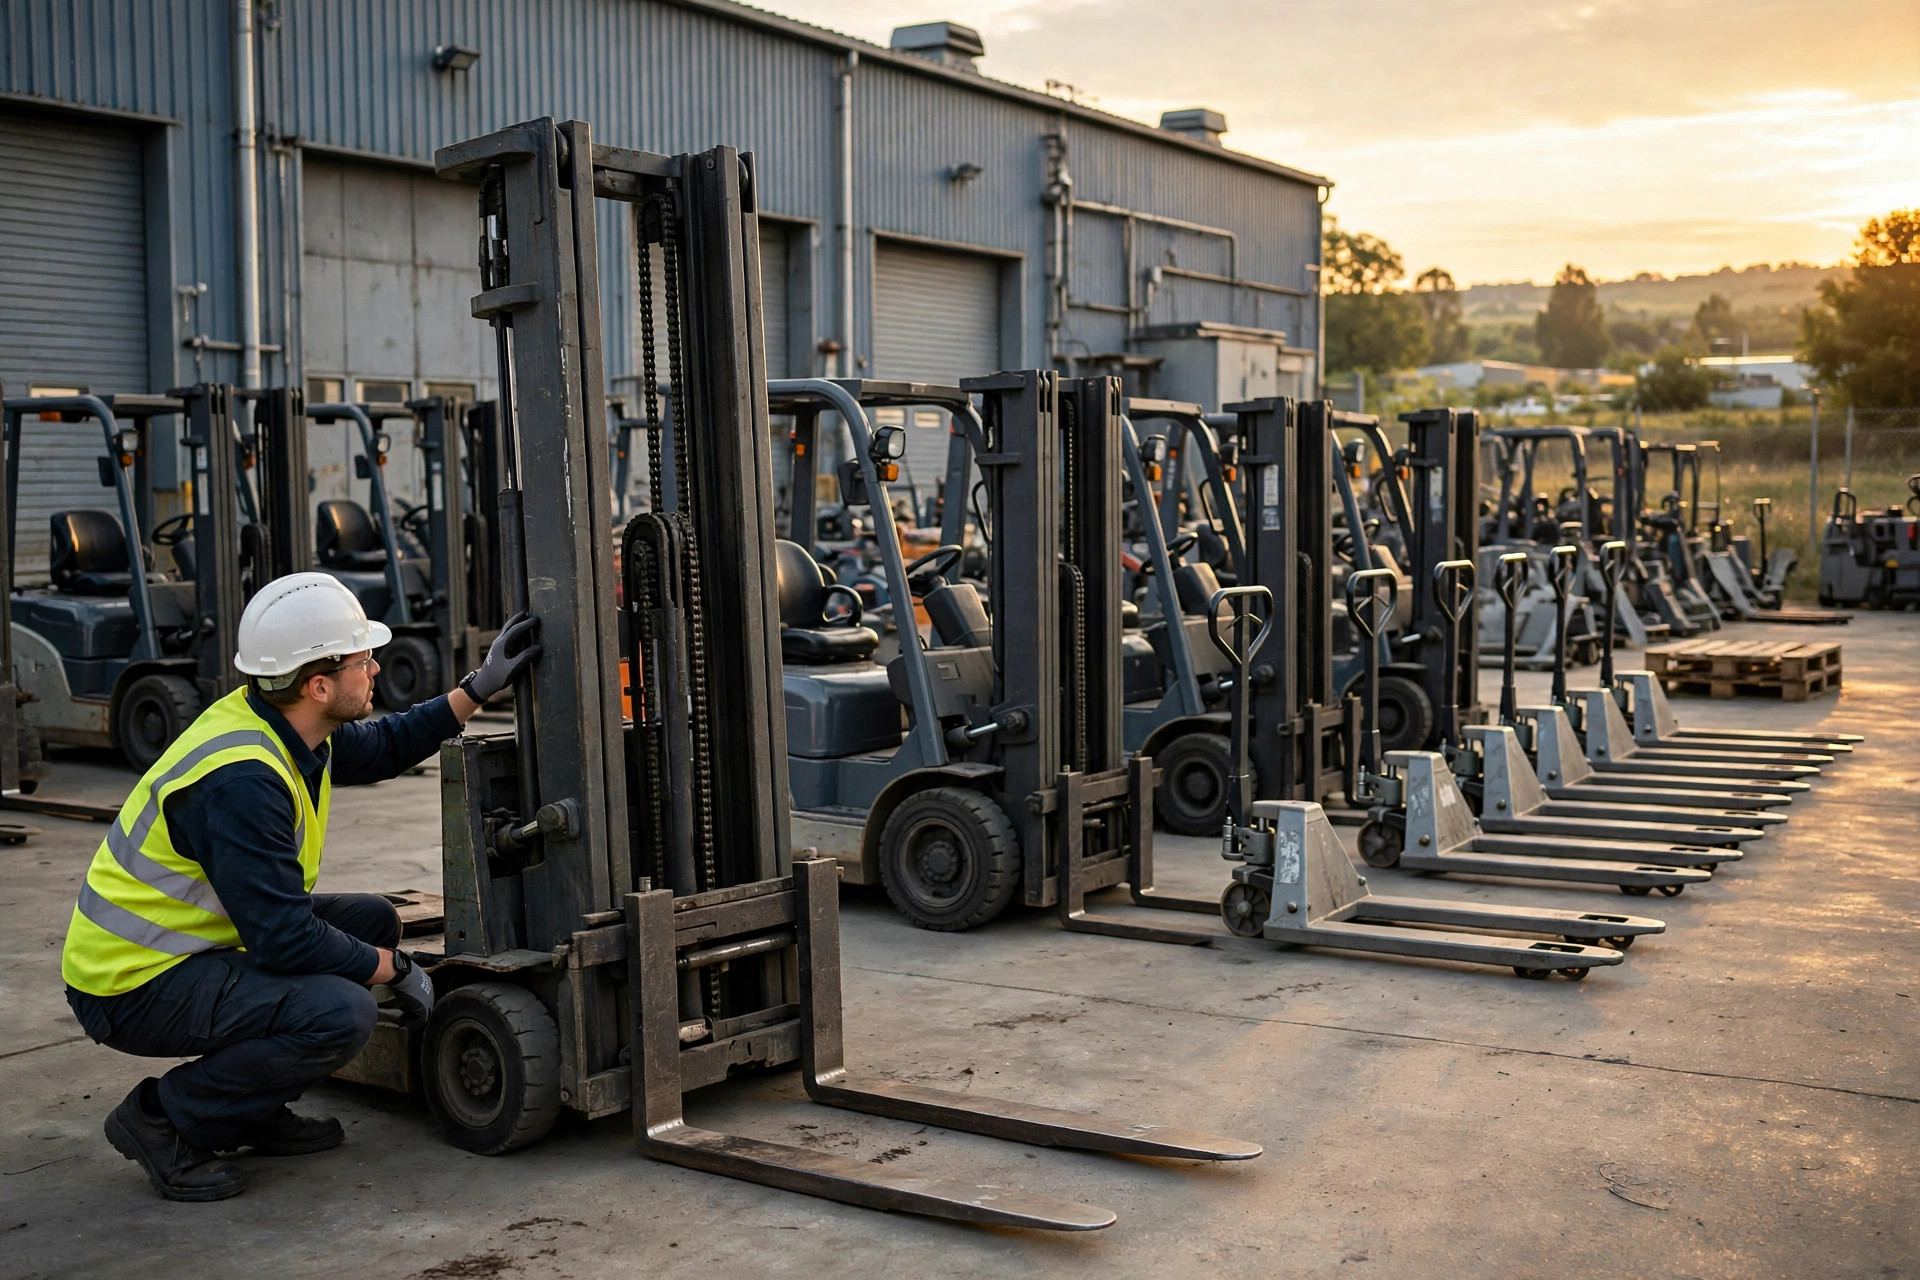
中古設備: 新品価格の40〜60パーセントを入れますが、年間保守費を上げ(古い機械は部品を食い、故障も多い)、さらに「ダウンタイムを人件費に換算」した行を加えます——過去の故障率×1件あたりの停止時間×時給。私が見た中で最も正直な計算はこうです。中古フォークリフトは修理とダウンタイムで新品より年間$3,000〜$5,000高くつき、5年間では総コストの差は定価が示すほど大きくありません。
リース: 月額賃料×12がそのまま設備の年間コスト換算値に入ります。残存価値はゼロ、資本コストは消滅します(大きな初期投資がないため)。リースが合うのは2つの状況です。今後2年間の受注量が不透明で設備に縛られたくない場合、または自社倉庫で設備カテゴリーをまず検証したい場合——1年間のリースは授業料です。AMRの月額レンタルはすでに成熟しており、実質的にcapexをキャンセル可能なopexに変えられます。
計算を間違える4つのパターン(全部見たことがあります)
設備価格は数えるが導入コストを数えない。 見積もりはスタートラインにすぎません。床のレベル調整、スプリンクラーの移設、WMS連携の作業、切り替え時の2週間の生産性低下——こうした「ソフトコスト」は通常、設備価格の20〜40パーセントになります。ソータープロジェクトで機械が$400k、導入でさらに$150kかかったのを見たことがあります。
人件費から残業と労災を抜く。 基本賃金で人件費を計算すると、倉庫で残業がなく、誰も怪我をしない前提になります。繁忙期2か月の残業と、記録対象の労災1件の直接・間接コストだけで、年間人件費ラインは20〜30パーセント上がります。これを抜くと、損益分岐点は体系的に遅れます。
繁忙期の人件費と設備の通年コストを比べる。 11月と12月に臨時スタッフを40人雇ったからといって、1年中40人体制というわけではありません。人件費は12か月の加重平均でなければならず、設備コストは1年中積み上がります。繁忙期の人件費と比べると「自動化が圧勝」という偽の結論が出て、2月には遊んでいる設備に恥をかかされます。
残存価値に夢を見る。 「このシステムは5年後も価格の半分で売れる」は営業の得意な話です。特注度が高いほど中古市場は薄くなります。常に保守的な残存価値でモデルを回してください。それでも採算が合うなら、本当にやる価値があります。
今夜できること
過去12か月間の倉庫の実際の人件費台帳——賃金、残業費、労災保険料、臨時スタッフ、採用コスト、すべての行——を取り出し、一人当たりの真の年間コストを計算してください。そして設備ベンダーから導入込みの見積もりを1つ取ります。2つの数値を計算式に入れれば、損益分岐点は目の前に現れます。
最後に耳の痛い一言。「自動化すべきか」の停滞の多くは、計算が不明確だからではありません。計算結果と向き合いたくないからです。数字をテーブルの上に置いてください——ゴーなら自動化、待てなら待つ。最悪の結果は、3年後に賃金が上がってから、今日と同じ勘で同じ決断をすることです。
英語版からの翻訳。内容に相違がある場合は英語版を優先します。