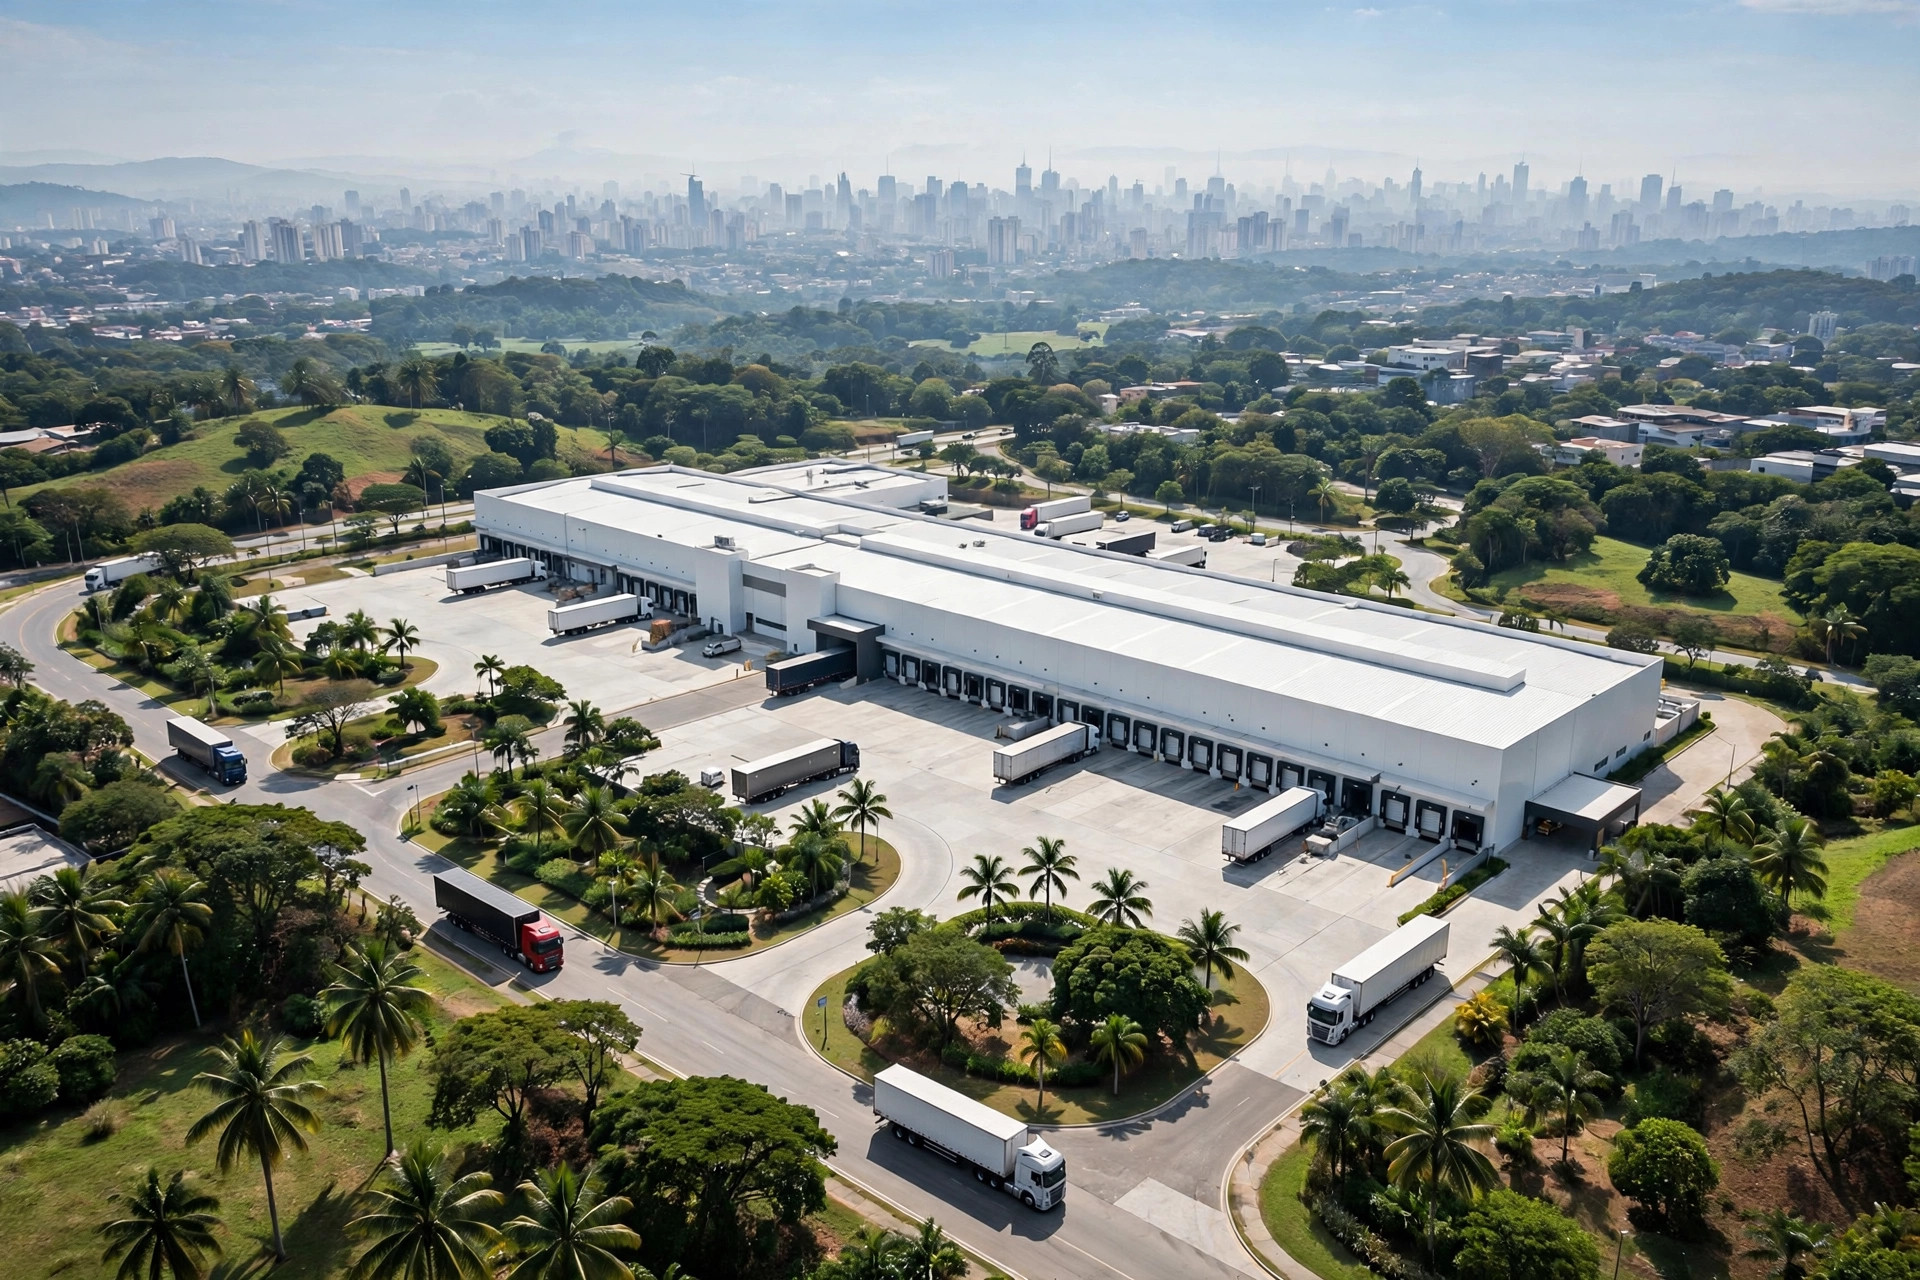
まず結論から:南米油田物流に参入したいなら、ショアベース倉庫こそ切符であり、同時につまずきやすい場所でもある。ガイアナ沖では4基のFPSOが日量900,000バレル以上を生産中だ。第5基は2026年8月に到着し、国全体を日量1,000,000バレル超えへ押し上げる。しかし本当の戦いは沖合ではない。陸側にある:パイプを積む場所がない、掘削流体の不足でリグが止まる、通関が3日遅れ、その間サプライ船はバースで金を燃やし続けている。ガイアナの公共事業大臣 Bishop Juan Edghill は率直にこう言った。「もっと倉庫が必要だ。」大臣が公に倉庫を求めているとき、需要の話に私の飾りはいらない。
数字はすべて裏付け可能だ。ガイアナのDepartment of Public Informationによると、既存のStabroek Blockの4基——Liza Destiny、Liza Unity、Prosperity、One Guyana——の合計は日量およそ900,000~920,000バレル。第5基にして最大の Errea Wittu は2026年8月にシンガポールから到着した。US$12.7 billionのUaru開発(天然資源省発表)向けで、設計能力は日量約250,000バレル、初回生産は2026年第4四半期(Q4)を予定している。米国エネルギー情報局(U.S. Energy Information Administration)によれば、ガイアナの生産量は2020年以来ほぼ10倍に増え、2025年は日量平均約750,000バレル。2019年12月に初めて沖合で原油を生産した国が、今や日量1,000,000バレルの生産国だ。陸側の倉庫と物流は、生産を先導しているのではなく、生産に引っ張られている。
この戦いは本当にどれほど大きいのか
政府は陸側に何が足りないか正確に把握している。ショアベースの雇用フェアで Edghill 大臣は言った。「もっと港が必要です。もっとレイ・ダウン・ヤードが間違いなく必要です。もっと倉庫が必要です。入港してくる船のためのバース施設ももっと必要です……GYSBIだけではこれから起こるすべてをさばき切れません。」既存基地の拡張に加え、新規ショアベース8件がすでに政府の「no-objections(異議なし)」を取得済みだ。デメララ川の週間船舶交通量は7~9隻から平均52隻に増え、海事当局は次のFPSOが稼働すればさらに70~80%の増加を見込んでいる。
これはビジネスがあるかどうかの問題ではない。ビジネスが陸側の処理能力を超える速さで押し寄せているのだ。US$300 millionのVreed-en-Hoopショアベースは西岸の400エーカーに広がる(OilNOW)。第1~3フェーズは44エーカーの人工島を占める。大きな敷地だが、沖合のテンポはそれを上回る。掘削船は4隻から6隻に増え、重量物輸送や緊急用のcapping-stack保管はトリニダードからガイアナへ移りつつあり、Guyana Shore Base Inc.(GYSBI)はその作業を陸側に引き込むためUS$16 millionを投じて重量物バース2基を整備済みだ。
ガイアナのショアベース倉庫は1つではなく4つのビジネス
「ショアベース倉庫」と聞いて倉庫の賃貸を思い浮かべる人が多い。それは間違いだ。油田のショアベース倉庫は、資本・リターン・参入障壁の異なる4つの異なるビジネスだ。参入前に、自分がどのゲームをやるのか知っておくべきだ。
| ビジネス | 内容 | 資本規模 | リターンの形 | 参入障壁 |
|---|---|---|---|---|
| パイプヤード | チュービング/ケーシングをバッチ単位で積み上げ・保管・出庫 | 数十エーカー+ガントリークレーン | 掘削プログラム連動。取扱量は大きいが支払サイトは長い | バッチ単位のトレーサビリティ——これなしには手を出すな |
| レイ・ダウン・ヤード | 特大貨物の仮置き:坑口装置、海底終端装置など | 重荷重舗装+高トン数クレーン | プロジェクト単位、大型案件 | バースと揚重能力 |
| 保税倉庫+通関 | 輸入設備の保税保管と引取り | 倉庫+保税ライセンス | 回転が速く、キャッシュフローが良い | 現地調達法:通関業はガイアナ人所有100% |
| 掘削流体・ケミカル管理 | 泥水・ケミカルの保管・調合・出荷 | タンクファーム+環境許認可 | 安定、顧客の定着率が極めて高い | 安全コンプライアンス——1件の流出で終わり |
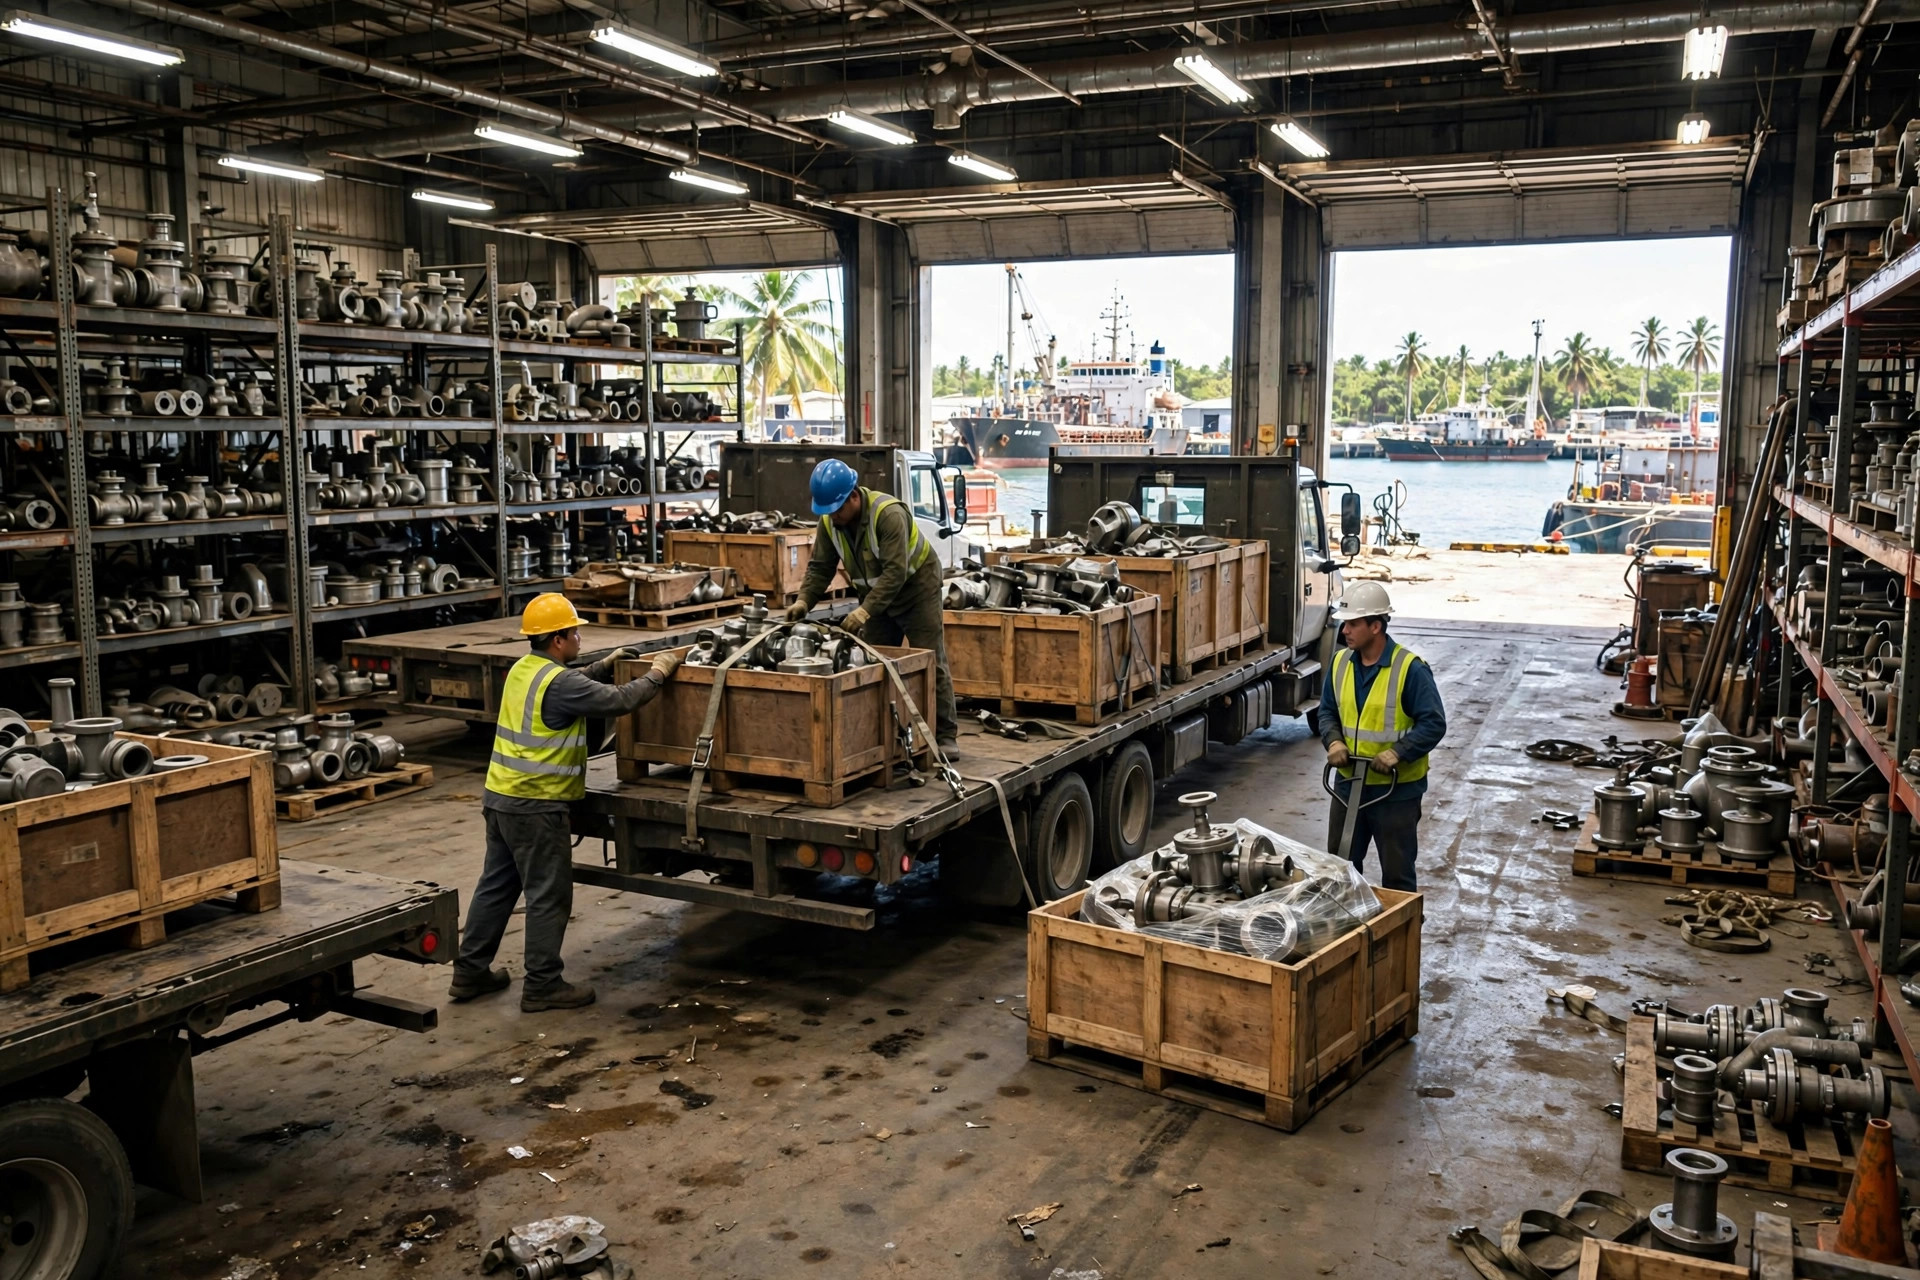
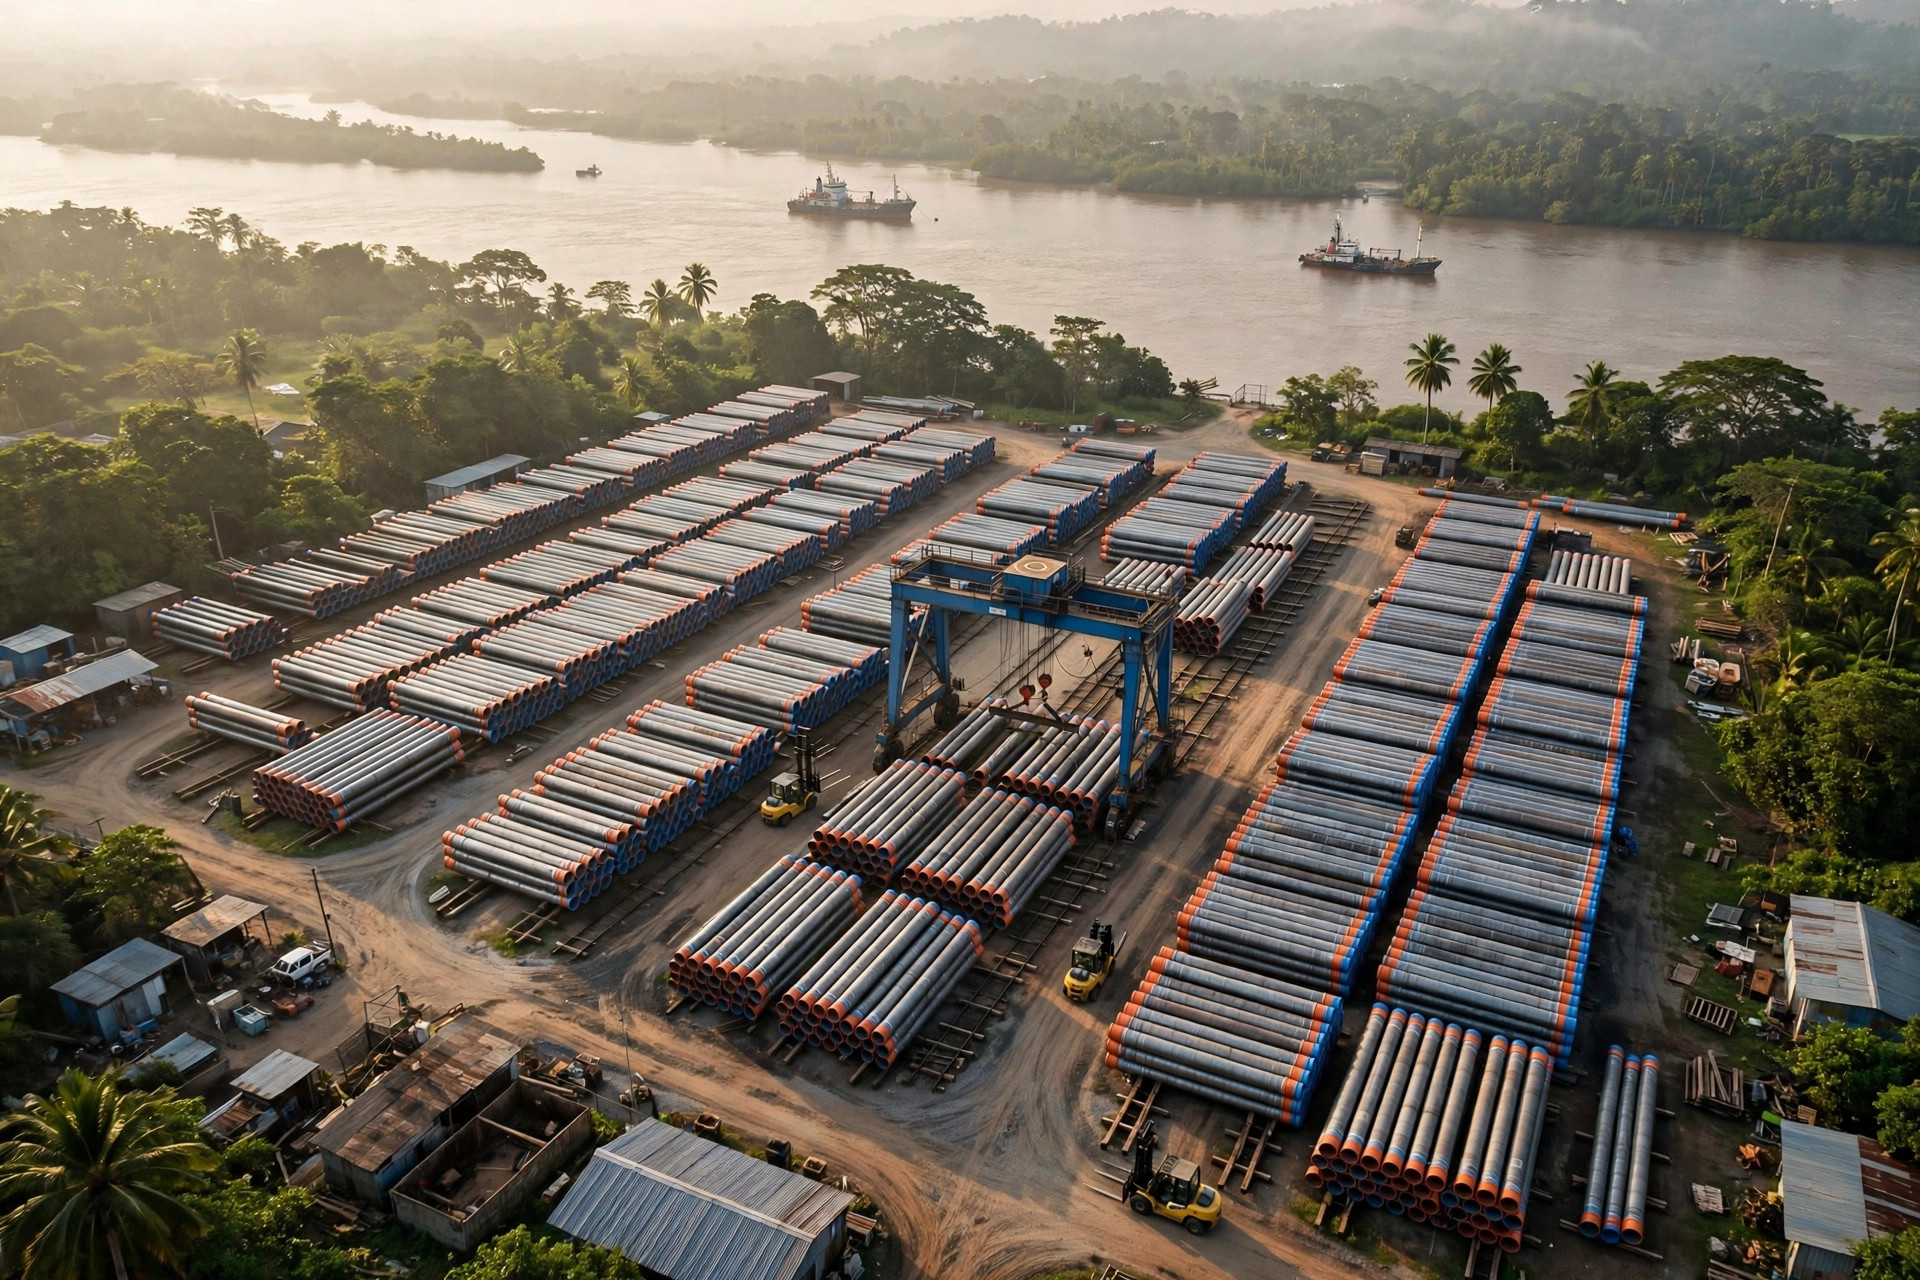
私は最初のビジネスで失敗する事業者を何人も見てきた。パイプヤードは最も「倉庫」に見え、最も「倉庫」らしくない。何万ものジョイントがあり、1本1本に鋼種、肉厚、ねじ形状、ヒート番号がある。沖合からの出庫要請は決まって「この坑のこの区間、この仕様、このバッチ」という形で来る。そして午前3時、あなたには40エーカーの中から200ジョイントを探し出し、積み込んでバースまで運ぶ30分がある。ラック位置からバッチまでを追跡できるトレーサビリティシステムがなければ、フォークリフトが3つの山をひっくり返しても見つからない。私は間違ったカップリングのバッチを出荷したプロジェクトを見たことがある。船は沖合で2日待った。パイプ自体は安いものだ。2日間のリグ停止コストは、ヤード事業者の年間利益を上回った。パイプヤードの本当の資産は土地ではなかった。トレーサビリティだ。土地は借りられる。トレーサビリティは借りられない。
掘削流体管理は静かな金のなる木だ。リグは泥水なしには1日たりとも掘れない。配合は坑の区間ごとに変わり、ショアベースがスケジュールに合わせて調合・出荷する。一度信頼を得れば顧客はめったに離れない——乗り換えは配合の再検証を意味し、そのリスクを自ら買って出る掘削チームはいない。代償として、環境と安全のハードルは極めて高い。タンクファームで1件の漏洩を起こせば、ガイアナの油田界での名前は終わりだ。最も安定したビジネスに最も高い門がある。
2つの物語:教科書と授業料
まず教科書から。GYSBIは2017年にゼロから始めた。8エーカー、バース2基、倉庫1棟、5人、ExxonMobilとの5年契約。5年後には170エーカー、バース4基、倉庫8棟、従業員616人——95%がガイアナ人——そしてExxonMobilとの11年契約延長(GYSBI/Exxon発表による)。どうやって成長したか?沖合のテンポに合わせて拡張した。掘削船が1隻増えればバースを1基。プロジェクトが増えれば倉庫を。そして何より、現地調達を防壁に変えた。ガイアナの現地調達法は通関業をガイアナ企業100%、ケータリングを90%に留保している。GYSBIはもともと4社のガイアナ企業の合弁だった——法が施行されたとき、他の誰もが現地パートナー探しに奔走する中で、GYSBIはすでにテーブルに着いていた。
授業料の話は、中東で見たプロジェクトから。ある油田サブコンがパイプヤードの契約を勝ち取った。土地もクレーンも揃っていたが、バッチ管理システムはなかった——古参たちは「パイプのことは分かっている」と言った。静かな3か月が過ぎ、ある夜2つの坑が同時に資材を求めてきた。夜勤は間違った鋼種のバッチを2バッチ出庫。リグは坑内に半分下ろした後に気づいた。手戻り、交換、リグ停止。元請けは一度は見逃してくれたが、そのサブコンは二度とパイプの契約を取れなかった。ショアベース倉庫では、1回の誤出庫が1つの出荷を失うだけではない——そのカテゴリー全体を失うのだ。
意外な真実:売るのは稼働率であって面積ではない
この記事で最も重要な意外な結論がこれだ。ショアベース倉庫事業者の本当の商品は面積ではない。「リグを待たせないこと」だ。1基のFPSOは日量250,000バレルを生産する——原油価格を掛ければ、日々の生産額は数千万ドルに上る。あなたのヤード賃料や保管料は、1時間の沖合停止に比べれば端数だ。顧客が払っているのは「物を置く場所」ではない。呼ばれたときに資材がそこにあるという確実性だ。ロイターの報道(MarineLink経由)によれば、Vreed-en-Hoop基地で大型船の接岸が可能になったことでサプライ輸送コストが約12%削減された——だがコスト削減は付け合わせだ。稼働率こそが主菜だ。
この商売の裏側も正直に語ろう。政府はもっと倉庫を求め、新規ショアベース8件が列をなしている。一方で沖合開発はこの10年後半にピークを迎え、その後は成長曲線が鈍化する。ピークを見据えて整備した400エーカーが、10年後には半分空いているかもしれない。大きすぎれば空室に食われ、小さすぎれば次のFPSO立ち上げに押しつぶされる。だからベテランは段階的に造る——GYSBIは8エーカーから170エーカーへ。Vreed-en-Hoopはまず44エーカーの島、拡張余地つき。初日に全額を張る者はいない。
最後に一言。ガイアナを考えているなら、バース料金や倉庫賃料から入ってはいけない。自分に3つの質問をしよう。現地パートナーはいるか(通関業はガイアナ人所有100%——パートナーなしに席はない)。パイプヤードのバッチ・トレーサビリティシステムはあるか(なければパイプには近づくな)。午前3時に30分で資材を出庫できるクルーはいるか。3つともイエスなら、切符の話をしに行こう。このビジネスの障壁は金と土地に見えるが、本当は確実性だ——沖合の日量1,000,000バレルは、あなたを待ってはくれない。
Lao Mi(サプライチェーン・ベテラン、20年)著
英語版からの翻訳。内容に相違がある場合は英語版を優先します。