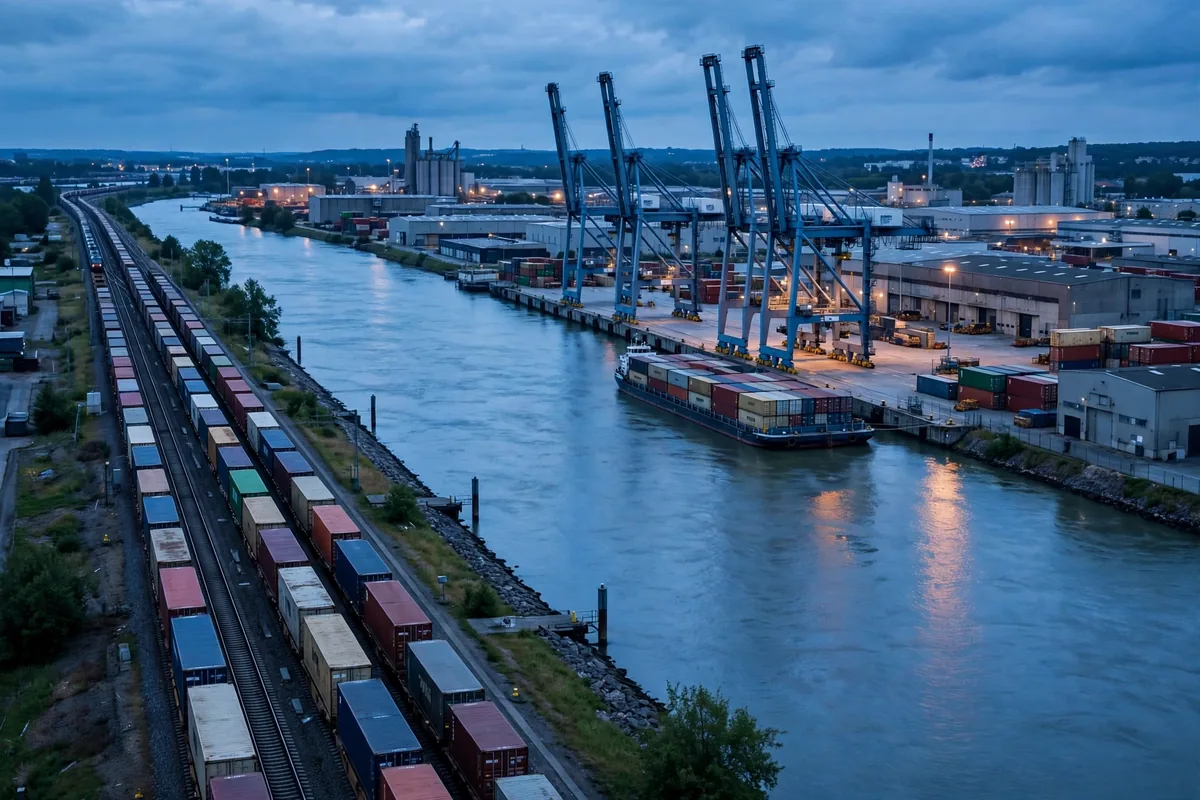
中国と欧州を結ぶ貨物列車は西安を出発し、カザフスタン、ロシア、ベラルーシ、ポーランドを横断して、およそ2週間後にドイツのデュースブルクに到着する。多くの荷主は、貨物がデュースブルクに着けば欧州区間はほぼ終わったものと思い込んでいる。現実はその逆だ。到着は前半にすぎない。真のコストと真の輸送時間は、列車が止まった後に何が起きるか——倉庫保管、通関処理、そして先の配送——で決まる。
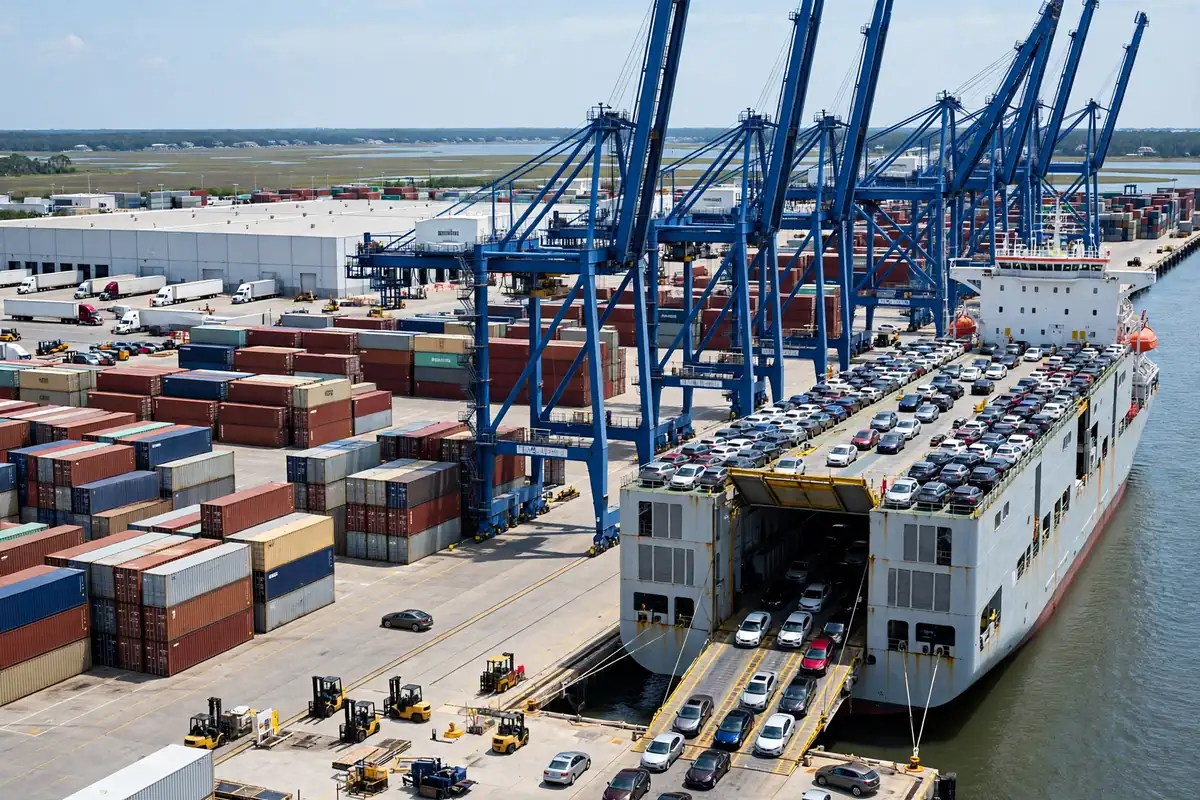
デュースブルクのハブとしての地位は、まず数字に支えられている。港湾地区は約10平方キロメートルに広がり、21の公共港湾水域を擁する、欧州最大の内陸港である。デュースブルクは中国・欧州間の鉄道貨物のおよそ30%、中国・ドイツ間の鉄道輸送の約80%を扱っている。2025年には中国・欧州列車が年間20,000本以上運行し、累計運行本数は2026年10月までに140,000本を突破した。港の年間取扱量は約4.0百万TEUである。これらが示す結論はひとつだ。デュースブルクは単一路線の終点ではなく、26か国237都市に広がる鉄道網の欧州側のアンカーなのである。
デュースブルクのハブとしての地位の源泉:地理、港の規模、継続的な投資
デュースブルクのハブとしての地位は、計画されて生まれたものではない。3つの層が重なり合って生まれた産物である。第1は地理だ。デュースブルクはライン川とルール川の合流点に位置し、内陸港であり鉄道ハブでもある。ライン川を下れば、はしけがロッテルダムやアントワープへ直行する。デュースブルクは陸の港であり川の港でもあるという二重の顔を持つ。
第2の層は港そのものだ。倉庫、保税倉庫、鉄道の引き込み線、コンテナヤードがひとつの港湾地区に集中している。貨物は列車から降ろされ、港湾区域を出ることなく倉庫に入り、通関を済ませ、仕分けできる。これはデュースブルクと普通の鉄道終着駅との最も大きな違いである。
第3の層は、継続的に注がれてきた政策と資本だ。現在建設中のデュースブルク・ゲートウェイ・ターミナル(DGT)は、欧州内陸部最大のコンテナターミナルである。約240,000平方メートル、完成時には週最大100本の列車、投資額はおよそ1億ユーロ、プロジェクト開始時点でCOSCO Shippingが約30%を保有している。その設計目標が物語っている。先の輸送の40%を鉄道、40%をはしけ、トラックはわずか20%——道路配送センターから鉄道・はしけの複合輸送センターへの転換を宣言するハブである。
デュースブルク到着後:3つの倉庫ルート
荷主の視点から見ると、デュースブルクに到着した貨物はおおむね3つのルートのいずれかをたどる。選択は、貨物の最終的な行き先と売れ行きの速さで決まる。
第1のルートは、港湾倉庫からの直接出荷だ。港湾地区内で荷下ろし、開梱、仕分け、ラベル貼りを行い、ドイツや近隣諸国の顧客へトラックで運ぶ。ドイツの販売業者向けの家電や自動車部品のように、目的地が集中し回転の速い中価値貨物に適している。チェーンの环节は最も少ないが、港湾倉庫は安くない。1週間長く置けば、その分だけ賃料と荷役費が請求書に加わる。
第2のルートは保税倉庫で、輸入関税と付加価値税の支払いを貨物が倉庫を出るまで繰り延べる。季節商品に適している。クリスマス用のおもちゃや家庭用品は2か月早く鉄道で運び、保税倉庫に置いておき、小売りの注文に合わせて段階的に通関できる。販売の機会を逃さず、関税分の現金を前もって拘束されない。価値は保管料にあるのではない。キャッシュフローにある。
第3のルートは配送センターモデルだ。デュースブルクを欧州のマスター倉庫とし、国ごとに貨物を振り分けて、ドイツへはトラックで、フランス、ポーランド、チェコへは鉄道やはしけで運ぶ。各国に別々の倉庫を持つよりも、ひとつのマスター在庫プールで複数の国市場をカバーし、欠品と過剰在庫のリスクを抑える。
抽象的にはどれも優れているわけではない。選び間違えたコストは運賃ではなく在庫に現れる。港湾倉庫に2か月置かれた貨物は、海上輸送に対する鉄道の時間短縮効果を、賃料と資本コストで何倍にもして食いつぶす。
荷主の視点:寧波の家庭用品輸出業者がピークシーズンを計算する
2025年のピークシーズンを前に、寧波の家庭用品輸出業者が数字を精査した。同社の商品は9月から11月という狭い期間に欧州の小売チェーンへ出荷され、クリスマス商戦の棚入れ日は固定されている。1週間遅れれば、棚のスペースは他社に取られてしまう。
同社の解決策は、鉄道と保税倉庫の組み合わせだった。列車は7月下旬に出発し、約2週間でデュースブルクに到着し、貨物は保税倉庫に入った。9月からは小売りの注文に合わせて通関し、ドイツ、フランス、ポーランドの地域倉庫へ移送した。鉄道の全行程は約12日から20日で、海上輸送時間のおよそ半分、航空運賃のほんの一部である。決め手は予測可能性だった。列車の到着は日単位で計画できるが、船舶の到着は週単位でしか計画できない。
同じ計画には、はしけの区間も含まれていた。オランダとベルギー向けの貨物はトラックではなく、ライン川をはしけで下ってロッテルダムへ運んだ。はしけは1〜2日遅いが、1隻のはしけが数百TEUを運び、1箱あたりのコストは低く、排出量も少ない。時間に追われない補充貨物にとって、はしけは内陸港だけが提供できる安い選択肢である。
より広い要点はこうだ。デュースブルクの計算は運賃の計算ではなく、在庫の計算である。鉄道サービスの真の価値は、海上輸送に対して節約できる日数ではなく、安全在庫を削減し、保税倉庫を欧州向けの前方在庫拠点として扱えるほど到着時刻が予測可能になることにある。
鉄道、海運、航空:重要な比較
3つの輸送手段を並べると、比較は運賃と輸送時間だけでは不十分だ。信頼性と貨物への適合性も表に含めるべきである。
| 輸送手段 | ドア・ツー・ドア輸送時間 | コスト水準 | 信頼性 | 最適な用途 | | デュースブルク経由の中国・欧州鉄道 | 約12–20日 | 海運と航空の間 | 高い——到着を日単位で計画可能 | 注文期間がタイトな中〜高価値の季節貨物 | | ロッテルダム/ハンブルクへの海運 | 約30日 | 最も低い | 中程度——港湾混雑とスケジュールの変動 | 輸送時間に左右されないバルク・低価値貨物 | | フランクフルト/リエージュへの航空 | 約3–7日 | 最も高い | 高いが、輸送能力と保安検査の影響を受ける | 高価値、緊急、小ロットの貨物 |
海運の行が最も誤解されやすい。1箱あたりの運賃は最も低いが、その不確実性の隠れたコスト——安全在庫、欠品による販売機会の損失、ピークシーズンの緊急航空輸送——は、海運と鉄道の運賃差を日常的に上回る。鉄道か海運かの選択は運賃の決定ではない。サプライチェーン全体のコストの決定である。
直感に反する判断:列車の価値は速さではない。 デュースブルクにとっての中国・欧州鉄道サービスの意義は、海上輸送より速いことではない。欧州の内陸拠点を計画可能なノードに変えることである。
海運は「着いてから対応する」という論理で動く。貨物はロッテルダムに到着し、その後で内陸配送が手配され、港湾混雑、はしけのスケジュール、トラックの輸送能力がそれぞれ遅れる可能性がある。鉄道は「着いて倉庫に入る」という論理で動く。貨物はデュースブルクに到着し、倉庫、保税倉庫、配送網がひとつのノードに集まっているため、計画を数週間前に立てられ、変動はターミナル内に封じ込められる。
もう一方はリスクだ。ハブへの集中度が高いほど、一点依存の重みも増す。デュースブルクは中国・欧州間の鉄道貨物の約30%を扱っているため、ルートの混乱、国境の混雑、地政学的な摩擦は、貨物量のある場所に最も強く及ぶ。答えはデュースブルクを捨てることではなく、代替手段を確保することだ。一部の貨物はマワシェヴィチェ経由でポーランドへ、一部は海運でロッテルダムへ。デュースブルクを主軸とし、問題が起きたときに使える代替手段を用意しておく。
今後、注目すべきトレンドが2つある。第1に、DGTのような新しいターミナルがデュースブルクの鉄道・はしけのシェアをさらに押し上げ、ロッテルダムやアントワープへのはしけの頻度が新たな競争の焦点になる可能性がある。第2に、ネットワーク自体が広がっている。2026年の最初の9か月で、南部回廊の列車本数は前年比で2倍以上に増えた。デュースブルクのアンカーとしての役割はさらに重くなり、同時に貨物量をより多くのハブと分け合うことになる。
荷主にとって、問いは再び開かれたものに戻る。列車が定期船サービスのように振る舞うようになるにつれて、欧州の倉庫網もそれに合わせて動くべきなのか——マスター倉庫を沿岸港から内陸ハブへ移し、安全在庫を月単位のバッファから週単位のサイクルへ移すべきなのか。製品カテゴリーや企業の規模によって答えは異なる。デュースブルクの倉庫の計算は、その計算が始まる場所である。
Dr. Chen(サプライチェーン研究員)著 英語版からの翻訳。内容に相違がある場合は英語版を優先します。