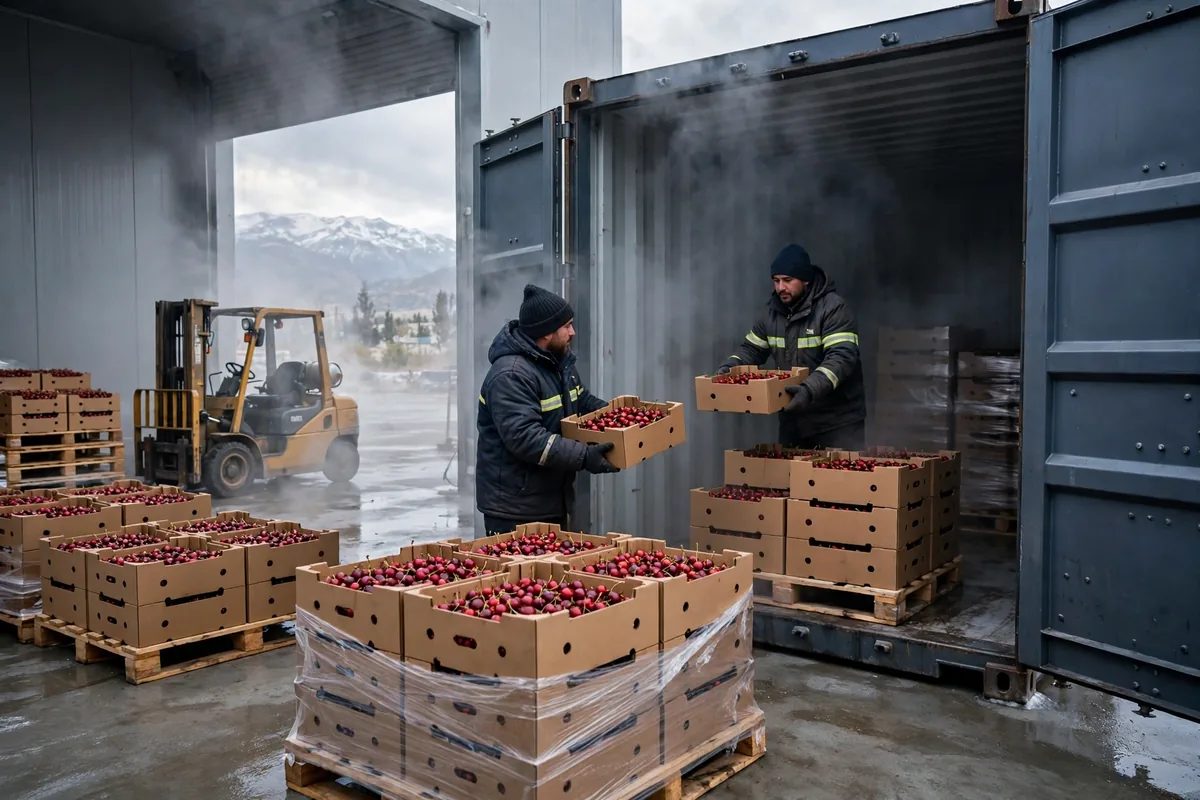
書類上、チリ産チェリーの海上輸送コールドチェーンは輸送の問題に見える。実際には、温度を一度も逸脱させない三十日間の営みである。チリの業界統計によると、チェリーの輸出量は2024/25シーズンに625,200トンに達し、51.1パーセント増で過去最高を記録した。九十五パーセントが海上輸送で運ばれ、3パーセントが空輸、1パーセントが陸送だった。中国は全体の90.8パーセント、すなわち567,600トンを引き取った。中国の消費者が冬に食べるチェリーのほぼすべては約一か月を海上で過ごし、その間コールドチェーンは一時間たりとも途切れてはならない。本記事では、それが最も頻繁に途切れる三つのポイントを検証する。
基準となる条件は厳しい。チェリーは摂氏マイナス0.5度、プラスマイナス0.5度、相対湿度90から95パーセントで輸送される。狭い許容範囲である。零度では、呼吸速度は室温時のおよそ七分の一になるため、温度が一度上がるごとに劣化は急激に加速する。検疫上の層もある。中国向けの果実は、摂氏0.5度以下で十五日間連続の低温処理を受けなければならない。途中で一度でも温度が上限を超えれば、処理は初日からやり直しになる。チェーンの破断が奪うのは、数日の賞味期限だけではない。コンテナ全体の植物検疫上の適格性を失うおそれもある。
チリ産チェリーの海上輸送コールドチェーンにおける第一のブレークポイント:予冷の不足
このコールドチェーンにおける第一のブレークポイントは海上にはない。積み込みの前にある。チェリーは樹上から外気温に近い状態で収穫され、できるだけ早く摂氏零度から一度の間でハイドロクーリングされなければならない。予冷が不十分だと、果実は圃場の熱を持ったままリーファーに入り、コンテナの冷凍機は中心温度を下げるのに何時間も費やす。その間、果実は本来より数倍速く呼吸する。
2024/25シーズンの規模がこれを悪化させた。輸出量はわずか一年で51.1パーセント増加したが、選果場の予冷能力は同じペースでは伸びなかった。収穫のピーク時には、収穫、選果、予冷のすべてがフル稼働となり、一部のロットは予冷室に入る前に選果場でさらに数時間待たされた。数時間など取るに足りないように聞こえる。収穫後の呼吸ピークにあるチェリーにとっては、数日の賞味期限を失うことになりかねない。損傷は積み込み時には見えない。データロガーはコンテナ温度が正常であることを示し、果肉の軟化や褐変は、中国で箱が開けられたときに初めて現れる。その時点では責任の所在を特定することは不可能である。
計算は明確である。40フィートのリーファーには、およそ2,560から2,880箱の五キログラム箱、すなわち12.8から14.4トンが入る。果実温度が一度超過するごとに、冷凍負荷とコンテナ全体の劣化速度が上がる。私たちの評価では、産地での予冷への投資がチェーン全体で最も高いリターンをもたらす。予冷室をもう一つ建てるコストは、海上でコンテナを一つ失うコストよりはるかに小さい。
チリ産チェリーの海上輸送コールドチェーンにおける第二のブレークポイント:ターミナルでの積み込みと待機
第二のブレークポイントは、ターミナルでの積み込みと待機である。ヤードに置かれたリーファーには電源プラグが必要であり、プラグの数は厳しい制約である。サンアントニオはチリ最大のチェリー輸出港であり、DP Worldは2,700基を超えるリーファープラグを運用している。2024/25シーズンに同ターミナルは12.8百万箱を超えるチェリーを取り扱い、前年の二倍となった。それでも、繁忙期にはプラグ、トラック、積み込み計画の同期がずれると、リーファーがヤードで待機することになる。
待機そのものは対処可能である。リスクは移行の瞬間に集中する。コンテナは冷蔵倉庫からヤードへ、ヤードから船へと移動し、その間に短時間の電源遮断、ドアの開閉、箱への直射日光が生じる。各イベントが内部温度を少しずつ動かす。一度の航海で二つか三つのこうしたイベントが重なると、影響は積み上がる。2025/26シーズンに向けて、CMA CGMはチリから中国へのチェリー・エクスプレス便を六便から八便に増やし、航海日数は23日とした。業界全体では直行便が二倍の32便になった。直行便は23日で、標準サービスではおよそ30日かかる。節約された七日間は、実質的にコールドチェーンに組み込まれた余裕である。
ここで直感に反する点がある。輸送日数が短いことが、常に安いとは限らない。エクスプレス便は標準サービスより高く、荷主は予約の場面でためらう。しかし、損失率を計算に組み込むと様相は変わる。損失率を5パーセントから2パーセントに下げることで節約できる貨物価値が、エクスプレス料金の上乗せ分を上回るなら、より速い船の方が安い選択肢になる。上記の金額はすべて、コスト計算方法を示すための仮定の例である。実際の料金は最新の公表タリフに従う。本当の問いかけは、荷主がコンテナ単位の運賃で価格を決めるのか、それとも到着時の販売可能な果実で価格を決めるのかということである。ほとんどの荷主は今も運賃で価格を決めており、そこが計算の誤りである。
チリ産チェリーの海上輸送における第三のブレークポイント:到着、荷揚げ、配送
第三のブレークポイントは到着の後に来る。中国が目的地であり、リスクは集中している。チリのチェリー輸出額は2024年に3.1十億米ドルに達し、90パーセント超が中国向けで、販売のピークは旧正月の直前に位置する。DP Worldサンアントニオだけでも2025/26シーズンに13隻のチェリー船を見込んでおり、船舶はまとまって到着し、港の冷蔵保管と配送能力への圧力もそれに伴って倍増する。荷揚げ、検査、冷蔵保管への移送、中国各地の卸売市場への配送はすべて列に並ばなければならない。列に並ぶたびに、管理された環境の外で過ごす時間が数時間増える。
到着には、産地では見えない書類上のリスクもある。温度センサーは少なくとも一時間に一度記録し、精度はプラスマイナス0.1度以内でなければならず、データは完全でなければならない。航海中の温度記録の一部が欠けていたり、逸脱を示していたりすれば、低温処理全体の有効性が疑われ、処理を繰り返さなければならない場合もある。それは目的地で判明するコストであり、修正が最も高くつく場所で判明する。
業界は二つの方向で対応している。第一に、航海は短く頻度も高くなっており、2025/26シーズンの輸出予測が670,000トンに上昇する中で、23日間の直行サービスが標準構成になりつつある。第二に、温度データは冷蔵倉庫からヤード、船舶まで端から端まで透明になっており、故障をコンテナ全体の紛争に発展させるのではなく、特定の工程にまで追跡できるようになっている。どちらの考えも新しいものではない。共通するのは、信頼性の源泉の変化である。個々の経験への依存が減り、データとプロセスへの依存が増している。
空輸3パーセント対海上輸送95パーセントの計算
最後に、全体のトレードオフである。空輸は数日で済み、温度リスクもはるかに小さいのに、なぜ95パーセントが海上輸送で、わずか3パーセントしか空輸されないのか。コスト構造がその答えである。空輸は、価格が最も高く運賃を吸収できるシーズン最初の出荷に適している。数量がピークに達し、価格が軟化すると、到着コストに占める空輸運賃の割合は持続不可能になり、海上輸送が唯一の選択肢となる。輸出量は2024/25シーズンに51.1パーセント増加したが、空輸のシェアはそれに伴って増えなかった。それだけでも、海上輸送が業界の既定の選択肢であり、空輸は補完的な存在であることがわかる。
チリ産チェリーの海上輸送コールドチェーンに対する本当の問いかけは、海上輸送が機能するかどうかでは決してなかった。三つのブレークポイントをそれぞれ維持できるかどうかである。予冷を適切に行い、ターミナルでの積み込みと待機を管理し、到着と配送を円滑に順序立てること。三つすべてを維持できれば、損失率は商業的な許容範囲内にとどまる。いずれか一つでも失えば、損失は旧正月前の販売ピークで倍増する。業界にとっての未解決の問いかけは、予冷室、リーファープラグ、港の冷蔵保管が輸出量と同じ速さで増やせるかどうかである。増やせなければ、次のシーズンの破断はまったく同じ場所に現れるだろう。
Dr. Chen(サプライチェーン研究者)著 英語版からの翻訳。内容に相違がある場合は英語版を優先します。