CBAMはついに「来ると言われている」から「実際に払わなければならない」へと変わった。私たちの小さな3,000平方メートルの倉庫は、政策の勉強から始めたのではない。計算から始めた。お客様の商品は値上がりするのか。追加コストは誰が負担するのか。そして薄い倉庫業のマージンは、炭素コストのさらなる上乗せに耐えられるのか。
まず最初に正直な真実を言おう。CBAM、すなわちEU炭素国境調整メカニズムは、規則(EU)2023/956に基づいている。移行期間は2023年十月から2025年十二月までで、その二年間は報告のみ、支払いなし、基本的に書類を記入する練習の二年間だった。2026年一月1日から本格制度が始まり、輸入業者は現実の金銭的義務を負い始めた。これは狼が来ると叫んでいる話ではない。狼はすでに村の中にいる。
CBAMは実際に何を対象とするのか?まず商品を確認しよう
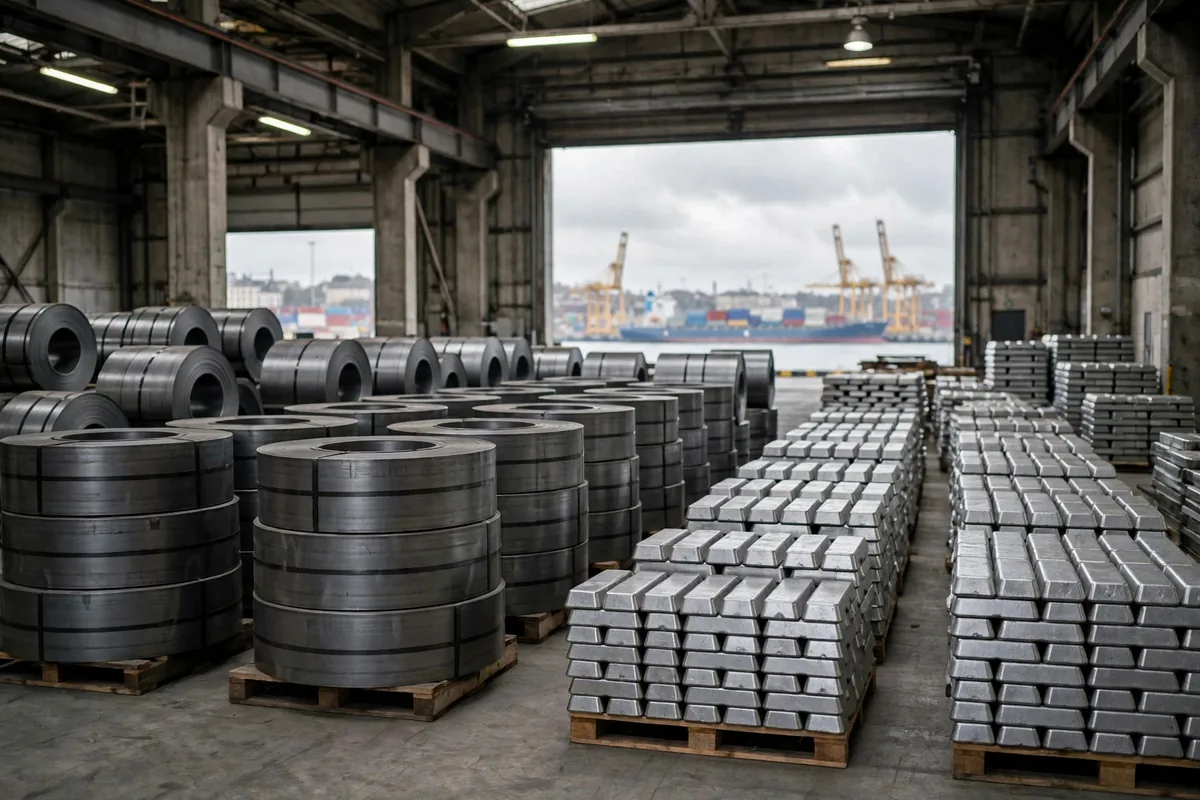
炭素国境税は六つのカテゴリーの商品を対象とする。セメント、鉄鋼、アルミニウム、肥料、水素、電力だ。少なくとも今のところ、これが全リストである。鉄鋼・アルミニウム製品への拡大は2028年一月1日から予定されているが、それは明日の問題だ。今日は、この六つをしっかり押さえよう。
私たちは小さな倉庫で、この件にお金を燃やす余裕はない。だから私の方法は意図的に大まかで実践的だ。顧客リストを取り、一つずつ確認する。昨年、金物輸入の顧客が、出荷に混ざったアルミニウム形材のロットを持っていた。私の最初の質問は、そのアルミニウムが炭素国境税の対象になるかどうかだった。彼は最初、それを軽くあしらった。「少量だ」と彼は言った。少量?簡素化法2025/2083により、免除しきい値は輸入業者あたり年間累計正味質量50トンに変更された。50トン未満であれば、許可・申告・証書の償却が免除される。ただし水素と電力はこのしきい値の対象外だ。重要なのは、50トンが出荷ごとではなく、輸入業者ごとに年間を通じて数えられるということだ。20トンずつ三回の出荷で合計60トンになり、ラインを超える。小規模輸入業者がまさにここでつまずく。出荷は一つひとつ問題なく見えて、年間の合計はそうではないのだ。
だから最初に数えるべきはお金ではなく、トン数だ。私は今、EUへ輸入するすべての顧客について小さな台帳をつけている。製品カテゴリー、出荷ごとの正味重量、累計だ。三つの数字で、50トンを超えているかどうかが一目でわかる。台帳はタダだ。表計算ソフトで十分だが、後々の面倒を山ほど省いてくれる。
CBAM炭素価格の計算:2026年に本当にかかる費用
みんなが知りたい計算はこれだ。では、ここに示そう。2026年第三四半期、CBAM証書はCO2換算一トンあたり82.32ユーロだった。証書は2026年には四半期ごとに価格が決まり、EU排出量取引制度の平均オークション価格に連動し、2027年からは週次価格に切り替わる。
しかし2026年には重要なクッションがある。証書は内包排出量の2.5%だけをカバーすればよく、残りは無償割当てがカバーする。具体例で示そう(仮想のシナリオ)。ある出荷の内包排出量がCO2換算100トンだとする。82.32ユーロでは、全量カバーで8,232ユーロになる。2026年にはその2.5%分だけ証書を買えばよく、205.80ユーロだ。数字は一歩で恐ろしいものから扱いやすいものへ変わる。ただしこれは仮想の話であることに注意。実際の内包排出量は公式の方法で計算しなければならず、欧州委員会のウェブサイトの最新の見解が優先される。
だが、早まって喜んではいけない。2027年からは、各四半期の末までに、その期間の累計排出量の50%をカバーする証書を保有しなければならない。クッションは一夜にして二十倍薄くなる。同じ仮想の例で言うと、100トン、82.32ユーロ、50%で4,116ユーロになる。同じ出荷が2026年には200ユーロ強、2027年には4,000ユーロ超になる。それがこの時間の窓の価値だ。ここが直感に反する点だ。この税で最も厳しいのは税率ではなく、スケジュールだ。2026年は練習の年で、安くて寛容だ。本当の請求は2027年に始まる。
壁に貼っておくべき日付があと二つある。証書は2027年二月1日から単一の中央プラットフォームを通じて販売され、最初の年次申告と証書償却の期限は2027年九月30日で、2026年の輸入を対象とする。2027年九月まで待って思い出してはいけない。その申告に必要なデータは今集めなければならない。
小規模倉庫のやり方:今日できる三つのこと
大企業のプレイブックは私たちには通用しない。彼らにはコンプライアンスチームと炭素会計システムがある。私たちは三人だ。そのゲームはできない。しかし小規模倉庫には小規模倉庫なりの生き残り方がある。この三つのことは今日から始められる。
第一に、商品をグループに分けること。 EUへの輸入を三つのグループに分ける。課税対象の六つのカテゴリー、拡大が予定されている鉄鋼・アルミニウム製品、そしてその他すべてだ。最初のグループを注意深く見守り、二番目を準備し、三番目は無視する。分類にソフトウェアは要らない。一つの表で十分だ。
第二に、顧客に早めに警告すること。 今伝えよう。証書のコストは2026年には低いが、2027年からは50%を保有しなければならないので、見積もりには炭素コストの余地を残さなければならない。商品が到着してから追加料金の話をするのを待ってはいけない。そのときは誰も格好がつかない。私のやり方は、見積もりに別の一行を入れることだ。「炭素国境コスト(実際の証書価格で精算。欧州委員会のウェブサイトの最新の見解が優先される)」。気まずいことは先に言ってしまえば、ビジネスは実際には楽になる。
第三に、データの収集を始めること。 この仕組みは排出量データで動いており、そのデータはサプライヤーから来る。多くの小規模輸入業者は、サプライヤーに排出量の数字を尋ねたことすらない。期限が来たときに申告するものが何もないことに気づくだろう。今尋ねよう。提供できないサプライヤーをメモしておき、次回サプライヤーを切り替えるときには、提供できる業者を選ぶ。データ収集は、早めにやればちょっとした作業で、遅くやれば悪夢だ。
| 時期 | 何が起きるか | 小規模倉庫がすべきこと |
|---|---|---|
| 2026年通年 | 本格制度。内包排出量の2.5%だけをカバー | 台帳を作り、グループに分け、サプライヤーにデータを求める |
| 2027年二月1日 | 単一の中央プラットフォームで証書が販売開始 | 顧客の証書手配を確認する。代理で買わない |
| 2027年九月30日 | 初の年次申告と償却期限 | 2026年の輸入データを十分前もって突き合わせる |
| 2028年一月1日(予定) | 鉄鋼・アルミニウム製品への拡大 | 二番目のグループを早めに台帳に入れる |
最後に正直な一言。この税では、計算を早くするほど安くつく。2026年の2.5%の窓は、小規模事業者のために開かれた練習時間だ。2027年に50%の請求書がテーブルの上に来てから、台帳すら作っていなかったと気づくのを待ってはいけない。明日の朝一番に、EU輸入顧客のリストを取り出し、50トンのラインに最も近いのが誰かを数えよう。
Xiao Ma(小規模倉庫の経営者)著 英語版からの翻訳。内容に相違がある場合は英語版を優先します。